

ATR untuk stop futures: ubah True Range menjadi risiko per kontrak
Pelajari cara ATR memasukkan gap, alasan smoothing dan setelan grafik mengubah nilainya, serta cara mengubah jarak ATR menjadi tick dan risiko kontrak.
Dalam panduan iniApa yang diukur ATR dan batasannya
Ringkasan singkat
Average True Range (ATR) mengukur rata-rata ukuran True Range pada rangkaian bar yang dipilih. Satuannya adalah harga dan tidak menunjukkan arah. Sebelum menjadikannya masukan jarak stop, selaraskan kontrak, sesi, kerangka waktu, smoothing, dan nilai tick dengan transaksi.
Apa yang diukur ATR dan batasannya
ATR merangkum lebar rentang harga terbaru. ATR tidak memberi tahu apakah gerak berikutnya naik atau turun, peluang stop bertahan, atau membuat grafik menjadi ramalan. Nilai lebih tinggi hanya berarti rangkaian bar yang dipilih baru-baru ini mencatat True Range yang lebih lebar; ini bukan sinyal masuk atau batas kerugian yang aman. TradingView menjelaskan ATR sebagai ukuran volatilitas yang dapat mencerminkan gap dan pergerakan yang dibatasi ([panduan ATR]({source:tradingViewAverageTrueRangeSupport})).
ATR memakai satuan harga grafik: poin indeks, dolar per barel, sen per bushel, atau unit instrumen lain. Itu belum merupakan risiko dalam mata uang akun. Pengali kontrak, tick minimum, jumlah kontrak, dan biaya eksekusi tetap perlu dihitung.
True Range melihat melampaui rentang candle
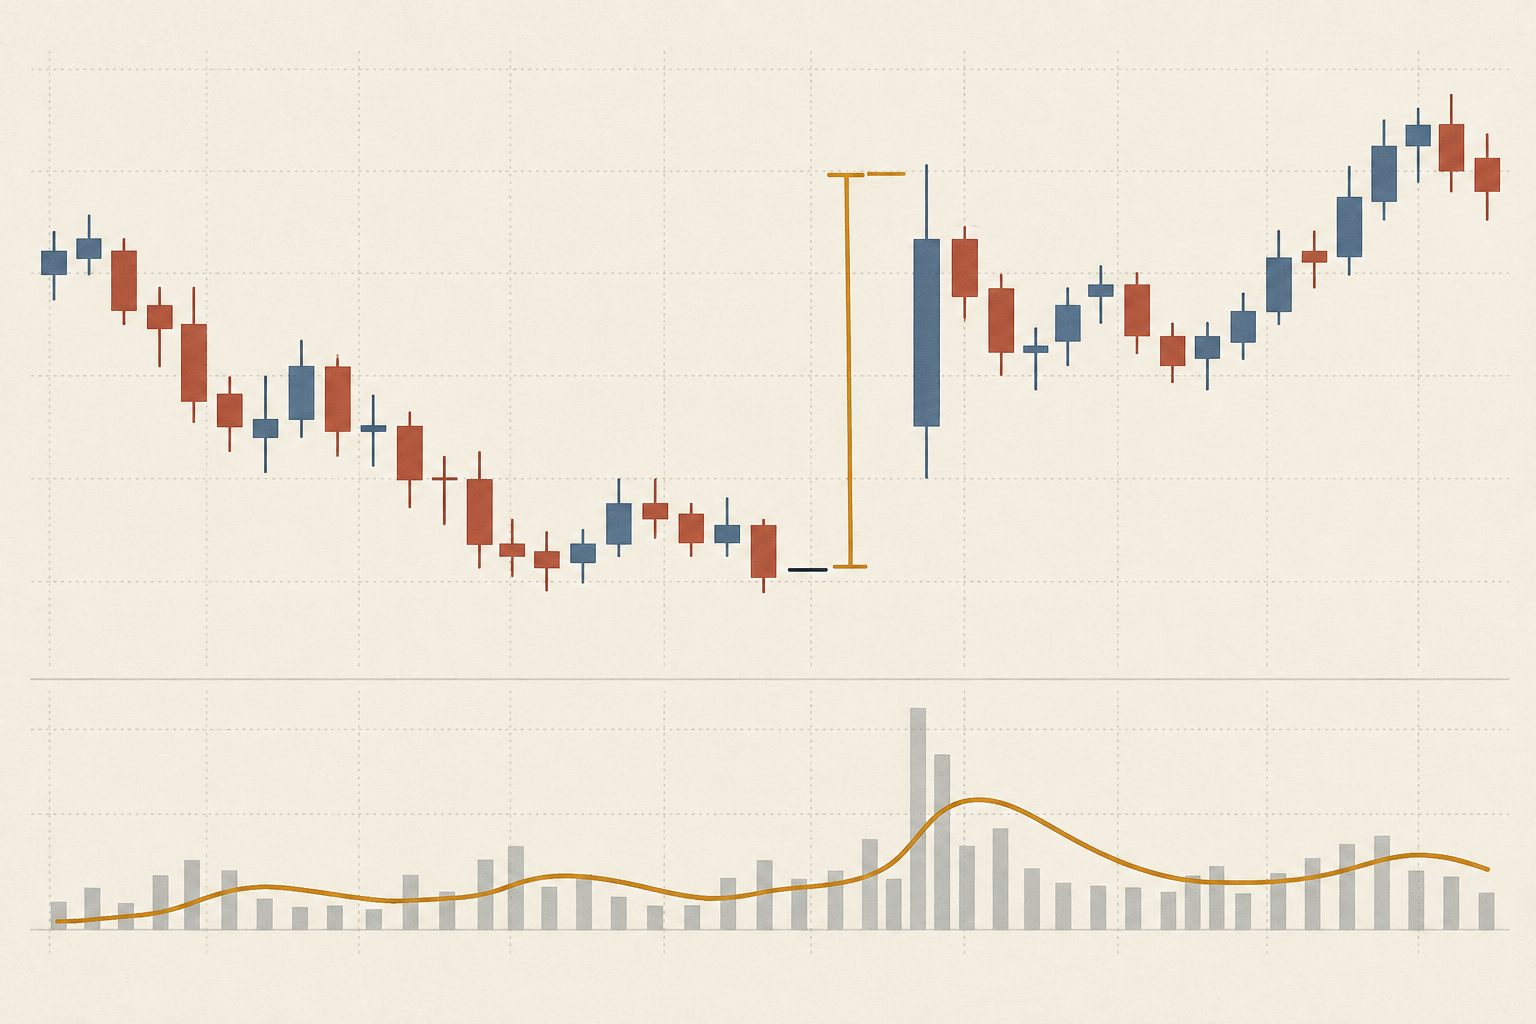
Untuk bar t, hitung tiga jarak lalu ambil yang terbesar: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H dan L adalah harga tertinggi dan terendah bar saat ini; C₍t−1₎ adalah penutupan bar sebelumnya. Nilai absolut membuat ukurannya nonnegatif dan tidak berarah.
Misalkan penutupan sebelumnya 100,00 dan bar berikutnya memiliki high 105,20 serta low 104,40. Rentang high-low hanya 0,80, jarak dari penutupan lama ke high 5,20 dan ke low 4,40. Jadi True Range-nya 5,20. Komponen tambahan mencatat gap antarbar. TradingView mendokumentasikan tiga perbandingan ini; dokumentasi Pine built-ins menyebut ta.tr(true) memakai high dikurangi low saat penutupan sebelumnya tidak tersedia ([panduan built-ins]({source:tradingViewPineBuiltins})).
Smoothing mengubah kecepatan respons ATR
Setelah nilai awal ditentukan, pembaruan ATR n-periode bergaya Wilder adalah ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Dengan n = 14, ATR sebelumnya 1,20 poin dan True Range baru 2,60 menghasilkan (13 × 1,20 + 2,60) ÷ 14 = 1,30 poin. Bar baru mengubah estimasi tanpa mengganti seluruh riwayat.
Smoothing ATR default di TradingView adalah RMA; setelan indikator juga menawarkan SMA, EMA, atau WMA. Metode berbeda dapat menghasilkan nilai berbeda dari bar yang sama. Panjang periode dan cara inisialisasi juga berpengaruh. Jangan menyamakan RMA 14 bar pada satu grafik dengan rata-rata sederhana 14 bar pada grafik lain ([panduan ATR]({source:tradingViewAverageTrueRangeSupport})).
Cocokkan rangkaian grafik dengan transaksi
Catat produk dan bulan kontrak, interval bar, definisi sesi, sumber data, aturan penutupan sebelumnya, metode smoothing, panjang periode, serta apakah ATR memakai bar yang selesai atau masih terbentuk. Grafik sesi reguler dan grafik semua sesi dapat menempatkan gerak semalam secara berbeda. Rangkaian futures kontinu dapat menyambung atau menyesuaikan bulan kontrak; periksa kontrak yang benar-benar diperdagangkan dan perlakuan rollover sebelum menghitung ukuran dari rentang besar. Lihat grafik futures kontinu dan kontrak yang dapat diperdagangkan.
Jika ATR dihitung ulang saat bar masih terbentuk, high, low, dan rentangnya dapat berubah. Backtest yang memakai nilai akhir seolah tersedia pada waktu keputusan sebelumnya menggunakan informasi yang belum ada. Tentukan apakah keputusan memakai bar terakhir yang selesai atau estimasi langsung, lalu pertahankan waktu itu pada alert dan pengujian.
Ubah kelipatan ATR menjadi jarak tick yang valid
Anggap ATR hipotetis 1,30 poin indeks dan jarak rencana 2 ATR. Jarak mentahnya 1,30 × 2 = 2,60 poin. CME mencantumkan Micro E-mini S&P 500 futures sebesar 5 dolar per poin indeks dengan tick minimum 0,25 poin. 2,60 ÷ 0,25 = 10,4 tick; pembulatan ke luar menjadi 11 tick atau 2,75 poin. Pada 1,25 dolar per tick, risiko harga rencana adalah 13,75 dolar per kontrak sebelum biaya ([spesifikasi kontrak CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Kelipatan 2 hanya contoh, bukan setelan yang disarankan. Pembulatan ke arah harga masuk mempersempit stop di bawah jarak yang ditentukan. Untuk produk lain, periksa lagi kenaikan tick dan nilai tick yang tepat; poin atau pip tidak memiliki nilai tunai universal. Lihat nilai tick dan pengali kontrak futures.
Gunakan jarak untuk menghitung ukuran posisi
Misalkan batas kerugian rencana hipotetis 100 dolar dan biaya pulang-pergi diperkirakan 2 dolar per kontrak. Penyebutnya 13,75 + 2 = 15,75 dolar per kontrak. floor(100 ÷ 15,75) = 6 kontrak, dengan risiko model 94,50 dolar sebelum slippage atau gap melewati pemicu. Tujuh kontrak menghasilkan 110,25 dolar, melampaui batas. Angka ini hanya ilustrasi hitungan, bukan saran atau tarif biaya terbaru. [Pelajaran ukuran posisi CME]({source:cmeProperPositionSize}) juga memisahkan jarak stop dari anggaran risiko.
Harga pemicu stop tidak menjamin harga eksekusi atau kerugian maksimum. Pasar cepat, gap, pengisian sebagian, atau stop-limit yang tidak terisi dapat memperburuk hasil. Jika titik invalidasi yang masuk akal memberi risiko terlalu besar, kurangi jumlah, pertimbangkan kontrak lebih kecil, atau lewati transaksi. Jangan mendekatkan stop hanya demi jumlah kontrak yang diinginkan. Lihat menghitung ukuran posisi futures.
Pisahkan ATR dari tesis dan sinyal
Tentukan lebih dahulu level yang membatalkan ide transaksi, lalu pakai ATR untuk menggambarkan lebarnya dibanding rentang terbaru. Kelipatan ATR dapat membantu membandingkan aturan yang diskalakan terhadap volatilitas, tetapi tidak membuktikan level itu bermakna secara struktural, harga akan berbalik di sana, atau strategi memiliki ekspektasi positif. Stop 2 ATR bisa terlalu dekat untuk satu setup dan terlalu lebar untuk setup lain.
Bandingkan instrumen dengan hati-hati. ATR mentah cenderung lebih besar pada instrumen berharga nominal tinggi. ATR dibagi harga, sering disebut ATR%, dapat menormalkan skala, tetapi tidak mengubahnya menjadi dolar, menyamakan likuiditas, atau memperhitungkan pengali kontrak berbeda. Pilih ukuran yang sesuai dengan keputusan.
Tetapkan dan catat semua setelan aturan
Sebelum menilai hasil, tetapkan periode, smoothing, kerangka waktu, sesi, seri input, acuan bar selesai, kelipatan, arah pembulatan tick, asumsi biaya, dan aturan eksekusi stop. Jika Anda mencoba banyak periode dan kelipatan lalu memilih grafik terbaik, catat seluruh pencarian dan nilai aturan pada data yang lebih baru. Sertakan spread, biaya, slippage, gap, dan stop yang tidak terisi.
Catat bulan kontrak, nilai dan waktu ATR, penutupan sebelumnya, masukan True Range, rumus dan smoothing, jarak mentah, tick setelah pembulatan, nilai tick, jumlah rencana, biaya, dan fill aktual. ATR adalah ringkasan rentang; jurnal dan catatan eksekusi menentukan apakah estimasi risiko bisa diulang. Lihat cara menetapkan stop-loss futures.
Pertanyaan umum
Q1Apakah ATR memprediksi gerak harga berikutnya?
Tidak. ATR mengukur ukuran True Range terbaru berdasarkan data dan smoothing yang dipilih. ATR tidak menentukan arah atau menjamin rentang serupa berikutnya.
Q2Apakah ATR 14 periode selalu merupakan setelan yang tepat?
Tidak. Empat belas adalah nilai default yang umum, bukan optimum universal. Interval bar, sesi, instrumen, dan horizon keputusan menentukan makna setelan.
Q3Haruskah setiap stop futures berjarak dua ATR?
Tidak. Kelipatan hanyalah masukan aturan, bukan jarak stop yang tervalidasi untuk semua transaksi. Tentukan invalidasi tesis dan risiko terlebih dahulu, lalu uji jarak dengan pembulatan tick dan biaya eksekusi realistis.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Penutupan sebelumnya 100,00; bar berikutnya memiliki high 105,20 dan low 104,40. Berapa True Range?
Pilih jawaban untuk melihat penjelasannya