

MFE 與 MAE:量度一筆交易中的價格走勢
了解最大有利與不利變動的計算方法、如何以 R 表示,以及為何燭燭圖極值不代表保證成交。
本指南內容分清價格變動與交易結果
簡短摘要
平倉結果顯示交易如何結束。MFE 和 MAE 描述持倉期間價格向有利及不利方向各自走了多遠。它們量度的是價格走勢,不代表必定能在極值位離場。
分清價格變動與交易結果
已實現結果按平倉成交計算,並扣除報告中計入的成本。最大有利變動(MFE)和最大不利變動(MAE)則概括一筆交易在指定持倉時段內,價格曾到達的最有利和最不利位置。長倉而言,上升有利、下跌不利;短倉則相反。
一筆交易可能曾達到初始風險的1.6倍浮盈,之後回吐並以+0.75R結束。在此例中,1.6R是MFE,+0.75R是按所定風險口徑計算的毛實現結果。MFE不能證明掛在最高位的限價單一定成交,MAE亦不等於已實現損失。NinjaTrader 的統計定義按入場價計算變動,並區分以燭燭圖為基礎的回測值與即時價格追蹤 {source:ninjaTraderTradeStatisticsDefinitions}。
先界定持倉時段,再計算極值
由實際入場成交開始,而非訊號燭燭的開市或收市價。於實際平倉成交時結束。如果在燭燭中途入場,該燭燭的部分高低位可能出現在成交之前。如果在燭燭收市前平倉,之後的走勢已不屬於該筆交易。把任何一段計入都會高估變動。
只有一次入場和一次出場時,使用實際成交入場價,以及該時點至平倉之間的觀察值。如有部分成交、加倉或分段平倉,先決定按每筆入場成交計算,還是合併為整個持倉。合併計算需記錄按數量加權的入場價,以及未平倉數量的處理方式。不同平台可能以不同方式把成交歸組,應明確記下口徑。
交易期貨時,除時間戳外亦要記錄實際合約月份和交易時段。連續期貨代號可能在轉倉時切換合約並回溯調整歷史價格,因此拼接後的路徑未必等於實際交易合約的路徑。應以成交所屬的真實合約計算 excursion。若實際持倉跨越轉倉,先分別記錄每個合約部分和數量,再合併貨幣損益。
按長短倉方向計算
設 E 為實際入場價。長倉的公式是 MFE = max(0, 持倉時段最高價 − E)、MAE = max(0, E − 持倉時段最低價)。短倉則是 MFE = max(0, E − 持倉時段最低價)、MAE = max(0, 持倉時段最高價 − E)。只使用持倉期間內的極值。
結果是報價單位下的價格距離。除以合約最小跳動單位可得跳數;乘以點值可得每份合約的金額;如數量固定,再乘數量。統一使用正數幅度或清楚標示正負號。若一欄把 MAE 記作負數,另一欄又以正數表示不利損失,平均值便容易令人誤解。
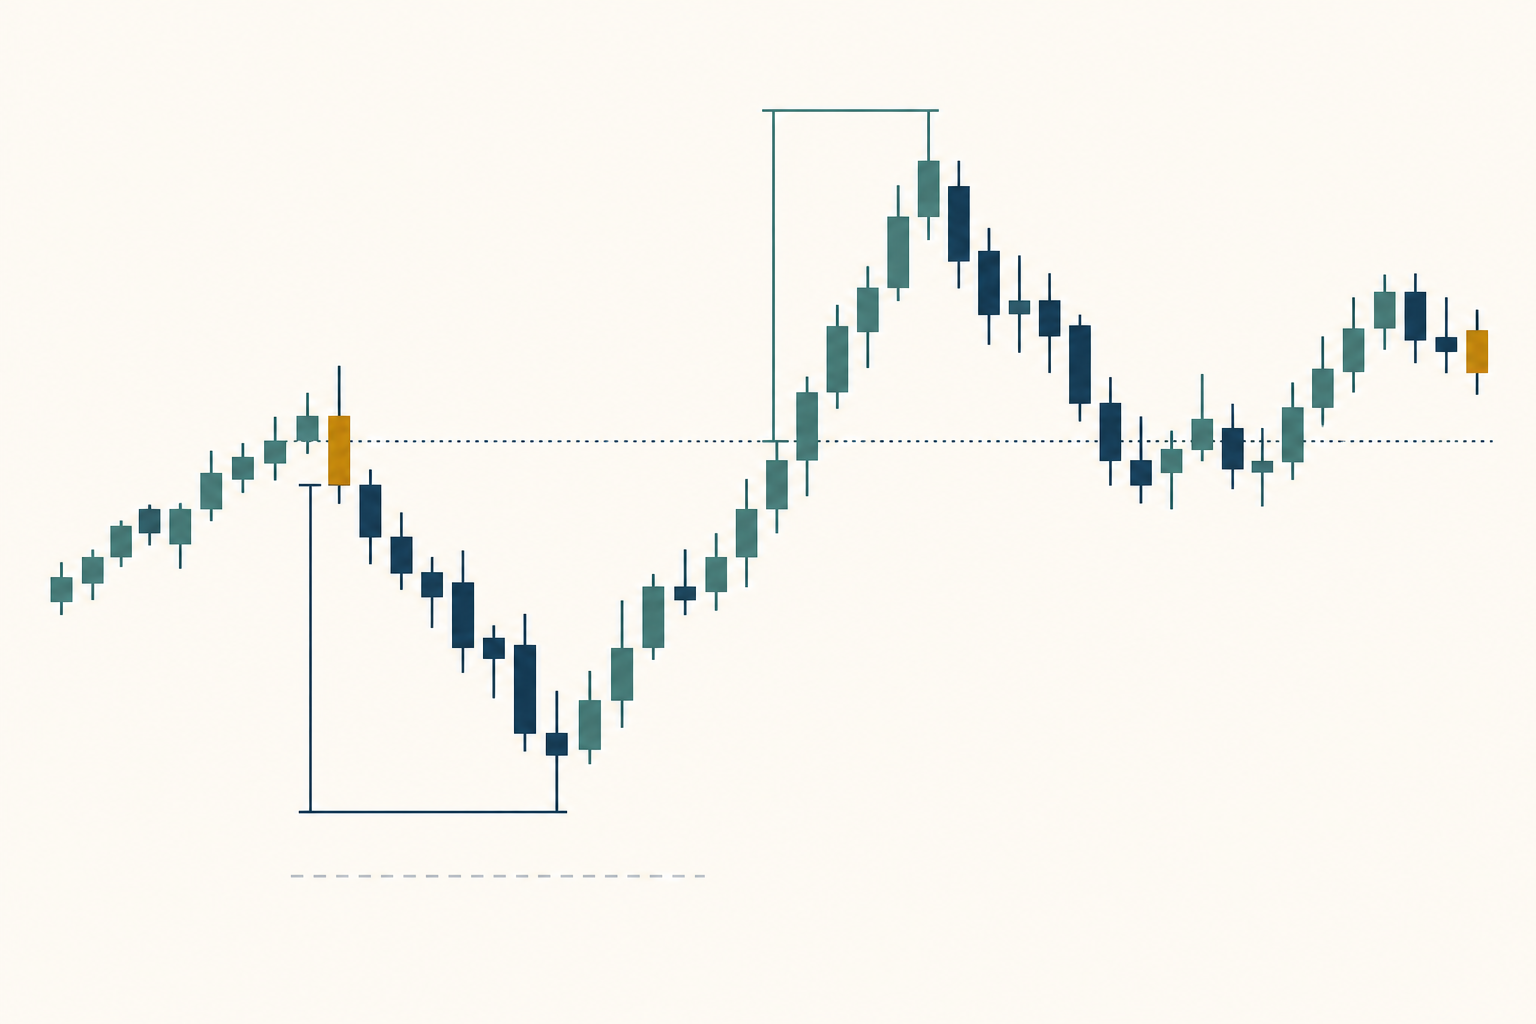
計算一筆 MES 單合約交易
假設做多 Micro E-mini S&P 500 期貨,入場價為5,200.00,初始止損參考價為5,198.00,距離2.00點。持有一份合約期間,四根K線的高位依次為5,201.25、5,203.25、5,202.00、5,201.75,低位依次為5,199.50、5,200.75、5,199.00、5,200.50。倉位在第四根K線以5,201.50收市價平倉,低位沒有觸及止損參考價。
最高價5,203.25使 MFE 為3.25點,按每跳0.25點計即13跳。最低價5,199.00使 MAE 為1.00點、4跳。CME 規格列明 MES 每個指數點的乘數為5美元,最小跳動為0.25點,即每跳1.25美元 {source:cmeMicroEMiniSP500ContractSpecifications}。扣除成本前,每份合約的 MFE 為16.25美元,MAE 為5美元。實際平倉比入場高1.50點,毛結果是7.50美元。以上價格純屬計算例子,並非真實交易、現價或預期結果。
分開記錄價格變動、R 與帳戶損益
初始價格風險為 2.00點 × 每點5美元 = 每份合約10美元。若以這個成本前金額定義1R,MFE 為 16.25 ÷ 10 = 1.625R,MAE 為 5 ÷ 10 = 0.50R,毛平倉結果為 7.50 ÷ 10 = 0.75R。R 的分母由初始止損距離決定,不能用其後的 MFE 改寫。
預先說明 R 是否包括估計手續費及點差,或只代表成本前價格風險。不要比較毛變動與淨結果後,便把差額稱為「錯失利潤」。燭燭高位可能不同於賣出長倉時可用的買價,低位亦可能不同於回補短倉時可用的賣價。手續費、滑點、排隊位置及部分成交都會影響可執行損益,應分欄記錄。
尊重價格數據的分辨率
燭燭的開、高、低、收界定價格範圍,但未必顯示中間價格出現的先後次序。同一根燭燭若同時觸及止損和目標,單靠 OHLC 無法確定哪個訂單先被觸及。如入場亦在同一根燭燭,高位或低位甚至可能早於成交。看似精確的 MFE 或 MAE 可能依賴假設的價格路徑。
歷史模擬器會採用各自的慣例。TradingView Pine 策略文件說明其經紀商模擬器預設如何假設燭燭內的價格順序,以及如何利用較低時間週期資料改善歷史成交細節 {source:tradingViewPineStrategyBrokerEmulator}。另一份指南說明手續費、滑點及成交設定 {source:tradingViewBrokerEmulatorSupport}。這些是平台規則,並非其他經紀商實際價格路徑的證據。如順序很重要,使用帶時間戳的成交或買賣盤資料;否則註明燭燭週期,並保守處理未能判斷的情況。
比較完整分布,不要只挑有利個案
只在口徑一致的組別內比較 MFE 和 MAE:相同設定版本、產品、方向、數據基礎、持倉分組方式及 R 分母。包括虧損交易並列出樣本數。少數極端變動可能拉高平均值;中位數及若干分位數較能呈現分布。若規則不同,可分開長倉、短倉或交易時段。
虧損交易曾有較大 MFE,不等於出場失敗;盈利交易有較大 MAE,也不能證明較寬止損更好。按結果分組只描述觀察,不代表反事實。若止損設於0.5R,某筆在較寬規則下後來盈利的交易,可能早已被平倉。Wiley 的技術系統檢驗章節把 MFE 和 MAE 視為觀察風險與交易分散度的補充角度,而非完整績效判斷 {source:wileyTechnicalAnalysisSystemDesignAndTesting}。
把重複模式轉成可檢驗規則
用變動數據提出問題,不要看過價格後才選止損或目標。例如:「設定 A 中,在第二根已收市燭燭前達到至少1R MFE的交易,採用預先寫明的移動止損後,成本後期望值會否不同?」分析前固定觸發條件、訂單方式、成本及時限。改變出場方式後,繼續持倉的交易及之後可觀察到的路徑都會變,因此須重新模擬完整規則。
如果同一樣本有多個閾值看來有利,記錄搜尋過程,並用未參與篩選的後續數據評估選定規則。這能降低規則只配合已看過路徑的風險。先在期貨交易計劃中固定設定和止損,再參閱期貨目標價設定及期貨 ATR 止損距離。
常見問題
Q1MFE 是否代表我本來可以取得該筆利潤?
不是。MFE 記錄指定時段內觀察到的價格極值。掛在該價位的限價單可能因排隊次序或成交量不足而未成交,點差和成本也有影響。
Q2MAE 可以直接告訴我下次應放在哪裏止損嗎?
不能單靠 MAE 決定。它描述特定入場、出場和數據口徑下的過往路徑。改變止損會改變哪些交易繼續持有,必須重新測試整套規則。
Q3可否計入包含入場的同一根燭燭極值?
只有能分辨成交後價格時才可以。如果燭燭混合了入場前後走勢,應使用較細緻的時間戳數據,或標記為未能判斷。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
一筆 MES 長倉在5,200.00入場,持倉期間最低價為5,199.00。MAE 是多少點?
選擇答案即可查看解釋