

VWAP बनाम TWAP: बेंचमार्क और निष्पादन एल्गोरिदम समझें
VWAP और TWAP को बाजार बेंचमार्क के रूप में, और उन्हीं नामों वाले निष्पादन शेड्यूल से अलग करके समझें—गणना के उदाहरण और सीमाओं सहित।
इस गाइड मेंVWAP और TWAP औसत के अलग-अलग सवालों का जवाब देते हैं
संक्षिप्त सारांश
VWAP, कारोबार की कीमतों को बाजार के वॉल्यूम के अनुसार भार देता है, जबकि TWAP समान दूरी वाले समय-बिंदुओं या अंतरालों की कीमतों का औसत निकालता है। यही नाम निष्पादन एल्गोरिदम के लिए भी इस्तेमाल होते हैं: VWAP शेड्यूल बाजार-वॉल्यूम के अनुमानित प्रोफ़ाइल का अनुसरण करता है, जबकि बुनियादी TWAP शेड्यूल ऑर्डर को समय में बराबर बाँटता है। बेंचमार्क मापने का पैमाना है; शेड्यूल तय करता है कि कब ट्रेड करना है। इनमें से कोई भी बेहतर कीमत या पूरा निष्पादन सुनिश्चित नहीं करता।
VWAP और TWAP औसत के अलग-अलग सवालों का जवाब देते हैं
वॉल्यूम-वेटेड एवरेज प्राइस (VWAP) यह बताता है कि अधिक वॉल्यूम वाले अंतरालों या ट्रेडों को अधिक भार देने पर औसत कारोबार कीमत क्या थी। यदि किसी ट्रेड की कीमत pⱼ और मात्रा vⱼ है, तो चुनी गई अवधि के लिए बाजार VWAP है:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
इसलिए 10,000 शेयरों का ट्रेड 1,000 शेयरों के ट्रेड से दस गुना अधिक भार रखता है। डेटा प्रदाता ट्रेडों को समय-आधारित बार में जोड़ सकते हैं, फिर भी परिणाम इस पर निर्भर करता है कि कौन-से एक्सचेंज शामिल हैं, ट्रेड सुधार कैसे लिए जाते हैं, कौन-सा मूल्य फ़ील्ड चुना गया है, सत्र की सीमाएँ क्या हैं और वॉल्यूम शेयर, कॉन्ट्रैक्ट या आधार इकाइयों में मापा गया है। दो VWAP संख्याओं की तुलना से पहले इन बातों को स्पष्ट करें।
टाइम-वेटेड एवरेज प्राइस (TWAP) बीते समय के दौरान औसत कीमत पूछता है। समान अंतरालों पर ली गई टिप्पणियों के लिए यह चुनी हुई कीमतों का अंकगणितीय औसत है:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
यदि टिप्पणियाँ अलग-अलग अवधि दर्शाती हैं, तो एक उचित असतत अनुमान हर कीमत को उसके प्रतिनिधित्व वाले समय की अवधि के अनुसार भार देता है। एक मिनट और तीस मिनट के बार का साधारण औसत दोनों अलग अवधियों को चुपचाप समान भार देगा। सैंपल लेने का नियम, कीमत का इनपुट (जैसे ट्रेड, बिड-आस्क का मध्य या बार का औसत) और शुरू तथा समाप्ति के समय बेंचमार्क की परिभाषा के हिस्से हैं।
एक ही कीमत-टिप्पणियों से भी औसत अलग हो सकते हैं: VWAP सक्रिय अवधियों को अधिक भार देता है; समान रूप से सैंपल किया गया TWAP हर अंतराल को बराबर भार देता है। इनमें से कोई भी अपने-आप परिसंपत्ति का उचित मूल्य, बड़े ऑर्डर के लिए उपलब्ध कीमत या अगली चाल का पूर्वानुमान नहीं है।
बेंचमार्क उसे इस्तेमाल करने वाला एल्गोरिदम नहीं है
निष्पादन का आकलन करने के लिए बाजार की टिप्पणियों से बेंचमार्क निकाला जाता है। निष्पादन एल्गोरिदम निर्देशों का एक समूह है जो मूल ऑर्डर को चुनी हुई अवधि में छोटे चाइल्ड ऑर्डर में बाँटता है। प्रदाता दोनों के लिए एक ही संक्षिप्त नाम इस्तेमाल करते हैं, इसलिए “VWAP से बेहतर करना” एक साफ़ और एकल लक्ष्य लग सकता है, जबकि ऐसा नहीं है।
बुनियादी TWAP एल्गोरिदम लक्ष्य मात्रा को नियमित अंतरालों पर बराबर हिस्सों में बाँटता है या लगभग स्थिर ट्रेडिंग गति रखता है। बुनियादी VWAP एल्गोरिदम लक्ष्य को इंट्राडे बाजार-वॉल्यूम कर्व के अनुमान के अनुसार बाँटता है। यदि इतिहास बताता है कि किसी एक अंतराल में सत्र का 30% वॉल्यूम आम तौर पर होता है, तो शेड्यूल अपने लक्ष्य का लगभग 30% उस अंतराल में रख सकता है। BIS Markets Committee विदेशी मुद्रा बाजार में भी यही व्यापक अंतर बताती है: VWAP एल्गोरिदम उस समय अधिक ट्रेड करना चाहते हैं जब बाजार का कारोबार अधिक होने की उम्मीद हो, जबकि TWAP शेड्यूल रैखिक होता है। BIS के उदाहरणात्मक VWAP में यह भी बताया गया है कि उपयोगकर्ता तय कर सकता है कि शेड्यूल का कितनी सख्ती से पालन हो; अधिक लचीलापन लक्ष्य वॉल्यूम-प्रोफ़ाइल से अधिक विचलन की अनुमति देता है, जबकि लक्ष्य तय अंतिम समय तक निष्पादन पूरा करना रहता है।
ये संदर्भ शेड्यूल हैं, हर जगह एक जैसे लागू नियम नहीं। ब्रोकर भागीदारी की सीमा लगा सकता है, स्प्रेड या अस्थिरता सीमा पार होने पर रुक सकता है, निष्क्रिय लिमिट ऑर्डर इस्तेमाल कर सकता है या वास्तविक वॉल्यूम अनुमान से अलग होने पर गति बदल सकता है। किसी ऑर्डर को VWAP के विरुद्ध मापा जा सकता है, जबकि उसका निष्पादन TWAP से हो। पूछें कि बेंचमार्क कौन-सी बाजार-कीमत श्रृंखला इस्तेमाल करता है और शेड्यूल पर कौन-सी सीमाएँ लागू हैं।
छह अंतरालों का उदाहरण
मान लें कि छह बराबर 30-मिनट के अंतराल हैं और नीचे दिए गए औसत मूल्य तथा बाजार-वॉल्यूम काल्पनिक हैं। वॉल्यूम हज़ार शेयरों में है; ये सभी आँकड़े केवल गणना के उदाहरण के लिए बनाए गए हैं।
| अंतराल | औसत कीमत | बाजार वॉल्यूम (हज़ार शेयर) | 1,200 शेयर के ऑर्डर का VWAP शेड्यूल | TWAP शेड्यूल |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
कुल बाजार-वॉल्यूम 100,000 शेयर है। हर अंतराल की कीमत को उसके बाजार-वॉल्यूम से गुणा करने पर, वॉल्यूम को हज़ार में व्यक्त करने पर, योग $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50 आता है। इसे 100 से भाग देने पर बाजार VWAP $100.375 है। बराबर अवधि के छह दामों का योग $602.60 है; छह से भाग देने पर TWAP लगभग $100.4333 आता है।
1,200 शेयर का VWAP-आकार वाला शेड्यूल हर अंतराल के बाजार-वॉल्यूम का 1.2% ऑर्डर को देता है: 120, 240, 360, 300, 120 और 60 शेयर। बुनियादी TWAP हर अंतराल में 200 शेयर भेजता है। अंतर दिखाने के लिए केवल इस जानबूझकर सरल उदाहरण में मानें कि हर चाइल्ड ऑर्डर ठीक उसी अंतराल के सूचीबद्ध औसत मूल्य पर पूरा भरता है, पूरा ऑर्डर पूरा होता है और कोई शुल्क या बाजार प्रभाव नहीं है।
इन मान्यताओं के तहत VWAP-आकार वाले ऑर्डर की औसत निष्पादन कीमत $100.375 है, क्योंकि उसकी मात्राएँ बाजार VWAP की गणना वाले भार अपनाती हैं। TWAP ऑर्डर की औसत कीमत $100.4333 है। खरीद के लिए दूसरी कीमत बाजार VWAP से लगभग 5.81 बेसिस पॉइंट ऊपर है। इन्हीं मान्यताओं के तहत 1,200 शेयर का ऑर्डर पूरी तरह भरने पर यह अंतर लगभग $70 की अतिरिक्त खरीद लागत के बराबर है: (100.4333 − 100.375) ÷ 100.375 × 10,000। यह केवल अंकगणित है, इस बात का प्रमाण नहीं कि VWAP एल्गोरिदम वास्तव में यही नतीजा देगा। वास्तविक ट्रेडिंग में चाइल्ड ऑर्डर उपलब्ध लिक्विडिटी बदलते हैं और बिड-आस्क स्प्रेड, आंशिक निष्पादन, बदलती कीमतों और शुल्क का सामना करते हैं।
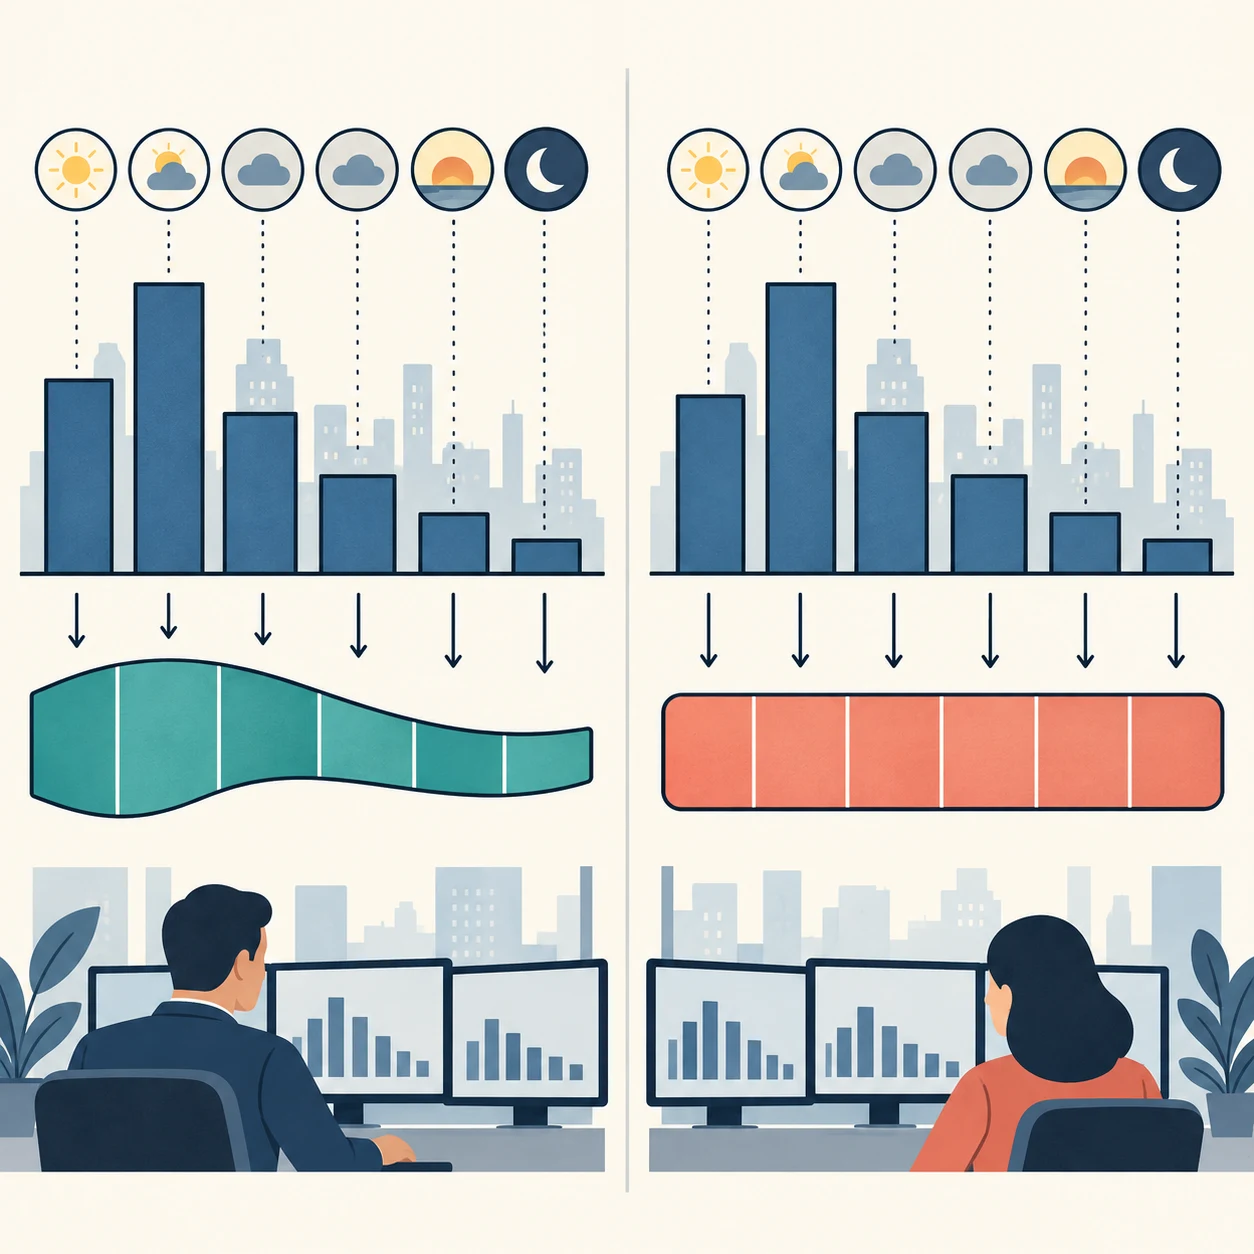
अनुमानित वॉल्यूम कर्व गलत हो सकते हैं
VWAP शेड्यूल को अनुमान लगाना पड़ता है कि बाजार-वॉल्यूम कब आएगा। तुलनीय सत्रों के ऐतिहासिक वॉल्यूम से शुरुआत की जा सकती है, जिसे सप्ताह के दिन या ज्ञात घटना के आधार पर समायोजित किया जाए। लेकिन खबर, अस्थिरता का झटका, बाजार खुलना या एक्सचेंजों में भागीदारी बदलना वास्तविक वॉल्यूम को बदल सकता है। अगर शेड्यूल कल के प्रोफ़ाइल का बहुत शाब्दिक अनुसरण करे, तो मूल्य चाल से पहले धीमा ट्रेड कर सकता है या ऐसी अवधि में बहुत गतिविधि केंद्रित कर सकता है जो बाद में कम सक्रिय निकले।
कुछ एल्गोरिदम सत्र के दौरान अनुमान अपडेट करते हैं। Busseti और Boyd का VWAP निष्पादन मॉडल कुल बाजार-वॉल्यूम को स्पष्ट रूप से अनिश्चित मानता है और निष्पादन के दौरान मिली जानकारी को शामिल करने के तरीकों का अध्ययन करता है। Cartea और Jaimungal VWAP को लक्ष्य करने वाली दो रणनीतियाँ प्रस्तुत करते हैं: एक तत्काल ऑर्डर-फ्लो और शेष अवधि के अपेक्षित औसत ऑर्डर-फ्लो के अनुसार TWAP-जैसे शेड्यूल को समायोजित करती है; दूसरी शेष अवधि के अपेक्षित वॉल्यूम और अपेक्षित शुद्ध ऑर्डर-फ्लो के अनुसार Almgren–Chriss रणनीति को समायोजित करती है। इसलिए “VWAP एल्गोरिदम” का अर्थ सभी के लिए एक स्थिर, सर्वोत्तम कर्व नहीं है: मॉडल की मान्यताएँ, बाजार-प्रभाव लागत, जोखिम प्राथमिकताएँ, सीमाएँ और नए अवलोकन शेड्यूल को प्रभावित करते हैं।
बुनियादी TWAP को अपनी गति तय करने के लिए बाजार-वॉल्यूम कर्व का पूर्वानुमान नहीं चाहिए, लेकिन बाजार जोखिम फिर भी रहता है। बराबर हिस्से शांत अवधियों में बहुत तेज़ और सक्रिय अवधियों में बहुत धीमे ट्रेड हो सकते हैं। स्थिर शेड्यूल पूरे समय ऑर्डर को मूल्य-परिवर्तन के सामने रखता है। गति बढ़ाने से पूरा होने की संभावना बढ़ सकती है, पर स्प्रेड और प्रभाव लागत बढ़ती है; गति घटाने से बाजार में पदचिह्न कम हो सकता है, लेकिन अधिक मात्रा अंतिम समय तक अधूरी या प्रतिकूल चाल के जोखिम में रह सकती है।
ट्रेडिंग उद्देश्य के अनुसार शेड्यूल चुनें
यदि उद्देश्य सत्र के बड़े हिस्से में सामान्य बाजार गतिविधि में भाग लेना है, तो वॉल्यूम का अनुसरण करने वाला शेड्यूल उचित शुरुआती विकल्प हो सकता है। यह मूल ऑर्डर को अपेक्षित बाजार-कारोबार के अनुपात में बाँटता है और एक बार में पूरी मात्रा ट्रेड करने की तुलना में गतिविधि को कम केंद्रित कर सकता है। इसलिए भागीदारी सीमा और समय-सीमा VWAP नाम जितने ही महत्त्वपूर्ण हैं।
जब उद्देश्य किसी तय अवधि में गतिविधि को समान रूप से फैलाना हो या भरोसेमंद वॉल्यूम प्रोफ़ाइल उपलब्ध न हो, तो समय का अनुसरण करने वाला शेड्यूल समझाना और जाँचना आसान हो सकता है। यह अपने-आप कम प्रभाव वाला विकल्प नहीं है। यदि बाजार में खुलने और बंद होने के समय अधिक गतिविधि रहती है, तो बराबर समय-खंड कम-वॉल्यूम अंतरालों में बहुत अधिक मात्रा रख सकते हैं।
दोनों तरीकों में बेंचमार्क का अनुसरण करने से अधिक महत्त्व तात्कालिकता और पूरा न होने के जोखिम का हो सकता है। छोटी समय-सीमा, कम गहराई वाली बुक, बाजार-वॉल्यूम की तुलना में बड़ा ऑर्डर, अस्थिर खबरों का समय या बँटे हुए एक्सचेंज ऐतिहासिक प्रोफ़ाइल को खराब मार्गदर्शक बना सकते हैं। लिमिट मूल्य चुनी हुई सीमा से खराब कीमत पर निष्पादन रोकता है, लेकिन ऑर्डर पूरा होना अनिश्चित रहता है। मार्केटेबल ऑर्डर तत्काल निष्पादन बढ़ाता है, पर स्प्रेड चुकाकर दिखाई गई गहराई ले सकता है। सवाल यह है कि निर्देश लागत, समय, भागीदारी और पूरा होने के बीच कौन-सा समझौता स्वीकार करता है।
चार्ट का VWAP संदर्भ रेखा है, ट्रेड सिग्नल नहीं
चार्टिंग टूल अक्सर सत्र VWAP दिखाते हैं, कभी-कभी बैंड या उपयोगकर्ता द्वारा चुने गए एंकर के साथ। यह चुने हुए आरंभ समय से ट्रेडों पर वॉल्यूम-वेटेड औसत लागू करके बदलती संदर्भ रेखा दिखाता है। कीमत का इस रेखा को पार करना अपने-आप यह नहीं बताता कि इससे रिटर्न का अनुमान होता है, उचित मूल्य पहचाना जाता है या लाभदायक प्रवेश मिलता है। ये अलग परिकल्पनाएँ हैं और इनके लिए तय समय-सीमा, वास्तविक निष्पादन, शुल्क और आउट-ऑफ-सैंपल मूल्यांकन चाहिए।
एंकर किया हुआ VWAP आरंभ समय बदलकर नमूना बदलता है। इसलिए सत्र VWAP, कमाई की घोषणा पर एंकर किया VWAP और रोलिंग VWAP बिना गणना की गलती के अलग हो सकते हैं। कम लिक्विडिटी, बँटे हुए एक्सचेंज, सत्र के बाहर के ट्रेड, गलत टिक और बार बनाने की अलग परंपराएँ भी गणना बदलती हैं।
चार्ट का VWAP किसी निष्पादन रिपोर्ट के VWAP बेंचमार्क के समान होना ज़रूरी नहीं। एक में अलग सत्र, एक्सचेंज, ट्रेड शर्तें या समय-सीमाएँ शामिल हो सकती हैं। ऑर्डर भेजने से पहले समीक्षा के लिए बेंचमार्क तय करें; दो रेखाओं का दिखने में समान होना समान डेटा का प्रमाण नहीं है।
मेल खाते डेटा और लागत से निष्पादन मापें
खरीद में चुने गए बेंचमार्क से अधिक औसत निष्पादन कीमत प्रतिकूल है; बिक्री में उससे कम कीमत प्रतिकूल है। दिशा के अनुसार एक सरल तुलना s × (औसत निष्पादन कीमत − बेंचमार्क कीमत) है, जहाँ खरीद के लिए s = +1 और बिक्री के लिए s = −1। बेसिस पॉइंट में अंतर दिखाने के लिए चिह्नित मूल्य-अंतर को बेंचमार्क से भाग देकर 10,000 से गुणा करें। बताएं कि गणना केवल भरी गई मात्रा को कवर करती है या नहीं; अधूरी मात्रा अलग दिखाएँ, अधूरे ऑर्डर को सफल बेंचमार्क-मिलान न मानें।
मूल ऑर्डर का निर्णय और आगमन समय, सिक्योरिटी और दिशा, लक्ष्य और निष्पादित मात्रा, प्रत्येक भराव, बेंचमार्क विंडो और बाजार-डेटा नियम, शुल्क, शेड्यूल सीमाएँ तथा बची मात्रा का अंतिम उपचार दर्ज करें। समान तात्कालिकता, बाजार-वॉल्यूम के सापेक्ष आकार, अस्थिरता और दिन के समय वाले ऑर्डर की तुलना करें। यदि किसी एल्गोरिदम को केवल आसान ऑर्डर मिलते हैं, तो कम औसत लागत बेहतर निष्पादन के बजाय ऑर्डर-चयन का परिणाम हो सकती है।
आंशिक निष्पादन और कीमत बदलने के पीछे की लिक्विडिटी प्रक्रिया के लिए ऑर्डर-बुक असंतुलन और फ्यूचर्स स्प्रेड और स्लिपेज पढ़ें।
VWAP और TWAP पूरा निवेश निर्णय नहीं मापते
VWAP और TWAP चुनी हुई अवधि में देखे गए बाजार-दामों से निष्पादन की तुलना करते हैं। ये अकेले पोर्टफोलियो निर्णय की सारी लागत नहीं पकड़ते। यदि कीमत बढ़ने से पहले खरीद ऑर्डर का केवल आधा भरा जाता है, तो सिर्फ निष्पादित शेयरों की बाजार VWAP से तुलना करने पर वह एक्सपोज़र छूट सकता है जो खरीदा ही नहीं गया। बिक्री में बाद की गिरावट के सामने रह गए शेयर इसी तरह छूट सकते हैं।
इम्प्लीमेंटेशन शॉर्टफॉल निर्णय से पोर्टफोलियो तक का व्यापक सवाल पूछता है: घोषित नियम के अनुसार स्पष्ट शुल्क शामिल करते हुए, यह निष्पादित और बाकी पोज़िशन की तुलना मूल निर्णय कीमत से कर सकता है। इम्प्लीमेंटेशन शॉर्टफॉल गाइड निर्णय कीमत, आगमन कीमत, निष्पादन, बची मात्रा और मूल्यांकन अवधि समझाती है। VWAP या TWAP स्कोर और इम्प्लीमेंटेशन शॉर्टफॉल दोनों उपयोगी हैं, लेकिन उनके सवाल अलग हैं; उन्हें साथ तभी इस्तेमाल करें जब हर बेंचमार्क और लागत घटक स्पष्ट रूप से परिभाषित हो।
शेड्यूल और बेंचमार्क की परिभाषाएँ पूछें
एल्गोरिदम रिपोर्ट पढ़ने से पहले पता करें कि “VWAP” या “TWAP” लक्ष्य बेंचमार्क है, निष्पादन शेड्यूल है या दोनों। बेंचमार्क के आरंभ-अंत समय, मूल्य फ़ील्ड, एक्सचेंज और ट्रेड फ़िल्टर तथा नीलामी के व्यवहार की पुष्टि करें। शेड्यूल के लिए पूछें कि चाइल्ड ऑर्डर की मात्रा कैसे तय होती है, लाइव वॉल्यूम पर गति बदलती है या नहीं, भागीदारी सीमा और मूल्य-सीमाएँ क्या हैं, अस्थिरता या गायब डेटा को कैसे संभालते हैं और अंतिम समय पर बाकी मात्रा के साथ क्या होगा।
इसके बाद शेड्यूल के पालन और निष्पादन की गुणवत्ता को अलग रखें। शेड्यूल लक्ष्य कर्व का निकटता से पालन करके भी खराब कीमतें पा सकता है, यदि बाजार बदलता है या प्रभाव अधिक है। इसके उलट, वह नियोजित कर्व से हटकर भी अनुकूल कीमतें पा सकता है। बेंचमार्क स्कोर घोषित नियमों के तहत एक तुलना का सार है; यह साबित नहीं करता कि एल्गोरिदम ने कीमत का रास्ता बनाया, कुल लेनदेन लागत घटाई या ऐसे विकल्प से बेहतर रहा जिसे उसी समय देखा नहीं जा सकता था।
Frei और Westray बाजार-वॉल्यूम की स्टोकेस्टिक कर्व और अस्थायी बाजार-प्रभाव के साथ VWAP निष्पादन मॉडल करते हैं। इससे दिखता है कि औपचारिक अनुकूलन में भी वॉल्यूम और निष्पादन लागत की मान्यताएँ शामिल होती हैं। बेंचमार्क परिणाम को एक दृष्टिकोण की तरह लें, फिर पूरा होना, शुल्क, प्रभाव और मूल निर्णय उद्देश्य अलग-अलग जाँचें। ऐतिहासिक औसत अगले ऑर्डर के समान परिणाम की गारंटी नहीं देता।
आम सवाल
Q1क्या हर बड़े ऑर्डर के लिए VWAP, TWAP से बेहतर है?
नहीं। अपेक्षित बाजार-वॉल्यूम में भाग लेने वाले ऑर्डर के लिए VWAP उपयुक्त हो सकता है; भरोसेमंद वॉल्यूम प्रोफ़ाइल न होने पर TWAP समय में बराबर वितरण दे सकता है। केवल संक्षिप्त नाम से अधिक महत्त्व तात्कालिकता, लिक्विडिटी, मूल्य सीमा, शुल्क, प्रभाव और ऑर्डर पूरा होने के जोखिम का है।
Q2क्या निष्पादन एल्गोरिदम VWAP या TWAP बेंचमार्क कीमत पर भरने की गारंटी देता है?
नहीं। एल्गोरिदम शेड्यूल चुनता या बदलता है, लेकिन बाजार कीमतें, उपलब्ध लिक्विडिटी, भागीदारी सीमाएँ और बचा हुआ समय बदल सकते हैं। बेंचमार्क तुलना की कीमत है, सुनिश्चित निष्पादन कीमत नहीं।
Q3मेरे चार्ट का VWAP ब्रोकर रिपोर्ट से अलग क्यों है?
चार्ट और रिपोर्ट अलग आरंभ-अंत समय, एक्सचेंज, ट्रेड फ़िल्टर, मूल्य फ़ील्ड, नीलामी ट्रेड या सत्र सीमाएँ इस्तेमाल कर सकते हैं। अंतर को गलती मानने से पहले उनकी परिभाषाएँ मिलाएँ।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
बाजार VWAP और समान-अंतराल वाले TWAP के बीच परिभाषित अंतर क्या है?
व्याख्या देखने के लिए एक उत्तर चुनें