

Implementation shortfall: ट्रेडिंग निर्णय की लागत कैसे मापें
जानें कि निर्णय मूल्य, आगमन मूल्य, निष्पादित और अधूरी मात्रा तथा शुल्क मिलकर implementation shortfall कैसे बनाते हैं, और यह slippage व VWAP से कैसे अलग है।
इस गाइड मेंकेवल fill price से पूरा निर्णय नहीं मापा जाता
संक्षिप्त सारांश
Implementation shortfall निवेश निर्णय के नतीजे की तुलना ऐसे काल्पनिक paper portfolio से करता है जो निर्णय मूल्य पर ट्रेड कर सकता था। इसमें निष्पादित शेयरों की लागत, अधूरी मात्रा की अनुमानित अवसर लागत और स्पष्ट शुल्क शामिल हैं। तुलना से पहले निर्णय, ऑर्डर आगमन, fills और शेष मात्रा के मूल्यांकन का समय तय करें। नीचे के सभी मूल्य काल्पनिक हैं।
केवल fill price से पूरा निर्णय नहीं मापा जाता
Buy order बेंचमार्क के पास आंशिक रूप से निष्पादित हो सकता है, जबकि लक्ष्य का अधिकांश हिस्सा अधूरा रह जाए और बाज़ार ऊपर चला जाए। Sell order में बेचे गए शेयरों के अच्छे fills हो सकते हैं, पर बड़ा शेष भाव गिरने के जोखिम में रहता है। औसत execution price की quote से तुलना अनुभव का एक हिस्सा मापती है; यह इच्छित और वास्तव में बने portfolio की तुलना नहीं करती।
Implementation shortfall, संक्षेप में IS, इसी अंतर को मापता है। André Perold के मूल शोधपत्र में वास्तविक portfolio की तुलना निर्णय के समय उपलब्ध कीमतों पर निवेश निर्णयों से बने paper portfolio से की जाती है। Transaction-cost analysis में स्पष्ट fees, अप्रत्यक्ष execution cost और unfilled remainder की अनुमानित लागत शामिल हो सकती है। यह मापन की परिपाटी है, इस बात का पूर्वानुमान नहीं कि किसी दूसरे order से निश्चित रूप से क्या कमाई होती।
चार कीमतें और लक्ष्य मात्रा दर्ज करें
निर्णय में माँगी गई शेयर मात्रा को Q मानें। Decision price P_D दर्ज करें; यह आम तौर पर portfolio निर्णय के समय का bid-ask midquote होता है। Arrival price P_A अक्सर उस समय का midpoint है जब order execution के लिए भेजा गया। दोनों समय अलग हो सकते हैं: निर्णय और order भेजने के बीच देरी से broker तक order पहुँचने से पहले बाज़ार बदल सकता है।
निष्पादित मात्रा q और उसकी volume-weighted average fill price P_F लिखें। अधूरी मात्रा U = Q − q है। शेष के लिए पहले से valuation price P_T और समय चुनें, जैसे order के अंतिम दिन का market close। यह दावा नहीं कि सारे unfilled shares वहाँ निष्पादित हो सकते थे; यह paper decision के छूटे हिस्से को आँकने का बेंचमार्क है।
Decision benchmark और valuation horizon तय करते हैं कि रिपोर्ट किया गया अंक किस प्रश्न का उत्तर देता है। अगर analyst पहले fill को decision price की जगह रख दे या price path देखने के बाद end time बदल दे, तो माप बदल जाता है। मूल लक्ष्य और timestamps सुरक्षित रखें; निवेश निर्णय सच में बदला हो तो उसे अलग order के रूप में दर्ज करें।
खरीद और बिक्री के लिए एक ही sign-aware सूत्र लगाएँ
Buy के लिए s = +1 और sell के लिए s = −1 रखें। एक average fill price होने पर मुद्रा इकाइयों में shortfall है:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F में स्पष्ट रूप से शामिल commission, exchange fees और अन्य charges हैं। Buy में decision price से ऊपर भुगतान लागत है; sell में उससे नीचे प्राप्त करना लागत है। Sign factor से यही सूत्र दोनों पक्षों पर लागू होता है। सभी Q shares fill हों तो U = 0; कुछ भी fill न हो तो शेष मात्रा का मूल्यांकन और वास्तव में लगे शुल्क परिणाम तय करते हैं।
Price movement को delay, execution और unfilled opportunity में भी बाँट सकते हैं:
Delay = s × Q × (P_A − P_D)
Execution = s × q × (P_F − P_A)
Unfilled opportunity = s × U × (P_T − P_A)
क्योंकि Q = q + U, इन हिस्सों का योग direct formula के price भाग के बराबर है। F केवल एक बार जोड़ें। ये नाम चुने गए timestamps के बीच मापे गए price move का स्थान बताते हैं; यह साबित नहीं करते कि बदलाव किस व्यक्ति या प्रक्रिया ने कराया।
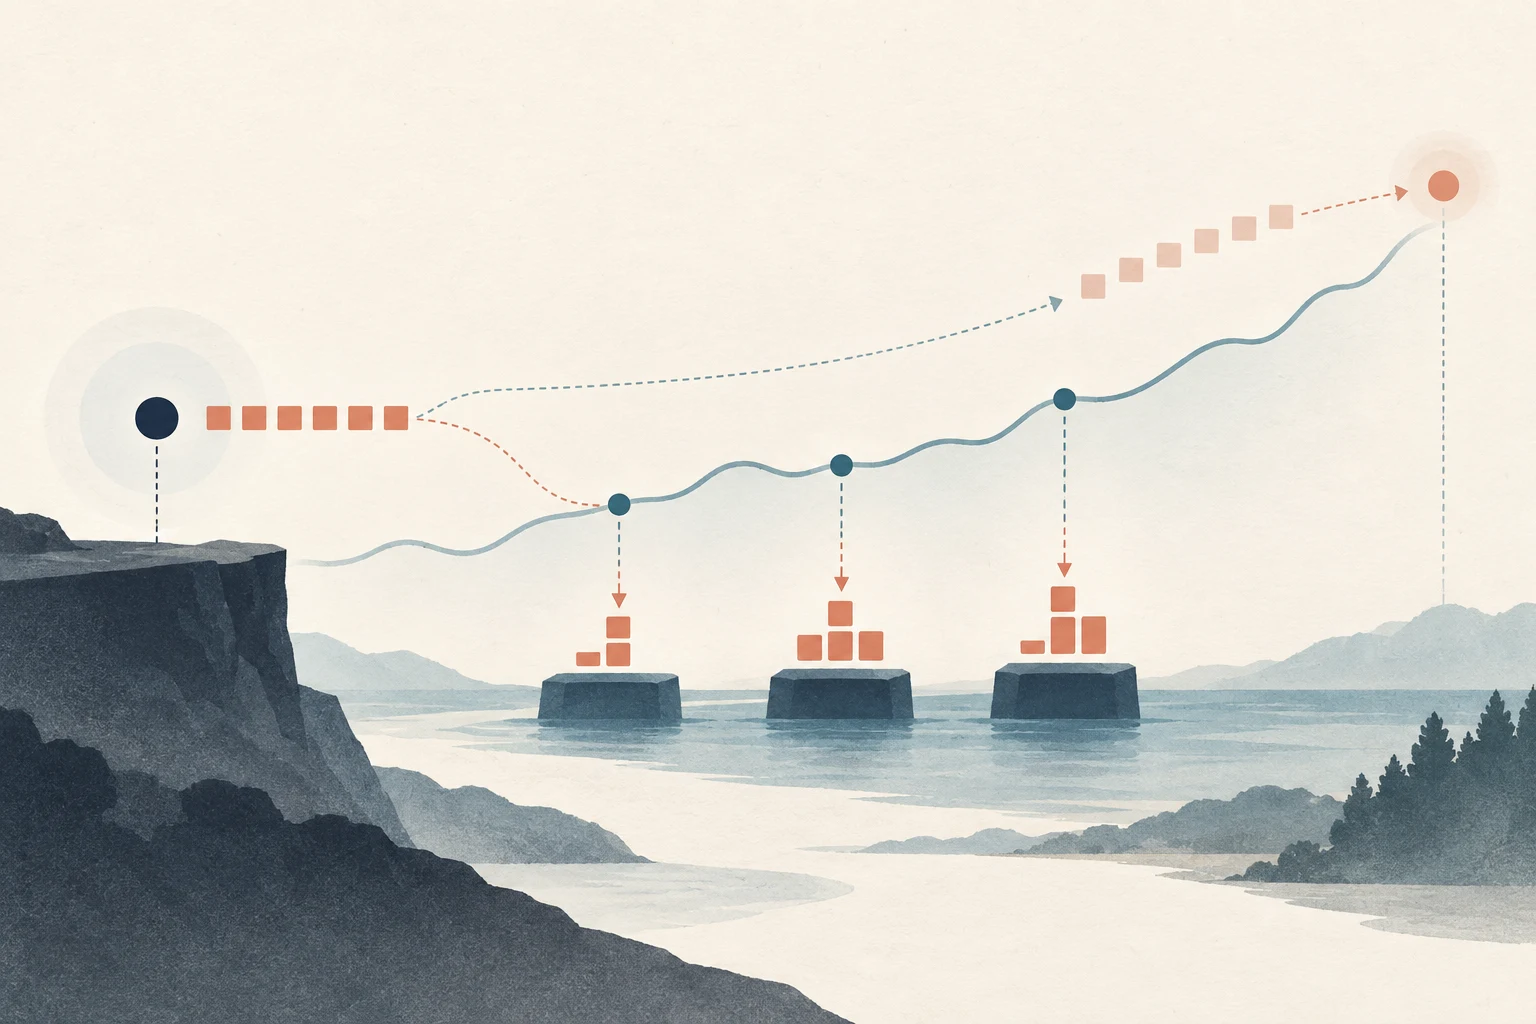
आंशिक buy में fills के अलावा भी लागत हो सकती है
मान लें portfolio manager midprice $50.00 पर 1,000 शेयर खरीदने का निर्णय लेता है। Execution के लिए order पहुँचने पर midpoint $50.10 है। 600 शेयर volume-weighted average $50.13 पर fill होते हैं; 400 unfilled रहते हैं और पहले से तय end price $50.25 पर आँके जाते हैं। स्पष्ट fees $18 मानें।
निर्णय से arrival तक की चाल delay cost 1,000 × ($50.10 − $50.00) = $100 देती है। Arrival की तुलना में executed shares की लागत 600 × ($50.13 − $50.10) = $18 है। इस valuation convention के अनुसार शेष shares की अवसर लागत 400 × ($50.25 − $50.10) = $60 है। $18 fees जोड़ने पर कुल shortfall $196 है।
Direct calculation भी यही देता है: fills की लागत 600 × ($50.13 − $50.00) = $78; unfilled shares की लागत 400 × ($50.25 − $50.00) = $100; और $18 fees के साथ कुल $196। Decision price पर target notional $50,000 है, इसलिए target notional के basis points 196 ÷ 50,000 × 10,000 = 39.2 हैं। Denominator मायने रखता है: केवल filled notional से भाग देने पर दर अलग होगी।
Unfilled मात्रा के लिए उचित बेंचमार्क चुनें
Opportunity cost उस इच्छित मात्रा का marked estimate है जो निष्पादित नहीं हुई। Analyst को decision-price benchmark, end price और horizon, तथा यह बताना चाहिए कि शेष में से कितना यथार्थ रूप से fill हो सकता था। उपलब्ध liquidity में 1,000 shares का target अवास्तविक था, तो बाद के price move को पूरे unfilled remainder पर लगाना छूटी हुई opportunity को बढ़ा-चढ़ाकर दिखा सकता है। CFA Institute Research Foundation का Transaction Cost Measurement and Management बताता है कि वास्तव में fill हो सकने वाली मात्रा का अनुमान और बाद के valuation price से पैदा noise क्यों महत्वपूर्ण हैं।
Trading mandate से मेल खाता end time चुनें: order cancellation, तय session close या कोई अन्य दर्ज horizon। उसके बाद का price move चुपचाप शामिल न करें। Portfolio manager ने thesis या exposure बदलने के कारण order cancel किया हो तो कारण दर्ज करें और नया निर्णय पुराने order को पूरा न कर पाने से अलग रखें। जो limit order वास्तविकता में marketable ही नहीं था, उसका न भरना अपने-आप broker की विफलता नहीं है।
Slippage, effective spread और VWAP सीमित सवालों के जवाब देते हैं
Slippage के लिए कई reference prices इस्तेमाल होते हैं। कोई platform order भेजने के समय की quote से fill की तुलना करता है; कोई arrival midpoint या decision price लेता है। Benchmark, buy/sell convention और यह कि आँकड़ा केवल fills पर है या नहीं, साफ बताएं। Fill-only माप उन shares को नहीं देख सकता जिन्हें खरीदा या बेचा ही नहीं गया।
Effective spread किसी trade की तुलना पास के midpoint से करता है और liquidity लेने की तत्काल कीमत समझने में उपयोगी है। पर इसमें अपने-आप order से पहले की delay, बड़े order का पूरा path, commissions और remainder की opportunity cost नहीं आती। VWAP चुने गए interval के market volume-weighted average से fills की तुलना करता है। यह बताता है कि उस window में market के औसत के मुकाबले execution कैसा था, न कि मूल investment decision price से इच्छित portfolio कितना लागू हुआ। CFA Institute की trading-cost reading implementation shortfall को total-cost measure बताती है और अन्य execution benchmarks की सीमाएँ समझाती है।
हर मामले में एक ही श्रेष्ठ benchmark नहीं होता। Mandate market volume के साथ चलना हो तो VWAP उपयुक्त हो सकता है; निवेश निर्णय और बने portfolio के अंतर के लिए decision-price shortfall अधिक सीधा है। कई benchmarks साथ दिखाएँ तो उनके अर्थ अलग रखें और overlapping cost को दो बार न जोड़ें।
Shortfall broker की skill का शुद्ध अनुमान नहीं है
मापा गया अंतर order से असंबंधित market-wide move, security के मूल्य में बदलाव, spread पार करने, अस्थायी व स्थायी price impact, delay और unfilled opportunity को जोड़ सकता है। निर्णय के बाद बाज़ार ऊपर गया हो तो buy order का positive shortfall ऊँचा दिख सकता है, भले arrival quote के मुकाबले fills अच्छे हों। अनुकूल price move के बाद fees और spread चुकाने पर भी shortfall शून्य या नकारात्मक हो सकता है।
इसीलिए एक order का परिणाम noisy है और outcome देखने से पहले terminal price तय करनी चाहिए। Transaction-cost research बताता है कि अनेक orders पर औसत लेने से एकल अनुमान की noise कम उपयोगी रह जाती है, और data में कौन से fills एक ही parent order के हैं यह सुरक्षित रखना चाहिए। Parent-order link न हो तो कई child orders में बाँटे गए एक बड़े order का संयुक्त price impact छूट सकता है। कम reported number अकेले बेहतर skill, कम causal market impact या बेहतर broker साबित नहीं करता।
समान निर्णयों पर execution तरीकों की तुलना करें
Market order, limit order या execution algorithm की तुलना में investment decision और target को समान रखें। वही security, side, target size, decision price, arrival-price convention, valuation horizon और fee treatment लगाएँ। सामान्य volume के अनुपात में order size, volatility, urgency, दिन का समय और liquidity जैसे execution difficulty बदलने वाले कारकों के अनुसार समूह बनाएँ। वरना आसान orders पाने वाला algorithm अपनी execution quality से अलग कारणों से बेहतर दिख सकता है।
Execution विकल्प लागत और order पूरा न होने के जोखिम के बीच संतुलन हैं। अधिक urgency चलती market के सामने exposure time और अपेक्षित opportunity cost कम कर सकती है, पर spread या impact अधिक हो सकता है। धैर्य वाला limit order executed shares का price सुधार सकता है, पर अधिक मात्रा unfilled छोड़ सकता है। मकसद केवल execution-cost पंक्ति घटाना नहीं; trade के कारण और प्रतीक्षा की लागत के संदर्भ में total shortfall देखना है। ऐतिहासिक परिणाम उन्हीं मामलों का वर्णन हैं, और यह गारंटी नहीं कि अलग route या algorithm वही fills देता।
Parent decision को उसके हर child order से जोड़ें। यदि 1,000-share decision को 20 slices में बाँटा, तो हर slice पर decision-price clock फिर शुरू करने से पूरी मात्रा के इंतज़ार के दौरान हुआ move छिप सकता है। लेकिन नई जानकारी के बाद portfolio manager ने desired exposure बदला हो, तो केवल side समान होने पर अतिरिक्त shares मूल parent में न जोड़ें। नया decision, उसका price और समय दर्ज करें। Orders के समूह का सार निकालते समय पहले dollar shortfall और paper notional जोड़ें, फिर ratio बताएं; order-level basis points का unweighted average छोटे order को बड़े order जितना प्रभाव दे सकता है।
गणना को दोबारा करने लायक रखें
उपयोगी transaction-cost record में decision timestamp और midpoint, order submission timestamp और arrival midpoint, side, target quantity, हर fill और fee, canceled या unfilled remainder, realistically fill होने की धारणा, valuation price और time तथा basis-point denominator शामिल हों। Futures, options या perpetual contracts में सही contract multiplier से price move बदलें और चुने हुए horizon में exchange fees, commissions, funding तथा अन्य cash flow अलग दिखाएँ।
अलग मुद्राओं वाले orders जोड़ते समय cost और notional बदलने के लिए एक ही exchange-rate convention और timestamp रखें। डॉलर की लागत को स्थानीय मुद्रा के denominator से तुलना करना अर्थहीन है। Futures और options में decision तथा fill दोनों prices पर एक ही contract multiplier लगाएँ। जमा margin collateral है, execution fee नहीं। Perpetual funding holding-period cash flow है, fill price नहीं; इसे अलग रिपोर्ट करें या व्यापक total-cost measure में शामिल करने का कारण बताएं। इन मदों को मिलाने से मिलती-जुलती execution reports की तुलना अर्थहीन हो सकती है।
Order amend होने पर मूल decision price रखें; target बदले तो नया parent decision दर्ज करें। समान execution conditions वाले orders के averages की तुलना करें और केवल mean नहीं, distribution भी दिखाएँ। संबंधित विषय: futures bid-ask spread और slippage, futures display quantity और iceberg orders, और financial-model overfitting। Implementation shortfall निवेश निर्णय के execution को मापने का तरीका है, trading सलाह या strategy profitability का सबूत नहीं।
आम सवाल
Q1क्या implementation shortfall और slippage एक ही हैं?
नहीं। Slippage अक्सर fill की तुलना चुनी हुई quote या benchmark से करता है। Implementation shortfall में delay, unfilled quantity और explicit fees भी हो सकती हैं। दोनों के लिए benchmark और समयावधि बतानी चाहिए।
Q2Unfilled order के लिए कौन-सा price लें?
Price और horizon पहले चुनें, जैसे order के अंतिम session का close। यह भी अनुमानित करें कि remainder का कितना हिस्सा वास्तविक रूप से fill हो सकता था। बाद का mark यह साबित नहीं करता कि order वहाँ execute हो सकता था।
Q3क्या कम implementation shortfall का अर्थ execution algorithm बेहतर है?
सिर्फ इससे नहीं। समान decision, size, liquidity, urgency, market conditions और fee treatment वाले orders तुलना करें। Shortfall में algorithm से न हुए market moves भी शामिल हो सकते हैं; एक order causal skill साबित नहीं करता।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
Implementation shortfall में unfilled मात्रा क्या जोड़ती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें