

Ornstein–Uhlenbeck हाफ-लाइफ़: ट्रेडिंग में माध्य की ओर वापसी
जानें कि Ornstein–Uhlenbeck मॉडल माध्य-वापसी की हाफ-लाइफ़ को कैसे परिभाषित करता है, असतत AR(1) से इसकी गणना कैसे करें, और यह ट्रेड की अवधि का पूर्वानुमान क्यों नहीं है।
इस गाइड मेंहाफ-लाइफ़ अपेक्षित विचलन के क्षय का सार देती है
संक्षिप्त सारांश
Ornstein–Uhlenbeck (OU) मॉडल बताता है कि किसी चर का सशर्त अपेक्षित मान लंबे समय के औसत की ओर कैसे लौटता है। हाफ-लाइफ़ वह समय है जिसमें उस औसत से अपेक्षित दूरी आधी हो जाती है। यह अनुमानित गतिशीलता का सार है; इससे यह पता नहीं चलता कि शोर वाला वास्तविक पथ ट्रेड के निकास स्तर को कब पार करेगा या स्प्रेड का व्यवहार आगे भी वैसा ही रहेगा या नहीं।
हाफ-लाइफ़ अपेक्षित विचलन के क्षय का सार देती है
मान लें कि कोई स्प्रेड अपने अनुमानित दीर्घकालिक औसत से ऊपर है। माध्य-वापसी मॉडल के अनुसार, समय के साथ स्प्रेड का अपेक्षित मान उस औसत की ओर बढ़ता है। हाफ-लाइफ़ एक सीमित प्रश्न का उत्तर देती है: फिट किए गए मॉडल में अपेक्षित विचलन आधा होने में कितना समय लगेगा? यदि शुरुआती विचलन 100 बेसिस पॉइंट है, तो चार-अवधि की हाफ-लाइफ़ का अर्थ है कि चार अवधियों बाद मॉडल का सशर्त अपेक्षित विचलन लगभग 50 बेसिस पॉइंट होगा।
यह कथन कई संभावित पथों पर औसत की गई अपेक्षा के बारे में है। वास्तविक स्प्रेड पहले और बढ़ सकता है, जल्दी औसत को पार कर सकता है, या उससे बहुत देर तक दूर रह सकता है। हाफ-लाइफ़ अवलोकन की इकाई पर भी निर्भर करती है: दैनिक डेटा से निकला मान दिनों में और प्रति घंटा डेटा से निकला मान घंटों में होता है। नमूना-अंतराल और गति का अनुमान लगाने वाला मॉडल हमेशा बताएं।
सतत-समय OU समीकरण से हाफ-लाइफ़ का सूत्र मिलता है
एक-कारक OU प्रक्रिया को इस तरह लिखा जा सकता है:
\[ dX_t = \kappa(\mu-X_t)\,dt + \sigma\,dW_t, \]
जहाँ \(\mu\) दीर्घकालिक औसत, \(\kappa>0\) माध्य-वापसी की गति, \(\sigma\) तात्कालिक यादृच्छिक उतार-चढ़ाव का पैमाना, और \(W_t\) ब्राउनियन गति है। ड्रिफ्ट \(\mu\) की ओर होता है: औसत से ऊपर होने पर इसकी सशर्त दिशा नीचे और नीचे होने पर ऊपर होती है।
सशर्त अपेक्षित विचलन इस तरह घटता है:
\[ \mathbb{E}[X_{t+\tau}-\mu\mid X_t] = e^{-\kappa\tau}(X_t-\mu). \]
क्षय गुणक को आधा रखने के लिए \(e^{-\kappa h}=1/2\) रखें और बीता हुआ समय हल करें:
\[ h_{1/2}=\frac{\ln 2}{\kappa}. \]
हाफ-लाइफ़ के सूत्र में \(\sigma\) शामिल नहीं है। अस्थिरता बताती है कि अलग-अलग पथ सशर्त अपेक्षा के आसपास कितनी दूर तक जा सकते हैं, जबकि इस मॉडल में \(\kappa\) अपेक्षित क्षय की गति तय करता है। Brownian motion पर Uhlenbeck और Ornstein का विश्लेषण इस शास्त्रीय स्टोकेस्टिक प्रक्रिया की नींव देता है; बाद में Vasicek ने अल्पकालिक ब्याज दर के मॉडल में OU-प्रकार की प्रक्रिया अपनाई।
खास शर्तों में असतत AR(1) से वही क्षय मिलता है
यदि अवलोकनों के बीच समान \(\Delta\) अंतर है, तो OU प्रक्रिया का सटीक नमूना-रूप यह है:
\[ X_{t+\Delta}-\mu = \phi(X_t-\mu)+\eta_{t+\Delta}, \qquad \phi=e^{-\kappa\Delta}. \]
स्केलर OU मॉडल में \(\kappa>0\) होने पर \(0<\phi<1\)। अवलोकनों की संख्या में असतत हाफ-लाइफ़ है:
\[ h_{1/2}=\frac{\ln(1/2)}{\ln(\phi)}, \]
और बीते समय में बदलने के लिए इस मान को \(\Delta\) से गुणा करें। यदि अनुमानित AR(1) गुणांक शून्य या ऋणात्मक हो, अथवा एक या उससे अधिक हो, तो यह सरल धनात्मक-गति वाला OU रूपांतरण लागू नहीं होता। OU व्याख्या थोपने के बजाय किसी अन्य गतिशील मॉडल पर विचार करें।
परिवर्तन-रूप \(\Delta X_t=a+bX_{t-1}+\epsilon_t\) से भी यही पैरामीटर अनुमानित किए जा सकते हैं। स्थिर AR(1) के लिए यदि \(0<1+b<1\), तो \(\phi=1+b\), \(\kappa=-\ln(\phi)/\Delta\) रखें; \(b\ne0\) होने पर निहित दीर्घकालिक औसत \(-a/b\) है। रूपांतरण में नमूना-अंतराल बनाए रखें; दैनिक से साप्ताहिक डेटा पर जाने से गुणांक का समय-पैमाना बदल जाता है।
समय की इकाई \(\Delta\) से तय होती है। दैनिक इक्विटी श्रृंखला में एक अवलोकन कदम आम तौर पर एक ट्रेडिंग सत्र होता है, 24 कैलेंडर घंटे नहीं। इसलिए सप्ताहांत या बाज़ार की छुट्टी पार करने वाली चार-अवलोकन की हाफ-लाइफ़ को अपने-आप चार कैलेंडर दिन न कहें। इवेंट या वॉल्यूम के आधार पर सैंपल किए गए असमान अवधि वाले बार में समान-अंतराल का रूपांतरण लागू न भी हो। एसेट, सैंपलिंग शेड्यूल और बताई गई इकाई—अवलोकन, ट्रेडिंग सत्र या बीता हुआ समय—स्पष्ट करें।
काल्पनिक उदाहरण से संख्या का अर्थ समझें
मान लें कि समान अंतराल वाले दैनिक स्प्रेड मॉडल से \(\phi=0.84\) का अनुमान मिला। यह समझाने के लिए काल्पनिक मान है, कोई लाइव अनुमान नहीं। प्रति दिन माध्य-वापसी की गति \(\kappa=-\ln(0.84)\approx0.1744\) है, इसलिए:
\[ h_{1/2}=\frac{\ln(0.5)}{\ln(0.84)}\approx3.98\text{ ट्रेडिंग दिन}. \]
चार दिन बाद अपेक्षित अंतर शुरुआती आकार का \(0.84^4\approx0.498\) होगा। यदि शुरुआती विचलन 100 बेसिस पॉइंट है, तो चार अवलोकनों बाद मॉडल का निहित सशर्त अपेक्षित मान लगभग 49.8 बेसिस पॉइंट है; इसमें अनुमान की अनिश्चितता या प्रक्रिया में बदलाव शामिल नहीं हैं।
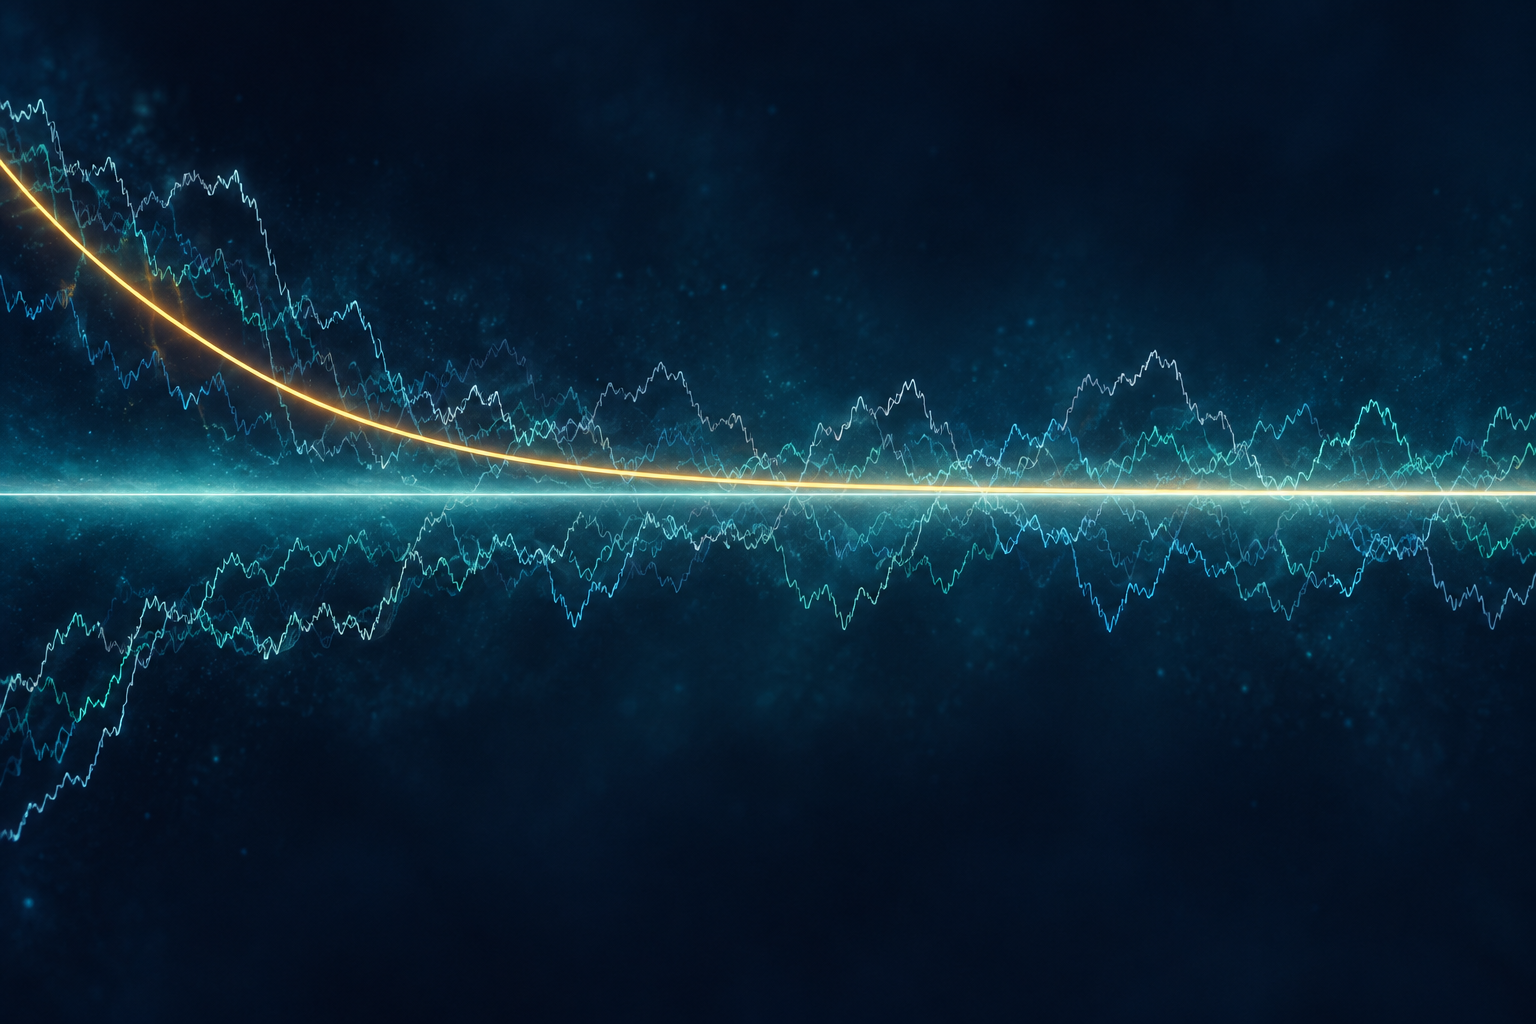
नीचे की आकृति सहजता से घटते सशर्त औसत को उन नमूना-पथों से अलग दिखाती है जो उसके आसपास शोर के साथ उतार-चढ़ाव करते रहते हैं। यह वैचारिक चित्र है, कीमतों का इतिहास या यह दावा नहीं कि हर स्प्रेड मॉडल किए गए औसत का पालन करता है।
अनुमान के चुनाव तय करते हैं कि हाफ-लाइफ़ किसका वर्णन करती है
पहले \(X_t\) को परिभाषित करें। कॉइंटीग्रेटिंग रेसिडुअल, कीमतों का अंतर, लॉग-कीमत स्प्रेड, अस्थिरता-समायोजित संकेत और यील्ड स्प्रेड अलग-अलग श्रृंखलाएँ हैं; उनकी इकाइयाँ और गतिशीलताएँ भी अलग हैं। कॉइंटीग्रेशन अपने अनुमान के तहत किसी स्थिर रैखिक संयोजन का समर्थन कर सकता है, लेकिन इससे यह साबित नहीं होता कि रेसिडुअल स्थिर-पैरामीटर वाली OU प्रक्रिया है।
अनुमान से पहले सैंपलिंग आवृत्ति, गठन-विंडो, औसत का विनिर्देशन और लैग संरचना चुनें। साधारण AR(1) सीरियल सहसंबंध, बदलती अस्थिरता, उछाल, इंट्राडे बाज़ार माइक्रोस्ट्रक्चर या रेजीम बदलाव छिपा सकता है। रेसिडुअल का व्यवहार और पैरामीटर की स्थिरता जाँचें; यदि अनुमान किसी खास नमूने पर निर्भर है तो बताएं। अल्पकालिक ब्याज दरों पर Chan, Karolyi, Longstaff और Sanders की अनुभवजन्य तुलना बताती है कि परिचित माध्य-वापसी रूप के लिए भी साक्ष्य कमज़ोर और मॉडल पर निर्भर हो सकता है।
ट्रेडिंग स्प्रेड के पैरामीटर हर गठन-तिथि पर उपलब्ध डेटा से ही अनुमानित करें। भविष्य के अवलोकनों से स्प्रेड या उसका औसत फिर से निकालना look-ahead bias पैदा करता है। यदि संबंध को समय के साथ फिर से कैलिब्रेट करते हैं, तो अपडेट शेड्यूल बताएं और पूरी प्रक्रिया को बाद के डेटा पर परखें; फिट किए गए गुणांक को ज्ञात स्थिरांक न मानें।
अनिश्चितता के कारण छोटी हाफ-लाइफ़ जितनी सटीक दिखती है, उतनी हो नहीं सकती
\(\phi\) से हाफ-लाइफ़ में रूपांतरण गैर-रैखिक है। जब \(\phi\) नीचे से 1 के पास आता है, तो \(\ln(\phi)\) शून्य के पास पहुँचता है और निहित हाफ-लाइफ़ तेज़ी से बढ़ती है। इसलिए गुणांक में छोटा बदलाव भी बताई गई अवधि को बहुत बदल सकता है। उदाहरण के लिए, काल्पनिक \(\phi=0.80\), 0.84 और 0.88 से क्रमशः लगभग 3.11, 3.98 और 5.42 अवलोकनों की हाफ-लाइफ़ मिलती है।
अनुमानक और नमूने के अनुकूल अनुमान-पद्धति से गति या रूपांतरित हाफ-लाइफ़ की अनिश्चितता बताएं। यदि \(\phi\) का विश्वास-अंतराल 1 तक पहुँचता या उसे पार करता है, तो वह अंतराल सीमित, धनात्मक स्थिर OU हाफ-लाइफ़ का समर्थन न करे। केवल बिंदु-अनुमान न दें; बहुत-सी श्रृंखलाओं में सबसे तेज़ दिखने वाली वापसी चुनने पर चयन को भी ध्यान में रखें। यूनिट रूट के पास अनुमान की त्रुटि एक हाफ-लाइफ़ संख्या की दिखावटी सटीकता से अधिक हो सकती है।
मान लें कि सैंपल किए गए गुणांक \(\phi\) का काल्पनिक 95% अंतराल \([0.78,0.92]\) है। स्थिर OU सीमा के भीतर, \(\phi\) बढ़ने पर रूपांतरित हाफ-लाइफ़ भी बढ़ती है; इसलिए यह अंतराल लगभग 2.79–8.31 अवलोकनों की हाफ-लाइफ़ देता है, जबकि बिंदु-अनुमान 0.84 से 3.98 मिलता है। यह केवल समझाने का उदाहरण है, अनुभवजन्य परिणाम नहीं। यदि गुणांक का अंतराल 1 को छूता है, तो हाफ-लाइफ़ की ऊपरी सीमा असीमित हो सकती है; 1 या उससे बड़े मान इस स्थिर रूपांतरण के बाहर हैं। सीमित अंतराल बनाने के लिए उन मानों को काटकर न हटाएँ। अनिश्चितता की विधि में सीरियल निर्भरता और अनुमानित स्प्रेड निर्माण की अनिश्चितता भी शामिल हो; कई पेयर या विंडो में खोज करने पर चयन चरण का हिसाब रखें।
हाफ-लाइफ़ किसी स्तर को पार करने का समय या होल्डिंग अवधि नहीं है
हाफ-लाइफ़ विचलन के सशर्त अपेक्षित आकार को ट्रैक करती है। पहली-पहुँच का समय पूछता है कि यादृच्छिक पथ पहली बार कब किसी स्तर—जैसे अनुमानित औसत या निकास सीमा—तक पहुँचता है। पहली-पहुँच का वितरण ड्रिफ्ट और अस्थिरता दोनों पर निर्भर करता है और काफी फैला हो सकता है। William Bertram के इष्टतम सांख्यिकीय आर्बिट्राज विश्लेषण में ट्रेड की अवधि और रिटर्न का अध्ययन पहली-पहुँच गणनाओं से किया गया है; यह घातीय हाफ-लाइफ़ से अलग चीज़ है।
ट्रेडिंग सिस्टम को स्पष्ट एंट्री और एक्ज़िट नियम, पोज़िशन आकार, जोखिम सीमा और संबंध टूटने पर प्रतिक्रिया की ज़रूरत होती है। लौटने से पहले स्प्रेड औसत से और दूर जा सकता है या संबंधित अवधि में लौटे ही नहीं। अपेक्षित क्षय की गणना स्टॉप स्तर, स्टॉप से पहले लाभ लक्ष्य तक पहुँचने की संभावना, या लागत के बाद रिटर्न नहीं बताती।
ट्रेडिंग में उपयोग के लिए स्थिर स्प्रेड और यथार्थवादी लागत चाहिए
पेयर ट्रेड में आम तौर पर किसी एक एसेट के बजाय बनाए गए स्प्रेड को मॉडल किया जाता है। हेज अनुपात, मुद्रा, कॉर्पोरेट कार्रवाई समायोजन, वित्तपोषण, उधार लेने की उपलब्धता और रीबैलेंस नीति वास्तविक पोज़िशन को प्रभावित करते हैं। समय-क्रम वाले सत्यापन-विंडो में जाँचें कि दीर्घकालिक संबंध अब भी उचित है; फिट की गई तेज़ हाफ-लाइफ़ संरचनात्मक टूटन को ठीक नहीं कर सकती।
बिड–आस्क स्प्रेड, बाज़ार प्रभाव, शुल्क, फंडिंग या उधार की लागत और दोनों लेग निष्पादित करने में लगने वाला समय शामिल करें। ये लागतें वास्तविक पथ पर लगती हैं, सिर्फ अपेक्षित हाफ-लाइफ़ के दौरान नहीं। कई पेयर, लुकबैक विंडो और सैंपलिंग आवृत्तियों में खोजने से संयोगवश छोटी मिली अवधि अधिक भरोसेमंद दिख सकती है। ब्याज-दर मॉडलों पर Chan और सहलेखकों के अनुभवजन्य नतीजे याद दिलाते हैं कि परिचित माध्य-वापसी रूप किसी खास डेटा में मज़बूत साक्ष्य की गारंटी नहीं देता।
OU ढाँचा स्प्रेड की अपेक्षित गतिशीलता के बारे में परिकल्पना व्यवस्थित कर सकता है। ट्रेडिंग नियम काम करता है या नहीं, यह स्थिरता, अनिश्चितता, निष्पादन और नमूने से बाहर के नतीजों पर निर्भर अलग अनुभवजन्य प्रश्न है।
हर अनुमान के साथ मॉडल और समय की इकाइयाँ बताएं
श्रृंखला की परिभाषा, कीमत या रिटर्न का तरीका, सैंपलिंग अंतराल, नमूना-विंडो, अनुमानित औसत, गति पैरामीटर, अस्थिरता पैरामीटर और यह बताएं कि OU समीकरण सतत-समय में निर्दिष्ट है या असतत AR मॉडल से निकाला गया है। गुणांक और उसकी अनिश्चितता दें, हाफ-लाइफ़ में रूपांतरण समझाएँ और उचित वैकल्पिक विंडो या सैंपलिंग अंतराल के प्रति संवेदनशीलता दिखाएँ।
ट्रेडिंग उपयोग में स्प्रेड बनाने की विधि, पैरामीटर अपडेट, हर निर्णय के समय उपलब्ध जानकारी, लेन-देन लागत और अभिसरण न होने की स्थिति का प्रबंधन भी बताएं। हाफ-लाइफ़ को अपेक्षित क्षय के मॉडल-निहित सार के रूप में, अनिश्चितता और इकाइयों के साथ प्रस्तुत करें। अकेले इसे एंट्री, एक्ज़िट या लाभप्रदता का दावा न बनाएं।
Uhlenbeck और Ornstein का 1930 का Brownian-motion लेख आधारभूत माध्य-वापसी स्टोकेस्टिक प्रक्रिया विकसित करता है। Vasicek का टर्म-स्ट्रक्चर मॉडल90016-2) अल्पकालिक ब्याज दर के लिए OU-प्रकार की प्रक्रिया अपनाता है। Chan, Karolyi, Longstaff और Sanders सतत-समय के अल्पकालिक ब्याज-दर विनिर्देशों की तुलना करते हैं और बताते हैं कि साक्ष्य व फिट मॉडल के चुनाव पर निर्भर करते हैं। Bertram पहली-पहुँच समय पर आधारित इष्टतम सांख्यिकीय आर्बिट्राज के परिणाम निकालते हैं, जिससे स्पष्ट होता है कि ट्रेड अवधि अलग मात्रा है। संबंधित गाइड में पेयर ट्रेडिंग में कॉइंटीग्रेशन और सहसंबंध, वित्त में यूनिट रूट और माध्य-वापसी, और Engle–Granger कॉइंटीग्रेशन टेस्ट शामिल हैं।
आम सवाल
Q1क्या चार दिन की हाफ-लाइफ़ का अर्थ चार दिन की ट्रेडिंग अवधि है?
नहीं। यह मॉडल के सशर्त अपेक्षित विचलन के क्षय का समय है। वास्तविक निकास समय अस्थिरता, सीमाओं और ट्रेडिंग नियम पर निर्भर करता है।
Q2क्या कॉइंटीग्रेशन का अर्थ है कि स्प्रेड OU प्रक्रिया का पालन करता है?
नहीं। कॉइंटीग्रेशन निर्दिष्ट मान्यताओं के तहत रैखिक संयोजन की स्थिरता से संबंधित है। OU गतिशीलता एक विशिष्ट सतत-समय माध्य-वापसी मॉडल है, जिसकी अलग से जाँच करनी चाहिए।
Q3यदि मेरा AR(1) गुणांक एक या उससे बड़ा है, तो क्या करें?
सरल स्थिर OU रूपांतरण वहाँ सीमित धनात्मक हाफ-लाइफ़ नहीं देता। गैर-स्थिर अनुमान पर सूत्र थोपने के बजाय मॉडल और अनिश्चितता पर फिर से विचार करें।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
OU हाफ-लाइफ़ क्या बताती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
विस्तृत गाइड पढ़ेंMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
विस्तृत गाइड पढ़ेंएट द मनीवह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ें