

म्युनिसिपल बॉन्ड बीमा क्या कवर करता है: दायरा, बीमाकर्ता का क्रेडिट और कीमत का जोखिम
जानें कि अमेरिकी म्युनिसिपल बॉन्ड बीमा किन निर्धारित भुगतानों को कवर कर सकता है, नए निर्गम और द्वितीयक-बाजार बीमा में क्या अंतर है, और जारीकर्ता, बीमाकर्ता तथा पुनर्विक्रय मूल्य के जोखिमों को अलग-अलग क्यों देखना चाहिए।
इस गाइड मेंबीमा भुगतान का द्वितीय स्रोत है
संक्षिप्त सारांश
म्यूनिसिपल बॉन्ड बीमा अनुबंध में तय भुगतानों के लिए एक अतिरिक्त भुगतान स्रोत है। मुख्य देनदार भुगतान न करे तो यह कवर किए गए मूलधन या ब्याज में मदद कर सकता है, लेकिन बीमाकर्ता की भुगतान क्षमता, बॉन्ड की पुनर्विक्रय कीमत या पॉलिसी से बाहर के जोखिम की गारंटी नहीं देता।
बीमा भुगतान का द्वितीय स्रोत है
अमेरिकी म्युनिसिपल बॉन्ड में बीमा किसी तीसरे पक्ष के बीमाकर्ता के साथ ऐसा अनुबंध है जो कवर किए गए मूलधन और ब्याज के लिए दूसरा भुगतान स्रोत जोड़ सकता है। जारीकर्ता या conduit संरचना का उधारकर्ता मूल ऋण के लिए जिम्मेदार रहता है; बीमाकर्ता पॉलिसी की शर्तों के भीतर अलग वादा करता है। MSRB बॉन्ड बीमा को प्राथमिक भुगतान प्रतिज्ञा को सहारा देने वाला क्रेडिट-वर्धन बताता है। MSRB का भुगतान-स्रोत संबंधी विवरण देखें।
बीमा से नगर सरकार सभी देनदारियों की गारंटर नहीं बनती और बॉन्ड का बाजार मूल्य तय नहीं हो जाता। कानूनी रूप से भुगतान कौन करेगा, कौन-से नकदी प्रवाह कवर हैं और दावा कैसे होगा—ये बातें निर्गम दस्तावेजों और पॉलिसी से तय होती हैं।
MSRB की पुनर्भुगतान स्रोत मार्गदर्शिका क्रेडिट एन्हांसमेंट को द्वितीयक स्रोत मानती है। 2009 की MSRB–FINRA संयुक्त निवेशक सूचना बीमाकर्ता की वित्तीय मजबूती और बॉन्ड जोखिम पर भी चर्चा करती है।
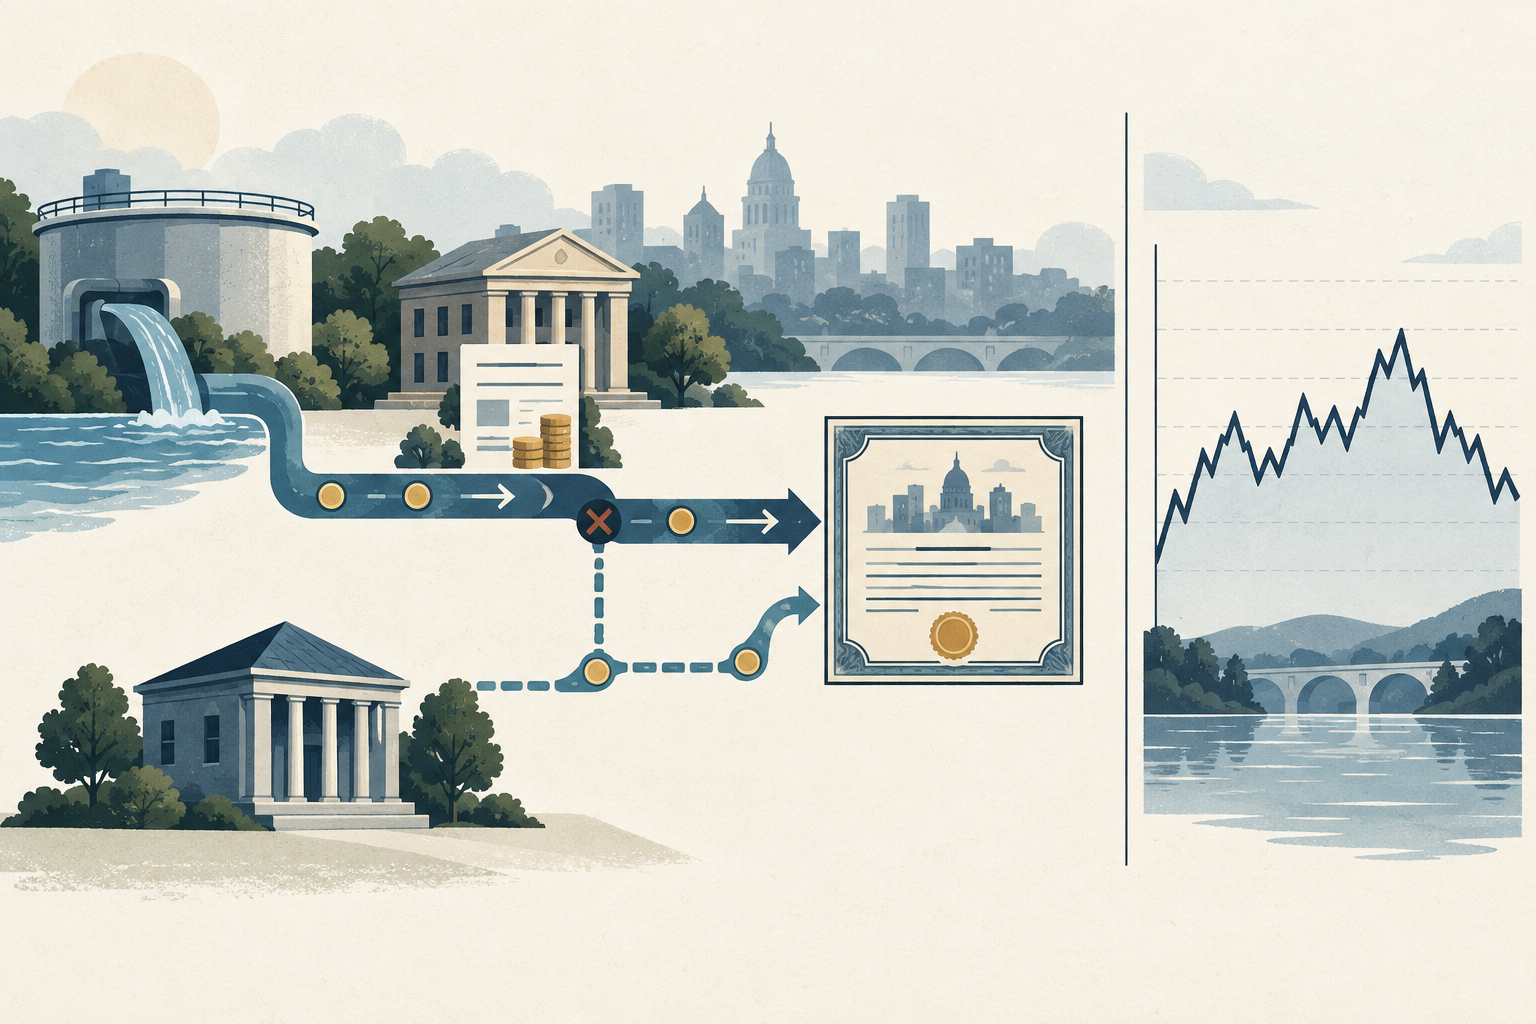
निर्धारित भुगतान छूटने पर धन का रास्ता देखें
मान लें कि बॉन्ड का अंकित मूल्य 10 मिलियन डॉलर, वार्षिक कूपन 4% और ब्याज भुगतान हर छह महीने पर है। एक निर्धारित ब्याज भुगतान 10,000,000 × 0.04 ÷ 2 = 200,000 डॉलर होगा। यदि जारीकर्ता नियत तारीख पर भुगतान न करे और पॉलिसी उस ब्याज को कवर करती हो, तो बीमाकर्ता नोटिस, प्रमाण और समय-सीमा की शर्तों के अनुसार कवर राशि दे सकता है। यह केवल काल्पनिक भुगतान का हिसाब है, वास्तविक दावे के समय का अनुमान नहीं।
बीमाकर्ता का भुगतान जारीकर्ता का ऋण समाप्त नहीं करता और न यह अपने-आप बॉन्ड खरीदने का अर्थ है। पॉलिसी बता सकती है कि चूक की सूचना कौन देगा, कौन-से दस्तावेज चाहिए, भुगतान किसे मिलेगा और भुगतान के बाद कौन-से अधिकार स्थानांतरित होंगे। इसलिए “बीमित” का अर्थ बिना प्रक्रिया के तुरंत नकदी मिलना नहीं है।
नए निर्गम और द्वितीयक बीमा अलग समय पर शुरू होते हैं
नए निर्गम का बीमा आम तौर पर बॉन्ड की पहली बिक्री के समय तय होता है और उसका प्रीमियम जारीकर्ता की वित्तपोषण लागत में आता है। द्वितीयक बीमा निर्गम के बाद पात्र बॉन्ड के लिए लिया जाता है और अक्सर बची हुई अवधि को कवर करता है। SEC में दाखिल एक फंड दस्तावेज इन दोनों प्रकारों को अलग करता है और द्वितीयक बीमा का उदाहरण देता है। यह एक खास खुलासे का उदाहरण है, सभी पॉलिसियों का मानक नहीं।
जाँचें कि कौन-से CUSIP और परिपक्वताएँ कवर हैं, कवरेज कब शुरू हुआ, प्रीमियम किसने दिया और पुनर्विक्रय के बाद सुरक्षा बॉन्ड के साथ रहती है या नहीं। एक सीरीज़ की सभी परिपक्वताओं को एक जैसा न मानें। द्वितीयक बीमा में प्रीमियम की तुलना बची अवधि और कवर भुगतान से करें।
केवल लेबल नहीं, पॉलिसी पढ़ें
ट्रेडिंग स्क्रीन पर “insured” लिखा होना कवरेज का दायरा नहीं बताता। आधिकारिक ऑफर दस्तावेज के साथ लगी पॉलिसी में कवर बॉन्ड और परिपक्वताएँ, निर्धारित मूलधन और ब्याज, भुगतान तिथियाँ, नोटिस और दस्तावेज, तथा दावा प्रक्रिया देखें। कॉल, sinking fund भुगतान, मूलधन की समयपूर्व देयता, tender अधिकार और भुगतान एजेंट की त्रुटियों पर लागू शर्तें भी पढ़ें।
EMMA पर उपलब्ध BAM बीमित बॉन्ड का ऑफर दस्तावेज एक उदाहरण देता है जिसमें कुछ निर्धारित भुगतान पॉलिसी की शर्तों के अनुसार कवर हैं, पर बाजार मूल्य या तरलता की गारंटी नहीं है। यह केवल उस निर्गम का उदाहरण है। दूसरी पॉलिसी में भुगतान और अपवाद अलग हो सकते हैं।
बीमाकर्ता और जारीकर्ता के क्रेडिट को अलग रखें
बीमित बॉन्ड की एक रेटिंग बीमाकर्ता की ताकत को दर्शा सकती है और एक अंतर्निहित रेटिंग जारीकर्ता या देनदार को बीमा के बिना देख सकती है। हर निर्गम में दोनों रेटिंग नहीं होतीं। केवल बीमित रेटिंग देखने से नगर सरकार का वित्त वास्तविकता से मजबूत लग सकता है, यदि रेटिंग मुख्यतः बीमाकर्ता पर निर्भर हो। MSRB बताता है कि कुछ बीमित बॉन्ड में बीमाकर्ता और जारीकर्ता/देनदार की अंतर्निहित रेटिंग अलग होती हैं।
हर रेटिंग में देखें कि किसका आकलन है, तारीख क्या है और दायरा क्या है। बीमाकर्ता की मौजूदा वित्तीय स्थिति और बीमा के बिना जारीकर्ता की भुगतान क्षमता भी जाँचें। निर्गम के दिन की रेटिंग आज की स्थिति की पुष्टि नहीं करती। बॉन्ड की अवधि के दौरान बीमाकर्ता की ताकत बदल सकती है।
कीमत और तरलता अलग जोखिम बने रहते हैं
निर्धारित भुगतान का बीमा परिपक्वता से पहले बिक्री मूल्य को स्थिर नहीं करता। ब्याज दरें, कारोबार की आवृत्ति, जारीकर्ता और बीमाकर्ता का क्रेडिट, कॉल शर्तें और बाजार की मांग बिक्री मूल्य को बदल सकते हैं। कम कारोबार वाले म्युनिसिपल बॉन्ड में जरूरत के दिन अपेक्षित कीमत पर खरीदार न मिले। MSRB का द्वितीयक बाजार विवरण बताता है कि दरें, क्रेडिट गुणवत्ता और बाजार दशाएँ प्राप्त कीमत को प्रभावित करती हैं।
बीमा सममूल्य पर बेचने का अधिकार, तुरंत खरीदार का वादा या हर नुकसान की सुरक्षा नहीं है। बीमाकर्ता की रेटिंग घटने से कीमत पर असर हो सकता है, भले कुछ भुगतान कवर रहें; यदि उसकी भुगतान क्षमता कमजोर हो तो क्रेडिट समर्थन का मूल्य भी घट सकता है। नियत भुगतान मिलने के जोखिम को बिक्री मूल्य और तरलता के जोखिम से अलग रखें।
MSRB की द्वितीयक-बाज़ार मार्गदर्शिका बताती है कि भाव और लेनदेन मूल्य बाज़ार की स्थितियों से प्रभावित होते हैं। 2024 में SEC में दाखिल एक फंड प्रॉस्पेक्टस केवल खुलासे का उदाहरण है, सार्वभौमिक पॉलिसी नहीं।
EMMA पर ठीक उसी निर्गम की जाँच करें
पहले सटीक CUSIP और परिपक्वता पहचानें, फिर EMMA पर आधिकारिक ऑफर दस्तावेज, पॉलिसी, नियमित खुलासे और महत्वपूर्ण घटना सूचनाएँ खोजें। बीमाकर्ता का कानूनी नाम, अनुबंध के पक्ष, कवर परिपक्वताएँ और भुगतान, सूचना देने की समय-सीमा तथा अपवाद जाँचें। किसी समूह का ब्रांड नाम वही कानूनी इकाई नहीं भी हो सकता है जो दावे का भुगतान करती है।
इसके बाद बीमित और अंतर्निहित रेटिंग, उनकी तारीखें और जारीकर्ता व बीमाकर्ता की ताजा जानकारी मिलाएँ। निर्गम के बाद दोनों की भुगतान क्षमता बदल सकती है। एक सीरीज़ में कई CUSIP हों तो हर कोड जाँचें; सबकी कवरेज समान मानकर न चलें।
दस्तावेज़ के उदाहरण के रूप में, BAM-बीमित एक बॉन्ड इश्यू का EMMA आधिकारिक विवरण देखें। इसकी पॉलिसी की भाषा उसी इश्यू पर लागू है, इसे अन्य बॉन्ड पर सामान्य रूप से लागू न मानें।
जारीकर्ता की लागत और निवेशक का जोखिम अलग रखें
जारीकर्ता के लिए सवाल यह है कि संभावित ब्याज-बचत प्रीमियम और अन्य खर्चों से अधिक है या नहीं। केवल उदाहरण के लिए मानें कि 10 मिलियन डॉलर के निर्गम पर 75,000 डॉलर प्रीमियम है और कूपन काल्पनिक रूप से 0.15 प्रतिशत अंक घटता है। मूलधन स्थिर रहे तो सकल वार्षिक बचत 10,000,000 × 0.0015 = 15,000 डॉलर होगी; सरल वसूली अवधि 75,000 ÷ 15,000 = पाँच वर्ष है।
इस हिसाब में वर्तमान मूल्य, मूलधन का घटता शेष, समयपूर्व कॉल या पुनर्वित्त, शुल्क और प्रीमियम भुगतान की तारीख शामिल नहीं है। यह जारीकर्ता की काल्पनिक वित्त लागत है, निवेशक का रिटर्न या बीमा के लाभ का प्रमाण नहीं। खरीदार को कीमत, worst-case redemption yield, कॉल शर्तें, कर, तरलता, अंतर्निहित क्रेडिट और बीमाकर्ता क्रेडिट साथ में देखने चाहिए। आगे GO और राजस्व बॉन्ड, म्युनिसिपल बॉन्ड का टैक्स-समतुल्य यील्ड और YTC व YTW पढ़ें।
आम सवाल
Q1क्या म्युनिसिपल बॉन्ड बीमा बाजार मूल्य की गारंटी देता है?
नहीं। पॉलिसी कुछ नियत भुगतान कवर कर सकती है, लेकिन दरें, क्रेडिट, कॉल और ट्रेडिंग स्थितियाँ मूल्य व तरलता बदलती हैं।
Q2क्या ऊँची बीमित रेटिंग का मतलब है कि जारीकर्ता आर्थिक रूप से मजबूत है?
जरूरी नहीं। रेटिंग बीमाकर्ता की ताकत दिखा सकती है। अंतर्निहित रेटिंग और जारीकर्ता या देनदार की वित्तीय स्थिति भी देखें।
Q3क्या सभी बीमित म्युनिसिपल बॉन्ड का कवरेज समान है?
नहीं। कवर बॉन्ड, परिपक्वता, भुगतान, नोटिस, दावे और अपवाद हर पॉलिसी और निर्गम दस्तावेज में तय होते हैं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
बीमित म्युनिसिपल बॉन्ड में सबसे पहले क्या जाँचना चाहिए?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें