

व्यक्तिगत बॉन्ड बनाम बॉन्ड फंड: नकदी प्रवाह, परिपक्वता और जोखिम
जानें कि व्यक्तिगत बॉन्ड और बॉन्ड फंड में क्या स्वामित्व मिलता है और नकदी भुगतान, परिपक्वता, विविधीकरण, जोखिम और लागत कैसे अलग हैं।
इस गाइड मेंआपके स्वामित्व का स्वरूप अलग है
संक्षिप्त सारांश
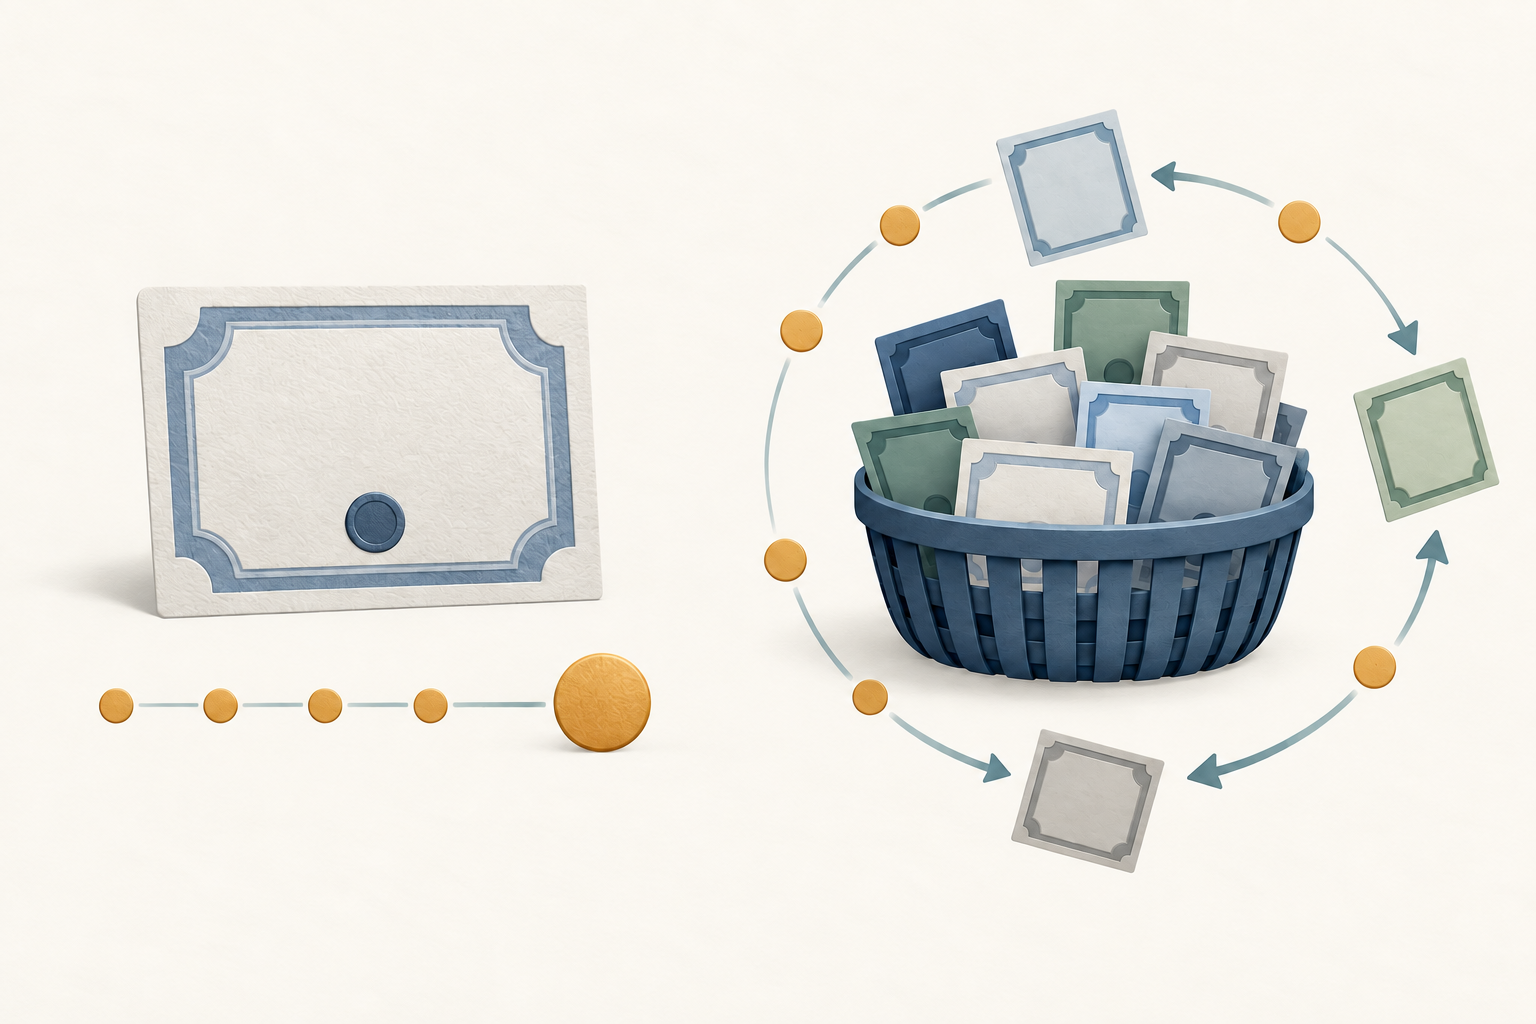
व्यक्तिगत बॉन्ड एक जारीकर्ता के प्रति ऋण दावा है, जिसमें भुगतान की शर्तें और आम तौर पर परिपक्वता तारीख तय होती है। बॉन्ड फंड की इकाई एक पोर्टफोलियो में हिस्सेदारी देती है; यह आपकी चुनी तारीख पर किसी खास बॉन्ड का अंकित मूल्य लौटाने का वादा नहीं है। उदाहरण अमेरिकी बॉन्ड और फंड की प्रथाओं पर आधारित हैं। देश के अनुसार उत्पाद, कर और निवेशक सुरक्षा बदलती है। आंकड़े काल्पनिक हैं, पूर्वानुमान या निवेश सलाह नहीं।
आपके स्वामित्व का स्वरूप अलग है
व्यक्तिगत बॉन्ड खरीदने पर आप जारीकर्ता सरकार, नगरपालिका या कंपनी को बॉन्ड की शर्तों पर पैसा उधार देते हैं। दस्तावेज में अंकित मूल्य, कूपन, परिपक्वता और जल्दी भुगतान की शर्तें होती हैं। यदि जारीकर्ता भुगतान करता है और बॉन्ड को समय से पहले नहीं बुलाता, तो परिपक्वता पर अंकित मूल्य देय होता है। यह अनुबंध का दावा है, जारीकर्ता की भुगतान क्षमता की गारंटी नहीं।
बॉन्ड फंड खरीदने पर आप फंड द्वारा जारी इकाइयाँ लेते हैं। फंड अपने उद्देश्य के अनुसार बॉन्ड और अन्य अनुमत संपत्तियाँ रखता है। इकाई फंड की संपत्ति में आनुपातिक आर्थिक हिस्सा है, किसी एक बॉन्ड के कूपन या मूलधन पर सीधा दावा नहीं। फंड ब्याज पा सकता है, बॉन्ड बेच सकता है या परिपक्वता पर मूलधन प्राप्त कर सकता है। FINRA अपनी बॉन्ड जानकारी में यह अंतर बताता है। फंड म्यूचुअल फंड, ETF या क्लोज्ड-एंड फंड हो सकता है; वास्तविक जोखिम प्रॉस्पेक्टस और होल्डिंग्स से समझें।
नकदी प्रवाह और परिपक्वता के रास्ते अलग हैं
स्थिर ब्याज वाला बॉन्ड आम तौर पर तय तारीखों पर कूपन देता है और जारीकर्ता की क्षमता तथा समयपूर्व भुगतान की शर्तों के अधीन परिपक्वता पर अंकित मूल्य लौटाता है। 10,000 डॉलर अंकित मूल्य पर 4% वार्षिक कूपन का अर्थ 400 डॉलर सालाना है; कई अमेरिकी बॉन्ड छह-छह महीने में 200 डॉलर देते हैं। कूपन अंकित मूल्य पर आधारित है। निवेशक का वास्तविक प्रतिफल खरीद मूल्य, भुगतान समय, कॉल की शर्त और कूपन के पुनर्निवेश पर भी निर्भर करता है।
पारंपरिक बॉन्ड फंड में हर निवेशक की एक साझा परिपक्वता तारीख नहीं होती। पोर्टफोलियो के बॉन्ड अलग-अलग समय पर परिपक्व होते हैं, बेचे जाते हैं या उद्देश्य के अनुसार बदले जाते हैं। वितरण होल्डिंग्स, नकदी प्रवाह, खर्च और नीति से बदल सकता है। वितरण प्रतिफल अनुबंधित कूपन या कुल रिटर्न का वादा नहीं है।
टार्गेट-मैच्योरिटी ETF किसी वर्ष के आसपास बंद होने की योजना बना सकता है, पर अंतिम भुगतान शेष शुद्ध परिसंपत्तियों और शर्तों पर निर्भर करता है। वह खरीद मूल्य या अंकित रकम की गारंटी नहीं देता। देखें बॉन्ड ETF परिपक्वता और टार्गेट-मैच्योरिटी ETF।
विविधीकरण और सीधा चुनाव अलग लाभ हैं
फंड कई जारीकर्ताओं और बॉन्ड में निवेश बाँट सकता है, जिससे किसी एक जारीकर्ता की समस्या का असर घटे। वास्तविक विविधीकरण उद्देश्य और होल्डिंग्स पर निर्भर है। हाई-यील्ड, एक सेक्टर या देश वाला फंड केंद्रित रह सकता है; कई बॉन्ड एक ही आर्थिक झटके से प्रभावित हो सकते हैं। फंड क्रेडिट, ब्याज-दर, तरलता या महँगाई का जोखिम खत्म नहीं करता।
व्यक्तिगत बॉन्ड में जारीकर्ता, भुगतान प्राथमिकता, कूपन संरचना और परिपक्वता आप चुनते हैं। इससे अनुबंधित भुगतान को भविष्य के खर्च से मिलाना आसान हो सकता है। लेकिन क्रेडिट दस्तावेज, कॉल की शर्त, मूल्य, तरलता और जारीकर्ता में एकाग्रता आपको जाँचनी होती है। व्यापक विविधीकरण के लिए अधिक पूँजी या कई खरीद की जरूरत हो सकती है।
ट्रेडिंग मूल्य और तरलता भी अलग हैं
व्यक्तिगत बॉन्ड का बाजार मूल्य परिपक्वता से पहले बदल सकता है। जल्दी बेचने पर बाजार यील्ड, क्रेडिट, तरलता और शर्तों के कारण अंकित मूल्य से अधिक या कम मिल सकता है। SEC बताता है कि परिपक्वता से पहले बिक्री में रकम अंकित मूल्य से अलग हो सकती है और कमीशन या ब्रोकर का मार्कडाउन लग सकता है। पूछें कि कीमत में मार्कअप, कमीशन और जमा ब्याज शामिल हैं या नहीं।
बॉन्ड ETF दिन में एक्सचेंज पर ट्रेड होता है। बाजार मूल्य नेट एसेट वैल्यू (NAV) से अलग हो सकता है और खरीद-बिक्री का अंतर लागत है। ओपन-एंड म्यूचुअल फंड आम तौर पर रोज़ एक बार तय NAV पर खरीदा या भुनाया जाता है। FINRA की ETF गाइड और म्यूचुअल फंड गाइड यह समझाती हैं।
ट्रेडिंग की सुविधा तरलता की गारंटी नहीं है। ETF आसानी से ट्रेड हो सकता है जबकि उसके अंदर कुछ बॉन्ड कम ट्रेड होते हों। तनाव के समय स्प्रेड और NAV से प्रीमियम या डिस्काउंट बढ़ सकता है। तय परिपक्वता वाला बॉन्ड भी पहले बेचने पर महँगा पड़ सकता है।
दोनों कई कारणों से मूल्य खो सकते हैं
बाजार यील्ड बढ़ने पर पुराने स्थिर कूपन बॉन्ड की कीमत आम तौर पर गिरती है, क्योंकि नए बॉन्ड की तुलना में उनका भुगतान कम आकर्षक हो जाता है। इससे फंड NAV गिर सकता है; ETF का ट्रेड मूल्य NAV से अलग भी हो सकता है। असर ड्यूरेशन, परिपक्वता, यील्ड कर्व और क्रेडिट स्प्रेड पर निर्भर करता है। बॉन्ड ETF ड्यूरेशन संवेदनशीलता का अनुमान है, सटीक रिटर्न का पूर्वानुमान नहीं।
क्रेडिट जोखिम दोनों में है। व्यक्तिगत बॉन्ड एक जारीकर्ता और दावे की प्राथमिकता पर केंद्रित होता है; फंड अपने लक्ष्य के अनुसार जोखिम बाँटता या केंद्रित करता है। कॉल योग्य बॉन्ड जल्दी चुकाए जा सकते हैं, और मॉर्गेज-बैक्ड सिक्योरिटीज़ का मूलधन अपेक्षा से पहले या बाद में लौट सकता है। महँगाई स्थिर भुगतानों की क्रयशक्ति घटाती है; कूपन और लौटे मूलधन को अलग दर पर फिर निवेश करना पड़ सकता है।
परिपक्वता तक रखने से अंकित मूल्य से कम पर बेचने से बचा जा सकता है, पर डिफॉल्ट, जल्दी भुगतान, महँगाई और पुनर्निवेश जोखिम नहीं मिटते। फंड विविध एक्सपोज़र दे सकता है, लेकिन आपकी तय तारीख पर घाटे की भरपाई नहीं करता। कोई एक रूप अपने आप सुरक्षित नहीं: जारीकर्ता या फंड उद्देश्य, नकदी की जरूरत और मूल्य उतार-चढ़ाव सहने की क्षमता तुलना करें।
कुल लागत और कर भी तुलना करें
सीधी बॉन्ड खरीद में कमीशन या डीलर का मार्कअप/मार्कडाउन कीमत में शामिल हो सकता है। कूपन तारीखों के बीच खरीदने पर खरीदार विक्रेता को अर्जित ब्याज भी दे सकता है। सिर्फ कूपन नहीं, पूरी कीमत और नकदी प्रवाह देखें।
फंड में संचालन खर्च, इकाई वर्ग की फीस और पोर्टफोलियो के अंदर ट्रेड लागत हो सकती है। ETF निवेशक को स्प्रेड और ब्रोकरेज कमीशन भी लग सकते हैं। कम खर्च अनुपात सब लागत नहीं बताता। प्रॉस्पेक्टस और ब्रोकर विवरण पढ़ें।
कर देश, खाते और बॉन्ड या फंड के प्रकार पर निर्भर करते हैं। अमेरिका में ब्याज, पूँजीगत लाभ, नगरपालिका बॉन्ड और फंड वितरण के नियम अलग हो सकते हैं। निवेशक ने इकाई नहीं बेची तब भी फंड आय या वास्तविक लाभ वितरित कर सकता है। सभी म्युनिसिपल फंड वितरण कर-मुक्त मानना सही नहीं। अमेरिकी उदाहरण दूसरे देश का नियम नहीं है।
10,000 डॉलर का काल्पनिक उदाहरण
मान लें कि पाँच साल का बॉन्ड 10,000 डॉलर अंकित मूल्य पर खरीदा गया, वार्षिक कूपन 4% है और भुगतान हर छह महीने होता है। एक भुगतान 10,000 × 0.04 ÷ 2 = 200 डॉलर है। दस भुगतानों का कुल 2,000 डॉलर होगा। यदि जारीकर्ता भुगतान करे और बॉन्ड जल्दी न बुलाया जाए, तो परिपक्वता पर 10,000 डॉलर मूलधन भी मिलता है।
यह अनुबंधित नकदी प्रवाह की गणना है, कुल रिटर्न या गारंटी नहीं। इसमें शुल्क, कर, महँगाई, पुनर्निवेश, डिफॉल्ट और जल्दी भुगतान शामिल नहीं हैं। अंकित मूल्य से ऊपर या नीचे खरीदने पर यील्ड और नतीजा बदलता है। जल्दी बेचने पर कीमत 10,000 डॉलर से अधिक या कम हो सकती है और खर्च भी लग सकते हैं।
फंड में 10,000 डॉलर लगाने पर पाँच साल बाद परिपक्व होने वाला 10,000 डॉलर का दावा नहीं, फंड इकाइयाँ मिलती हैं। बॉन्ड परिपक्व होने, बदले जाने, दोबारा मूल्यांकन और खर्च कटने से वितरण बदल सकता है। पाँच साल बाद बाजार मूल्य शुरुआती निवेश से अधिक या कम हो सकता है। वितरण फिर निवेश करने से इकाइयाँ बढ़ती हैं, चुनी तारीख पर मूलधन लौटने का वादा नहीं बनता।
जिस सवाल का जवाब चाहिए उसी से तुलना करें
पहले तय करें कि किसी निश्चित तारीख पर अनुबंधित भुगतान चाहिए या बदलती आय व कीमत वाला पोर्टफोलियो। व्यक्तिगत बॉन्ड में जारीकर्ता और भुगतान प्राथमिकता देखें; फंड में लक्ष्य, अवधि, ड्यूरेशन, क्रेडिट मिश्रण, एकाग्रता और लागत जाँचें। जल्दी बेचने, कॉल होने, वितरण बदलने और बाजार गिरने की स्थितियाँ सोचें।
एक बॉन्ड की परिपक्वता फंड की औसत परिपक्वता या ड्यूरेशन नहीं है। बॉन्ड लैडर कई अलग-अलग परिपक्वता तारीखें रखती है, जबकि पारंपरिक फंड आम तौर पर होल्डिंग्स बदलता रहता है। देखें लैडर, बारबेल और बुलेट बॉन्ड रणनीति और SEC यील्ड, वितरण यील्ड व यील्ड-टू-मैच्योरिटी।
अच्छी तुलना बताती है कि भुगतान, विविधीकरण, बाजार मूल्य, खर्च, कर और दस्तावेज आपकी जरूरत से मेल खाते हैं या नहीं। यह किसी एक रूप को सबके लिए बेहतर नहीं कहती। निर्णय से पहले इश्यू दस्तावेज या प्रॉस्पेक्टस, मौजूदा होल्डिंग्स और नवीनतम रिपोर्ट पढ़ें।
आम सवाल
Q1क्या बॉन्ड फंड मेरी मूल रकम किसी तय तारीख पर लौटाता है?
आमतौर पर नहीं। पारंपरिक फंड इकाई की व्यक्तिगत परिपक्वता तारीख या खरीद मूल्य लौटाने की गारंटी नहीं होती। लक्ष्य-मियाद फंड बंद होने की योजना बना सकता है, लेकिन अंतिम वितरण शेष परिसंपत्तियों और शर्तों पर निर्भर है।
Q2व्यक्तिगत बॉन्ड को परिपक्वता तक रखने पर क्या मूल्य जोखिम अनदेखा कर सकते हैं?
नहीं। आप बीच के बाजार मूल्य पर बेचने से बच सकते हैं, लेकिन जारीकर्ता डिफॉल्ट कर सकता है, कॉल योग्य बॉन्ड जल्दी चुकाया जा सकता है और महँगाई या पुनर्निवेश दर नकदी प्रवाह का मूल्य बदलती है। पहले बेचने की जरूरत भी हो सकती है।
Q3क्या व्यक्तिगत बॉन्ड फंड से सुरक्षित हैं?
सिर्फ श्रेणी से नहीं। एक बॉन्ड एक जारीकर्ता पर केंद्रित हो सकता है और फंड अपने उद्देश्य के अनुसार विविध या केंद्रित हो सकता है। होल्डिंग्स, क्रेडिट, अवधि, ड्यूरेशन, तरलता और खर्च तुलना करें।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
बॉन्ड फंड की इकाई खरीदने पर निवेशक के पास क्या होता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें