

क्या बॉन्ड ETF की मैच्योरिटी होती है? पारंपरिक और टार्गेट-मैच्योरिटी ETF
जानें कि होल्डिंग्स के मैच्योर होने पर भी अधिकांश बॉन्ड ETF क्यों चलते रहते हैं, टार्गेट-मैच्योरिटी ETF नकदी में कैसे बदलते और शुद्ध संपत्ति बाँटते हैं, और लक्ष्य-वर्ष मूलधन की गारंटी क्यों नहीं है।
इस गाइड मेंक्या बॉन्ड ETF की मैच्योरिटी तारीख होती है?
संक्षिप्त सारांश
किसी बॉन्ड की अनुबंधित मैच्योरिटी तारीख हो सकती है। पोर्टफोलियो के बॉन्ड मैच्योर होने से ETF का शेयर आम तौर पर मैच्योर नहीं होता। अधिकांश बॉन्ड ETF होल्डिंग्स को बदलकर या समायोजित करके लगातार एक्सपोज़र बनाए रखते हैं। कुछ टार्गेट-मैच्योरिटी ETF तय वर्ष में कारोबार समेटने, मैच्योरिटी से मिली रकम को नकदी या नकदी-समान साधनों में रखने और बची शुद्ध संपत्ति बाँटने के लिए बनाए जाते हैं। लक्ष्य-वर्ष फंड के नियोजित जीवनचक्र को बताता है, शुरुआती निवेश लौटाने का वादा नहीं। यह मार्गदर्शिका अमेरिका में सूचीबद्ध बॉन्ड ETF पर केंद्रित है; वास्तविक तारीखें और शर्तें हर फंड के प्रॉस्पेक्टस में होती हैं।
क्या बॉन्ड ETF की मैच्योरिटी तारीख होती है?
आम तौर पर फंड के बॉन्ड की मैच्योरिटी तारीख होती है, ETF शेयर की नहीं। FINRA की ETF जानकारी के अनुसार अधिकांश बॉन्ड ETF लगातार निवेश एक्सपोज़र देते हैं, जबकि कुछ पोर्टफोलियो किसी खास मैच्योरिटी वर्ष को लक्ष्य बनाते हैं। बॉन्ड की देय तारीख और फंड बंद होने की नियोजित तारीख अलग हैं।
सीधे खरीदे गए बॉन्ड में जारीकर्ता अनुबंध के अनुसार भुगतान करने का वादा करता है। यदि वह भुगतान करता है, तो मैच्योरिटी पर आखिरी ब्याज और अंकित मूल्य देता है। उससे पहले बेचने पर उस समय का सेकेंडरी-मार्केट भाव मिलता है, जो देय रकम से कम या अधिक हो सकता है; देखें FINRA की बॉन्ड जानकारी।
ETF निवेशक फंड के शेयर रखते हैं, हर बॉन्ड के मूलधन पर सीधा दावा नहीं। कोई होल्डिंग मैच्योर होने पर नकदी फंड में जाती है। इसके बाद क्या होगा, यह ETF की रणनीति और दस्तावेजों पर निर्भर करता है।
पारंपरिक बॉन्ड ETF में बॉन्ड मैच्योर होने पर क्या होता है?
पारंपरिक बॉन्ड ETF आम तौर पर पोर्टफोलियो के किसी एक बॉन्ड की मैच्योरिटी पर बंद होने के बजाय निवेश एक्सपोज़र जारी रखने का लक्ष्य रखता है। मैच्योरिटी, बिक्री, कूपन या कॉल से मिली नकदी से फंड दूसरे बॉन्ड खरीद सकता है या इंडेक्स/मैंडेट के अनुसार पोर्टफोलियो बदल सकता है। मैच्योरिटी प्रोफाइल समय के साथ बदलती है, लेकिन अलग से बंद या पुनर्गठित न होने तक ETF शेयर जारी रहता है।
इसलिए बॉन्ड ETF की औसत मैच्योरिटी वह तारीख नहीं है जिस दिन हर शेयरधारक को मूलधन वापस मिलता है। पोर्टफोलियो में अलग-अलग भुगतान समय वाले अनेक बॉन्ड हो सकते हैं और होल्डिंग्स बदल सकती हैं। FINRA बताता है कि अधिकांश बॉन्ड ETF लगातार एक्सपोज़र देते हैं, जबकि कुछ किसी निश्चित मैच्योरिटी वर्ष पर केंद्रित होते हैं।
पारंपरिक बॉन्ड फंड में निवेशक का परिणाम वितरण और शेयर के बाजार मूल्य में बदलाव से आता है। बॉन्ड मैच्योर होने से फंड को नकदी मिल सकती है, पर हर शेयरधारक को खरीद मूल्य का आनुपातिक भुगतान नहीं होता।
ETF के लिए टार्गेट-मैच्योरिटी का क्या अर्थ है?
टार्गेट-मैच्योरिटी, डिफाइंड-मैच्योरिटी या बुलेट-शैली बॉन्ड ETF ऐसे बॉन्ड के लिए बनाया जाता है जिनकी मैच्योरिटी किसी कैलेंडर वर्ष में हो, और जिसका फंड-स्तर पर नियोजित अंत हो। नाम का वर्ष आम तौर पर लक्षित मैच्योरिटी अवधि बताता है, लेकिन पात्र बॉन्ड, समाप्ति तारीख और वितरण प्रक्रिया हर फंड की अलग होती है। टिकर या वर्ष को अनुबंधित भुगतान तारीख मानने के बजाय प्रॉस्पेक्टस पढ़ें।
इसे रिटायरमेंट के लिए टार्गेट-डेट फंड न समझें। टार्गेट-डेट फंड आम तौर पर रिटायरमेंट अवधि के अनुसार समय के साथ परिसंपत्ति आवंटन बदलता है। Vanguard Target Maturity 2027 Corporate Bond ETF के SEC में दाखिल प्रॉस्पेक्टस में Vanguard अपने डिफाइंड-मैच्योरिटी ETF और टार्गेट-डेट फंड के बीच स्पष्ट अंतर बताता है। दाखिले में लक्ष्य-वर्ष से जुड़े बॉन्ड और तय तारीख के आसपास परिसमापन की योजना है।
अलग-अलग वर्षों को लक्ष्य करने वाले फंड बॉन्ड लैडर की एक-एक सीढ़ी बन सकते हैं। इससे कई बॉन्ड एक एक्सचेंज-ट्रेडेड शेयर में मिलते हैं, लेकिन फंड एक व्यक्तिगत बॉन्ड के बराबर नहीं होता और नाम वाले वर्ष में निश्चित भुगतान की गारंटी नहीं देता।
लक्ष्य-वर्ष पास आने पर क्या होता है?
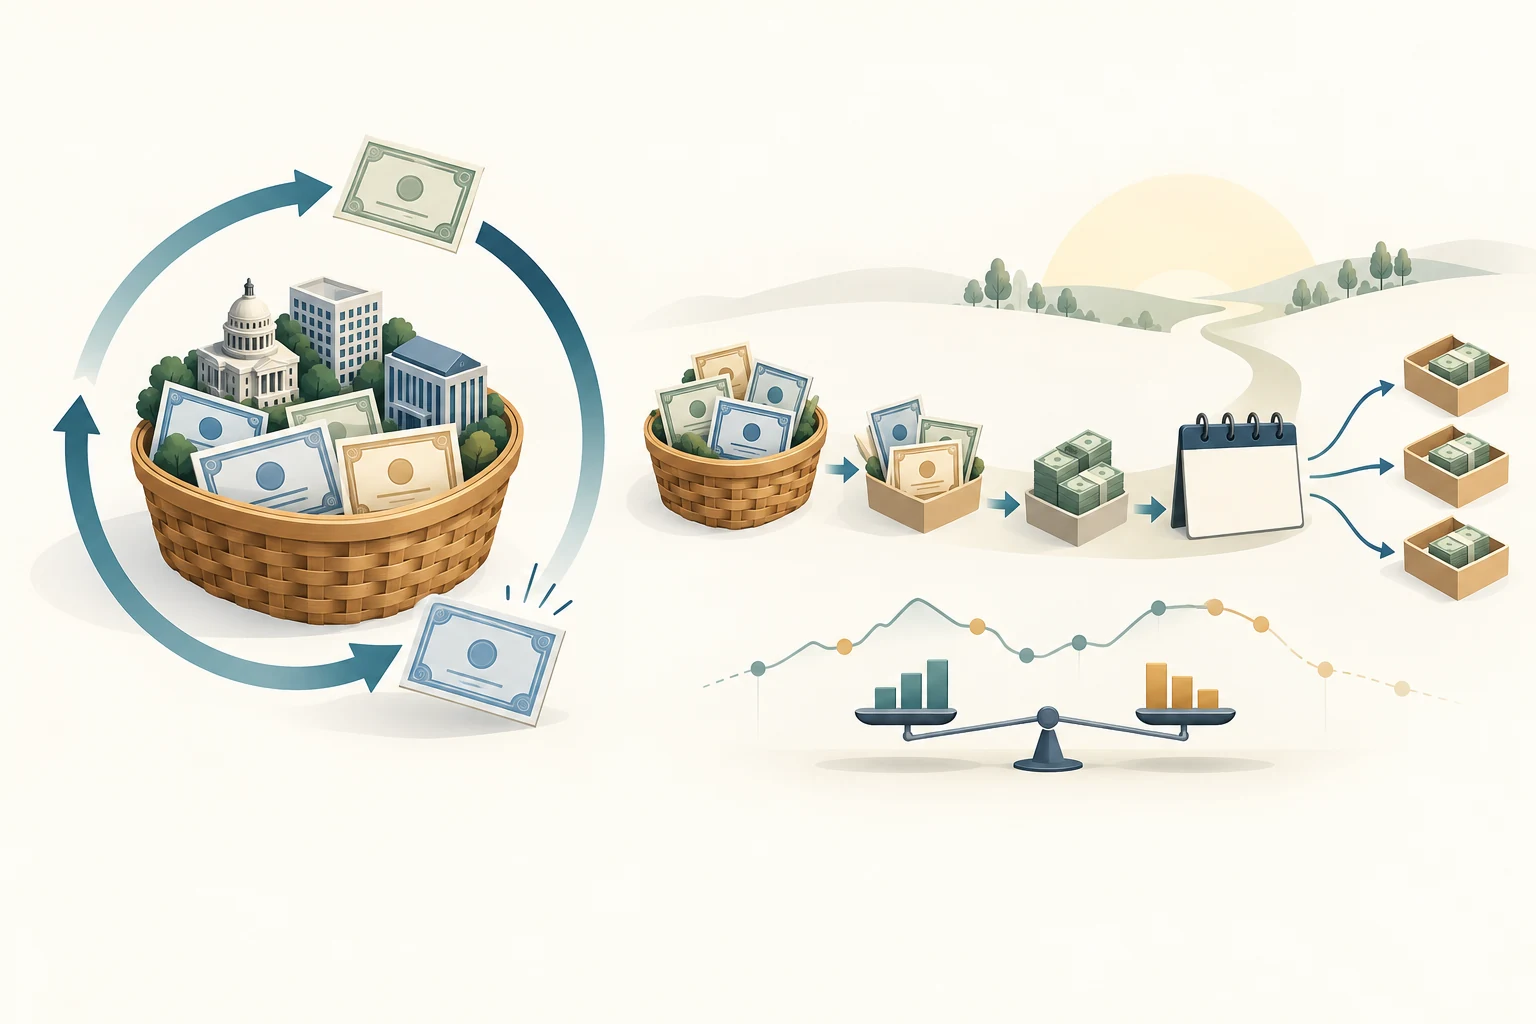
जब पोर्टफोलियो के बॉन्ड मैच्योर होते या कॉल होते हैं, तो फंड बाद में मैच्योर होने वाले नए बॉन्ड खरीदने के बजाय रकम नकदी या नकदी-समान साधनों में रख सकता है। समाप्ति के करीब ब्याज दरों के प्रति संवेदनशीलता कम हो सकती है और नकदी-जैसी होल्डिंग्स आने पर आय बदल सकती है। ये बातें प्रॉस्पेक्टस और फंड के बॉन्ड पर निर्भर करती हैं।
iShares iBonds निवेशक मार्गदर्शिका बताती है कि बॉन्ड मैच्योर होने पर श्रृंखला नकदी और नकदी-समान साधनों में जाती है, फिर डीलिस्ट होकर बची शुद्ध संपत्ति बाँटती है। गाइड के अनुसार अलग उत्पाद के हिसाब से iBonds फंड नाम वाले वर्ष के अक्टूबर या दिसंबर में समाप्त होते हैं। Invesco कहता है कि उसके BulletShares फंड निर्धारित वर्ष के दिसंबर में समाप्त होने के लिए बनाए गए हैं; अंतिम छह महीनों में मैच्योर या कॉल हुए बॉन्ड की रकम नकदी या नकदी-समान साधनों में रखी जा सकती है। ये उत्पाद-विशिष्ट उदाहरण हैं, सार्वभौमिक समय-सारिणी नहीं।
नियोजित समाप्ति और आखिरी ट्रेडिंग दिन, अंतिम NAV, रिकॉर्ड तारीख तथा भुगतान तारीख अलग हो सकती हैं। Vanguard की फाइलिंग बताती है कि नियोजित तारीख पर या उसके आसपास परिसमापन और देनदारियाँ चुकाने के बाद बची शुद्ध संपत्ति का वितरण होगा। सटीक क्रम के लिए मौजूदा प्रॉस्पेक्टस और फंड नोटिस देखें।
क्या अंतिम वितरण मेरा शुरुआती निवेश लौटाता है?
नहीं। फंड समाप्त होने पर अपनी परिसमापन प्रक्रिया के अनुसार बची शुद्ध संपत्ति बाँटता है। रकम खर्चों और देनदारियों के बाद फंड के मूल्य पर निर्भर करती है; यह हर निवेशक के खरीद मूल्य या किसी तय रकम को लौटाने का वादा नहीं। खरीद या बिक्री के समय शेयर का बाजार मूल्य NAV से अलग भी हो सकता है।
SEC में दाखिल Vanguard प्रॉस्पेक्टस कहता है कि निवेश के समय वितरण और परिसमापन रकम का अनुमान नहीं लगाया जा सकता। रकम शुरुआती निवेश से अधिक या कम हो सकती है और इससे कर के लिहाज़ से लाभ या हानि हो सकती है। iShares भी कहता है कि उसके iBonds गारंटीकृत नहीं हैं और तय रकम लौटाने का लक्ष्य नहीं रखते। Invesco के अनुसार BulletShares का वितरण और परिसमापन मूल्य खरीदते समय अनुमानित नहीं है, और निवेशक को शुरुआती रकम से कम या अधिक मिल सकता है।
परिणाम समझने के लिए सभी नकदी प्रवाह गिनें: ETF खरीद मूल्य, मिले वितरण, परिसमापन से प्राप्त रकम, लेनदेन लागत और खाते पर लागू कर। अंतिम भुगतान अपने-आप में कुल रिटर्न नहीं है। फंड शुरुआती NAV से ऊपर या नीचे समाप्त हो सकता है; आपका परिणाम खरीद मूल्य और समय पर भी निर्भर करेगा।
फंड का मूल्य या अंतिम भुगतान किन बातों से बदल सकता है?
टार्गेट-मैच्योरिटी ETF चलते समय बॉन्ड फंड के जोखिम उठाते हैं। ब्याज दरों और जारीकर्ता की भुगतान क्षमता के बारे में बाजार की राय से होल्डिंग्स का मूल्य बदल सकता है। जारीकर्ता डिफॉल्ट कर सकता है; कॉल योग्य बॉन्ड जल्दी चुकाया जा सकता है और मिली रकम को अलग यील्ड पर फिर लगाना पड़ सकता है। फंड को कम तरलता, खर्च, ट्रेडिंग लागत और इंडेक्स-ट्रैकिंग या सैंपलिंग के अंतर का सामना भी हो सकता है। नियोजित समाप्ति तारीख इन जोखिमों को खत्म नहीं करती।
Vanguard की फाइलिंग उसके फंड के ब्याज दर, क्रेडिट, तरलता, कॉल और ट्रैकिंग जोखिम बताती है। वह यह भी कहती है कि ETF शेयर बाजार भाव पर ट्रेड करते हैं जो NAV से ऊपर या नीचे हो सकता है। Invesco की BulletShares जानकारी खर्च, संभावित नुकसान, बदलते वितरण और अनिश्चित परिसमापन रकम का उल्लेख करती है। ये उत्पाद-विशिष्ट खुलासे हैं; जिस ETF पर विचार कर रहे हैं उसके दस्तावेज पढ़ें।
लक्ष्य-वर्ष ETF का मूल्य तय नहीं करता। मैच्योरिटी से पहले बॉन्ड बेचने, जल्दी चुकौती या जमा हुए खर्चों से बची नकदी और शुद्ध संपत्ति बदल सकती है। दर-संवेदनशीलता के लिए देखें बॉन्ड ETF की अवधि और ब्याज दर जोखिम। जिन आय मापों का भुगतान की गारंटी नहीं है, उनके लिए ETF SEC यील्ड, वितरण यील्ड और YTM देखें।
वितरण, कर और ब्रोकर की तारीखें कैसे जुड़ती हैं?
फंड के मासिक या नियमित वितरण बॉन्ड के अंतिम मूलधन भुगतान के समान नहीं हैं। वितरण दर और उसका कर वर्गीकरण बदल सकता है। iShares गाइड और Vanguard फाइलिंग चेतावनी देते हैं कि वितरण और परिसमापन रकम निवेशक के रिटर्न के कर-व्यवहार को प्रभावित कर सकते हैं। कर योग्य लाभ या हानि लागत आधार और खाते के प्रकार पर निर्भर हो सकती है। व्यक्तिगत स्थिति के लिए फंड के अंतिम कर दस्तावेज देखें और योग्य कर सलाहकार से बात करें।
फंड की नियोजित समाप्ति तारीख यह नहीं बताती कि ब्रोकरेज खाते में नकदी कब दिखेगी। नोटिस में आखिरी ट्रेडिंग दिन, मूल्यांकन तारीख, रिकॉर्ड-तारीख वाले शेयरधारक का विवरण और अपेक्षित परिसमापन या वितरण तारीख देखें। ब्रोकर से पूछें कि वह अंतिम रकम कब और कैसे जमा करेगा, और क्या खुला ऑर्डर या कटऑफ के पास खरीदे गए शेयर पात्रता को प्रभावित कर सकते हैं। हर प्लेटफॉर्म एक ही दिन रकम उपलब्ध नहीं कराता।
समाप्ति से पहले बेचने पर आपको शेयरों का एक्सचेंज बाजार भाव मिलता है, जो NAV से अलग हो सकता है और उसमें से लागू ट्रेडिंग लागत घटती है। परिसमापन तक रखने पर भुगतान फंड और ब्रोकर के जरिए आता है, सीधे रखे बॉन्ड के अंकित मूल्य के भुगतान की तरह नहीं। सामान्य ETF बंद होने या विलय के चरणों के लिए देखें ETF बंद होने पर क्या होता है।
क्या टार्गेट-मैच्योरिटी ETF बॉन्ड लैडर की सीढ़ी बन सकते हैं?
उन्हें इस काम के लिए बनाया जा सकता है। बॉन्ड लैडर अलग-अलग वर्षों में मैच्योरिटी बाँटता है, ताकि बॉन्ड या फंड होल्डिंग्स अलग समय पर मैच्योर हों। टार्गेट-मैच्योरिटी ETF कई बॉन्ड एक एक्सचेंज-ट्रेडेड फंड में रखकर नियोजित अंतिम वर्ष देता है; बाद में रकम खर्च की जा सकती है या दूसरी सीढ़ी में लगाई जा सकती है। Invesco BulletShares को बॉन्ड लैडर बनाने का साधन बताता है और iShares अलग लक्ष्य वर्षों वाले iBonds का वर्णन करता है।
समझौता यह है कि अंतिम वितरण बदल सकता है। कई बॉन्ड में विविधीकरण बाजार या क्रेडिट जोखिम नहीं हटाता; खर्च, वितरण, नकदी में बदलाव और परिसमापन रकम भी सीधे बॉन्ड रखने से अलग हैं। ETF लैडर समय-सीमा व्यवस्थित कर सकती है, पर किसी खास दिन किसी निश्चित रकम की गारंटी नहीं देती।
नकदी की जरूरत से लक्ष्य-वर्ष मिलाने से पहले क्या जांचें?
सिर्फ नाम नहीं, मौजूदा प्रॉस्पेक्टस और समाप्ति नोटिस देखें। लक्ष्य-वर्ष, नियोजित समाप्ति, पोर्टफोलियो में पात्र बॉन्ड, कॉल की संभावना, नकदी में बदलाव शुरू होने का समय और अंतिम शुद्ध संपत्ति वितरण की गणना की पुष्टि करें। होल्डिंग्स, NAV, अवधि और यील्ड आंकड़ों की तारीखें जांचें। खर्च अनुपात और अन्य लागत, क्रेडिट गुणवत्ता, यील्ड माप, मौजूदा NAV और बाजार भाव तथा ट्रैकिंग या सैंपलिंग पद्धति की तुलना करें।
फिर अपने विवरण देखें: खरीद मूल्य और लागत आधार, वितरण का कर-व्यवहार, खाते का प्रकार, संभावित कर प्रभाव, आखिरी ट्रेडिंग और रिकॉर्ड तारीख, तथा अंतिम नकदी जमा करने का ब्रोकर का अनुमान। यदि पैसे की जरूरत तय दिन है, तो फंड और ब्रोकर की समय-सारिणी को ध्यान में रखें और रकम अनिश्चित मानें।
सही सवाल सिर्फ बॉन्ड ETF या व्यक्तिगत बॉन्ड नहीं है। तय करें कि आपको बॉन्ड बाजार में लगातार एक्सपोज़र चाहिए या नियोजित अंतिम वर्ष वाला पोर्टफोलियो; फिर खास फंड के नकदी प्रवाह, जोखिम, लागत और दस्तावेजों की तुलना करें। लक्ष्य-वर्ष को शर्तों वाला योजना संकेत समझें, मूलधन या सटीक भुगतान तारीख की गारंटी नहीं।
आम सवाल
Q1क्या बॉन्ड ETF की होल्डिंग्स मैच्योर होने पर मेरा मूलधन लौटता है?
हर ETF निवेशक को सीधे भुगतान के रूप में नहीं। पारंपरिक फंड रकम अपने अंदर प्राप्त करता है और आम तौर पर पोर्टफोलियो चलाता रहता है। टार्गेट-मैच्योरिटी ETF नियोजित समाप्ति पर अंतिम वितरण कर सकता है, पर वह रकम खरीद मूल्य के बराबर होने की गारंटी नहीं।
Q2क्या टार्गेट-मैच्योरिटी ETF और टार्गेट-डेट फंड एक ही हैं?
नहीं। टार्गेट-मैच्योरिटी बॉन्ड ETF किसी वर्ष में मैच्योर होने वाले बॉन्ड और फंड के नियोजित अंत पर आधारित है। टार्गेट-डेट फंड आम तौर पर रिटायरमेंट जैसे लक्ष्य के लिए समय के साथ परिसंपत्ति आवंटन बदलता है। समान नाम वाले उत्पादों के लिए प्रॉस्पेक्टस देखें।
Q3ब्रोकर अंतिम वितरण कब जमा करेगा?
यह फंड के परिसमापन कार्यक्रम और ब्रोकर की प्रक्रिया पर निर्भर करता है। फंड नोटिस में अंतिम ट्रेडिंग, मूल्यांकन, रिकॉर्ड और अपेक्षित वितरण तारीख देखें, फिर अपने ब्रोकर से समय की पुष्टि करें। लक्ष्य-वर्ष नकदी उपलब्ध होने की सटीक तारीख नहीं बताता।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
पारंपरिक बॉन्ड ETF के अंदर कोई बॉन्ड मैच्योर हो तो आम तौर पर क्या होता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें