

घरेलू DSR बनाम DTI: फेड का यह माप क्या बताता है?
फेडरल रिज़र्व के समग्र household debt service ratio और किसी एक उधारकर्ता के debt-to-income (DTI) अनुपात की तुलना करें—अंश, हर, क्रेडिट-ब्यूरो पद्धति और सीमाओं सहित।
इस गाइड मेंफेड का DSR एक समग्र अनुपात है
संक्षिप्त सारांश
फेडरल रिज़र्व का घरेलू debt service ratio (DSR) पूरे अमेरिकी अर्थतंत्र के परिवारों के अनुमानित अनिवार्य ऋण भुगतानों की तुलना कुल disposable personal income से करता है। किसी उधारकर्ता का debt-to-income ratio (DTI) उस व्यक्ति के मासिक ऋण भुगतान को उसकी कुल मासिक आय से तुलना करता है। नाम मिलते-जुलते हैं, लेकिन आबादी, हर और उपयोग अलग हैं।
फेड का DSR एक समग्र अनुपात है
घरेलू debt service ratio यह बताता है कि अमेरिकी अर्थव्यवस्था में परिवारों के निर्धारित ऋण भुगतान, कुल disposable personal income के मुकाबले कितने बड़े हैं। इसे संक्षेप में ऐसे लिख सकते हैं:
घरेलू DSR = परिवारों के अनुमानित अनिवार्य ऋण भुगतान का कुल योग ÷ कुल disposable personal income
यह दो कुल राशियों का व्यापक आर्थिक अनुपात है। यह सभी उधारकर्ताओं के DTI का औसत नहीं, किसी मध्यक परिवार के बजट का हिस्सा नहीं, और न ही यह बताता है कि किसी सामान्य परिवार ने वास्तव में अपनी आय का कितना भाग ऋणदाताओं को चुकाया। फेडरल रिज़र्व कुल DSR के साथ mortgage और consumer-credit घटक भी प्रकाशित करता है। दोनों घटकों में कुल disposable income को ही हर बनाया जाता है, इसलिए rounding से पहले उनके अनुपात जोड़ने पर कुल अनुपात मिलता है। [फेड की household DSR पद्धति]({source:fedHouseholdDebtServiceRatioMethodology}) इस गणना को समझाती है।
यहाँ “service” का अर्थ किसी अवधि में देय भुगतान है, बकाया ऋण-राशि नहीं। इसलिए DSR भुगतान के प्रवाह का माप है। निर्धारित भुगतान बदलने पर, कुल disposable income बदलने पर, या दोनों में बदलाव आने पर अनुपात बदल सकता है। ऋण का बकाया स्तर और उसे चुकाने का बोझ जुड़े हैं, लेकिन दोनों अलग सवालों के जवाब देते हैं।
मौजूदा DSR में क्या शामिल है
फेड की वर्तमान पद्धति mortgage, student loan और auto loan जैसे consumer loan तथा credit line के अनिवार्य भुगतानों का अनुमान लगाती है। यह क्रेडिट-ब्यूरो रिकॉर्ड में दर्ज मासिक निर्धारित भुगतान की जानकारी लेती है, फिर नमूने को उस अमेरिकी आबादी के लिए बढ़ाकर अनुमानित करती है जिसका प्रतिनिधित्व डेटा करता है। Consumer Credit Panel, क्रेडिट रिकॉर्ड वाले वयस्कों का पहचान-रहित नमूना है; यह हर व्यक्ति के बिल या नकद भुगतान की जनगणना नहीं है। [फेड की वर्तमान DSR पद्धति]({source:fedHouseholdDebtServiceRatioMethodology}) और [household debt service पद्धति-नोट]({source:fedHouseholdDebtServiceMethodologyNote}) इसका दायरा स्पष्ट करते हैं।
वर्तमान माप में देर से भुगतान वाले और नियमित—दोनों तरह के खातों के लिए दर्ज निर्धारित भुगतान शामिल हैं। क्रेडिट कार्ड के मामले में दर्ज भुगतान अनिवार्य न्यूनतम भुगतान होता है, पूरा शेष नहीं जिसे कार्डधारक शायद चुकाना चुने। एक संयुक्त tradeline एक से अधिक उधारकर्ताओं की रिपोर्ट में आ सकती है, इसलिए एक ही देनदारी दो बार न गिनी जाए, इसके लिए पद्धति रिकॉर्ड समायोजित करती है। स्रोत में निर्धारित दायित्व दर्ज होते हैं; इसलिए DSR को परिवारों द्वारा वास्तव में सफलतापूर्वक नकद में चुकाई गई कुल राशि नहीं मानना चाहिए। {source:fedHouseholdDebtServiceMethodologyNote}
हर संयुक्त राज्य के National Income and Product Accounts से मिलने वाली disposable personal income (DPI) है। Bureau of Economic Analysis (BEA) DPI को personal income में से चालू व्यक्तिगत कर घटाने के बाद बची राशि बताता है—यानी वह आय जिसे लोग खर्च या बचत कर सकते हैं। यह पूरी अर्थव्यवस्था का राष्ट्रीय-लेखा माप है, केवल क्रेडिट-ब्यूरो नमूने में शामिल कर्ज़दार लोगों की take-home pay नहीं। [BEA की DPI परिभाषा]({source:beaDisposablePersonalIncome}) और [फेड की पद्धति]({source:fedHouseholdDebtServiceRatioMethodology}) इस हर को समझाती हैं।
यदि mortgage servicer संपत्ति कर, homeowners’ insurance और mortgage insurance को escrow खाते से वसूलकर निर्धारित mortgage payment के हिस्से के रूप में दर्ज करता है, तो mortgage घटक में ये रकम शामिल हो सकती हैं। यह वर्तमान क्रेडिट-ब्यूरो पद्धति की विशेषता है। इसलिए वर्तमान series ठीक उसी भुगतान-अवधारणा को नहीं मापती जिसे पुराना अनुमान मापता था; वह मुख्य रूप से मूलधन और ब्याज पर आधारित था। {source:fedHouseholdDebtServiceMethodologyNote}
काल्पनिक उदाहरण प्रतिशत का अर्थ दिखाता है
मान लें कि एक quarter में इस माप के अंतर्गत आने वाले अनुमानित अनिवार्य भुगतान कुल 18 अरब डॉलर हैं और अमेरिका की disposable personal income 450 अरब डॉलर है। उदाहरण के लिए DSR होगा:
18 अरब डॉलर ÷ 450 अरब डॉलर = 0.04 = 4%
इस गणना का अर्थ है कि बताए गए अनुमानों के तहत उस quarter में शामिल निर्धारित ऋण भुगतान, कुल DPI के 4% के बराबर हैं। इसका अर्थ यह नहीं कि हर परिवार अपनी आय का 4% ऋण में चुकाता है। किसी परिवार का दर्ज ऋण नहीं हो सकता; दूसरे परिवार पर बड़ी mortgage किस्त हो सकती है; बहुत से परिवार इन दोनों स्थितियों के बीच होंगे। कुल राशियों का अनुपात पूरे अर्थतंत्र का पैमाना बनाए रखता है, लेकिन परिवारों के बीच बोझ का वितरण नहीं दिखाता।
घटकों को भी इसी तरह समझा जा सकता है। यदि काल्पनिक mortgage भुगतान 12 अरब डॉलर और consumer-debt भुगतान 6 अरब डॉलर हों, तो उसी 450 अरब डॉलर हर से उनके अनुपात लगभग 2.67% और 1.33% होंगे। rounding से पहले दोनों मिलकर 4% हैं। ये संख्याएँ गणना समझाने के लिए बनाई गई हैं; ये फेडरल रिज़र्व का प्रकाशित आंकड़ा नहीं हैं। प्रकाशित series तिमाही और seasonally adjusted होती है, इसलिए वास्तविक observations के लिए प्रकाशन की इकाइयों और टिप्पणियों का उपयोग करें। {source:fedHouseholdDebtServiceRatioMethodology}
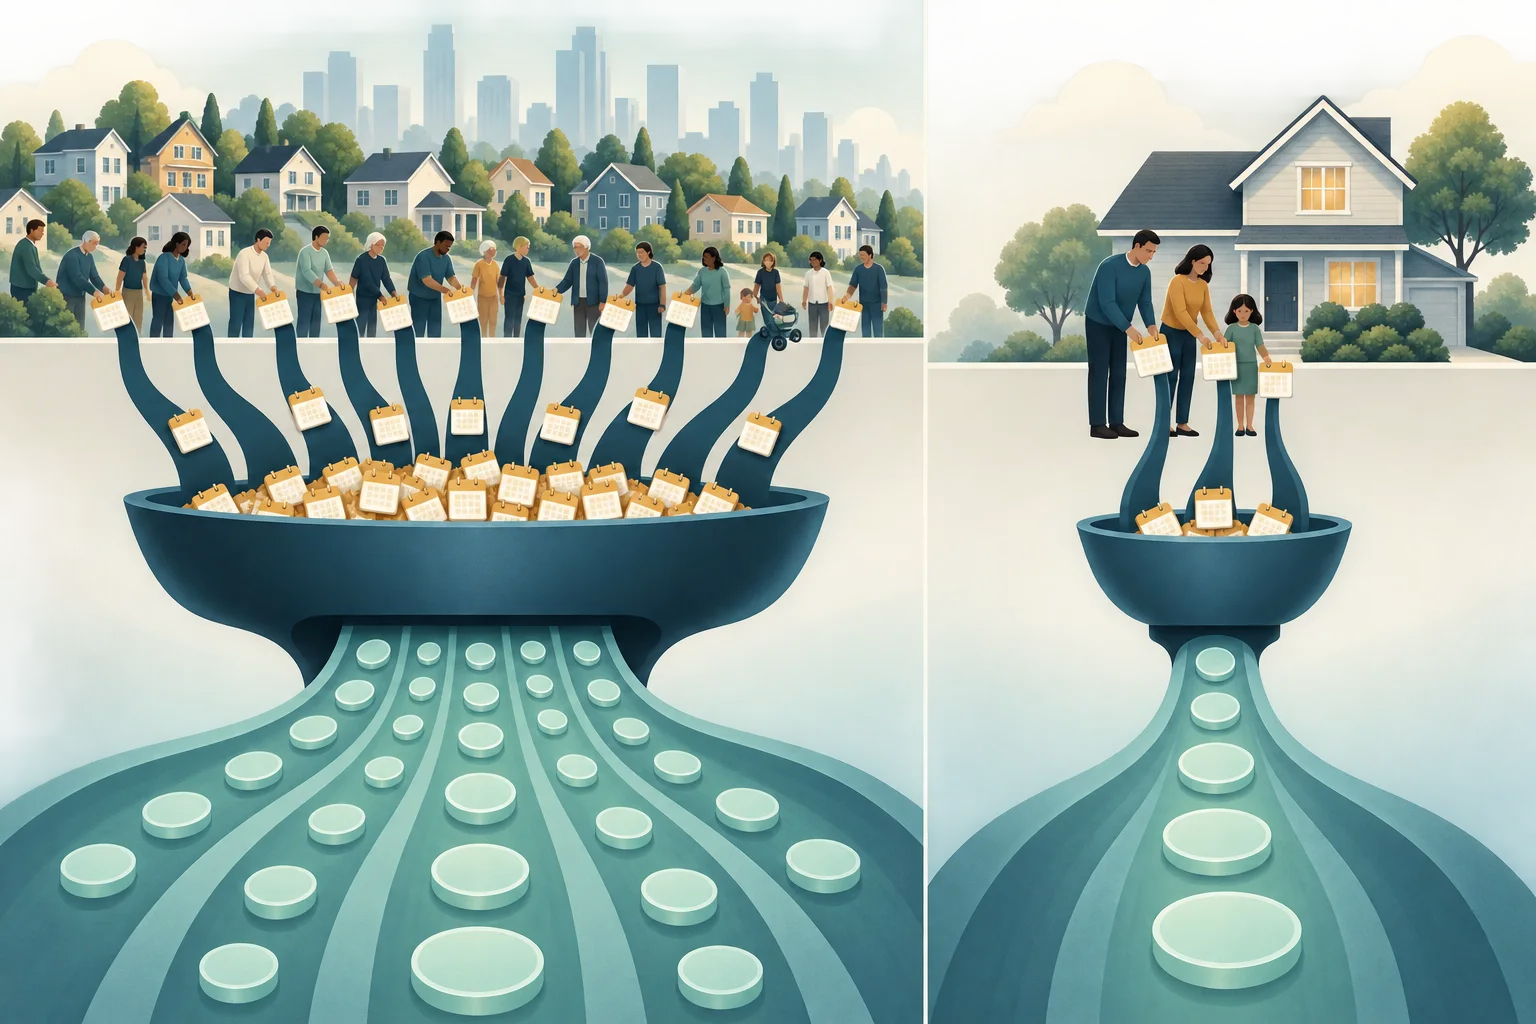
उधारकर्ता का DTI अलग सवाल का जवाब देता है
Debt-to-income ratio आमतौर पर किसी एक उधारकर्ता या ऋण आवेदन के लिए निकाला जाता है। अमेरिका का Consumer Financial Protection Bureau (CFPB) इसे मासिक ऋण भुगतानों को कुल मासिक आय से भाग देने के रूप में बताता है। ऋणदाता इसका उपयोग यह आकलन करने के कई कारकों में से एक के रूप में करते हैं कि उधारकर्ता प्रस्तावित भुगतान संभाल सकेगा या नहीं। सीमा ऋणदाता और ऋण उत्पाद के अनुसार अलग हो सकती है। [CFPB का debt-to-income पर विवरण]({source:cfpbDebtToIncomeRatio}) इस माप को समझाता है।
उधारकर्ता का DTI = उस व्यक्ति के मासिक ऋण भुगतान ÷ उसी व्यक्ति की कुल मासिक आय
उदाहरण के लिए, किसी आवेदक के मासिक ऋण भुगतान 2,000 डॉलर और gross monthly income 6,000 डॉलर मानें। उसका DTI करीब 33.3% है। अंश और हर दोनों उसी आवेदक और उसी महीने के हैं। कौन-से ऋण और प्रस्तावित आवास खर्च शामिल होंगे, इसके लिए ऋणदाता अपने नियम लगा सकता है; इसलिए किसी विशिष्ट आवेदन में उसके निर्देशों का पालन करें। यह गणना का उदाहरण है, ऋण लेने की सलाह या सार्वभौमिक approval threshold नहीं।
फेड का DSR कई मायनों में DTI से अलग है:
- इसका अंश, डेटा से दर्शाई गई अमेरिकी आबादी के स्तर पर अनिवार्य भुगतानों का अनुमान है; यह किसी एक आवेदक की देनदारी नहीं है।
- इसका हर चालू व्यक्तिगत करों के बाद कुल disposable personal income है; किसी एक उधारकर्ता की gross monthly income नहीं।
- यह तिमाही व्यापक आर्थिक statistic है, जबकि ऋण आवेदन की जाँच में DTI आम तौर पर मासिक आँकड़ों से निकाला जाता है।
- यह राष्ट्रीय भुगतान-बोझ पर नज़र रखता है; यह तय नहीं करता कि कोई ऋणदाता किसी खास आवेदक को मंज़ूरी देगा या नहीं।
4% के कुल DSR की तुलना किसी व्यक्ति के 33.3% DTI से ऐसे नहीं करनी चाहिए मानो एक आवेदक को राष्ट्रीय औसत के उसी पैमाने पर रखा जा रहा हो। दोनों मापों का दायरा और हर अलग है क्योंकि वे अलग प्रश्नों के लिए बनाए गए हैं।
2024 की पद्धति में बदलाव से series में विराम आता है
2024 की दूसरी तिमाही की रिलीज़ से फेडरल रिज़र्व ने क्रेडिट-ब्यूरो पर आधारित DSR पद्धति अपनाई। पुरानी पद्धति में Board कई स्रोतों से बकाया शेष, औसत ब्याज दर और अनुमानित परिपक्वता लेकर भुगतानों का अनुमान लगाता था। वर्तमान पद्धति क्रेडिट-ब्यूरो नमूने के निर्धारित भुगतान रिकॉर्ड का उपयोग करती है। यदि रिपोर्ट किए गए भुगतान में escrow की कुछ लागत शामिल हों, तो वे भी शामिल होती हैं। [फेड की वर्तमान DSR पद्धति]({source:fedHouseholdDebtServiceRatioMethodology}) और [पद्धति-नोट]({source:fedHouseholdDebtServiceMethodologyNote}) इस बदलाव का वर्णन करते हैं।
वर्तमान-पद्धति की series 2005 से शुरू होती है, जब आवश्यक account type के लिए क्रेडिट-ब्यूरो डेटा उपलब्ध है। पुरानी-पद्धति की series 1980 से 2024 तक है; वह archive में उपलब्ध है, लेकिन अब अपडेट नहीं होती। दोनों series व्यापक रूप से मिलती-जुलती कहानी दिखा सकती हैं, फिर भी उनका स्तर या चाल अलग हो सकता है, क्योंकि भुगतान का अनुमान लगाने के तरीके और शामिल भुगतान-अवधारणा थोड़ी अलग हैं। overlapping अवधि बदलाव समझने में मदद करती है, लेकिन दोनों को बिना किसी दिखने वाले विराम के एक अखंड series मानकर जोड़ने का आधार नहीं देती। [फेड की DSR पद्धति]({source:fedHouseholdDebtServiceRatioMethodology}) और [Financial Obligations Ratio बंद होने की सूचना]({source:fedFinancialObligationsRatioDiscontinuation}) series का इतिहास बताती हैं।
लंबी अवधि का chart बनाते समय हर observation पर लागू पद्धति बताएं। तुलना 2024 की दूसरी तिमाही को पार करती हो तो संक्रमण स्पष्ट दिखाएँ या दोनों series अलग-अलग रखें। 1980 से शुरू होने वाला chart यदि 2005 या 2024 में चुपचाप नई पद्धति पर चला जाए, तो दिखाई देने वाले बदलाव का कुछ हिस्सा मापन की वजह से हो सकता है, केवल परिवारों के व्यवहार की वजह से नहीं। डाउनलोड किए गए data vintage की तारीख, इकाइयाँ, seasonal-adjustment convention और पद्धति-नोट जाँचें।
DSR परिवार की हर देनदारी से कम चीज़ें मापता है
DSR कुछ तय ऋण भुगतानों को शामिल करता है; यह पूरा household budget नहीं है। किराया, उपयोगिता सेवाएँ, किराना, बच्चों की देखभाल और चिकित्सा खर्च जैसे नियमित खर्च DSR के अंश में ऋण-सेवा भुगतान नहीं हैं। escrow में mortgage payment के साथ वसूले गए कुछ संपत्ति कर या बीमा रिपोर्ट किए गए भुगतान में आ सकते हैं, लेकिन इससे series आवास या जीवन-यापन की कुल लागत का माप नहीं बन जाती। {source:fedHouseholdDebtServiceMethodologyNote}
पाठकों को फेडरल रिज़र्व की Financial Obligations Ratio (FOR) नाम की अलग और व्यापक series भी मिल सकती है। इतिहास में वह DSR को कुछ अतिरिक्त नियमित देनदारियों के लिए समायोजित करती थी। homeowners’ insurance और संपत्ति कर भुगतानों पर उच्च-गुणवत्ता वाले आँकड़े न होने के कारण Board ने 2023 की तीसरी तिमाही के बाद FOR प्रकाशित करना बंद कर दिया। पुराने FOR आँकड़े संदर्भ दे सकते हैं, लेकिन वे आज अपडेट होने वाली DSR का विकल्प नहीं हैं। [FOR बंद करने पर फेड की सूचना]({source:fedFinancialObligationsRatioDiscontinuation}) कारण समझाती है।
इसीलिए DSR का कम होना अपने-आप यह नहीं बताता कि हर परिवार के पास विवेकाधीन खर्च के लिए अधिक पैसा है। कुल अंश और हर में किराया, बचत, DPI की चालू-व्यक्तिगत-कर परिभाषा में शामिल न होने वाले कर और अन्य घरेलू खर्चों के अंतर नहीं दिखते। यह भी पता नहीं चलता कि कौन-से परिवार ये देनदारियाँ उठा रहे हैं।
DSR में बदलाव क्या बता सकता है और क्या नहीं
DSR बढ़ने का अर्थ है कि अनुमानित अनिवार्य भुगतान कुल DPI की तुलना में बढ़ गए। अनुपात इसलिए बढ़ सकता है कि निर्धारित भुगतान बढ़े, कुल disposable income घटे, या दोनों बदलाव साथ हों। अनुपात गिरने का कारण आवश्यक भुगतान कम होना, कुल आय बढ़ना या दोनों हो सकते हैं। बदलाव समझने के लिए mortgage और consumer-credit घटकों को अलग-अलग देखें और केवल ब्याज दरों को कारण बताने के बजाय अंश और हर की तुलना करें।
यह अनुपात व्यापक भुगतान-बोझ और समय के साथ उसमें आए बदलाव का वर्णन करने में उपयोगी है। लेकिन यह median household का DTI, देर से भुगतान करने वाले उधारकर्ताओं का हिस्सा, कौन default के करीब है, किसी व्यक्ति के लिए नया ऋण वहनयोग्य है या नहीं, या परिवार आर्थिक रूप से सुरक्षित महसूस करते हैं या नहीं—यह नहीं बताता। ऐसे सवालों के लिए borrower-level वितरण, delinquency या balance data, तथा खर्च और संपत्ति की जानकारी चाहिए। पद्धति में देर से और नियमित दोनों तरह के खातों के निर्धारित भुगतान शामिल हैं, इसलिए इसे सफलतापूर्वक चुकाए गए भुगतानों का माप नहीं समझना चाहिए। {source:fedHouseholdDebtServiceMethodologyNote}
ऋण और अर्थव्यवस्था का संबंध दोनों दिशाओं में हो सकता है। ज्यादा उधार भविष्य के निर्धारित भुगतान बढ़ा सकता है; आय बढ़ने से वही भुगतान DPI की तुलना में छोटा हो सकता है; और ऋण की शर्तों या उधार के प्रकार में बदलाव से कुल ऋण में समान बदलाव के बिना भुगतान बदल सकते हैं। ये संभावित रास्ते हैं, ऐसे कारण नहीं जिन्हें केवल DSR से जाना जा सके। भुगतान और आय का संबंध बताने के लिए अनुपात का उपयोग करें और कारण का दावा करने से पहले दूसरे आँकड़े देखें।
ब्याज दर में बदलाव भी निर्धारित भुगतानों तक अलग-अलग समय पर पहुँच सकता है। निश्चित ब्याज दर वाले ऋण की किस्त तब तक समान रह सकती है जब तक उसका refinance न हो या अनुबंध न बदले; नया ऋण या variable-rate reset उससे पहले भुगतान पर असर डाल सकता है। इसलिए policy-rate में बदलाव अपने-आप यह नहीं बताता कि DSR का कौन-सा घटक कब बदलेगा। मौद्रिक नीति को कारण बताने से पहले mortgage और consumer series की तुलना loan-rate, credit और income data से करें।
प्रकाशित DSR observation कैसे पढ़ें
सबसे पहले रिलीज़ की तारीख और quarter देखें। Federal Reserve का DSR पेज वर्तमान series, mortgage और consumer components तथा पद्धति का विवरण देता है। पुष्टि करें कि observation क्रेडिट-ब्यूरो पद्धति का है और chart में archive की गई पुरानी series भी दिखाई गई है या नहीं। लेख या chart किसी एक मूल्य का उल्लेख करे तो इस्तेमाल किया गया data vintage रखें, क्योंकि सांख्यिकीय estimates संशोधित हो सकते हैं। {source:fedHouseholdDebtServiceRatioMethodology}
फिर तय करें कि आप किस प्रश्न का उत्तर चाहते हैं। राष्ट्रीय scheduled-payment burden के लिए DSR उपयोगी है। आवेदक की आय के मुकाबले उसके ऋण के लिए ऋणदाता की परिभाषा से उसका DTI निकालें। अर्थव्यवस्था के मुकाबले बकाया घरेलू उधार का स्तर जानने के लिए GDP के अनुपात में ऋण जैसे debt-stock measure का उपयोग करें। DSR के income denominator को समझने के लिए BEA की [disposable personal income की परिभाषा]({source:beaDisposablePersonalIncome}) देखें।
नाम समान हैं, लेकिन इनकी व्याख्या एक-दूसरे की जगह नहीं की जा सकती: DSR कुल कर-पश्चात personal income के मुकाबले कुल अनिवार्य भुगतान बताता है; DTI किसी एक उधारकर्ता के मासिक ऋण भुगतान की तुलना उसके gross income से करता है। कोई भी आँकड़ा देते समय population, denominator, period और method बताएं।
आम सवाल
Q1क्या कम DSR का अर्थ है कि सामान्य परिवार पर ऋण का दबाव कम है?
अपने-आप नहीं। DSR राष्ट्रीय कुल का अनुपात है और परिवारों के बीच भुगतान का वितरण नहीं दिखाता। Aggregate ratio कम होने पर भी कुछ परिवार भारी बोझ में हो सकते हैं।
Q2क्या फेड की वर्तमान DSR की पुरानी series से सीधे तुलना की जा सकती है?
सावधानी से। वर्तमान पद्धति क्रेडिट-ब्यूरो रिकॉर्ड में दर्ज निर्धारित भुगतान उपयोग करती है और 2005 से शुरू होती है; पुरानी पद्धति बकाया शेष, ब्याज दरों और परिपक्वता से भुगतान का अनुमान लगाती थी और अब archive में है। इस अवधि के पार तुलना करते समय पद्धति बदलाव दिखाएँ।
Q3क्या DSR में किराया और परिवार के सभी बिल शामिल हैं?
नहीं। इसका अंश निर्धारित ऋण भुगतान शामिल करता है। व्यापक Financial Obligations Ratio अलग ऐतिहासिक series थी और अब अपडेट नहीं होती; सामान्य जीवन-यापन लागत भी पूरी तरह DSR का हिस्सा नहीं है।
Q4क्या मैं mortgage eligibility जानने के लिए फेड का DSR इस्तेमाल कर सकता हूँ?
नहीं। ऋणदाता अपनी underwriting rules और किसी व्यक्ति की जानकारी से आवेदन का मूल्यांकन करता है। DSR राष्ट्रीय व्यापक आर्थिक statistic है, व्यक्तिगत affordability test या loan approval threshold नहीं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
फेडरल रिज़र्व के household DSR का denominator क्या है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
एक्सरसाइज नोटिस के बाद कॉन्ट्रैक्ट पूरा करने की जिम्मेदारी ऑप्शन विक्रेता को देने की प्रक्रिया, जिससे शेयर देने या खरीदने का दायित्व बन सकता है।
विस्तृत गाइड पढ़ेंबिड-आस्क स्प्रेडकिसी अनुबंध के सबसे ऊँचे बिड और सबसे निचले आस्क मूल्य का अंतर। यह स्थिति में प्रवेश और निकास की अप्रत्यक्ष लागत है और बाजार में तरलता कम होने पर फैल सकता है।
विस्तृत गाइड पढ़ें