

बजट घाटा और चालू खाते का घाटा: इनका संबंध क्या है?
दोनों घाटों और बचत–निवेश पहचान को समझें, और जानें कि इनका संबंध एक-के-बदले-एक क्यों नहीं होता।
इस गाइड मेंदो घाटे, दो अलग लेखांकन सीमाएँ
संक्षिप्त सारांश
बजट घाटा किसी अवधि में सरकार के खर्च और राजस्व का अंतर मापता है। चालू खाते का घाटा सीमा-पार चालू भुगतानों के प्राप्तियों से अधिक होने को मापता है। बचत–निवेश पहचान इन दोनों को जोड़ती है, पर इन्हें बराबर नहीं करती और न ही यह साबित करती है कि एक अपने-आप दूसरे का कारण बनता है।
दो घाटे, दो अलग लेखांकन सीमाएँ
सरकारी बजट घाटा एक प्रवाह है: तय बजट माप के अनुसार किसी अवधि में खर्च या व्यय, राजस्व से अधिक होता है। चालू खाता भी अवधि के दौरान मापा जाता है, लेकिन उसकी सीमा अलग है।
इसमें किसी अर्थव्यवस्था के निवासियों और अनिवासियों के बीच चालू लेन-देन दर्ज होते हैं। इनमें परिवार, कंपनियाँ और सरकार शामिल हैं। यह राष्ट्रीय सरकार का बजट नहीं है।
“सरकार” का दायरा भी स्पष्ट होना चाहिए। किसी देश की सुर्खी केंद्रीय सरकार, संघीय सरकार या समेकित सामान्य सरकार का आँकड़ा दे सकती है। इन मापों में अलग-अलग संस्थाएँ और लेन-देन शामिल हो सकते हैं।
अमेरिका में Bureau of Economic Analysis (BEA) बताता है कि राष्ट्रीय आय एवं उत्पाद लेखों (NIPA) में संघीय सरकार की शुद्ध बचत, परिचित एकीकृत संघीय बजट के अधिशेष या घाटे के बराबर नहीं है। दोनों का दायरा और समय अलग है।
एकीकृत बजट में चालू और पूँजीगत प्राप्तियाँ तथा खर्च दोनों आते हैं। BEA की [NIPA परिचयिका]({source:beaNipaPrimer}) और बजट घाटे व संघीय ऋण का मार्गदर्शक देखें।
इसलिए तुलना एक ही घाटे के दो नामों की नहीं है। एक माप किसी लेखांकन नियम के तहत सार्वजनिक क्षेत्र का बजट दिखाता है; दूसरा अर्थव्यवस्था और शेष दुनिया के चालू लेन-देन का सार है।
दोनों प्रवाह हैं, लेकिन अलग लेन-देन और भागीदार गिनते हैं।
चालू खाते में क्या शामिल है?
चालू खाता केवल वस्तुओं के व्यापार-शेष से व्यापक है। भुगतान संतुलन के मानक खातों में वस्तुओं और सेवाओं के शेष के साथ शुद्ध प्राथमिक आय और शुद्ध द्वितीयक आय जोड़ी जाती है:
चालू खाते का शेष = वस्तुओं और सेवाओं का शुद्ध निर्यात + शुद्ध प्राथमिक आय + शुद्ध द्वितीयक आय
प्राथमिक आय में सीमा-पार अर्जित वेतन और निवेश से मिली आय शामिल हो सकती है। द्वितीयक आय में ऐसे चालू हस्तांतरण दर्ज होते हैं जिनके बदले कोई वस्तु, सेवा या परिसंपत्ति नहीं दी जाती।
व्यक्तिगत धन-प्रेषण और कुछ सरकारी अनुदान इसके उदाहरण हैं।
[IMF भुगतान संतुलन नियमावली]({source:imfBpm6OverviewFramework}) इन श्रेणियों को बताती है; BEA की [अंतरराष्ट्रीय लेन-देन परिभाषाएँ]({source:beaInternationalAccountClassifications}) अमेरिकी लेखांकन समझाती हैं।
मान लें कि एक काल्पनिक अर्थव्यवस्था में साल भर वस्तुओं और सेवाओं का शेष −$90 billion है। शुद्ध प्राथमिक आय +$35 billion और शुद्ध द्वितीयक आय −$5 billion है।
तब चालू खाते का शेष −$60 billion होगा। विदेश से मिली आय वस्तु और सेवा घाटे के कुछ हिस्से की भरपाई करती है, जबकि विदेश भेजे गए शुद्ध हस्तांतरण उसे बढ़ाते हैं।
ये गणना समझाने के लिए गढ़े गए आँकड़े हैं, किसी देश का अनुमान नहीं।
जारी किया गया “व्यापार घाटा” आँकड़ा रिपोर्ट के अनुसार केवल वस्तुओं या वस्तुओं और सेवाओं का हो सकता है। दोनों में सीमा-पार आय और चालू हस्तांतरण पूरी तरह शामिल नहीं होते।
इसलिए उनका संकेत पूरे चालू खाते से उलटा हो सकता है। चालू खाता सभी व्यापार साझेदारों को जोड़ता है; किसी एक साझेदार के साथ घाटा देश का कुल बाहरी शेष नहीं है।
BEA की [NIPA परिचयिका]({source:beaNipaPrimer}) प्रकाशित व्यापार आँकड़ों और व्यापक चालू खाते में अंतर बताती है।
बचत–निवेश पहचान
राष्ट्रीय लेखों में चालू खाते का शेष राष्ट्रीय बचत और घरेलू निवेश से जुड़ा है:
चालू खाते का शेष = राष्ट्रीय बचत − घरेलू निवेश
IMF की 2026 की [वैश्विक असंतुलनों पर व्याख्या]({source:imfUnderstandingGlobalImbalances2026}) इस पहचान को राष्ट्रीय आय और उत्पाद लेखों से निकालती है।
सरल शब्दों में, राष्ट्रीय बचत वह आय है जिसे परिवार, कंपनियाँ और सरकार चालू उपभोग में खर्च नहीं करते। घरेलू निवेश में राष्ट्रीय लेखों के अनुसार नए पूँजीगत सामान का उत्पादन और भंडार में बढ़ोतरी शामिल है।
पहले से जारी शेयर या बॉन्ड की हर खरीद घरेलू निवेश नहीं होती।
मान लें कि एक अर्थव्यवस्था एक साल में कुल $840 billion बचाती है और घरेलू पूँजी व भंडार में $900 billion निवेश करती है। निवेश, बचत से $60 billion अधिक है।
इस पहचान के अनुसार चालू खाते का शेष −$60 billion है। परिभाषाएँ और दायरा मेल खाने पर बाहरी खातों में भी यही अंतर दिखेगा।
अवधि बदलने, सकल बचत की तुलना शुद्ध निवेश से करने, या अलग दायरे के बजट आँकड़े मिलाने पर तुलना सही नहीं रहती।
यह लेखांकन संबंध बताता है कि खाते तैयार होने के बाद मापे गए शेष कैसे मेल खाते हैं। इससे अकेले यह नहीं पता चलता कि कौन-सा निर्णय पहले हुआ या किस नीति से बदलाव आया।
यह भी नहीं बताता कि बचत या निवेश का स्तर वांछनीय है या नहीं।
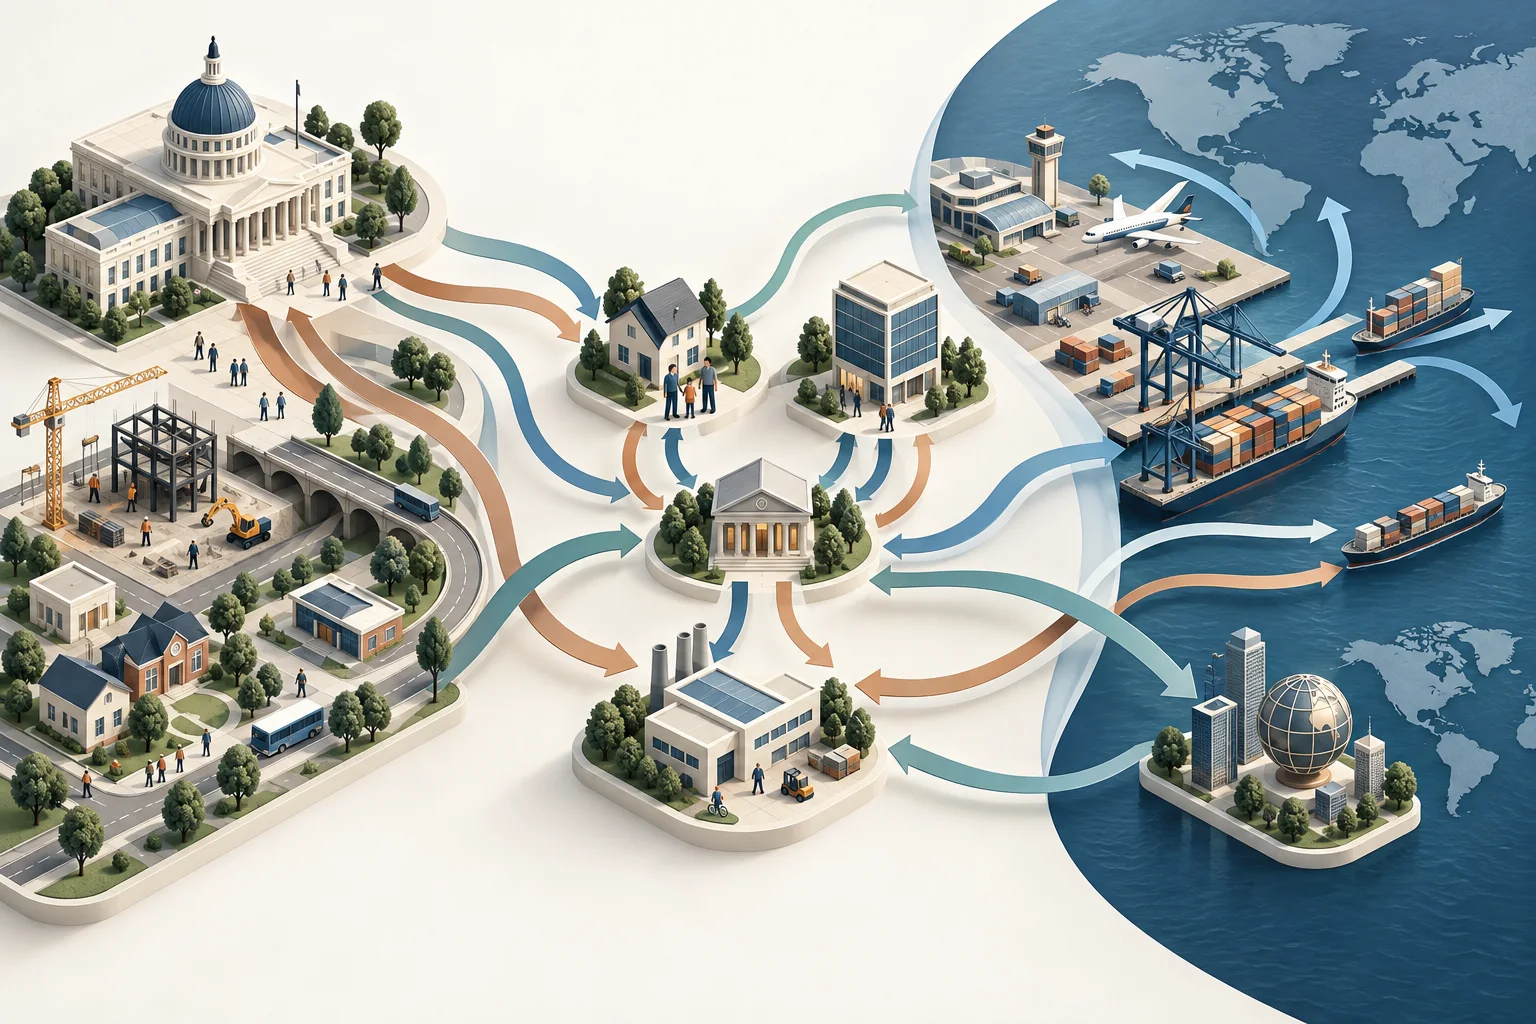
सरकारी बजट शेष कहाँ आता है?
पहचान को निजी और सार्वजनिक क्षेत्र के शेष में बाँटा जा सकता है:
चालू खाता = (निजी बचत − निजी निवेश) + (सरकारी बचत − सरकारी निवेश)
मेल खाते राष्ट्रीय लेखों में सरकारी बचत में से सरकारी निवेश घटाने पर सार्वजनिक क्षेत्र का शुद्ध ऋणदाता या ऋणग्राही शेष मिलता है। यह राजकोषीय शेष से जुड़ा है, लेकिन सुर्खियों के नकद बजट घाटे के बराबर होना जरूरी नहीं।
BEA अमेरिकी एकीकृत संघीय बजट और NIPA की सरकारी बचत के अंतर बताता है।
IMF की [राजकोषीय नीति और चालू खाते पर समीक्षा]({source:imfFiscalPolicyCurrentAccount2010}) भी चालू खाते को निजी और सरकारी बचत–निवेश शेष का योग बताती है।
एक काल्पनिक उदाहरण लें। निजी बचत, निजी निवेश से $140 billion अधिक है; वहीं सरकारी बचत, सरकारी निवेश से $200 billion कम है।
तब चालू खाता −$60 billion है: +$140 billion − $200 billion। निजी क्षेत्र का अधिशेष कुछ कमी की भरपाई करता है, इसलिए सार्वजनिक घाटा चालू खाते के घाटे से बड़ा है।
निजी बचत या निवेश का दूसरा शेष, सार्वजनिक शेष समान रहने पर भी, चालू खाते का नतीजा बदल देगा।
इसलिए समाचार में दी गई बजट संख्या को सीधे चालू खाते के समीकरण में नहीं डालना चाहिए। देश, सरकार का स्तर, निवेश का हिसाब, अवधि और लेखांकन आधार एक जैसे होने चाहिए।
BEA खास तौर पर कहता है कि एकीकृत संघीय बजट का शुद्ध उधार और NIPA की सरकारी बचत एक-दूसरे के बदले इस्तेमाल नहीं किए जा सकते।
“जुड़वाँ घाटे” की बात क्यों होती है?
जुड़वाँ घाटे का विचार सरकारी राजकोषीय घाटे और देश के चालू खाते के घाटे के बीच संभावित संबंध बताता है।
यदि बड़ा राजकोषीय घाटा सरकारी बचत घटाता है और निजी बचत तथा निजी व सरकारी निवेश इसकी भरपाई नहीं करते, तो निवेश के मुकाबले राष्ट्रीय बचत घटती है। पहचान के अनुसार चालू खाते का शेष कमजोर होता है।
राजकोषीय विस्तार घरेलू माँग और आयात भी बढ़ा सकता है। ब्याज दरें, विनिमय दरें और विदेशी पूँजी प्रवाह अन्य माध्यमों से असर डाल सकते हैं।
लेकिन निजी व्यवहार और दूसरी स्थितियाँ भी उसी समय बदल सकती हैं। परिवार अधिक बचत कर सकते हैं, कंपनियाँ कम निवेश कर सकती हैं, या ऊँचे अपेक्षित प्रतिफल से अतिरिक्त निवेश प्रोत्साहित हो सकता है।
विनिमय दर, वृद्धि, आयात माँग, विदेशी बचत और वैश्विक वित्तपोषण स्थितियाँ भी बदल सकती हैं। चालू खाते का बदलाव कर-राजस्व, आर्थिक गतिविधि और सरकारी खर्च पर असर डाल सकता है।
इसलिए एक ही समय पर बदलाव से यह नहीं पता चलता कि किस शेष ने दूसरे को पैदा किया। [वैश्विक चालू-खाता असंतुलनों पर फेडरल रिज़र्व की समीक्षा]({source:federalReserveGlobalCurrentAccountImbalances2005}) कई व्याख्याएँ देखती है।
वह बताती है कि राजकोषीय नीति की मापी गई भूमिका मॉडल और अवधि के अनुसार बदलती है।
अनुभवजन्य अनुमानों को सार्वभौमिक गुणक न मानें। IMF के एक बहु-देशीय अध्ययन ने अपने नमूने और तरीके में एक औसत संबंध पाया।
उस विशेष अध्ययन में GDP के अनुपात में राजकोषीय शेष में 1 प्रतिशत अंक का सुधार, चालू खाते में लगभग 0.2–0.3 प्रतिशत अंक सुधार से जुड़ा था। यह सार्वभौमिक नियम या किसी खास बजट बदलाव का पूर्वानुमान नहीं है।
अध्ययन देश और आर्थिक परिस्थितियों के बीच अंतर भी बताता है। कोई दूसरा नीतिगत अनुकरण या बाद के आँकड़े अलग परिणाम दे सकते हैं।
उपयोगी निष्कर्ष सशर्त है: राजकोषीय शेष बाहरी शेष को प्रभावित कर सकते हैं, लेकिन लेखांकन पहचान एक-के-बदले-एक कारणात्मक असर साबित नहीं करती।
“जुड़वाँ घाटे” तुलनीय आँकड़ों और स्पष्ट मॉडल से जाँचने का प्रश्न है, यह नियम नहीं कि दोनों घाटे हर बार बराबर होंगे।
चालू खाते के घाटे का वित्तपोषण कैसे होता है?
चालू खाते के घाटे का अर्थ है कि अवधि में अनिवासियों को दर्ज चालू भुगतान, प्राप्तियों से अधिक हैं।
भुगतान संतुलन लेखांकन में शुद्ध ऋण देने या लेने को मापने के लिए चालू खाते के शेष में पूँजी खाते का शेष जोड़ा जाता है।
यह कुल सीमा-पार वित्तीय लेन-देन में अवधारणात्मक रूप से दिखता है।
वित्तीय खाते में वित्तीय परिसंपत्तियों और देनदारियों के लेन-देन दर्ज होते हैं।
पूँजी खाते में पूँजी हस्तांतरण और गैर-उत्पादित, गैर-वित्तीय परिसंपत्तियों के लेन-देन दर्ज होते हैं।
देश विदेशी निवेश पा सकता है, अनिवासियों के लिए देनदारियाँ जारी कर सकता है या उधार ले सकता है। निवासी विदेशी परिसंपत्तियाँ बेच भी सकते हैं या उनकी होल्डिंग घटा सकते हैं।
वित्तीय खाते में प्रत्यक्ष निवेश, पोर्टफोलियो प्रतिभूतियाँ, ऋण और जमा जैसे लेन-देन हैं। यह मानना गलत होगा कि कोई एक बॉन्ड निर्गम या व्यापार साझेदार पूरा घाटा वित्तपोषित करता है।
प्रकाशित आँकड़ों में जानकारी अधूरी होने या अलग समय पर मिलने से दोनों माप अलग हो सकते हैं। BEA इस अंतर को सांख्यिकीय विसंगति कहता है।
IMF का [BPM6 ढाँचा]({source:imfBpm6OverviewFramework}) दोहरी प्रविष्टि की संरचना समझाता है; BEA की [प्रकाशन परिभाषाएँ]({source:beaInternationalAccountClassifications}) अमेरिकी प्रस्तुति बताती हैं।
चालू खाते का घाटा एक प्रवाह है, जबकि शुद्ध अंतरराष्ट्रीय निवेश स्थिति किसी तारीख पर मापा गया स्टॉक है। यह निवासियों की विदेशी वित्तीय परिसंपत्तियों में से अनिवासियों के प्रति देनदारियाँ घटाती है।
लेन-देन आगे की स्थिति बदलते हैं, पर कीमतें और विनिमय दरें मौजूदा परिसंपत्तियों और देनदारियों का मूल्य भी बदल सकती हैं। एक तिमाही का घाटा देश की कुल बाहरी स्थिति या जोखिम का पूरा माप नहीं है।
आम तुलनाएँ जो भ्रमित कर सकती हैं
पहले जाँचें कि “व्यापार घाटा” केवल वस्तुओं, वस्तुओं और सेवाओं, या पूरे चालू खाते को कहता है। ये अलग सवालों के जवाब हैं।
दूसरे, दायरा देखें। एक साझेदार के साथ द्विपक्षीय व्यापार, सभी निवासियों और शेष दुनिया के बीच का शेष नहीं है।
सेवाएँ, निवेश आय और चालू हस्तांतरण भी व्यापक नतीजे को बदल सकते हैं।
तीसरे, सरकारी माप को पहचान से मिलाएँ। संघीय नकद बजट शेष, सामान्य सरकार का शेष और सरकारी बचत में से सरकारी निवेश घटाना अलग श्रृंखलाएँ हो सकती हैं।
यह भी देखें कि आँकड़े तिमाही के हैं, सालाना दर पर बदली तिमाही के, पूरे वर्ष के, या कैलेंडर वर्ष से अलग वित्त वर्ष के। GDP अनुपात तभी उपयोगी है जब अवधि और माप मेल खाते हों।
अंत में, प्रकाशित आँकड़े और अनुमान अलग करें तथा संशोधन की स्थिति देखें। नई जानकारी मिलने पर अंतरराष्ट्रीय और राष्ट्रीय खाते संशोधित हो सकते हैं।
पहली जारी संख्या को स्थायी सत्य न मानें और अतिरिक्त सबूत बिना लेखांकन शेष को कारण न बताएं। BEA की [NIPA परिचयिका]({source:beaNipaPrimer}) अमेरिकी खातों का अलग दायरा समझाती है।
“जुड़वाँ घाटे” के दावे को परखने का तरीका
पहले पूछें कि रिपोर्ट में “बजट घाटे” का क्या अर्थ है: कौन-सी सरकार, कौन-सी अवधि और कौन-से लेन-देन? क्या आधार नकद है या उपार्जन? फिर बाहरी माप पहचानें: वस्तुएँ, वस्तुएँ व सेवाएँ, या पूरा चालू खाता।
पुष्टि करें कि अवधियाँ तुलनीय हैं और GDP अनुपातों का हर समान है।
इसके बाद बचत–निवेश पहचान को शेष समझने का नक्शा मानें, कारण का फैसला नहीं। पूछें कि सरकारी या निजी बचत, घरेलू निवेश या एक से अधिक घटक बदले हैं।
आय, खपत, आयात, विनिमय दर, निवेश प्रतिफल और वैश्विक वित्तपोषण में बदलाव भी देखें। यदि कोई कहे कि बजट घाटा एक डॉलर बढ़ने से चालू खाते का घाटा भी एक डॉलर बढ़ता है, तो प्रमाण माँगें।
प्रमाण दिखाए कि दूसरे घटक नहीं बदले और दोनों घाटों की परिभाषाएँ मेल खाती हैं।
चालू खाते का घाटा अपने-आप यह साबित नहीं करता कि अर्थव्यवस्था विफल है या संकट निकट है। यह भविष्य की उत्पादन क्षमता बढ़ाने वाले निवेश के साथ हो सकता है।
वित्तपोषण का तरीका और उससे बनी बाहरी परिसंपत्तियाँ व देनदारियाँ अहम हैं। अधिशेष भी अपने-आप मजबूती का प्रमाण नहीं है।
अधिक संदर्भ के लिए GDP, GNI और GNP तथा नाममात्र और वास्तविक GDP की तुलना करें।
सावधान निष्कर्ष में शेष, दायरा, अवधि और कारण के दावे का प्रमाण साफ होना चाहिए।
आम सवाल
Q1क्या चालू खाते का घाटा व्यापार घाटे के समान है?
नहीं। व्यापार शेष आमतौर पर वस्तुओं, या वस्तुओं और सेवाओं के निर्यात व आयात की तुलना करता है। चालू खाते में शुद्ध प्राथमिक और द्वितीयक आय भी शामिल है, जैसे निवेश आय और चालू हस्तांतरण।
Q2क्या सरकारी बजट घाटा अपने-आप उतना ही चालू खाता घाटा पैदा करता है?
नहीं। पहचान उन्हें जोड़ती है, पर निजी बचत, निजी व सरकारी निवेश, विनिमय दर, माँग और अंतरराष्ट्रीय वित्तपोषण भी बदल सकते हैं। बजट आँकड़े का दायरा राष्ट्रीय खातों से अलग हो सकता है।
Q3क्या चालू खाते का घाटा हमेशा समस्या है?
नहीं। केवल चिह्न से वित्तपोषण की टिकाऊ स्थिति या निवेश की उत्पादकता पता नहीं चलती। आकार, अवधि, देनदारियों की मुद्रा व परिपक्वता, उनसे समर्थित परिसंपत्ति व आय और व्यापक आर्थिक हालात देखें।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
एक काल्पनिक अर्थव्यवस्था में वस्तुओं और सेवाओं का शेष −$90 billion, शुद्ध प्राथमिक आय +$35 billion और शुद्ध द्वितीयक आय −$5 billion है। चालू खाते का शेष क्या है?
व्याख्या देखने के लिए एक उत्तर चुनें