

फ्यूचर्स स्टॉप के लिए ATR: True Range को प्रति-कॉन्ट्रैक्ट जोखिम में बदलें
जानें कि ATR में गैप कैसे शामिल होते हैं, स्मूदिंग और चार्ट सेटिंग से इसका मान क्यों बदलता है, और ATR दूरी को टिक तथा कॉन्ट्रैक्ट जोखिम में कैसे बदलें।
इस गाइड मेंATR क्या मापता है और क्या नहीं
संक्षिप्त सारांश
Average True Range (ATR) चुनी गई बार-श्रृंखला के True Range का औसत आकार मापता है। इसकी इकाई कीमत होती है और यह दिशा नहीं बताता। इसे स्टॉप दूरी के इनपुट के रूप में लेने से पहले कॉन्ट्रैक्ट, सत्र, टाइमफ्रेम, स्मूदिंग और टिक मूल्य को ट्रेड के अनुरूप रखें।
ATR क्या मापता है और क्या नहीं
ATR हाल की कीमत-सीमाओं का आकार संक्षेप में बताता है। यह नहीं बताता कि अगली चाल ऊपर होगी या नीचे, स्टॉप टिकेगा इसकी संभावना क्या है, या चार्ट भविष्यवाणी कर सकता है। ऊँचा मान केवल यह बताता है कि चुनी गई बार-श्रृंखला में हाल में True Range चौड़े रहे; यह एंट्री सिग्नल या सुरक्षित नुकसान सीमा नहीं है। TradingView ATR को ऐसा volatility माप बताता है जो गैप और limit moves को दर्शा सकता है ([ATR मार्गदर्शिका]({source:tradingViewAverageTrueRangeSupport}))।
ATR चार्ट की कीमत इकाई में होता है: इंडेक्स पॉइंट, प्रति बैरल डॉलर, प्रति बुशल सेंट आदि। यह अभी खाते की मुद्रा में जोखिम नहीं है। कॉन्ट्रैक्ट मल्टीप्लायर, न्यूनतम टिक, कॉन्ट्रैक्ट की संख्या और निष्पादन लागत भी जोड़नी होती है।
True Range कैंडल की सीमा से आगे देखता है
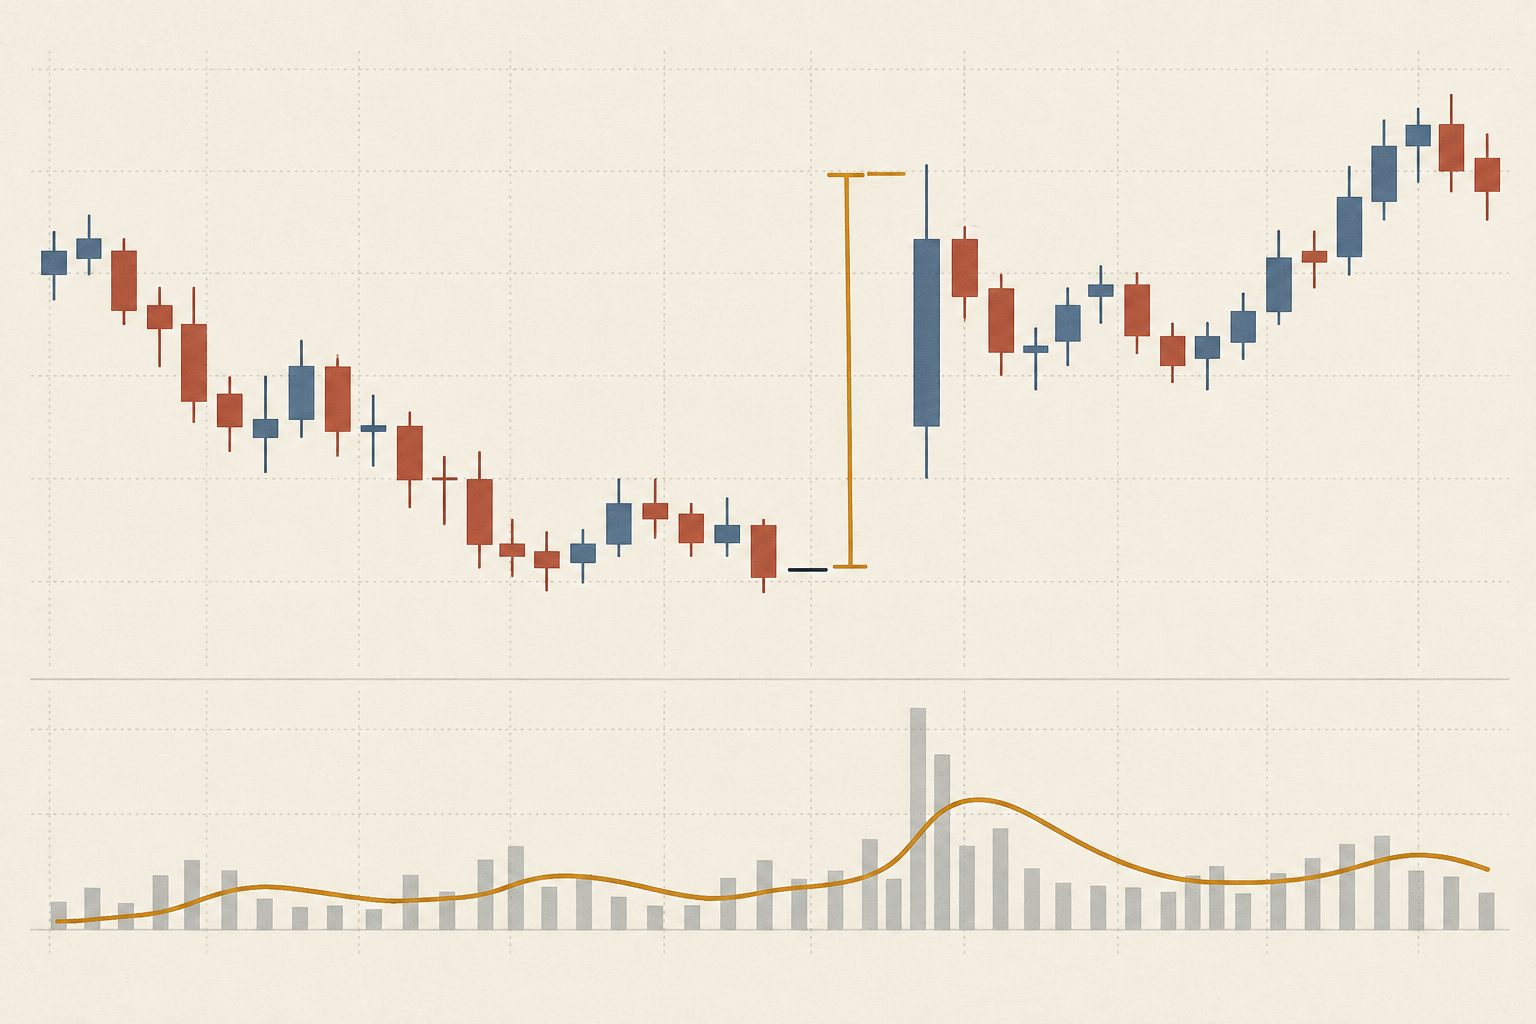
बार t के लिए तीन दूरियाँ निकालें और सबसे बड़ी रखें: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|)। H और L वर्तमान बार का उच्च और निम्न हैं; C₍t−1₎ पिछली बार का बंद भाव है। निरपेक्ष मान इसे गैर-ऋणात्मक और दिशाहीन रखते हैं।
मान लें पिछला बंद 100.00 है और अगली बार का उच्च 105.20 तथा निम्न 104.40 है। उच्च-निम्न सीमा केवल 0.80 है, पुराने बंद से उच्च तक दूरी 5.20 और निम्न तक 4.40 है। इसलिए True Range 5.20 है। यह बारों के बीच के गैप को दर्ज करता है। TradingView तीनों गणनाएँ बताता है; Pine built-ins दस्तावेज़ के अनुसार पिछला बंद उपलब्ध न हो तो ta.tr(true), उच्च-निम्न का अंतर लेता है ([built-ins मार्गदर्शिका]({source:tradingViewPineBuiltins}))।
स्मूदिंग से ATR की प्रतिक्रिया बदलती है
शुरुआती मान तय होने के बाद n-अवधि ATR के लिए Wilder-शैली अपडेट है: ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n। n = 14, पिछला ATR 1.20 पॉइंट और नया True Range 2.60 हो तो (13 × 1.20 + 2.60) ÷ 14 = 1.30 पॉइंट। नई बार अनुमान बदलती है, पर पूरा इतिहास हटाती नहीं।
TradingView में डिफ़ॉल्ट ATR स्मूदिंग RMA है; सेटिंग में SMA, EMA या WMA भी चुना जा सकता है। एक ही बारों से अलग तरीके अलग मान दे सकते हैं। अवधि और शुरुआती मान तय करने का तरीका भी मायने रखता है। एक चार्ट के 14-bar RMA को दूसरे के 14-bar simple average के बराबर न मानें ([ATR मार्गदर्शिका]({source:tradingViewAverageTrueRangeSupport}))।
चार्ट की श्रृंखला को ट्रेड से मिलाएँ
प्रोडक्ट और कॉन्ट्रैक्ट महीना, बार अंतराल, सत्र परिभाषा, डेटा फ़ीड, पिछला बंद चुनने का नियम, स्मूदिंग, लुकबैक और ATR पूर्ण या बन रही बार से लिया गया है—ये सब लिखें। केवल नियमित सत्र वाला चार्ट और सभी सत्र वाला चार्ट रात की चाल को अलग तरह से बाँट सकते हैं। Continuous futures श्रृंखला कॉन्ट्रैक्ट महीने जोड़ या समायोजित कर सकती है; बड़े दिखने वाले रेंज पर जोखिम निकालने से पहले वास्तविक ट्रेडेबल कॉन्ट्रैक्ट और rollover जाँचें। देखें continuous futures चार्ट और ट्रेडेबल कॉन्ट्रैक्ट।
बार बनने के दौरान ATR फिर से निकाला जाए तो उसका उच्च, निम्न और रेंज बदलते रह सकते हैं। यदि backtest अंतिम bar मान को पुराने निर्णय के समय उपलब्ध मानता है, तो वह ऐसी जानकारी उपयोग करता है जो तब मौजूद नहीं थी। तय करें कि पिछली पूरी बार चाहिए या live अनुमान, और alerts तथा परीक्षण में वही समय रखें।
ATR गुणक को मान्य टिक दूरी में बदलें
मान लें काल्पनिक ATR 1.30 इंडेक्स पॉइंट है और नियोजित दूरी 2 ATR है। कच्ची दूरी 1.30 × 2 = 2.60 पॉइंट है। CME के अनुसार Micro E-mini S&P 500 futures में प्रति इंडेक्स पॉइंट 5 डॉलर और न्यूनतम टिक 0.25 पॉइंट है। 2.60 ÷ 0.25 = 10.4 टिक; बाहर की ओर 11 टिक करने पर दूरी 2.75 पॉइंट होगी। प्रति टिक 1.25 डॉलर से लागत से पहले नियोजित मूल्य जोखिम 13.75 डॉलर प्रति कॉन्ट्रैक्ट है ([CME कॉन्ट्रैक्ट विनिर्देश]({source:cmeMicroEMiniSP500ContractSpecifications}))।
2 का गुणक केवल उदाहरण है, अनुशंसित सेटिंग नहीं। एंट्री की ओर rounding करने से स्टॉप घोषित दूरी से संकरा होगा। दूसरे प्रोडक्ट में सटीक tick increment और मूल्य फिर जाँचें; किसी पॉइंट या pip का सार्वभौमिक नकद मूल्य नहीं होता। देखें फ्यूचर्स टिक मूल्य और कॉन्ट्रैक्ट मल्टीप्लायर।
दूरी से पोज़िशन आकार निकालें, उसे सही ठहराएँ नहीं
मान लें काल्पनिक अधिकतम नियोजित नुकसान 100 डॉलर और प्रति कॉन्ट्रैक्ट round-trip लागत 2 डॉलर है। हर कॉन्ट्रैक्ट का हर 13.75 + 2 = 15.75 डॉलर है। floor(100 ÷ 15.75) = 6 कॉन्ट्रैक्ट, यानी slippage या ट्रिगर के पार गैप से पहले मॉडल जोखिम 94.50 डॉलर। 7 कॉन्ट्रैक्ट का मॉडल 110.25 डॉलर है, जो बजट से ऊपर है। ये केवल गणना के उदाहरण हैं, सलाह या मौजूदा शुल्क नहीं। CME का [उचित पोज़िशन आकार पाठ]({source:cmeProperPositionSize}) भी स्टॉप दूरी और जोखिम बजट को अलग रखता है।
स्टॉप का ट्रिगर भाव fill या अधिकतम नुकसान की गारंटी नहीं है। तेज़ बाज़ार, गैप, आंशिक fill या न भरा stop-limit परिणाम बिगाड़ सकते हैं। यदि उचित invalidation स्तर पर जोखिम बहुत बड़ा हो, मात्रा घटाएँ, छोटा कॉन्ट्रैक्ट चुनें या ट्रेड छोड़ दें। मनचाही संख्या पाने के लिए स्टॉप पास न खिसकाएँ। देखें फ्यूचर्स पोज़िशन साइज़िंग।
ATR को थीसिस और सिग्नल से अलग रखें
पहले वह स्तर चुनें जो ट्रेड विचार को अमान्य करेगा, फिर ATR से तुलना करें कि दूरी हाल के रेंज के मुकाबले कितनी है। ATR गुणक volatility-scaled नियमों की तुलना में सहायक है, लेकिन यह स्तर का संरचनात्मक अर्थ, वहाँ reversal, या रणनीति की सकारात्मक expectancy सिद्ध नहीं करता। एक सेटअप में 2 ATR बहुत पास और दूसरे में अनावश्यक चौड़ा हो सकता है।
अलग बाजारों के कच्चे ATR की तुलना सावधानी से करें। अधिक कीमत वाले इंस्ट्रूमेंट में raw ATR अक्सर बड़ा होता है। कीमत से भाग दिया गया ATR, जिसे अक्सर ATR% कहते हैं, पैमाना सामान्य कर सकता है; फिर भी यह डॉलर जोखिम में नहीं बदलता, liquidity बराबर नहीं करता और कॉन्ट्रैक्ट मल्टीप्लायर नहीं जोड़ता। निर्णय के अनुरूप माप चुनें।
हर नियम की सेटिंग तय करके दर्ज करें
परिणाम देखने से पहले लुकबैक, स्मूदिंग, टाइमफ्रेम, सत्र, इनपुट श्रृंखला, पूर्ण बार का anchor, गुणक, टिक rounding दिशा, लागत अनुमान और stop-order निष्पादन मान्यताएँ तय करें। अनेक अवधि और गुणक आज़माकर सबसे अच्छा चार्ट चुना हो तो पूरी खोज लिखें और बाद के डेटा पर नियम जाँचें। Spread, शुल्क, slippage, गैप और unfilled stop शामिल करें।
कॉन्ट्रैक्ट महीना, ATR मान और समय, पिछला बंद, True Range इनपुट, सूत्र और स्मूदिंग, कच्ची दूरी, rounded ticks, tick value, नियोजित मात्रा, लागत और वास्तविक fill दर्ज करें। ATR रेंज का संक्षिप्त सार है; जर्नल और निष्पादन रिकॉर्ड बताते हैं कि जोखिम अनुमान दोहराया जा सकता है या नहीं। देखें फ्यूचर्स स्टॉप-लॉस कैसे सेट करें।
आम सवाल
Q1क्या ATR अगली कीमत चाल का अनुमान लगाता है?
नहीं। यह चुने गए डेटा और स्मूदिंग से हाल के True Range का आकार मापता है। यह दिशा नहीं बताता और अगली चाल में समान रेंज की गारंटी नहीं देता।
Q2क्या 14-अवधि ATR हमेशा सही सेटिंग है?
नहीं। 14 एक आम default है, सार्वभौमिक optimum नहीं। बार अंतराल, सत्र, इंस्ट्रूमेंट और निर्णय की अवधि तय करती है कि सेटिंग क्या मापती है।
Q3क्या हर futures stop दो ATR दूर होना चाहिए?
नहीं। गुणक नियम का इनपुट है, हर ट्रेड के लिए प्रमाणित stop नहीं। पहले थीसिस invalidation और जोखिम तय करें, फिर यथार्थ टिक rounding और निष्पादन लागत सहित दूरी जाँचें।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
पिछला बंद 100.00 है; अगली बार का high 105.20 और low 104.40 है। True Range क्या है?
व्याख्या देखने के लिए एक उत्तर चुनें