

יעד תנודתיות: איך התאמת החשיפה לפי תנודתיות משנה את גודל הפוזיציה
למדו איך יעד תנודתיות מתאים את החשיפה, איך לבחור אומדן תנודתיות ולהשהות את השימוש בו, ולמה מגבלות מינוף, מתאמים ועלויות מסחר עדיין חשובות.
במדריך הזהיעד תנודתיות משנה את החשיפה, לא את אות התשואה
תקציר קצר
יעד תנודתיות משנה את גודלה של חשיפה קיימת באמצעות מדד סיכון מוערך. מכפיל בסיסי הוא התנודתיות הרצויה חלקי התנודתיות החזויה, אך האומדן, מטריצת השונות המשותפת של התיק, מגבלת המינוף, עיכוב הביצוע והעלויות קובעים איזה סיכון האסטרטגיה לוקחת בפועל
יעד תנודתיות משנה את החשיפה, לא את אות התשואה
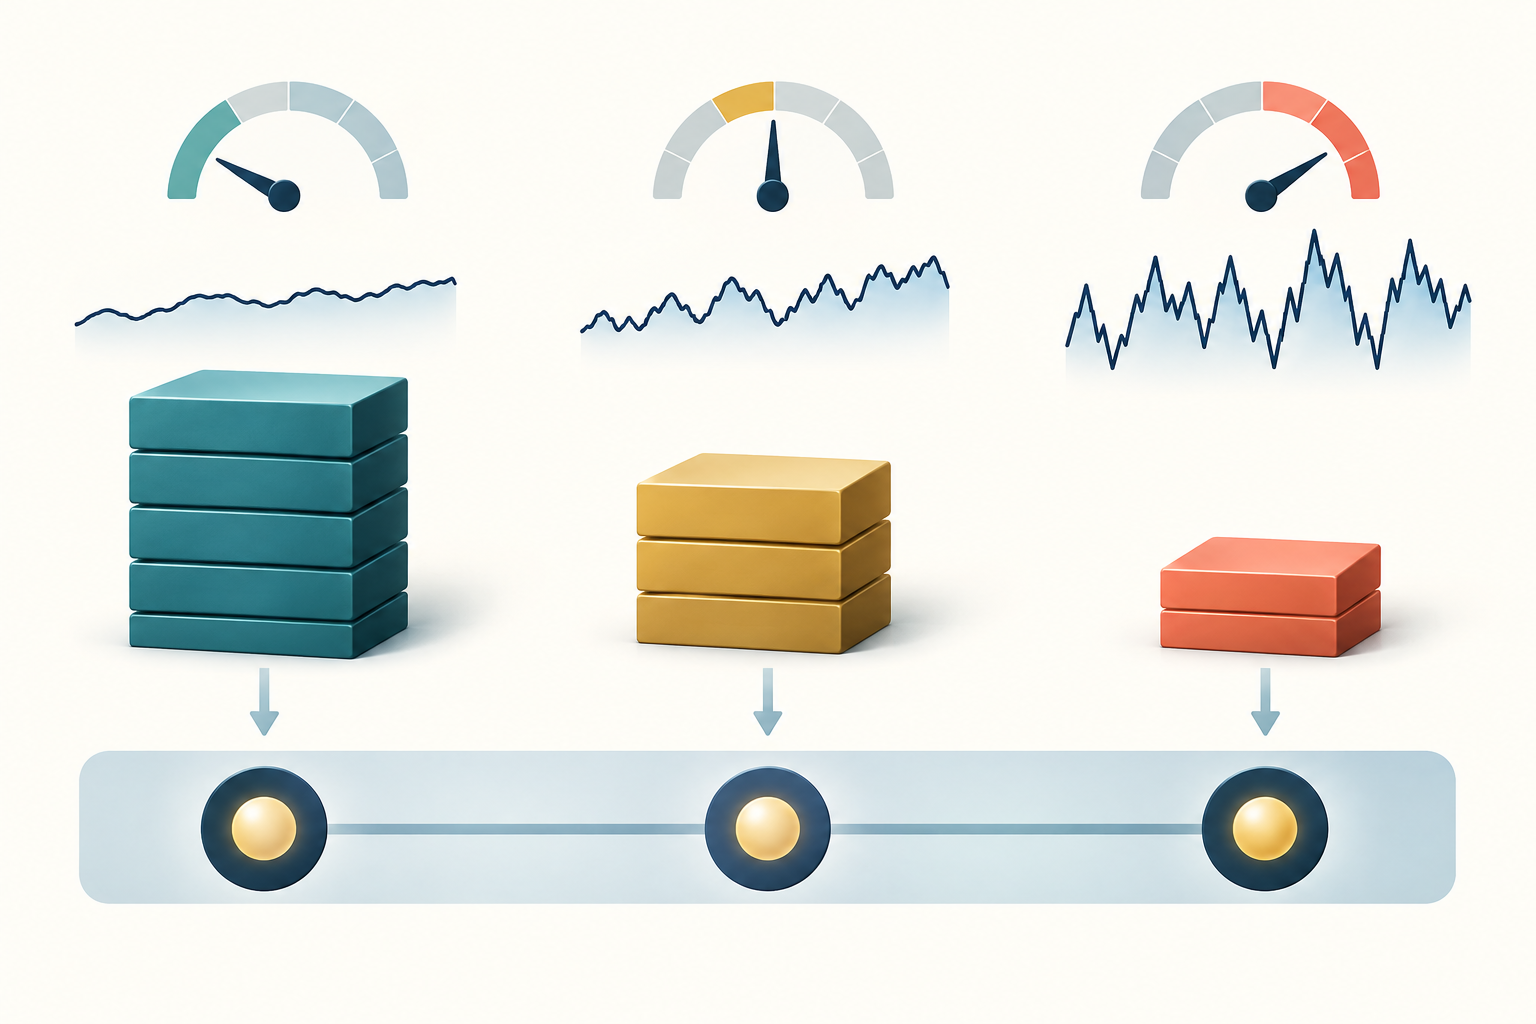
יעד תנודתיות, התאמת תנודתיות וניהול תנודתיות הם כללים שמשנים את חשיפת התיק כאשר אומדן הסיכון משתנה. אות כיווני עשוי להצביע על פוזיציית לונג, בעוד כלל ההתאמה מקטין אותה כשהתנודתיות החזויה עולה.
מכפיל חיובי שומר על הסימן של פוזיציית הבסיס, אך עשוי לשנות את החשיפה ברוטו ובנטו. אומדן תנודתיות נמוך אינו מעיד כשלעצמו שנכס זול, צפוי לעלות או יהיה רווחי יותר. שכבת ההתאמה עונה על השאלה "מה גודל החשיפה המתאים לפי כלל הסיכון הזה?" היא אינה בוחרת נכס ואינה מוכיחה שלאסטרטגיית הבסיס יש יתרון.
מחקרים בחנו ניהול תנודתיות בתיקי פקטורים ובאסטרטגיות מומנטום. Moreira ו־Muir מציגים תוצאות עבור כמה פקטורים ו־carry במטבעות; Barroso ו־Santa-Clara חוקרים ניהול סיכוני מומנטום; Daniel ו־Moskowitz מתארים מפולות מומנטום בתקופות לחץ בשוק ולאחריהן התאוששות חדה. אלו ממצאים שתלויים במדגם ובשיטה, לא הבטחה לשיפור בביצועים בפועל. ראו Moreira ו־Muir, Barroso ו־Santa-Clara ו־Daniel ו־Moskowitz.
היחס בין היעד לתחזית הוא נקודת פתיחה, לא הבטחה
בחשיפה יחידה שהתשואה שלה משתנה בקירוב באופן ליניארי עם המשקל, כלל בסיסי הוא מקדם גולמי = תנודתיות יעד ÷ תנודתיות חזויה. בדוגמה היפותטית, תחזית התנודתיות השנתית של אסטרטגיה ללא התאמה היא 20% והיעד הוא 10%, ולכן המקדם הגולמי הוא 0.5. אם השווי הנומינלי ההתחלתי הוא 100,000 דולר, השווי לאחר ההתאמה הוא 50,000 דולר לפני התאמות תיק נוספות.
ליחס יש משמעות רק אם המונה והמכנה מתייחסים לאותו תיק, לאותה הגדרת תשואה, לאותו אופק ולאותה שיטת שנתיות. אין לחלק יעד שנתי של 10% בסטיית תקן יומית לפני התאמת היחידות. אם התחזית היא סטיית תקן, אין להחליף אותה בשקט בשונות.
בתיקי הפקטורים שפורסמו, Moreira ו־Muir מכפילים תשואות חודשיות בהופכי של השונות שמומשה בחודש הקודם ובקבוע נרמול. זה אינו זהה לחלוקת סטיית התקן הרצויה בסטיית התקן החזויה. במשטר רגוע היפותטי, תחזית של 5% מול יעד של 10% נותנת מקדם גולמי 2. אם הכלל מגביל אותו ל־1.25, השווי הנומינלי הוא 125,000 ולא 200,000 דולר. בהנחה מפשטת שהסיכון גדל באופן ליניארי עם החשיפה, התחזית המתאימה היא 6.25% בלבד. תקרה עשויה למנוע את השגת היעד; זו מגבלה ולא טעות חשבונית.
בחרו אומדן תנודתיות שמתאים לאופק ההחלטה
סטיית תקן מתגלגלת קלה להסבר, אך אורך החלון כרוך בפשרה: חלון קצר מגיב מהר אך רועש; חלון ארוך יציב יותר ומגיב לאט לאחר שינוי משטר. אומדן עם משקל מעריכי נותן משקל רב יותר לתצפיות האחרונות. תחזית GARCH ממדלת את השונות המותנית באופן רקורסיבי.
תנודתיות ממומשת תוך־יומית יכולה ללכוד תנועות בתוך יום המסחר, אך תלויה גם בדגימה, במחירים מיושנים וברעש מיקרו־מבני. אין אומדן שמתאים באופן מיטבי לכל נכס, תדירות דגימה ותקופת החזקה. תעדו אם התשואות פשוטות או לוגריתמיות, אילו חותמות זמן מגדירות תקופה, כיצד מטפלים בימי מסחר חסרים ובתנועות לילה, אם מפחיתים את הממוצע וכיצד ממירים שונות תקופתית לסטיית תקן שנתית.
בנתונים יומיים, הכפלת התנודתיות היומית ב־√252 היא קירוב נפוץ תחת הנחות מסוימות על תהליך התשואות, אך אינה המרה אוניברסלית לכל שוק ולוח שנה. דוגמת יחידות היפותטית: תחזית סטיית תקן יומית של 1.26% שקולה לכ־20% בשנה לאחר הכפלה ב־√252. מול יעד שנתי של 10%, המקדם הוא 0.5. לאורך כ־20 ימי מסחר, אותה תחזית שקולה לתנודתיות מצטברת של כ־5.63% — אותו סיכון מוצג לאופק אחר. אל תחלקו ישירות 1.26% יומי ביעד שנתי של 10%.
בדקו את שגיאות התחזית וגם את מסלול החשיפה. מודל יכול להיראות יציב מפני שהוא מגיב לאט מדי, או רגיש מפני שהוא מתאים את עצמו יתר על המידה לרעש. השוו חלונות ומודלים סבירים בהערכה מתגלגלת קדימה, תוך שימוש רק במידע שהיה זמין בזמן שבו כל אומדן ופוזיציה היו נוצרים. המדריך לחישוב תנודתיות ממומשת מסביר איך מוסכמות תשואה ודגימה משנות את מדד הסיכון שמותאם.
השהו את האומדן כדי שהכלל יהיה ניתן למסחר
בזמן האיזון מחדש t, השתמשו רק בתצפיות שהיו זמינות בפועל לפני שליחת הפקודה. אם תשואה יומית כוללת את מחיר הסגירה ב־t, אסטרטגיה שמחשבת תנודתיות מאותה סגירה אינה יכולה להניח אוטומטית שבוצעה גם באותו מחיר סגירה, אלא אם תזמון הפקודה והיווצרות המחיר אכן אפשרו זאת.
דרך מעשית היא לחשב לאחר הסגירה ולהחיל את המקדם במושב המסחר הבא שבו אפשר לסחור. כך נמנעת הטיית מידע עתידי. החלת השונות הממומשת של חודש שהסתיים על פוזיציות שהוחזקו באותו חודש נותנת לכלל מידע שלא היה זמין בזמן אמת.
בדיקת עבר צריכה לציין את זמן האות, מועד החיתוך של נתוני התנודתיות, זמן הפקודה, הנחת הביצוע ותקופת ההחזקה. אם נתוני הנכסים מגיעים בזמנים שונים, השתמשו במועד מידע משותף או תעדו תצפיות מיושנות. אין צורך לאזן מחדש בכל פעם שמתקבל אומדן. איזון חודשי, רצועת סף או חשיפה מוחלקת עשויים לצמצם תחלופה, אך גם להרחיק את החשיפה בפועל מהיעד המיידי. תעדו ובדקו את הבחירה במקום להתייחס לתחזית האחרונה כפקודה ללא חיכוך.
תנודתיות התיק תלויה בשונות משותפת, לא בקריאות נפרדות
עבור וקטור משקולות w ומטריצת שונות משותפת Σ שנאמדה באופק תואם, שונות התיק היא wᵀΣw והתנודתיות היא השורש הריבועי שלה. איברי השונות המשותפת חשובים. שני נכסים יכולים לשמור על אותה תנודתיות עצמאית, אך עלייה במתאם ביניהם תגדיל את הסיכון בהחזקתם יחד.
לכן התאמת כל נכס בנפרד ליעד התנודתיות שלו אינה מכוונת בדרך כלל לתנודתיות הכוללת של התיק. מנגד, התאמת כל סדרת תשואות התיק במכפיל אחד שומרת על התמהיל הנוכחי, אך רק במידה שתחזית הסיכון של התיק מתאימה. ריכוזיות, מתאמים משתנים, חפיפת פקטורים וחשיפה לא־ליניארית לנגזרים עלולים להפוך תחזית אחת של סטיית תקן לבלתי מספקת. אמדו את הסיכון ברמה שבה חל הגבול.
אם המנדט קובע טווח לתנודתיות התיק, חזו את הסיכון של התיק המשולב ובחנו תרחישי קיצון למתאמים ולמשטרי שונות משותפת. אם הוא קובע סיכון לכל אסטרטגיה, הסבירו כיצד פוזיציות מתואמות חולקות את תקציב הסיכון של החשבון. המדריך לגודל פוזיציה בחוזים עתידיים מפריד בין תקציב עצירת הפסד לעסקה לבין החשיפה בחשבון.
דוגמה היפותטית: לשני נכסים תנודתיות שנתית של 20% לכל אחד ומשקל של 50% לכל אחד. במתאם 0.1 תנודתיות התיק היא כ־14.83%; אם רק המתאם עולה ל־0.9, היא כ־19.49%. התנודתיות של כל נכס לא השתנתה, אך הסיכון המשותף גדל משמעותית. אם החשיפה הוגדלה בערך פי 1.01 כדי להגיע ליעד 15% לפי האומדן הראשון, ואז המתאם עלה, הסיכון המפושט יהיה כ־19.7%. לכן תחזית שונות משותפת מיושנת עלולה להטעות גם לגבי מכפיל היעד.
רצפות, תקרות ומגבלות מינוף מעצבות את הכלל
היחס הגולמי עלול להיות גדול מאוד כשהתנודתיות המוערכת מתקרבת לאפס. רצפת תנודתיות מונעת חלוקה במספר זעיר, ותקרת מינוף מרבית מגבילה את השווי הנומינלי. אסטרטגיות מסוימות מוסיפות גם מקדם מינימלי או תקרה לפי ירידה מרבית, ביטחונות או נזילות.
כלל מוגדר במלואו יכול להיות מקדם = min(מקדם מרבי, יעד ÷ max(תחזית, רצפה)); יש לתעד בנפרד כל חשיפה מינימלית. כל הגנה משנה את התנהגות הסיכון: הרצפה ממתנת גידול בחשיפה לאחר אומדנים שקטים במיוחד; התקרה יכולה למנוע השגת היעד בתקופות של תנודתיות נמוכה; חשיפה מינימלית מונעת מהשכבה לסגור הכול כשהתחזית מזנקת.
ציינו אם התקרה חלה על שווי נומינלי ברוטו, מינוף, ביטחונות או חשיפה משוקללת סיכון; אלה מדדים שונים. בחוזים עתידיים צריך גם להמיר מכפיל רציף למספר חוזים שלם. אם אות בסיס היפותטי שקול ל־3.4 חוזים והמקדם הוא 0.5, התוצאה המתמטית היא 1.7 חוזים. אי אפשר לסחור בשבר של חוזה רגיל: עיגול ל־1 יהיה מתחת ליעד ול־2 מעליו. בדקו חוזי מיקרו, נזילות, עלויות ואת האפשרות לא לסחור. חשבו מחדש את הסיכון לפי יחידת החוזה והמכפיל, המרה למטבע הבסיס, ביטחונות ועלויות.
צמצום חשיפה לאחר זעזוע תנודתיות עשוי לחייב מכירה בשוק יורד או לא נזיל. הגדלתה אחרי תקופה שקטה עלולה להוסיף סיכון רגע לפני זעזוע. גם כשמשתמשים בו כתחזית, האומדן מבוסס על העבר. המדריך ל־GARCH ולאשכולות תנודתיות מסביר מדוע התמדה של המודל עלולה לעכב זיהוי של שבר; היא אינה מבטלת סיכון קפיצה או שינוי משטר.
עלויות ומגבלות עלולות לאכול את היתרון
שינוי החשיפה יוצר תחלופה. אמדו עמלות, מרווח קנייה־מכירה, השפעת שוק, החלקה, מימון או עלות השאלה, עלויות גלגול חוזים עתידיים, ובמידת הצורך גם funding ועלויות בטחונות בחוזים תמידיים. מקדם חלק יותר או טווח איזון מחדש עשויים לצמצם עסקאות, אך לעכב הפחתת סיכון. השוו תוצאות נטו תחת הנחות עלויות סבירות, ולא רק סדרה ללא חיכוך.
ייתכן שהמינוף לא יהיה זמין בדיוק כשהכלל דורש יותר חשיפה. דרישות בטחונות של ברוקר או בורסה, מגבלות פוזיציה, זמינות השאלה, נזילות ומגבלות סיכון פנימיות עלולות למנוע את השווי הנומינלי המחושב. תקרת תנודתיות אינה מבטיחה הימנעות ממימוש כפוי או מהפסד גדול: פער מחיר יכול לחרוג מהתחזית ומחיר היציאה עשוי להיות שונה מאוד ממחיר האות.
השוו למדדי ייחוס עקביים: אותו אות בסיס ללא התאמה, חלופה בסיכון קבוע, וכאשר מתאים — מזומן. דווחו תשואות ברוטו ונטו, חשיפה, תחלופה, מינוף, שגיאות תחזית, ירידות שיא והפסדי זנב. התוצאות של Moreira ו־Muir הן אחת הסיבות לחקור תזמון תנודתיות.
Cederburg ועמיתיו משווים 103 אסטרטגיות מניות ואינם מוצאים יתרון שיטתי לניהול תנודתיות בהשוואות ישירות. עבור שילובים סבירים בזמן אמת ומחוץ למדגם, הם מדווחים בדרך כלל על תשואות שקולות־ודאות נמוכות יותר ועל יחסי שארפ נמוכים יותר, עם חריגים (מחקר). ממצאים אלה מצדיקים הערכה זהירה מחוץ למדגם, לא המלצה גורפת.
רשימת בדיקה מחקרית מפרידה בין איכות התחזית לטענות על האסטרטגיה
לפני שמכנים את השכבה שיפור סיכון, הגדירו את אות הבסיס, אומדן הסיכון, אופק התחזית, לוח העדכונים, ההשהיה, המרת היחידות, טיפול בשונות משותפת, רצפה, תקרה והנחות ביצוע. קבעו את הבחירות לפני הערכת תקופת הבדיקה הסופית. התאמות חוזרות על אותו מדגם עלולות לתגמל בחירה במקום כלל עמיד.
בדקו את התחזית במדד הפסד מתאים ובתרשים כיול, וגם בחנו את מסלול החשיפה. שגיאה ממוצעת נמוכה אינה מבטיחה שהזינוקים החשובים ביותר נחזו בזמן. בדקו תקופות לחץ, פערי מחירים, תצפיות חסרות ונכסים שהמתאמים שלהם עשויים לזנק. העריכו אותן תקופות גם עם התקרה ומודל העלויות בפועל.
לבסוף, הפרידו בין שלוש טענות: התחזית אומדת סיכון; שכבת ההתאמה משנה חשיפה לפי מדיניות; והתיק שהתקבל השיג ביצועים מסוימים במדגם מוגדר. הראשונה אינה מוכיחה שהשנייה תעמוד ביעד, ותוצאה היסטורית טובה של השלישית אינה מוכיחה רווח עתידי. תעדו את שלושתן כדי שאפשר יהיה לשחזר היכן ומדוע הסיכון השתנה.
שאלות נפוצות
Q1האם יעד תנודתיות שומר על התנודתיות הממומשת בדיוק ביעד?
לא. הוא מתאים חשיפה לפי תנודתיות מוערכת. שגיאות תחזית, קפיצות, שינויי מתאם, עיכובים, תקרות, עלויות וביצוע חלקי עלולים לגרום לתנודתיות הממומשת לסטות מהיעד.
Q2האם יעד תנודתיות זהה לשימוש בהופכי של השונות?
לא בהכרח. יחס יעד התנודתיות מחלק בדרך כלל את התנודתיות הרצויה בסטיית התקן החזויה. כללים אמפיריים מסוימים מכפילים תשואות בקבוע חלקי השונות המוערכת. אלה פונקציות שונות ואין להתייחס אליהן כזהות.
Q3האם תחזית תנודתיות נמוכה יותר פירושה שהאסטרטגיה רווחית יותר?
לא. פירושה שהסיכון מוערך כנמוך יותר לפי מודל ואופק מסוימים. הרווחיות תלויה בתשואה הצפויה, ביישום, בעלויות ובתוצאות עתידיות; אומדן תנודתיות לבדו אינו מזהה עסקה אטרקטיבית.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
לאסטרטגיה תחזית תנודתיות של 20% ויעד של 10%. מה משמעות היחס הבסיסי לפני מגבלות?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
קראו את המדריך המעמיקGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
קראו את המדריך המעמיק