

איך פועלים יצירה ופדיון של ETF
הכירו את תפקידם של משתתפים מורשים, יחידות יצירה וסלי ניירות ערך, ולמה ארביטראז' עשוי לצמצם פרמיה או הנחה בלי להבטיח זאת.
במדריך הזהל־ETF יש שני שווקים נפרדים
תקציר קצר
רוב המשקיעים קונים ומוכרים יחידות ETF בבורסה. משתתפים מורשים (APs) יוצרים או פודים מהקרן בלוקים גדולים של יחידות תמורת סל נכסים או מזומן. המנגנון עשוי לקרב את מחיר השוק לשווי הנכסים, אך אינו מבטיח מחיר מסוים או ביצוע של עסקת משקיע קמעונאי.
ל־ETF יש שני שווקים נפרדים
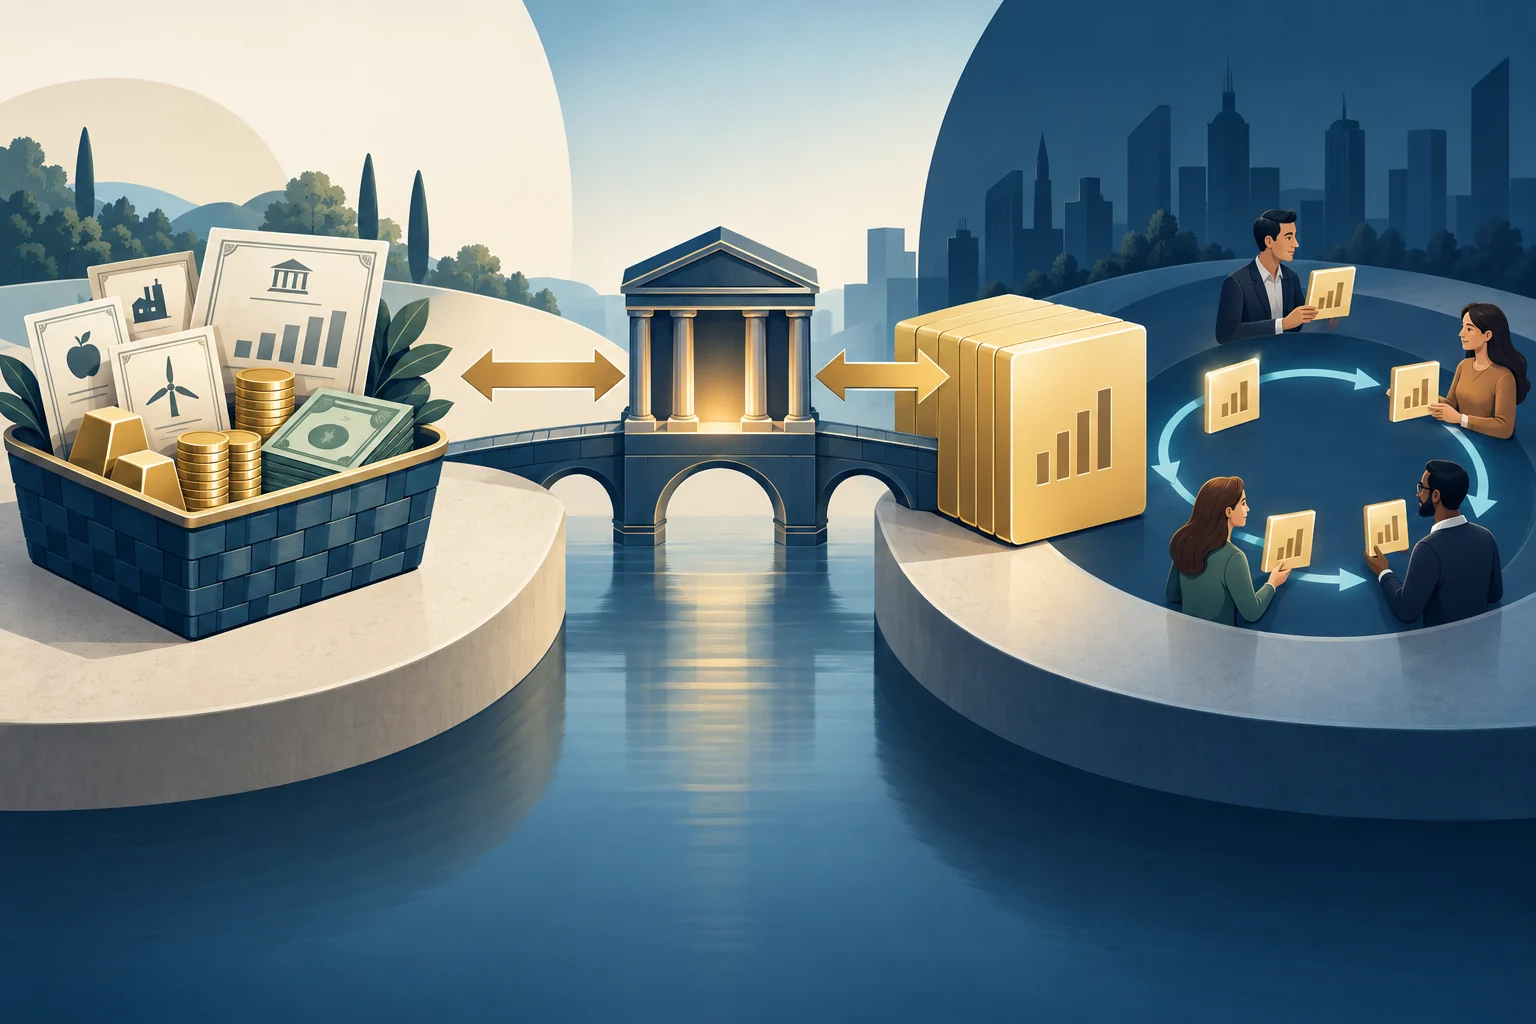
בשוק המשני משקיעים פרטיים ומוסדיים קונים ומוכרים יחידות ETF זה מזה בבורסה במהלך יום המסחר. בשוק הראשוני, משתתף מורשה מתנהל ישירות מול הקרן כדי ליצור או לפדות אגד גדול של יחידות. עלון ETF של Investor.gov מסביר את ההבדל: משקיע פרטי מבצע בדרך כלל עסקת שוק מול צד נגדי, ואינו שולח את יחידותיו לקרן לפדיון ישיר.
המאמר מתמקד בקרנות ETF אמריקאיות הרשומות כחברות השקעה פתוחות, שבהן היצירה והפדיון מתבצעים ביחידות מרוכזות דרך משתתפים מורשים. פרטי הסל, רכיב המזומן והתהליך עשויים להשתנות בין קרנות; מבנים מסוימים כפופים למסגרת נפרדת. לא כל מוצר נסחר בבורסה פועל כמו ETF רשום: ל־ETN ולחלק ממוצרי הסחורות עשוי להיות מבנה אחר. מדריך ה־SEC לקרנות ETF מתאר את תחולת כלל 6c-11 וחלק מהחריגים. לא כל ETF רשום פועל לפי כלל 6c-11; למשל, קרנות UIT עשויות לפעול מכוח פטורים אחרים. הכללים והנהלים במדינות אחרות עשויים להיות שונים.
המשתתף המורשה הוא מוסד מתווך, לא ערב למחיר
משתתף מורשה (AP) הוא מוסד פיננסי, לרוב ברוקר-דילר גדול, שיש לו הסכם עם מנהל הקרן המאפשר לבקש ממנה יצירה או פדיון ישירים. Investor.gov מגדיר משתתפים מורשים ומתאר את תפקידם. הברוקר הקמעונאי שלכם אינו בהכרח AP, ואין צורך להיות AP כדי לסחור ב־ETF בבורסה.
AP עשוי גם לשמש עושה שוק או לנהל סיכונים אחרים, אך אלה תפקידים נפרדים. מעמד של AP אינו מחייב אותו לסחור בכל עת, להציג מחיר מסוים או לשמור על פרמיה או הנחה של ETF ברמה מוגדרת.
כך AP יוצר יחידות ETF חדשות
הקרן קובעת סל יצירה הכולל ניירות ערך או נכסים אחרים, ולעיתים גם רכיב מזומן לאיזון. ה־AP מעביר לקרן את הסל ואת סכום המזומן הנדרש בהתאם לתהליך המוסכם. בתמורה, הקרן מנפיקה לו בלוק גדול של יחידות ETF, המכונה בדרך כלל יחידת יצירה. לאחר מכן ה־AP יכול למכור את היחידות בשוק המשני, להחזיק בהן או להשתמש בהן לסגירת פוזיציות אחרות.
הסל עשוי לשקף את תיק הקרן, ומדיניות הקרן עשויה להתיר סלים מותאמים או רכיב מזומן. כלל 6c-11 הסופי של ה־SEC מחייב קרנות הכפופות לו לקבוע מדיניות ונהלים כתובים להרכבת סלים ולקבלתם, לרבות בקרות על סלים מותאמים.
גודל יחידת היצירה אינו אחיד בין הקרנות
לצורך המחשה בלבד, נניח שקרן מסוימת משתמשת ביחידת יצירה היפותטית של 20,000 יחידות, ושווי כל יחידה בשוק הוא 100 דולר. הבלוק שווה 2,000,000 דולר לפני עלויות עסקה או התאמת מזומן. זהו חישוב בדוגמה בלבד, ולא גודל סטנדרטי או כלל החל על כל ETF. הקרן קובעת את תנאי היחידות שלה, והם עשויים להשתנות בין מוצרים ואף להתעדכן.
Investor.gov מסביר שיצירה ופדיון מתבצעים באגדים גדולים, ולא ביחידות בודדות של משקיעים קמעונאיים. בדקו במסמכי הקרן את סל היצירה, העמלות, רכיבי המזומן וכל תנאי מיוחד.
בפדיון מחליפים את הסל בכיוון ההפוך
בפדיון, ה־AP אוסף כמות גדולה של יחידות ETF, לרוב דרך השוק, ומוסר אותן לקרן ביחידת הפדיון שנקבעה. בתמורה הוא מקבל סל מוגדר מראש של ניירות ערך או נכסים, ולעיתים מזומן במקום חלק מהנכסים או בנוסף להם. לפי מדריך ה־SEC, ייתכן גם סכום מזומן לאיזון העסקה.
זו אינה אפשרות פדיון ישירה למשקיע הקמעונאי. אם מכרתם יחידות בבורסה, מכרתם אותן לקונה בשוק; הקרן אינה קונה אותן מכם אוטומטית ואינה מעבירה לכם חלק מהתיק.
ארביטראז' עשוי לצמצם פרמיה או הנחה, אך לא בהכרח
אם מחיר ה־ETF בבורסה גבוה משווי הסל שה־AP יכול לקנות או להרכיב, ייתכן שכדאי לו ליצור יחידות ולמכור אותן. אם המחיר נמוך משווי הנכסים שאפשר לקבל בפדיון, ייתכן שכדאי לו לקנות יחידות ולפדות אותן תמורת הסל. כאשר העסקאות האלה משתלמות, הן עשויות להגדיל את היצע היחידות או את הביקוש להן ולקרב את מחיר השוק לשווי הנכסים.
זהו ארביטראז' אפשרי, לא הבטחה. Investor.gov מסביר שפעילות הארביטראז' המובנית עשויה בדרך כלל להצמיד את מחיר ה־ETF ל־NAV, אך מחיר ה־ETF עדיין יכול להיות מעליו או מתחתיו. ראו איך משווים NAV למחיר השוק ומחשבים פרמיה או הנחה: מדידת הפער אינה הוכחה שהוא ייסגר.
עלויות, גידור, סליקה ושווקים סגורים עלולים לעכב את ההתכנסות
לפני יצירה או פדיון, ה־AP משווה את פער המחיר לעלויות ולסיכונים: קנייה או מכירה של נכסי הסל, מרווחי קנייה־מכירה ועמלות, מימון מלאי, גידור שינויי מחיר, סיכון ביצוע ועמלות הקרן. ייתכן שלא ניתן לסחור בחלק מהנכסים או שהשוק שלהם סגור. אזורי זמן שונים ומחזורי סליקה שונים עלולים גם לעכב מסירה או לשנות את המחיר הצפוי.
אם ה־ETF מחזיק נכסים זרים שהשווקים שלהם נסגרו, מחיר ה־ETF עשוי לשקף מידע חדש יותר ממחירי חלק מנכסי הבסיס. גם הערכת סל הפדיון יכולה להיות פחות ודאית לזמן מה. קראו למה מחיר ETF זז כששווקי נכסי הבסיס סגורים ואת ההבדל בין מחזור מסחר לנזילות ב־ETF. אם הפער קטן מעלויות הביצוע והסיכונים, העסקה עלולה לא להיות כדאית. ה־AP אינו מחויב להבטיח מחיר או להשלים ארביטראז'.
פדיון בעין עשוי לצמצם חלק מהרווחים החייבים במס ברמת הקרן
כאשר AP פודה יחידות ETF תמורת ניירות ערך במקום מזומן, הקרן עשויה להימנע ממכירת חלק מהנכסים שעלו בערכם ומהכרה ברווחי הון בתוך הקרן. הדבר עשוי להפחית חלק מהחלוקות החייבות במס לבעלי היחידות, לעומת מכירת נכסים תמורת מזומן. Investor.gov מציין שעסקאות בעין עשויות לתרום ליעילות המס של ETFs רבים.
זו אפשרות מוגבלת, לא פטור ממס ולא התחייבות לתוצאה. התוצאה תלויה בתיק, בפעילות הקרן, בכללי המס ובמצב המשקיע. מכירת היחידות שלכם או קבלת חלוקות עדיין עשויות להיות חייבות במס. בדקו את תשקיף הקרן ואת מסמכי המס שלה, ופנו לאיש מקצוע מוסמך לפי הצורך.
העסקה הקמעונאית שלכם אינה יוצרת או פודה יחידות של הקרן
כשאתם קונים ETF דרך ברוקר, אתם קונים יחידה סחירה ממוכר בשוק המשני. כשאתם מוכרים, קונה אחר רוכש אותה; העסקה האישית שלכם אינה שולחת יחידות ישירות לקרן. יצירה ופדיון מתבצעים בדרך כלל באגדים גדולים דרך AP ובהתאם לסל ולתנאי הקרן. לכן העסקה שלכם אינה מבטיחה ביצוע ב־NAV או יוצרת או מבטלת לבדה יחידות של הקרן.
כדי להעריך פרמיה או הנחה, השוו מחירים מאותו מועד ובחנו גם את נזילות נכסי הבסיס, סל העסקה והעלויות. מבנה ETF מספק ערוץ שעשוי לקרב את מחיר השוק לשווי הנכסים, אך אינו מבטל סיכון שוק, פערי מחיר או הבדלים בין מוצרים ומדינות.
שאלות נפוצות
Q1האם היחידות שלי נפדות ישירות על ידי הקרן כשאני מוכר אותן?
לא. בדרך כלל אתם מוכרים אותן לקונה אחר בשוק המשני. פדיון ישיר מהקרן דורש בלוק גדול דרך AP ובהתאם לתנאי הקרן.
Q2האם לכל קרנות ה־ETF יש יחידת יצירה באותו גודל?
לא. הקרן קובעת את גודל היחידה, את הרכב הסל וכל רכיב מזומן. התנאים עשויים להשתנות בין מוצרים. דוגמת 20,000 היחידות כאן היפותטית בלבד.
Q3האם פדיון בעין מבטיח שאשלם פחות מס?
לא. הוא עשוי לעזור לקרן להימנע ממימוש רווחים מסוימים באמצעות מכירת נכסים במזומן, אך אינו מבטיח חלוקות מס או תוצאה למשקיע.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
ביצירה טיפוסית, מה AP מוסר ל־ETF בתמורה ליחידת יצירה?
בחר תשובה כדי לראות את ההסבר