

סטייקינג בקריפטו מול הלוואות DeFi: הבדלים בתשואה ובסיכון
השוו בין תגמולי proof-of-stake לריבית של ספקי DeFi, כולל שיעורים משתנים, משיכות וסיכוני נכסים.
במדריך הזהאותו אחוז עשוי לתאר תפקיד אחר
תקציר קצר
סטייקינג והלוואות קריפטו עשויים שניהם להציג תשואה, אך מקור התשלום ותפקיד הנכס שונים. סטייקינג proof-of-stake תומך בקונצנזוס של הרשת; ספק DeFi מפקיד טוקנים בשוק שבו משתמשים לווים. אחוז יחיד אינו מסביר איזו זכות יש לכם, כיצד הריבית משתנה או מתי אפשר לצאת.
אותו אחוז עשוי לתאר תפקיד אחר
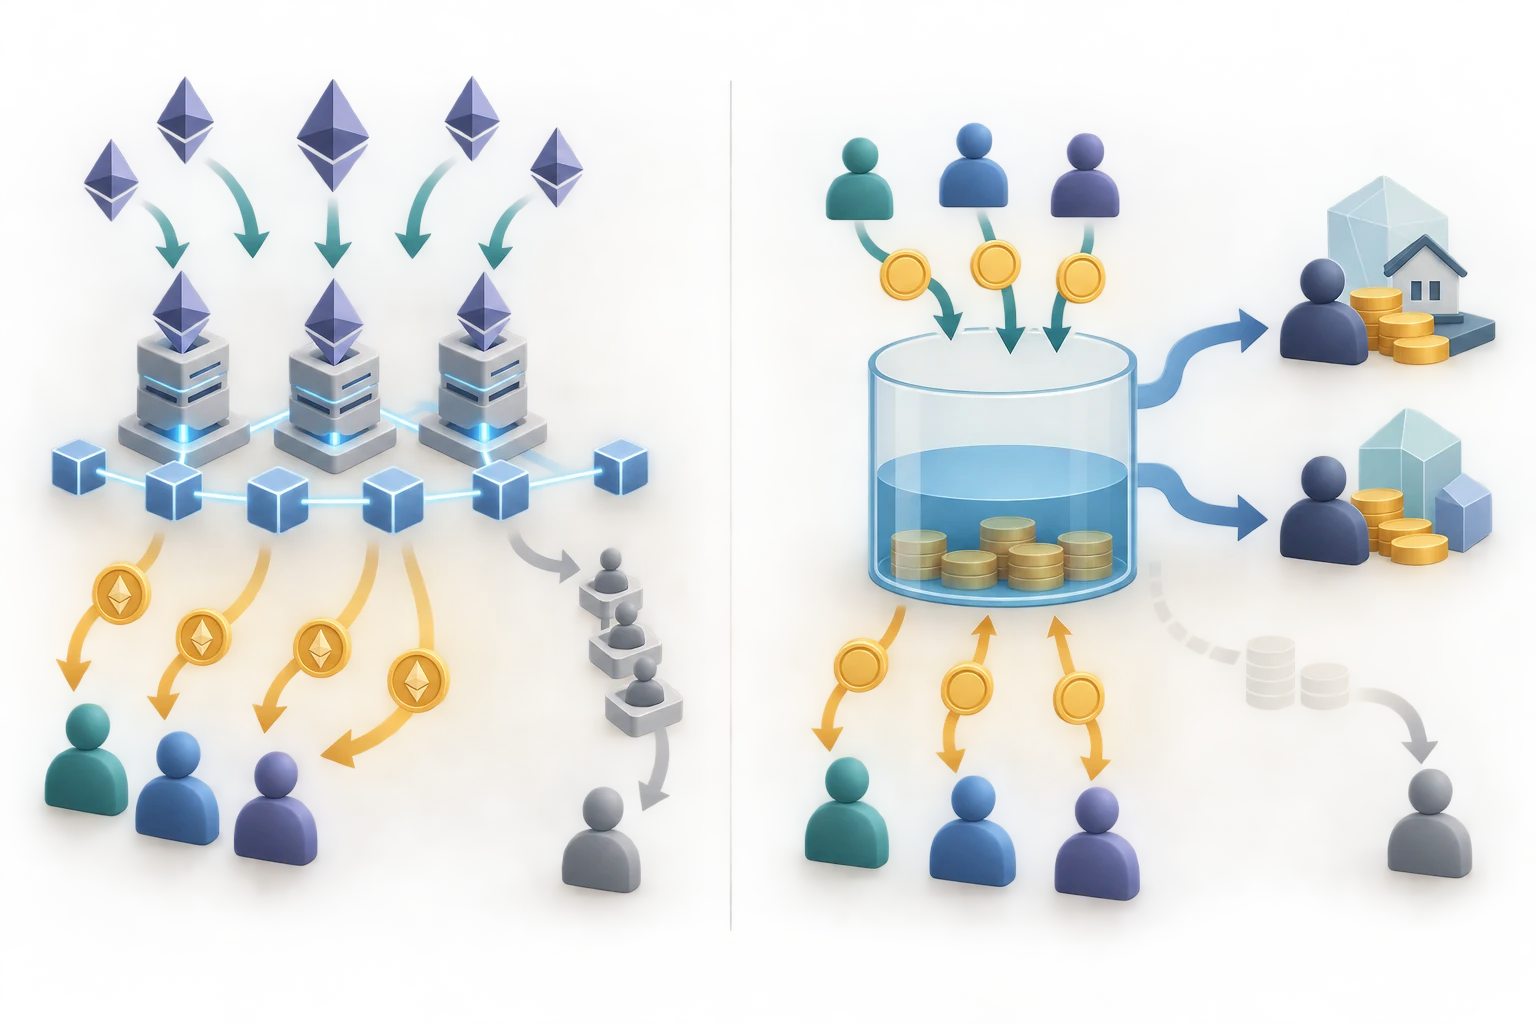
בסטייקינג proof-of-stake, מאמת (validator) מפקיד נכסים כשירים כדי לסייע לרשת לאמת עסקאות ולסדר אותן. בהלוואות קריפטו, ספק מעמיד נכסים לרשות לווים לפי כללי פרוטוקול או שירות. המשתתף בסטייקינג תורם לאבטחת הרשת, ישירות או דרך מפעיל; המלווה מספק הון. ממשק יכול לקרוא לשניהם “earn”, אך תזרימי הכסף שונים. שוקי הלוואות DeFi מאגדים בדרך כלל נכסים בבריכת נזילות ללווים. לרוב יש לכם זכות לפי כללי הבריכה, ולא הלוואה נפרדת לאדם מסוים. הפרוטוקול מגדיר את מודל הריבית ואת מגבלות המשיכה. סטייקינג, לעומת זאת, חשוף לתפעול מאמתים, לתגמולים ולעונשים של הפרוטוקול ולדרך שבה מושכים או פודים את הסטייק. Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
על מה משלמים תגמולי proof-of-stake?
ב-Ethereum, מאמתים מפקידים ETH ומבצעים משימות כגון attestation לבלוקים ולעיתים הצעת בלוק. הפרוטוקול מתגמל השתתפות תקינה; החמצת משימה עלולה למנוע תגמול, והתנהגות מסוימת עלולה לגרום לקיצוץ חלק מהסטייק באמצעות slashing. התגמול תלוי בכללי הרשת ובהשתתפות בה, לא בריבית שמשלם לווה מסוים. הפעלת מאמת בעצמכם, שימוש במפעיל והצטרפות לבריכה הם מצבים שונים. שירות עשוי לגבות עמלה, ובריכה מוסיפה תלות במפעיל ובחוזה חכם. טוקן liquid staking הוא נכס נפרד; החוזה או מחיר השוק שלו עשויים לסטות מ-ETH שמוחזק ישירות או מערך הפדיון הייחוסי. For Aave V3 as one example, see Aave: Introduction to Aave V3.
איך ספק DeFi מרוויח ריבית?
הספק מעביר נכס לשוק של חוזים חכמים. לווים מושכים נכסים ומשלמים ריבית לפי מודל הריבית הנוכחי. במודל ניצול פשוט, שיעור הניצול הוא החלק מהנזילות שסופק ונלקח בהלוואה. יותר הלוואות ביחס להיצע עשויות להעלות את ריבית הספק; ירידה בביקוש עשויה להוריד אותה. גם פרמטרי ממשל, עתודות, תמריצים ועיצוב השוק משפיעים. Aave V3 היא דוגמה אחת: ספקים מקבלים aToken וריבית ההיצע משתנה לפי הניצול. אסימון הקבלה מייצג זכות שמוגדרת בפרוטוקול; הוא אינו יתרה בבנק או הבטחה שכל הסכום יהיה זמין למשיכה מיידית. בשווקים אחרים עשויים להיות אסימונים, עקומות ריבית, חלוקת עמלות וכללי משיכה שונים.
למה APR ו-APY לא הופכים את הפוזיציות לבנות השוואה ישירה?
APR הוא שיעור שנתי ללא התחייבות לצבירה; APY משקף צבירה לפי הנחות מסוימות. שיעור מוצג עשוי להיות משתנה כעת, מבצע זמני או תגמול בטוקן אחר. השוו אותה תקופה ואת אותה הנחת צבירה, ואז הביאו בחשבון עמלות מפעיל או פרוטוקול, עלויות רשת, דמי משיכה ותמריצים שעשויים להשתנות או להסתיים. יחידת התגמול חשובה. סטייקינג יכול להגדיל את כמות ה-ETH בעוד מחירו יורד. הלוואה ב-stablecoin יכולה לצבור יותר יחידות בזמן שהטוקן נסחר מתחת למחיר היעד. ערך בדולרים בממשק מוסיף גם הנחת מחיר שוק. גידול ביתרת הטוקן אינו זהה לגידול בכוח הקנייה.
השוואה היפותטית ל-90 יום
לצורך המחשה בלבד, נניח שיעור פשוט שנתי של 4% שנשאר קבוע ל-90 יום, ללא עמלות, צבירה או הפסדים. הנוסחה: קרן × שיעור × ימים ÷ 365. הפקדה של 10,000 USDC תניב כ-98.63 USDC ותהפוך ל-10,098.63 USDC אם השיעור יישאר קבוע. הערך הדולרי מניח ש-USDC שווה תמיד דולר אחד; זה אינו ציטוט שיעור או תיאור של שוק נוכחי. נניח גם ש-5 ETH שווים בתחילת התקופה 2,000 דולר ל-ETH, כלומר 10,000 דולר. באותו שיעור ומשך היפותטיים יצטברו כ-0.049315 ETH. אם מחיר ETH ירד בהמשך ל-1,800 דולר, שווי 5.049315 ETH יהיה כ-9,088.77 דולר. כמות הטוקנים יכולה לגדול בזמן שהתשואה הדולרית שלילית. הדוגמה אינה כוללת עמלות בריכה, slashing, מסים, gas, הנחת נזילות או שינויי ריבית. See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
לכל מסלול משיכה יש צוואר בקבוק אחר
יציאה ממאמת Ethereum מוגבלת בקצב ומשך ההמתנה משתנה. לאחר שהחשבון זכאי ופרטי המשיכה מוכנים, הפרוטוקול מעבד אותן באמצעות מנגנון sweep. בריכת סטייקינג או טוקן liquid staking מוסיפים תהליך פדיון של ספק או מכירה בשוק, ולכל אחד תור, נזילות ותנאי מחיר משלו. ספק הלוואה יכול בדרך כלל למשוך רק מה שהשוק מסוגל להחזיר לפי כלליו. ב-Aave, למשל, נזילות שלא הושאלה משפיעה על אפשרות המשיכה; נכס ששימש כבטוחה עשוי להיות מוגבל כל עוד ההלוואה פתוחה. ניצול גבוה עשוי לבוא יחד עם ריבית מוצגת גבוהה אך נזילות מיידית נמוכה יותר. ריבית מוצגת אינה מבטיחה יציאה. The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
חשבון “Earn” מרכזי הוא חוזה נפרד
בורסה או משמורן עשויים לשווק חשבון קריפטו נושא ריבית בשם “Earn”, אך השם אינו מלמד מה נעשה בנכסים. הספק עשוי להלוות אותם או להשתמש בהם אחרת; זכויות הלקוח תלויות בהסכם, בספק, במוצר ובתחום השיפוט. זה אינו הופך אוטומטית לסטייקינג proof-of-stake או לפוזיציה בבריכת DeFi. עלון Investor.gov האמריקאי מפברואר 2022 תיאר סיכונים של חשבונות ריבית קריפטוגרפיים שנדונו אז, לרבות פעילות הלוואה, כשל ספק, נזילות והיעדר הגנה זהה לזו של פיקדונות בנקאיים למוצרים שהוזכרו. זהו חומר חינוך משקיעים מתוארך, לא כלל נוכחי או מסקנה משפטית גלובלית. בדקו תנאים עדכניים וכללים מקומיים.
סיכונים שהאחוז אינו מציג
סיכוני סטייקינג עשויים לכלול השבתת מאמת והחמצת תגמולים, slashing, כשל מפעיל או משמורן, סיכון חוזה הבריכה, יציאה מאוחרת וטוקן liquid staking שנסחר מתחת לערך הפדיון הייחוסי. סיכוני הלוואות DeFi עשויים לכלול פגמי חוזים חכמים, שינויי oracle או ממשל, ירידת ערך בטוחות, הפסדי לווים, נזילות משיכה נמוכה ותקלות רשת. הסיכונים תלויים ברשת, בנכס, בחוזה, במפעיל ובעיצוב הפוזיציה. בשני המסלולים יש גם סיכון מחיר וגישה. Stablecoin עלול לאבד את ההצמדה, ETH עשוי לרדת בערכו הדולרי, ובעיית ארנק או עומס רשת עלולים לעכב עסקה. ממשק צד שלישי מוסיף תלות תפעולית. שיעור שנתי יחיד לא לוכד את התוצאות האלה, ופיזור בין פרוטוקולים אינו מסיר חשיפה משותפת לאותו טוקן, רשת או משמורן.
השוו את הזכות, לא רק את הריבית
לפני ההשוואה רשמו את הנכס והרשת המדויקים, מקור התשואה, הנכס שבו משולמים התגמולים והאם השיעור לפני עלויות או אחריהן. בדקו בסיס זמן, הנחת צבירה, כללי שיעור משתנה, עמלות שירות, תמריצי טוקן ותהליך נעילה או יציאה. בבריכת הלוואות בדקו איזה אסימון קבלה מוחזק ומה הנזילות הזמינה; בסטייקינג בררו מי מפעיל את המאמת, מי מחזיק במפתחות ואיך מושכים את הסטייק. הפרידו בין גידול בכמות הטוקנים לבין ערכם במטבע שבו אתם מוציאים כסף. בחנו ירידת מחיר טוקן, איבוד הצמדה של stablecoin, ירידת ריבית ההלוואה, ניצול גבוה של הבריכה או תור יציאה שמתארך. אלה תרחישי השוואה, לא תחזיות. המדריכים הקשורים מסבירים סטייקינג, בטוחות DeFi, סיכוני stablecoin ושחזור ארנק.
מדריכים קשורים
המשיכו ללמוד על מנגנוני נכסים, בטוחות, stablecoins ואבטחת ארנק:
שאלות נפוצות
Q1האם סטייקינג זהה להלוואת קריפטו?
לא. סטייקינג proof-of-stake תומך במשימות מאמתים ובקונצנזוס הרשת. הלוואה מספקת נכסים ללווים לפי כללי פרוטוקול או ספק.
Q2האם APY ההיצע ב-DeFi נשאר קבוע?
לא, אלא אם תנאי המוצר המדויקים מבטיחים זאת. בשווקים משתנים, ניצול ופרמטרי הפרוטוקול יכולים לשנות את הריבית.
Q3האם ספק DeFi יכול תמיד למשוך מיד?
לא בהכרח. נזילות שלא נלוותה, שימוש בנכס כבטוחה, ביצוע ברשת וכללי הפרוטוקול עשויים להשפיע על המשיכה.
Q4האם חשבון קריפטו “Earn” מוגן כמו פיקדון בנקאי?
אל תסיקו זאת מהשם. זכויות והגנות תלויות בספק ובתחום השיפוט; בדקו תנאים עדכניים וכללים מקומיים.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
במה תומך בעיקר סטייקינג proof-of-stake?
בחר תשובה כדי לראות את ההסבר