

הוכחת רזרבות בקריפטו: עצי מרקל, התחייבויות והמגבלות
למדו מה הוכחת רזרבות של בורסת קריפטו יכולה לאמת, כיצד פועלות הוכחות הכללה של מרקל, ומדוע תמונת מצב לבדה אינה מוכיחה כושר פירעון או משיכות עתידיות.
במדריך הזהמה מראה הוכחת רזרבות של בורסת קריפטו
תקציר קצר
הוכחת רזרבות של בורסת קריפטו יכולה לספק ראיות לגבי נכסים ויתרות חשבון מסוימים בנקודת זמן מוגדרת. הוכחת מרקל יכולה להראות שרשומת יתרה מסוימת נכללה במאגר נתונים שהתחייבו לו. אף אחד מהדברים לבדו אינו מוכיח שהמאגר כולל את כל ההתחייבויות, שהנכסים אינם משועבדים או שהפלטפורמה תוכל לבצע כל משיכה בעתיד.
מה מראה הוכחת רזרבות של בורסת קריפטו
הוכחת רזרבות, שלעתים מקצרים ל-PoR, היא שם כללי להליכים שמנסים להראות שילוב של שני דברים: שארגון שולט בכתובות מסוימות של נכסים דיגיטליים, ושיתרות של לקוחות נכללו במאגר נתוני יתרות. דוח עשוי להשוות את הנכסים לתביעות הלקוחות שהוא מכסה. המונח אינו מצביע על שיטה אוניברסלית אחת, תקן חשבונאי, היקף נכסים, הגדרה של התחייבויות או לוח בדיקות אחיד.
לכן, השאלה הראשונה המועילה מדויקת יותר מכותרת עם יחס: מה בדיוק נספר, עבור איזו ישות משפטית, באיזה זמן ולפי איזה הליך? בורסה עשויה לפרסם יתרות ארנקים, צד שלישי עשוי לבדוק תמונת מצב ומשתמש עשוי לאמת עלה חשבון בעץ מרקל. אלה ראיות קשורות, אך כל אחת עונה על שאלה אחרת.
ההנחיה של משרד הסנגור למשקיעים ב-PCAOB מזהירה שלדוחות הוכחת רזרבות יש מגבלות משמעותיות. היא משקפת את עמדת צוות המשרד, ולא בהכרח את עמדת מועצת ה-PCAOB או עובדים אחרים ב-PCAOB; היא אינה כלל, מדיניות או הצהרה של מועצת ה-PCAOB. היא אומרת שההליכים האלה אינם ביקורות לפי תקני PCAOB וייתכן שאינם מתייחסים להתחייבויות, לזכויות לקוחות, לנכסים שאולים, לבקרות או למה שקורה אחרי תמונת המצב. קראו את האזהרה כגבול של הראיות, לא כטענה שכל תהליך PoR זהה.
יש לספור נכסים והתחייבויות על בסיסים תואמים
יחס כיסוי מחלק בדרך כלל סכום נכסים מדווח בסכום התחייבויות מדווח כלפי לקוחות. אם דוח מפרט 1,020 BTC בנכסים שבתחום הבדיקה מול 1,000 BTC של יתרות לקוחות שנכללו, היחס הפשוט הוא 102%. לחישוב יש משמעות רק אחרי שמגדירים את המונה ואת המכנה. האם שניהם נמדדו ב-BTC? האם הם נמדדו באותו זמן? האם סכום הנכסים כולל רק כתובות שהישות שולטת בהן? האם סכום היתרות כולל כל חשבון, מוצר ותביעה שהישות חייבת?
יחס מעל 100% אינו מאזן מלא באופן אוטומטי. דוח יכול להתמקד ביתרות הקריפטו של לקוחות ולהשמיט חובות אחרים של החברה, מיסים, עלויות תפעול, תביעות משפטיות או התחייבויות למלווים. פריטים כאלה עשויים להשפיע על כושר הפירעון הכללי גם אם הם מחוץ לשאלה המצומצמת יותר: האם נראה שקבוצה נבחרת של יתרות לקוחות מכוסה בקבוצה נבחרת של נכסים על השרשרת.
גם הערכת שווי משנה את משמעות היחס. אם דוח ממיר כמה טוקנים לדולרים, התוצאה תלויה במקורות המחיר, בחותמות הזמן ובאופן הטיפול בנכסים שנסחרים מעט או בהנחה. כמות הטוקנים יכולה להישאר קבועה בעוד ערכה הדולרי משתנה. השוו כמויות של אותו נכס ככל האפשר, ואז בדקו את כללי ההמרה למטבע פיאט ואת הזמן שנבחר. אל תשוו יתרת ארנק בזמן אמת לתמונת התחייבויות מבלוק או מיום אחר כאילו שתיהן מתארות אותו מצב בו-זמני.
מה מאמתת הוכחת הכללה של מרקל
עץ מרקל מקבץ רשומות באמצעות גיבוב חוזר. במנגנון נפוץ של יתרות חשבון, רשומה הופכת לעלה שמייצג מזהה חשבון ויתרה אחת או יותר. גיבובים סמוכים משולבים לגיבובי הורה, והתהליך נמשך עד ששורש אחד מסכם את מאגר הנתונים שהתחייבו לו. משתמש יכול לקבל את העלה שלו ואת גיבובי האחים לאורך המסלול לשורש, ואז לחשב את המסלול מחדש באופן עצמאי.
ה-RFC 9162 של IETF מגדיר הוכחות הכללה ליומני Certificate Transparency: אם גיבוב העץ המשוחזר תואם לשורש שפורסם, ההוכחה קובעת שהעלה שסופק נמצא בעץ המחויב הזה. בורסות משתמשות בפורמטים ובמערכות הוכחה משלהן, ולכן ה-RFC מסביר את הרעיון הקריפטוגרפי הכללי ואינו מפרט את ה-PoR של כל בורסה.
Binance מתארת את תהליך עץ המרקל וה-zk-SNARK שלה כדרך למשתמשים לבדוק שרשומות חשבון תורמות לסכום המדווח ובו בזמן לצמצם חשיפה של נתוני חשבונות אחרים. Kraken מתארת בתהליך ה-PoR שלה הכללת יתרות חשבון וראיות לשליטה בכתובות. אלה תיאורים ספציפיים לספק. המגבלה הכללית זהה: אימות העלה שלך מוכיח שהוא נכלל במאגר הנתונים המחויב. הוא אינו מוכיח שהמפעיל התחיל מרשימה מלאה ומדויקת של כל התחייבויותיו ללקוחות.
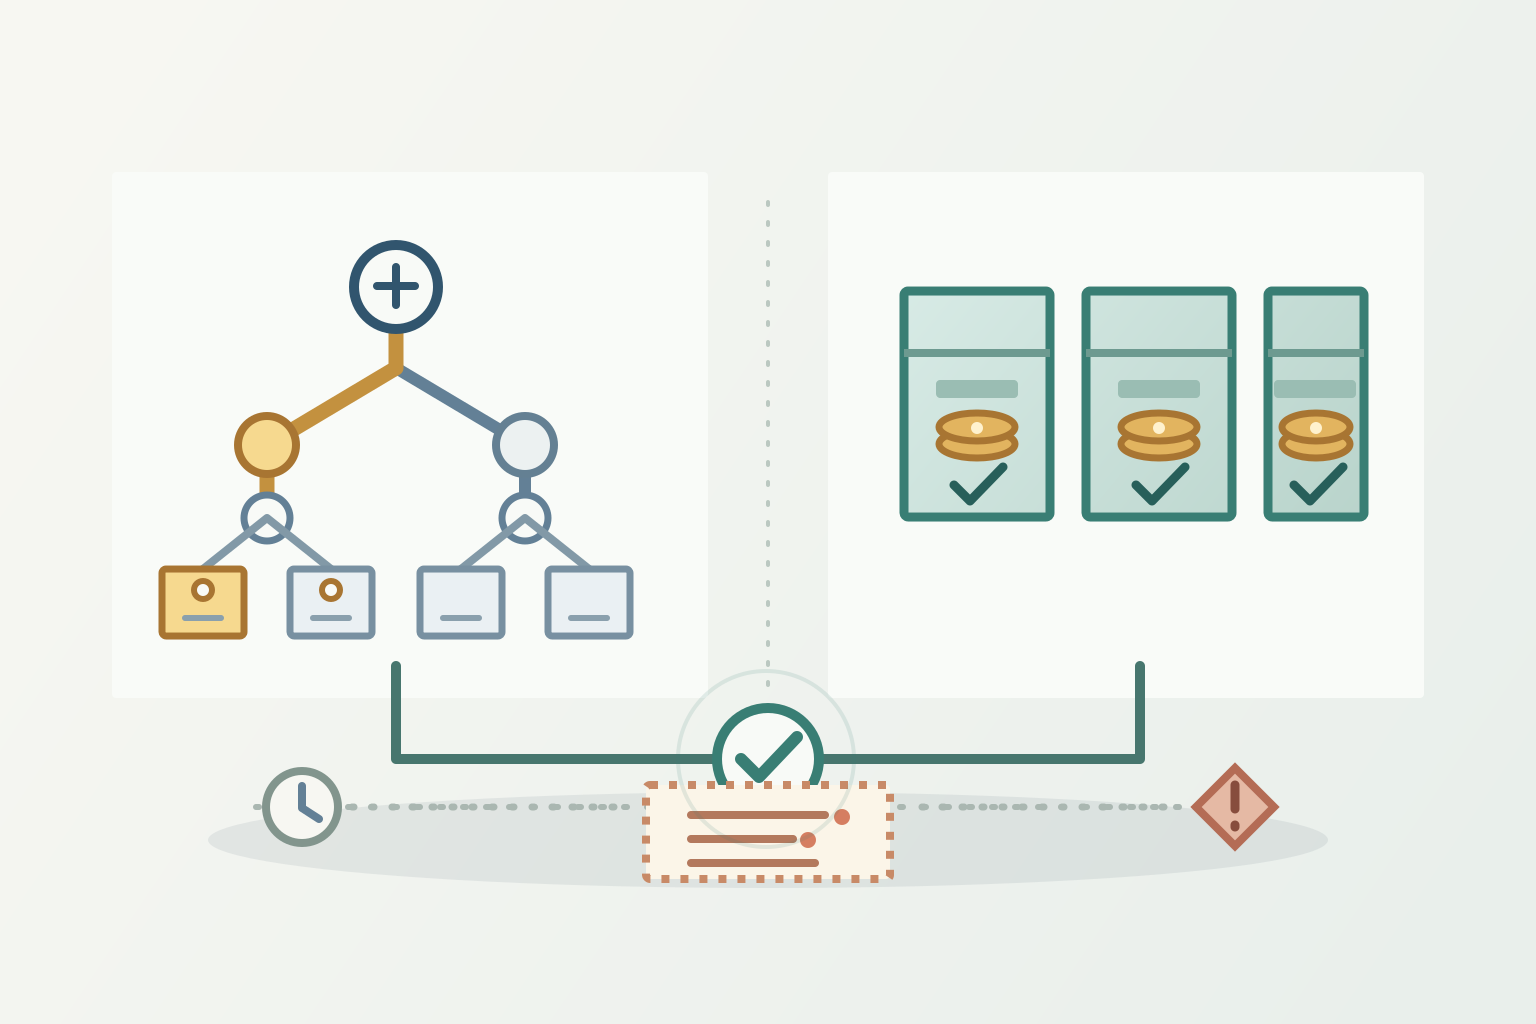
שליטה בכתובת נפרדת מבעלות על נכסים ומזמינותם
סייר בלוקצ'יין עשוי להציג שכתובת החזיקה כמות מסוימת בבלוק נתון. התצפית הזאת אינה מזהה מי יכול לחתום עבור הכתובת. חתימה נפרדת או הליך אחר לבדיקת שליטה יכולים לספק ראיה שארגון מסוגל לאשר הודעה באמצעות מפתח. לדוגמה, Binance מציינת בתיאור התהליך שלה שהיא בודקת שארנקי הרזרבה שייכים ל-Binance; Kraken אומרת שרואה החשבון שלה בודק חתימות דיגיטליות עבור כתובות עם יתרות גלויות לציבור.
גם חתימה תקפה אינה מספיקה למסקנה משפטית או כלכלית מלאה. היא מראה שליטה במפתח עבור הכתובת או ההודעה שנבדקו. היא אינה קובעת כשלעצמה שהבורסה היא הבעלים המשפטי של הנכסים ולא מחזיקה אותם עבור צד אחר, שהם נקיים משעבוד או משכון, ניתנים להעברה מידית או זמינים למילוי תביעה של לקוח מסוים. ייתכן שארנק יכיל גם נכסים שאולים במועד תמונת המצב. הנחיית צוות PCAOB מציינת במפורש שתמונת מצב עשויה לא לחשוף הלוואות ששימשו להגדלת מראית העין של הרזרבות.
גם רשימת הכתובות חשובה. בורסה יכולה להשתמש בארנקים חמים וקרים, במשמורנים, בארנקים מאוגדים או בכתובות משותפות למוצרים. הדוח אמור להסביר כיצד זוהו הכתובות שבתחום הבדיקה וכיצד מטפלים בנכסים שמוחזקים דרך משמורן אחר. אם כתובת מושמטת, נשלטת בידי ישות קשורה או נספרת פעמיים, המונה שפורסם עלול להציג תמונה שונה מהנכסים הזמינים לישות שנבדקת.
היקף החשבונות משנה את סך ההתחייבויות
המכנה עשוי לכלול פריטים שונים אצל ספקים שונים ובתאריכי דיווח שונים. יתרות ספוט הן רק קטגוריה אפשרית אחת. מתודולוגיה עשויה להתאים גם יתרות בגין פוזיציות מרג'ין, בטוחות לחוזים עתידיים, סטייקינג, העברות ממתינות, הלוואות פנימיות או רווח והפסד לא ממומשים. יתרת הלקוח שמוצגת לו אינה תמיד אותה כמות שמשמשת בעץ ההתחייבויות בדוח.
דף המתודולוגיה העדכני של Kraken מתאר טיפול נפרד ביתרות ספוט, סטייקינג, מרג'ין וחוזים עתידיים, כולל התאמות מסוימות לפי מוצר. הדף גם אומר שהכללת חשבון משקפת נכסים שבתחום הבדיקה במועד תמונת המצב ואינה כוללת עסקאות מאוחרות יותר או נכסים מחוץ להיקף. זו דוגמה לחשיבות של סימון ההיקף, לא נוסחה אוניברסלית שחלה על פלטפורמות אחרות.
בדקו אילו חברות תפעוליות נכללות. קבוצה יכולה לכלול כמה ישויות משפטיות, מותגים, אזורים, חברות בנות או משמורנים. דוח על חברה אחת או קבוצת ארנקים אחת אינו מכסה אוטומטית כל מוצר שמופיע באותה אפליקציה. שאלו גם אם משיכות ממתינות, יתרות שליליות בחשבון, הלוואות, תביעות נגזרות ונכסי לקוחות שמוחזקים אצל חברות קשורות נכללים או מקוזזים. התשובה משנה את משמעות המכנה.
לכן רשומה מועילה כוללת יותר מתאריך בפינת העמוד. היא מזהה את תקופת הבדיקה, זמן תמונת המצב וגבהי הבלוקים, הישויות והמוצרים המכוסים, הנכסים ויתרות החשבון שנכללו, החרגות, מקור הערכת השווי, כללי קיזוז והשיטה לבדיקת שליטה בארנקים. בלי הפרטים האלה, ״מגובה ב-100%״ עשוי לתאר היקף צר בהרבה ממה שקוראים מניחים.
יחס מדווח יכול להשתנות כשהמכנה משתנה
נניח שדוח היפותטי מציג 1,020 BTC בנכסים ו-1,000 BTC בהתחייבויות ללקוחות. היחס המוצג הוא 1,020 ÷ 1,000 = 102%. כעת נניח שמאגר הנתונים השמיט תביעות לקוחות בסך 50 BTC. סך התחייבויות הלקוחות המלא יהיה 1,050 BTC, ולכן הכיסוי יהיה 1,020 ÷ 1,050 = 97.14%. הפער שאינו מכוסה יהיה 30 BTC, לפני התחשבות בחובות אחרים או בשינויי הערכת שווי.
בדוגמה הזאת סכום הנכסים לא השתנה. המסקנה השתנתה כי אוכלוסיית ההתחייבויות השתנתה. הוכחת מרקל של לקוח אחד עדיין יכולה להיבדק בהצלחה אם העלה שלו נכללה; היא אינה יכולה לגלות אם תביעה שהושמטה של לקוח אחר נעדרת מהעץ. לכן הוכחת הכללה ובדיקת שלמות הן בדיקות נפרדות.
דוגמה היפותטית שנייה ממחישה מדוע יש להתאים נכסים שאולים להתחייבות התואמת. נניח שלישות יש $980,000 בנכסים שלה שאינם משועבדים, והיא לוותה עוד $200,000 שעדיין נמצאים בארנקים שלה במועד תמונת המצב. הארנקים הגלויים מכילים 1.18 מיליון דולר. אם תביעות הלקוחות מסתכמות ב-1 מיליון דולר והדוח משמיט את התחייבות ההלוואה בסך $200,000, ההשוואה המוצגת היא 118%. אם כוללים את תביעת המלווה בסך $200,000, סך ההתחייבויות הוא 1.2 מיליון דולר; 1.18 מיליון דולר חלקי 1.2 מיליון דולר הם 98.33%, כלומר חוסר של $20,000. הדוגמה מניחה ערכים בני השוואה באותו זמן ומתעלמת מנכסים נוספים, עמלות ופרטים משפטיים. היא ממחישה מדוע תמונת נכסים לבדה אינה מכריעה את שאלת ההתחייבויות.
בינואר 2026 Binance הודיעה על שינוי בהצגת ה-PoR שלה, לאחר שאמרה שהיקף יתרות החשבון נטו הקודם השמיט נכסים של הפלטפורמה ויצר יחס רזרבה מנופח. זוהי הצהרה על המתודולוגיה והעדכון של Binance עצמה, ולא ראיה לכך שכל בורסה השתמשה באותו חישוב. זו תזכורת מעשית לקרוא מה יחס שפורסם כולל ולבדוק אם השיטה השתנתה בין דוחות.
דוח מצד שלישי אינו אוטומטית ביקורת פיננסית
המילה ״ביקורת״ יכולה להופיע בחומרי השיווק של פלטפורמה או בשם דוח, אך היקף ההתקשרות והתקנים עדיין חשובים. הנחיית צוות PCAOB למשקיעים אומרת שהתקשרויות PoR אינן מתבצעות לפי תקני הביקורת של PCAOB ואינן כפופות לבדיקה מטעמו. היא גם מציינת שספקים משתמשים בהליכים ובתקנים שונים, ובחלק מההתקשרויות ההנהלה עשויה לבחור את ההליכים המוסכמים.
דוח הליכים מוסכמים מדווח בדרך כלל על ממצאים משלבים מוגדרים; הוא לא בהכרח מביע דעה אם מערך ההליכים היה מספיק, אם ההתחייבויות מלאות או אם החברה יציבה מבחינה פיננסית. גם התקשרויות עם ביטחון מוגבל שונות זו מזו. קראו את הדוח עצמו: מי שכר את הספק, מה התבקש לבדוק, אילו ראיות נבחנו, אילו נכסים והתחייבויות נכללו, אילו חריגים נמצאו ומהי המסקנה שהספק מציין בפועל.
ביקורת נפרדת של דוחות כספיים עשויה לכסות ישות משפטית רחבה יותר והתחייבויות רבות יותר, אך יש לה תאריך דיווח, מסגרת חשבונאית, מהותיות והיקף משלה. אל תניחו שלבורסה יש ביקורת כזאת רק מפני שדוח PoR מציין משרד רואי חשבון. מנגד, מגבלות PoR אינן אומרות שכל הצהרת רזרבות מסוימת שקרית; הן אומרות שהראיות תומכות רק במסקנות שההליכים בדקו בפועל.
איך לבדוק הוכחת רזרבות שפורסמה
התחילו בתאריך הדוח ובישות המשפטית המדויקת. אשרו את זמן תמונת המצב, גבהי הבלוקים הרלוונטיים, חוזי הטוקנים והכתובות של הארנקים והמוצרים בחשבון שנכללו, והאם נכללים נכסים שמוחזקים אצל משמורנים. אם פלטפורמה מפרסמת יחס רזרבה, חפשו את הנוסחה ואת המכנה במקום להתייחס לאחוז כדירוג שמסביר את עצמו.
לאחר מכן, הפרידו את הראיות לשתי עמודות. לגבי נכסים, שאלו מה מוכיח את יתרת הכתובת, השליטה בכתובת, הערכת השווי והיעדר הלוואות, שעבודים, משכונות או ספירה כפולה. לגבי תביעות לקוחות, שאלו כיצד הופקה תמונת מצב החשבונות, אילו יתרות קוזזו, כיצד טופלו יתרות שליליות ועסקאות שטרם נסלקו, והאם נכללו כל החשבונות והישויות הרלוונטיים. לאחר מכן בדקו את היקף עבודת הצד השלישי, התקנים, העצמאות, החריגים והמסקנה המדויקת בדוח.
אם קיימת הוכחת הכללה אישית, ודאו שהיתרה שלכם שבתחום הבדיקה משחזרת את השורש שפורסם לפי השיטה של הספק ובתאריך הדוח הנכון. שמרו את ההוכחה בפרטיות, משום שמזהי חשבון או רשומות יתרה עשויים להיות רגישים. בדיקה מוצלחת אומרת שהרשומה שקיבלתם נמצאת במאגר הנתונים שהתחייבו לו. היא אינה אומרת שכל הרשומות האחרות נוכחות, שאין תביעה מתחרה על צד הנכסים או שמשיכות יעובדו באירוע לחץ עתידי.
לבסוף, בדקו מה קורה בין תמונות המצב. בדיקה נקודתית אינה מנטרת ברציפות הלוואות, תנועות ארנקים, שינויים בחשבון, החלטות ממשל או כשלים תפעוליים לאחר מועד החיתוך. קראו לצד ה-PoR את תנאי המשיכה, הסדרי המשמורת, גילויי הישויות המשפטיות וכל דוח כספי רחב יותר. להסבר קשור על ההבדל בין משמורת לזירת מסחר, עיינו במדריך לחוזים תמידיים ב-CEX וב-DEX. להבדלים בין בעלות על מפתחות לארנקים מתארחים, עיינו במדריך לשחזור ארנק קריפטו.
מה הוכחת רזרבות אינה יכולה להבטיח
PoR יכולה להפוך ראיות נבחרות לשקופות יותר ולתת למשתמשים דרך לבדוק אם רשומה מופיעה במאגר נתונים שהתחייבו לו. זה מועיל. היא אינה ערובה לכושר פירעון, להפרדה משפטית של נכסים, לביטוח, לפדיון בערך נקוב, למשיכות רציפות או להגנה מפני הונאה, פריצות, כשלי ממשל והליכי חדלות פירעון. שאלות אלה תלויות בהתחייבויות, בזכויות המשפטיות, בתפעול, במשמורת ובכללים החלים בתחום השיפוט של המשתמש.
אל תבלבלו בין דוח נכסי לקוחות של בורסה לבין דוח הגיבוי של מנפיק מטבע יציב. הראשון עוסק בדרך כלל בנכסים שפלטפורמה מחזיקה או שולטת בהם מול תביעות של חשבונות לקוח; השני עוסק ברזרבות ובהסדרי הפדיון של מנגנון טוקנים. המנגנונים עשויים לחפוף, אך התביעות המשפטיות, הישויות הכלולות ונתיבי היציאה שונים. המדריך לסטייה מהצמדה ולפדיון של מטבעות יציבים מסביר מדוע מחיר השוק של טוקן, רזרבות המנפיק וערך הפדיון למחזיק הם מדדים נפרדים.
מסקנה מבוססת היא צרה ומתוארכת: ״דוח זה מציג את הנכסים האלה ואת היתרות הכלולות האלה, לפי השיטה המוצהרת ובתמונת מצב זו, ורשומת החשבון שלי נכללה״. אם הדוח אינו יכול לתמוך בבירור אפילו במשפט הזה, יחס הכותרת אינו מספיק כדי למלא את החסר. מדריך זה מסביר ראיות ומכניקת משמורת; הוא אינו ממליץ על בורסה או אומר היכן אדם צריך להחזיק נכסים.
שאלות נפוצות
Q1אם אימתתי את הוכחת מרקל שלי, האם כל הכספים שלי בטוחים?
לא. אימתתם שרשומה מסוימת נכללה במאגר נתונים מחויב אחד. לא אימתתם את כל ההתחייבויות, השעבודים על הנכסים, התביעות המשפטיות, הבקרות או המשיכות העתידיות.
Q2האם יחס רזרבה מעל 100% מוכיח שלבורסה יש כושר פירעון?
לא. הוא עשוי להשוות נכסים נבחרים ליתרות לקוחות נבחרות בתמונת מצב. ישויות אחרות, התחייבויות, הלוואות, שינויי הערכת שווי או סיכונים תפעוליים עשויים להיות מחוץ להשוואה.
Q3באיזו תדירות כדאי לבדוק דוח הוכחת רזרבות?
אין לוח זמנים אוניברסלי שהופך דוח למכריע. בדקו את תמונת המצב והמתודולוגיה העדכניות ביותר, אך זכרו שגם דוח חדש הוא ראיה לנקודת זמן. קראו גם את תנאי המשיכה, המשמורת והמשפט העדכניים.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מוכיחה הוכחת הכללה תקפה של מרקל?
בחר תשובה כדי לראות את ההסבר