

Momentum temporel et transversal : quelles différences entre les signaux ?
Comparez un signal de tendance fondé sur le rendement passé propre à un actif et une stratégie qui classe les actifs par rapport à leurs pairs, avec un exemple et les limites des résultats historiques
Dans ce guideCes deux règles posent des questions différentes sur les rendements passés
Bref résumé
Le momentum temporel compare le rendement passé d’un actif à zéro ou à un autre seuil défini à l’avance : avec une règle simple fondée sur le signe, un momentum positif indique une position longue et un momentum négatif une position courte. Le momentum transversal classe les actifs les uns par rapport aux autres et prend position sur les gagnants et les perdants relatifs. Si tous les rendements sur la période observée sont négatifs, la première règle peut vendre tous les actifs à découvert tandis que la seconde peut tout de même acheter ceux qui ont le moins baissé. Aucune des deux ne garantit une stratégie rentable
Ces deux règles posent des questions différentes sur les rendements passés
Le momentum est une famille de règles de signal, et non un système de trading unique et fixe. Le momentum temporel demande si le rendement d’un actif sur une période de référence définie était positif ou négatif. Le momentum transversal demande quels actifs ont fait mieux ou moins bien que le reste d’un univers choisi sur une période comparable
Les positions peuvent donc différer même si les deux règles utilisent le même historique de rendements. Un signal temporel se fonde sur la direction propre de l’actif. Un signal transversal se fonde sur le classement relatif de ses pairs ; un actif peut donc être un « gagnant » même si son rendement est négatif
Ces appellations ne définissent ni la période de référence, ni la durée de détention, ni l’univers d’actifs, ni la méthode de pondération ou les coûts de transaction. Ces paramètres relèvent de la conception de la stratégie et doivent être précisés avant d’interpréter les résultats
Le momentum temporel suit la direction propre d’un actif
Soit Rᵢ,t−L:t le rendement choisi pour l’actif i sur une période de référence qui se termine au moment de décision t. Une règle directionnelle simple est sᵢ,t = sign(Rᵢ,t−L:t) : un signal positif indique une position longue, un signal négatif une position courte, et un signal nul peut conduire à ne prendre aucune position. Certaines mises en œuvre utilisent des rendements excédentaires, des seuils ou des pondérations ajustées de la volatilité ; ce sont des choix de conception supplémentaires, et non la définition de cette comparaison
Comme le signal est calculé actif par actif, tous les signaux peuvent pointer dans le même sens. Si le rendement de chaque instrument est négatif sur la période de référence, une règle temporelle fondée sur le signe peut vendre à découvert l’ensemble du portefeuille. Si tous les rendements sont positifs, elle peut tout acheter. Le portefeuille peut donc présenter une exposition nette importante à un mouvement général du marché
Précisez la méthode de mesure des rendements et leur alignement sur les informations disponibles à la décision. Les études sur les contrats à terme peuvent utiliser des rendements excédentaires, tandis qu’une stratégie actions peut utiliser une autre série. Ne considérez pas comme négociable un rendement de clôture à clôture si le signal n’a été connu qu’après la clôture
Le momentum transversal classe les actifs par rapport à leurs pairs
À chaque date de rééquilibrage, le momentum transversal classe les actifs admissibles selon une mesure définie de leur rendement passé. Une forme long-short courante achète les actifs proches du haut du classement et vend à découvert ceux proches du bas. La direction du portefeuille est relative : il peut détenir des positions longues et courtes même si tous les actifs ont monté ou tous ont baissé
La stratégie exige un univers et une règle de classement définis. Précisez le nombre d’actifs retenus de chaque côté, le traitement des ex æquo, la neutralisation éventuelle des expositions sectorielles ou de marché et le traitement des actifs dont le rendement manque. « Gagnant » signifie que l’actif a fait mieux que les pairs retenus selon cette règle ; son rendement absolu n’est pas nécessairement positif
Le classement relatif dépend aussi de la composition du groupe comparé. Si A affiche −1 % et que la plupart des autres actifs perdent 8 %, A peut se classer en tête ; si les autres gagnent 5 %, A peut être en bas. Reconstituez à chaque date historique l’univers alors investissable, indiquez si les actifs radiés de la cote restent inclus et comment sont traitées les données publiées tardivement. Ne retenir rétrospectivement que les actifs encore cotés peut fausser le classement
Les portefeuilles transversaux cherchent souvent à équilibrer les expositions longues et courtes, mais le classement ne suffit pas à rendre un portefeuille neutre au marché ou au risque. Les pondérations, la volatilité, les corrélations, les contraintes, la disponibilité des titres pour la vente à découvert et l’exécution déterminent les expositions réellement détenues
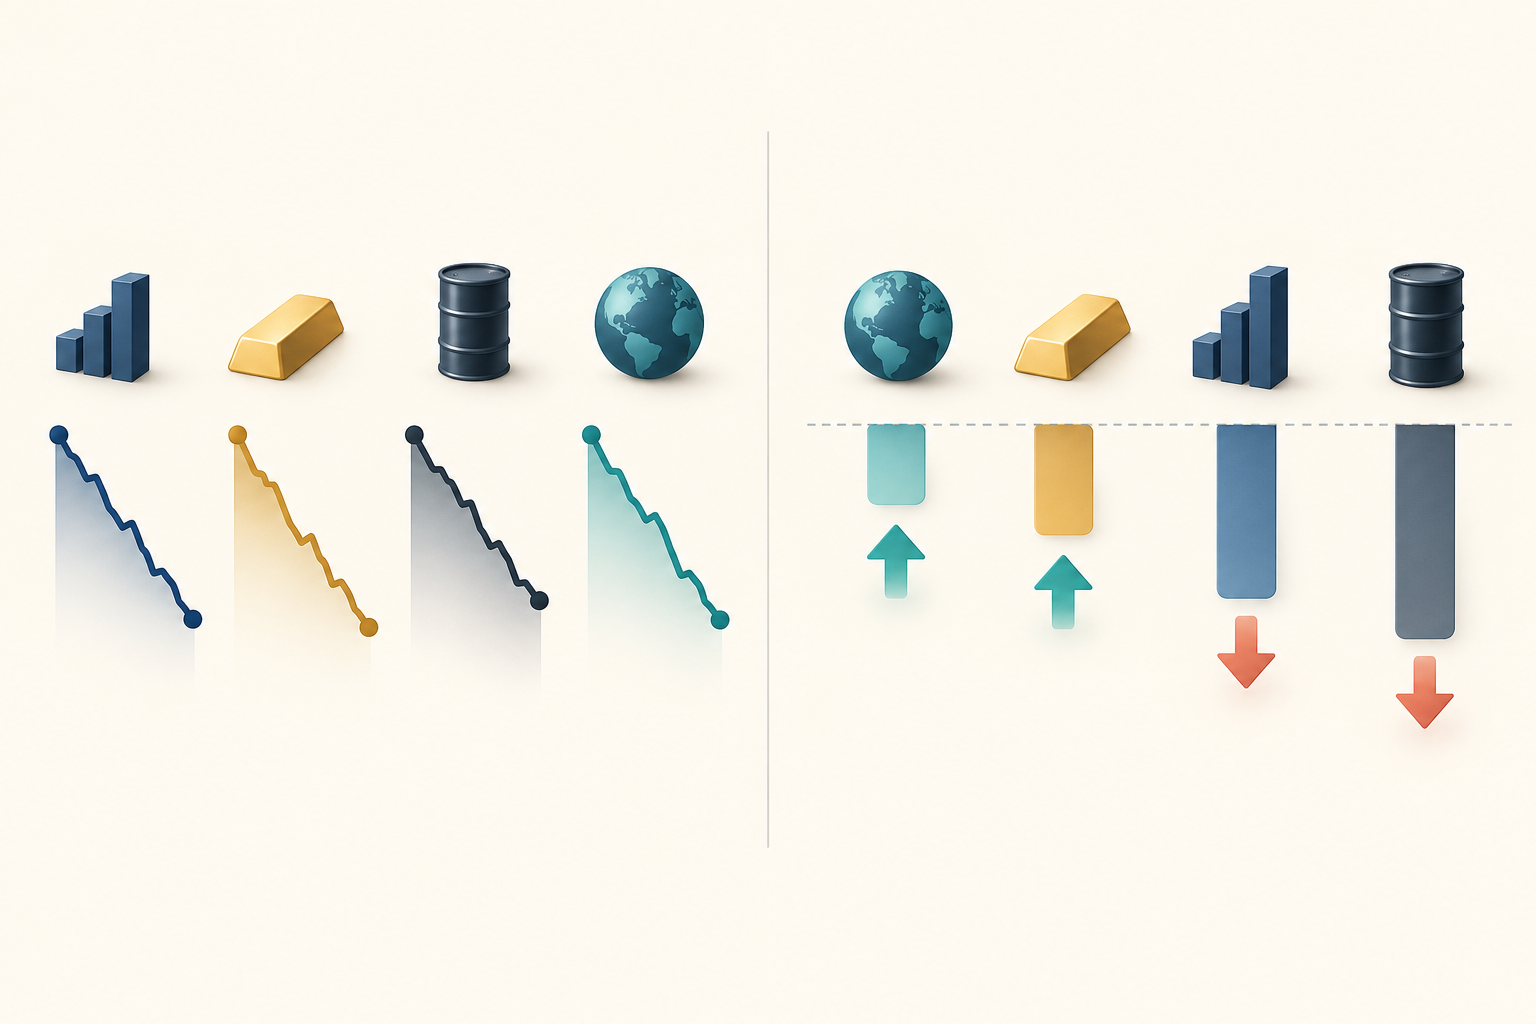
Un exemple à quatre actifs montre où les règles divergent
Toutes les valeurs ci-dessous sont hypothétiques. Supposons que quatre actifs aient enregistré les rendements suivants au cours des trois mois précédents : A −1 %, B −3 %, C −5 % et D −8 %. Une règle temporelle fondée sur le signe indique une position courte sur les quatre actifs, puisque le rendement passé de chacun est négatif
Une règle transversale peut tout de même classer A et B parmi les deux gagnants relatifs, et C et D parmi les deux perdants relatifs. Si elle achète les deux premiers et vend à découvert les deux derniers, elle est longue sur A et B, et courte sur C et D. A est le meilleur actif en relatif malgré sa baisse de 1 % ; son rang ne rend pas positif son rendement absolu négatif
Supposons maintenant que les rendements hypothétiques du mois suivant soient A +1 %, B +1 %, C +5 % et D +8 %. Gardez un poids absolu de 25 % sur chaque position à partir du début du mois. Le portefeuille temporel vend tous les actifs à découvert : son rendement avant frais est −0.25(1% + 1% + 5% + 8%) = −3.75%. Le portefeuille transversal est long sur A et B, court sur C et D ; son rendement est donc 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Ce calcul arithmétique sur une période illustre la différence de positions et d’exposition au marché ; il ne montre pas qu’une méthode est meilleure. Les deux exemples ont une exposition brute de 100 %, mais le portefeuille temporel, court sur tous les actifs, a une exposition nette de −100 %, tandis que le portefeuille long-short a une exposition nette nulle. Les valeurs sont inventées, les risques ne sont pas égalisés et les frais, le financement, l’emprunt de titres, le roll, le spread, le slippage et le rééquilibrage sont exclus
Un signal ne détermine pas les pondérations du portefeuille
Un signal n’est pas une position détenue. Dans une construction temporelle simple, le poids est proportionnel à la direction du signal divisée par la volatilité estimée ; dans une construction transversale, on centre le rang de chaque actif sur la moyenne transversale. Dans les deux cas, il faut ensuite une règle de normalisation, des limites de risque et, le cas échéant, des contraintes de neutralité. Ce sont des exemples, pas des formules universelles
L’exposition brute est la somme des valeurs absolues des poids ; l’exposition nette est la somme des poids signés. Égaliser l’exposition brute, comme dans l’exemple, n’égalise ni la volatilité, ni les expositions aux facteurs, ni la liquidité ou le risque extrême. Précisez comment le signal est converti en positions et indiquez séparément les expositions obtenues
La période de référence et la durée de détention sont des choix distincts
La période de référence détermine quels rendements passés alimentent le signal ; la durée de détention, combien de temps les positions restent en place ; le calendrier de rééquilibrage, quand le signal et les pondérations sont actualisés. Ces périodes peuvent différer. Précisez aussi si vous utilisez de simples variations de prix ou des rendements totaux composés, si les distributions sont incluses et, pour les contrats à terme, comment les rendements excédentaires ou les effets du roll sont traités. Certaines stratégies de momentum sur actions excluent le mois le plus récent afin de réduire l’influence des retournements à court terme, mais aucun réglage ne convient à tous les marchés et à toutes les questions
La mention « rendement des douze derniers mois » ne définit pas suffisamment le calcul. Elle peut désigner la variation du cours entre deux clôtures mensuelles ou un rendement total incluant les distributions ; pour les contrats à terme, le résultat dépend aussi du traitement du rendement du collatéral et des changements de contrat. Séparez la période dont le signe détermine le signal de celle sur laquelle vous mesurez la performance de la stratégie afin que le signal puisse être reproduit
Les résultats publiés illustrent des méthodes précises plutôt que des paramètres recommandés. Moskowitz, Ooi et Pedersen rapportent que les rendements propres des instruments prédisent les rendements futurs sur 58 instruments liquides, dont des contrats futures et des contrats à terme sur devises ; la persistance dure environ un à douze mois et s’inverse en partie à des horizons plus longs (« Time Series Momentum », 2012). Jegadeesh et Titman étudient l’achat des actions gagnantes et la vente à découvert des perdantes du passé ; les stratégies testées affichent des rendements positifs sur des durées de détention de trois à douze mois (« Returns to Buying Winners and Selling Losers », 1993). Aucune de ces études n’établit le meilleur paramétrage pour tous les actifs, toutes les périodes ou tous les investisseurs
Les rendements des contrats à terme, les univers d’actions, les monnaies et les durées de détention étudiés sont différents. Ne lisez pas leurs chiffres comme une comparaison directe de la même stratégie dans les mêmes conditions. Lorsque vous citez un résultat, indiquez l’univers, la période et la construction du portefeuille étudiés ; n’en déduisez pas une période de référence optimale pour le trading actuel
La fréquence influe aussi sur le nombre d’observations indépendantes. Si une stratégie se rééquilibre chaque semaine et prévoit le rendement sur 20 séances de bourse, les objectifs hebdomadaires successifs partagent environ 15 rendements quotidiens. 52 observations hebdomadaires ne constituent donc pas 52 expériences indépendantes. Espacer les décisions de 20 séances supprime le chevauchement de ces rendements cibles, mais réduit le nombre d’observations ; les chocs communs et la réutilisation des mêmes actifs peuvent toujours créer une dépendance. Tenez-en compte pour les erreurs-types et la séparation des périodes de validation
La taille des positions constitue une autre étape. Des pondérations égales, une mise à l’échelle par la volatilité, des limites de risque et des contraintes de portefeuille peuvent transformer un même signal en positions différentes. Précisez si un résultat découle de la direction du signal, de la construction des pondérations ou des deux
Les résultats du momentum dépendent de l’échantillon et de la mise en œuvre
Les tendances observées dans les rendements passés sont des résultats empiriques, et non la garantie qu’une règle perdurera. La structure du marché, la composition de l’univers, la définition des rendements, les rolls des contrats à terme, les données manquantes, le biais d’anticipation ainsi que le choix des périodes de référence et de détention influencent un backtest. Tester de nombreuses variantes et ne publier que la plus favorable pose aussi un problème de sélection
Le momentum transversal sur actions peut subir des pertes soudaines lorsque les anciens perdants rebondissent fortement. Daniel et Moskowitz analysent les pertes sévères des portefeuilles de momentum et les associent aux situations de panique après des baisses de marché, à une forte volatilité et aux rebonds qui suivent (« Momentum Crashes », 2016). Ce résultat concerne les portefeuilles et les échantillons étudiés ; il ne faut pas en déduire que toutes les stratégies temporelles connaissent le même type de krach
Pourquoi ces pertes peuvent-elles se produire ? Un portefeuille de momentum actions long-short peut vendre à découvert d’anciens perdants. Si le marché rebondit brutalement après une baisse prolongée, ces actions peuvent fortement remonter et les pertes sur les positions courtes augmenter rapidement. Il s’agit d’une trajectoire de risque observée dans certains échantillons historiques, pas d’un phénomène systématique pour toutes les actions ou toutes les périodes
Les frictions de négociation peuvent aussi modifier les résultats. Un backtest doit tenir compte de la rotation, du spread, de l’impact de marché, de l’emprunt de titres ou du financement des positions courtes, des hypothèses de roll des contrats à terme, de la capacité des positions et du moment où un ordre aurait réellement pu être placé. Un rendement brut positif n’équivaut pas à un résultat net investissable
Indiquez assez de détails pour reproduire la comparaison
Un rapport utile précise l’univers et sa composition historique, la série de rendements, les périodes de référence et de détention, le calendrier de rééquilibrage, les seuils du signal, les règles de sélection des positions longues et courtes, le traitement des ex æquo et des données manquantes, les pondérations, les contrôles de risque et les hypothèses de coûts de transaction. Il indique également si la performance est brute ou nette et comment les périodes de validation ont été séparées du choix du signal
Consignez chaque combinaison testée de période de référence, d’exclusion du mois le plus récent, d’univers, de seuil de classement, de règle d’ajustement du risque et d’hypothèse de coûts. Choisir le meilleur résultat après de nombreux essais rend sa performance tributaire d’une sélection dans l’échantillon. Utilisez une période réellement intacte ou une évaluation walk-forward et tenez compte de la dépendance lorsque les fenêtres de rendement se chevauchent.
Gardez les questions distinctes : le momentum définit comment former un signal à partir des rendements passés ; l’Information Coefficient mesure le lien entre un signal et les rendements transversaux ultérieurs. Consultez le guide sur IC et Rank IC. Si les périodes de prévision se chevauchent, le guide sur la validation croisée purgée explique une méthode pour empêcher les étiquettes de fuir entre les divisions de validation. L’annualisation de rendements qui présentent une dépendance sérielle demande aussi de la prudence ; consultez le guide sur le ratio de Sharpe et la corrélation sérielle
Ni un rendement historique élevé ni une appellation familière de momentum n’établissent les performances futures. Comparez les règles sur des échantillons équivalents, précisez les expositions réellement détenues et testez hors échantillon une stratégie entièrement définie après prise en compte de frais réalistes
Questions fréquentes
Q1Le momentum temporel est-il la même chose que le suivi de tendance ?
Les deux expressions se recoupent souvent. Une règle de momentum temporel détermine la direction à partir du rendement passé propre à un actif. Le « suivi de tendance » peut désigner une famille plus large de règles, avec des filtres, des seuils et des méthodes de dimensionnement des positions différents
Q2Le momentum transversal peut-il acheter des actifs dont le rendement est négatif ?
Oui. Un gagnant relatif est un actif mieux classé que ses pairs selon l’univers et la mesure de rendement retenus. Si tous les actifs ont baissé, ceux qui ont le moins baissé peuvent tout de même occuper le côté long d’un portefeuille transversal
Q3Le momentum garantit-il un rendement positif après frais ?
Non. Les résultats historiques concernent des échantillons et des conceptions de stratégie précis. La rotation, les spreads, l’impact de marché, l’emprunt de titres, le financement, les rolls des contrats à terme, la capacité et les retournements soudains peuvent réduire ou inverser les résultats bruts
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelle est la principale différence entre les deux règles de momentum ?
Choisissez une réponse pour voir l'explication
Glossaire des options
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Lire le guide approfondiHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lire le guide approfondi