

Staking crypto ou prêt DeFi : origine du rendement et risques associés
Comparez les récompenses de preuve d’enjeu aux intérêts des prêts DeFi et comprenez les taux de fourniture, les retraits et les risques.
Dans ce guideUn même pourcentage peut rémunérer des activités différentes
Bref résumé
Le staking et le prêt de crypto peuvent tous deux afficher un rendement, mais celui-ci provient d’activités différentes. Le staking par preuve d’enjeu aide un réseau à parvenir au consensus ; un fournisseur DeFi met des jetons à disposition des emprunteurs. Un pourcentage ne précise ni le droit détenu, ni l’évolution du taux, ni le délai de sortie.
Un même pourcentage peut rémunérer des activités différentes
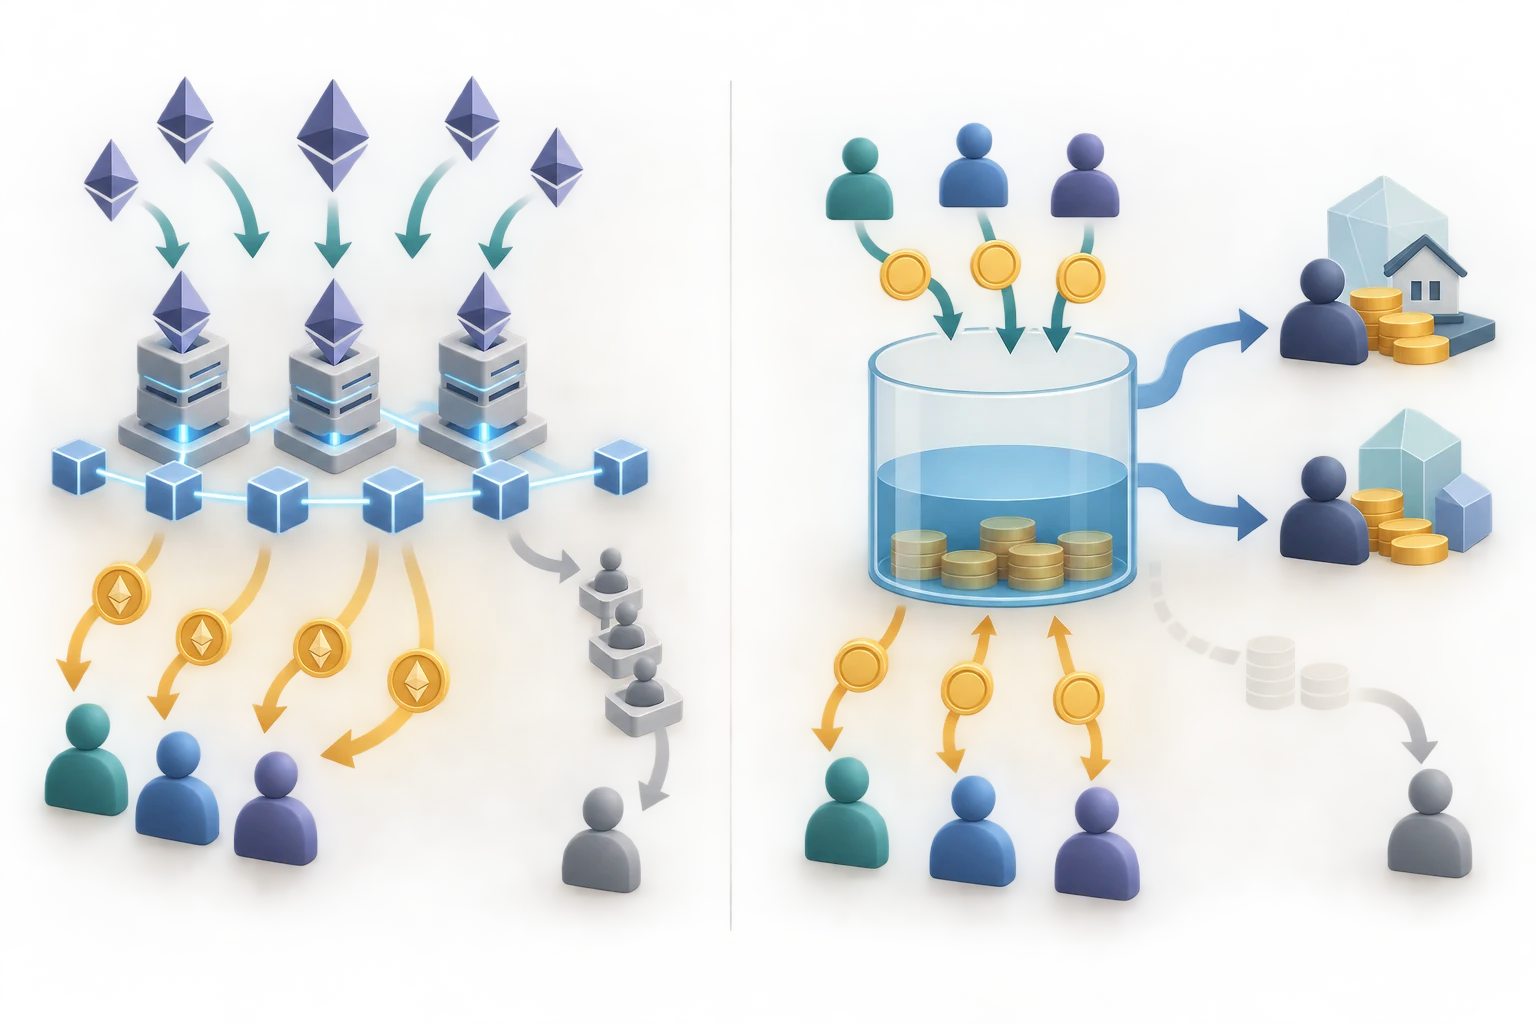
Dans le staking par preuve d’enjeu, un validateur immobilise des jetons admissibles pour aider le réseau à vérifier et ordonner les transactions. Dans le prêt crypto, un fournisseur met des actifs à disposition d’emprunteurs selon les règles d’un protocole ou d’un service. Le staker participe à la sécurité du réseau, directement ou par un opérateur ; le prêteur fournit du capital. Ce sont des flux distincts, même si une interface les regroupe sous « Earn ». Un marché de prêt DeFi rassemble souvent les actifs fournis dans un pool où les emprunteurs puisent la liquidité disponible. Le fournisseur ne prête généralement pas séparément à une personne nommée. Le protocole définit son droit sur le pool, le modèle d’intérêt et les limites de retrait éventuelles. Le staking dépend, lui, de l’exploitation des validateurs, des récompenses et pénalités du protocole et du mode de sortie ou de rachat. Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
Ce que rémunèrent les récompenses de preuve d’enjeu
Sur Ethereum, les validateurs déposent de l’ETH et accomplissent des tâches comme attester des blocs et parfois en proposer. Le protocole récompense une participation valide. Une tâche manquée peut empêcher de recevoir une récompense ; certains comportements sanctionnables peuvent entraîner la destruction d’une partie du stake. Le rendement découle des règles du protocole et de la participation au réseau, et non du paiement d’intérêts par un emprunteur individuel. Exploiter son validateur, déléguer à un service et rejoindre un pool ne donnent pas la même exposition. Un service peut prélever des frais ; un pool ajoute la dépendance aux opérateurs et aux contrats intelligents. Un jeton de staking liquide est un actif distinct dont le contrat et le prix de marché peuvent différer de l’ETH détenu directement ou de sa valeur de rachat. Voir la présentation du staking d’Ethereum.org, le guide sur les récompenses et pénalités et celui sur le staking en pool. For Aave V3 as one example, see Aave: Introduction to Aave V3.
Comment un fournisseur DeFi perçoit des intérêts
Un fournisseur DeFi transfère un actif à un marché de contrats intelligents. Les emprunteurs retirent de la liquidité et paient des intérêts selon le modèle du marché. Dans un modèle simplifié, le taux d’utilisation correspond à la part de l’offre qui est empruntée. Une hausse des emprunts par rapport à l’offre disponible peut augmenter le taux fournisseur ; une baisse de la demande peut le réduire. La gouvernance, les réserves, les incitations et la conception du marché comptent également. Aave V3 en est un exemple, pas une règle universelle : les fournisseurs reçoivent des aTokens, le taux varie selon l’utilisation et les intérêts s’accumulent sur la position. Le jeton reçu représente un droit défini par le protocole ; ce n’est ni un dépôt bancaire ni la garantie d’un retrait immédiat intégral. D’autres marchés peuvent employer d’autres jetons, courbes de taux, frais et règles de retrait. Voir l’introduction d’Aave V3.
Pourquoi APR et APY ne suffisent pas à comparer
L’APR annualise un taux sans promettre une capitalisation précise ; l’APY intègre une capitalisation selon des hypothèses données. Le taux affiché peut aussi être variable, promotionnel ou versé dans un autre jeton. Comparez la même période et la même convention, puis déduisez les frais d’opérateur ou de protocole, les coûts réseau, les frais de retrait et les incitations susceptibles de prendre fin ou d’évoluer. L’unité de la récompense importe aussi. Le staking peut augmenter votre quantité d’ETH pendant que son prix baisse. Un prêt libellé dans un stablecoin peut accumuler des jetons alors que celui-ci cote sous son objectif. Une valeur en dollars ajoutée par l’interface repose sur un prix de marché en plus de la comptabilité du protocole. Une hausse du solde de jetons n’équivaut pas à un rendement dans votre monnaie de dépense.
Comparaison hypothétique sur 90 jours
Pour illustrer le calcul uniquement, supposons un taux simple annuel constant de 4 % pendant 90 jours, sans frais, capitalisation ni perte. La formule est : principal × taux × jours ÷ 365. Un apport de 10 000 USDC produirait environ 98,63 USDC, soit 10 098,63 USDC au total si le taux ne change pas. La valeur en dollars suppose aussi que l’USDC vaut exactement un dollar au début et à la fin. Ce n’est ni un taux actuel ni une estimation de marché. Supposons maintenant que 5 ETH valent 2 000 dollars chacun au départ, soit 10 000 dollars. Au même taux illustratif et sur la même période, ils produiraient environ 0,049315 ETH. Si l’ETH passe ensuite à 1 800 dollars, les 5,049315 ETH valent environ 9 088,77 dollars. Le nombre d’ETH peut augmenter alors que sa valeur en dollars baisse. Le calcul exclut frais, slashing, impôts, gaz, décote de liquidité et variation de taux. See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
Les voies de retrait ont des contraintes différentes
Les sorties de validateurs Ethereum sont limitées en débit et leur durée varie. Une fois le compte retirable et les identifiants de retrait configurés, le protocole traite le retrait selon son mécanisme de balayage. Un pool ou jeton de staking liquide ajoute le rachat par le fournisseur ou la vente sur un marché, avec sa propre file, sa liquidité et son prix. Ces voies ne sont pas équivalentes. Voir le guide de retrait d’Ethereum.org. Un fournisseur de prêt ne peut généralement retirer que ce que le marché peut restituer selon ses règles. Chez Aave, par exemple, le retrait dépend de la liquidité non empruntée ; un actif fourni comme garantie peut être limité tant qu’un emprunt reste ouvert. Une forte utilisation peut coïncider avec un taux affiché élevé et moins de liquidité immédiatement disponible. Le guide de retrait d’Aave explique ces conditions. The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
Un compte centralisé « Earn » relève d’un contrat distinct
Qu’une plateforme ou un dépositaire propose un compte crypto rémunéré ne révèle pas l’usage des actifs. Le fournisseur peut les prêter ou les déployer autrement ; les droits du client dépendent du contrat, du fournisseur, du produit et du pays concernés. Le nom ne transforme pas le produit en staking par preuve d’enjeu ni en position dans un pool DeFi. Une fiche d’Investor.gov américaine publiée en février 2022 décrivait les risques de certains comptes crypto rémunérés : prêts, défaillance du fournisseur, illiquidité et protections différentes de celles des dépôts bancaires. Ce document éducatif est daté ; il ne constitue ni une règle actuelle ni une conclusion juridique mondiale sur chaque produit. Consultez les conditions en vigueur et les règles locales au lieu de déduire une protection du mot « Earn ».
Les risques que le pourcentage ne montre pas
Le staking peut entraîner une indisponibilité du validateur, des récompenses perdues, du slashing, des défaillances d’opérateur ou de dépositaire, un risque lié au contrat du pool, des sorties retardées ou un jeton de staking liquide sous sa référence de rachat. Le prêt DeFi peut subir des défauts de contrat intelligent, des changements d’oracle ou de gouvernance, une baisse de valeur des garanties, des pertes d’emprunteurs, un manque de liquidité de retrait ou des pannes de chaîne. Les risques dépendent du réseau, de l’actif, du contrat, de l’opérateur et de la position. Les deux voies comportent aussi des risques de prix et d’accès. Un stablecoin peut perdre son ancrage, l’ETH baisser en dollars, ou un problème de portefeuille et la congestion retarder une transaction. Une interface tierce peut ajouter des autorisations et dépendances opérationnelles. Un taux annualisé ne mesure pas tout cela ; utiliser plusieurs protocoles n’élimine pas l’exposition commune au même jeton, à la même chaîne ou au même dépositaire.
Comparez le droit détenu, pas seulement le taux
Avant toute comparaison, notez l’actif et le réseau précis, l’origine du rendement, le jeton de paiement et le caractère brut ou net du taux. Vérifiez la période, la capitalisation, les règles variables, les frais, les incitations, les blocages et la sortie. Pour un pool de prêts, identifiez le jeton reçu et la liquidité disponible ; pour le staking, qui exploite le validateur, contrôle les clés et traite le retrait. Séparez ensuite la hausse du nombre de jetons de la valeur dans votre monnaie de dépense. Envisagez une baisse du jeton, un décrochage du stablecoin, un taux d’emprunt en recul, une forte utilisation du pool ou une file de sortie plus longue. Ce sont des scénarios de comparaison, pas des prévisions. Pour approfondir, consultez les guides sur le staking Ethereum, les garanties et liquidations DeFi, le décrochage des stablecoins et la récupération de portefeuille.
Guides associés
Ces guides détaillent le staking, le prêt, la valeur des stablecoins et le contrôle du portefeuille :
Questions fréquentes
Q1Le staking est-il la même chose que prêter des cryptos ?
Non. Le staking par preuve d’enjeu soutient la validation et le consensus. Le prêt fournit des actifs aux emprunteurs selon les règles d’un protocole ou d’un fournisseur.
Q2Un APY de fourniture DeFi reste-t-il fixe ?
Pas sauf si les conditions du produit le garantissent. Dans un marché à taux variable, l’utilisation et les paramètres du protocole peuvent modifier le taux.
Q3Un fournisseur DeFi peut-il toujours retirer immédiatement ?
Pas nécessairement. La liquidité non empruntée, l’usage comme garantie, l’exécution réseau et les règles du protocole peuvent limiter le retrait.
Q4Un compte crypto « Earn » est-il protégé comme un dépôt bancaire ?
Ne le déduisez pas de son nom. Les droits et protections varient selon le fournisseur et le pays ; vérifiez les conditions en vigueur et les règles locales.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que soutient principalement le staking par preuve d’enjeu ?
Choisissez une réponse pour voir l'explication