

CAViaR expliqué : valeur à risque conditionnelle autorégressive
Découvrez comment CAViaR prévoit récursivement un quantile VaR conditionnel, estime sa dynamique par la perte quantile, traite différemment les chocs de rendement et se distingue de GARCH et de l'Expected Shortfall.
Dans ce guideCAViaR modélise directement un quantile conditionnel de perte
Bref résumé
CAViaR modélise directement un quantile conditionnel de la queue de distribution à partir des informations disponibles avant le rendement suivant. Une équation récursive reporte le quantile dans le temps et la perte de régression quantile en estime les paramètres sans exiger un modèle complet de densité des rendements. La récursion, la probabilité de queue, l'initialisation et l'ensemble d'information à l'origine de la prévision déterminent le résultat. CAViaR produit un quantile VaR ; à lui seul, il ne donne ni Expected Shortfall, ni distribution complète des pertes, ni signal de trading.
CAViaR modélise directement un quantile conditionnel de perte
Posons \(L_t=-r_t\) pour désigner la perte du portefeuille : une perte est positive et un gain négatif. Pour le niveau de confiance \(\alpha\), la VaR à un pas est le quantile conditionnel supérieur \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] où \(\mathcal F_{t-1}\) contient les informations disponibles avant l'observation de la perte de la période \(t\). Pour \(\alpha=0.99\), la cible est un seuil qui devrait être dépassé par environ \(1-\alpha=1\%\) des pertes futures si le quantile conditionnel est correctement spécifié. La perte réalisée peut dépasser la VaR de n'importe quel montant ; la VaR n'est pas une limite maximale de perte.
CAViaR signifie Conditional Autoregressive Value at Risk et définit récursivement l'évolution de ce quantile dans le temps. Au lieu d'estimer toute la distribution conditionnelle puis d'en extraire un point de queue, le modèle estime directement ce point. Engle et Manganelli ont introduit cette classe et estimé ses paramètres par régression quantile (leur article de 2004). Le niveau de quantile choisi compte : les modèles à 95 % et à 99 % peuvent avoir des dynamiques différentes, et aucun ne décrit toute la queue.
Une spécification récursive reporte l'état du quantile
Une forme générale à un pas s'écrit \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] où \(X_{t-1}\) regroupe d'autres prédicteurs autorisés et \(\beta\) est un vecteur de paramètres à estimer. Le quantile retardé donne une mémoire à la prévision ; les pertes retardées ou les prédicteurs permettent aux nouvelles informations de déplacer le seuil. Comme une récursion de volatilité, cette forme tient compte des conditions passées, mais l'état mis à jour est un quantile et non une variance conditionnelle.
Une spécification symétrique en valeur absolue (SAV), par exemple, est \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Elle réagit à l'ampleur du mouvement précédent, mais traite symétriquement gains et pertes par la valeur absolue. Le terme autorégressif prolonge la prévision après un choc, puis celle-ci décroît à mesure que les entrées ultérieures changent. La persistance doit être estimée et évaluée ; une trajectoire lisse ne prouve pas que le quantile est bien calibré.
CAViaR propose aussi d'autres formes, notamment une mise à jour adaptative selon que l'observation précédente a dépassé le seuil antérieur, ainsi qu'une forme GARCH indirecte qui intègre une récursion de type variance. Ce sont des spécifications alternatives, et non des synonymes interchangeables. La forme fonctionnelle détermine quelles informations passées peuvent déplacer le quantile et quelles réactions le modèle ajusté peut représenter.
Une récursion à pentes asymétriques distingue les effets des gains et des pertes
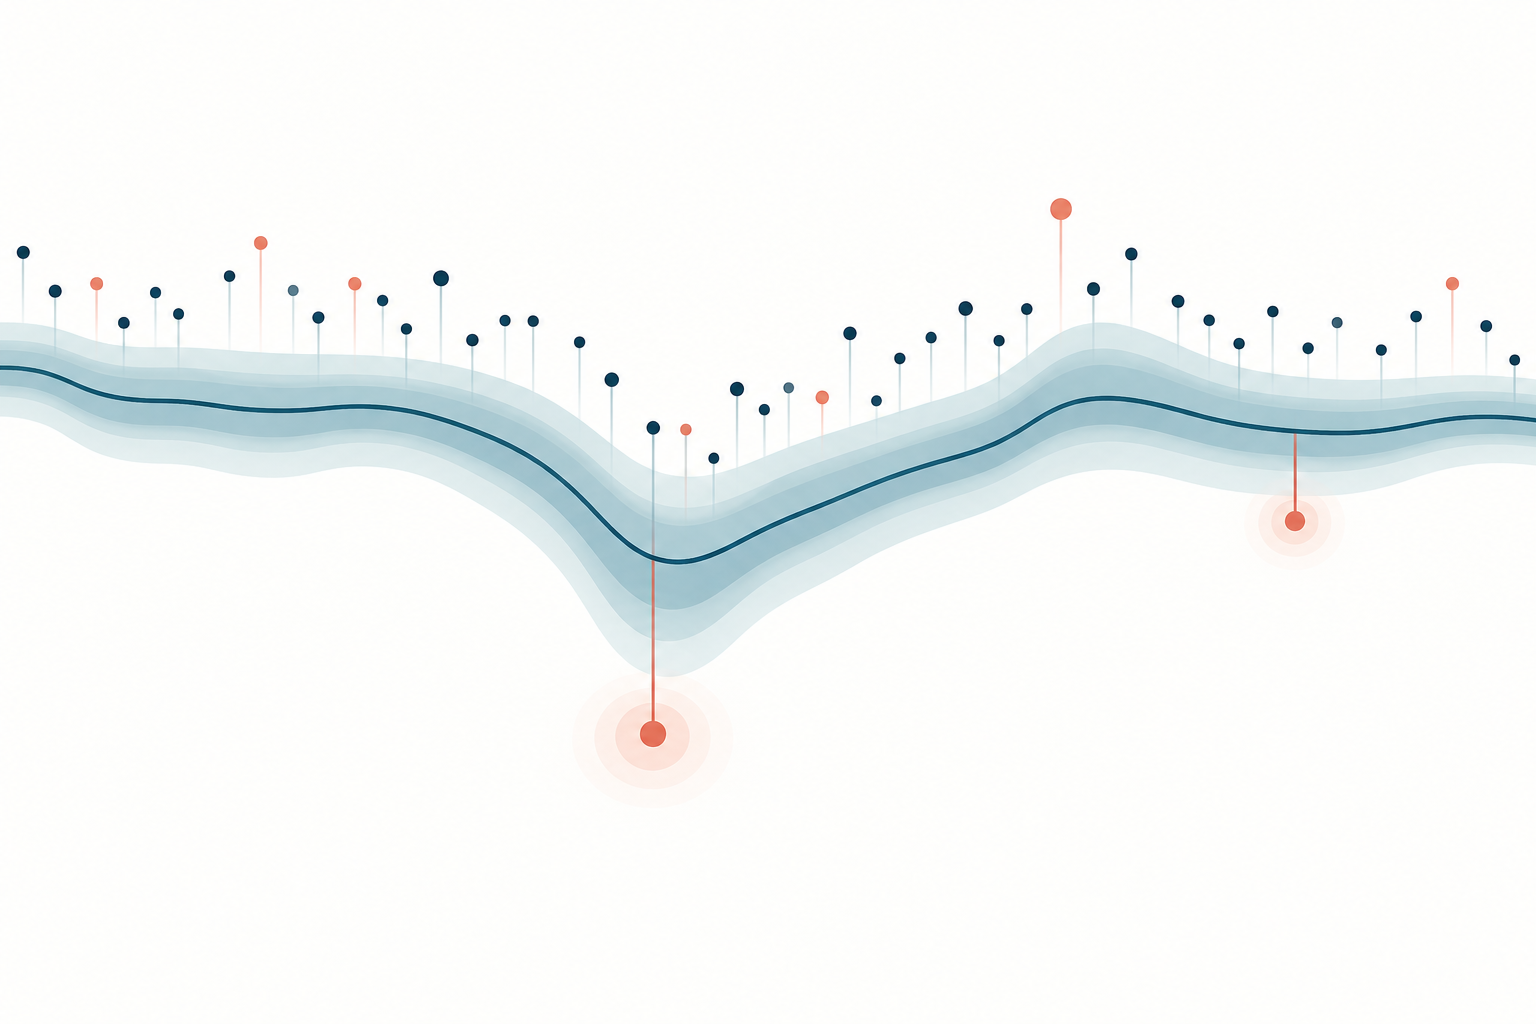
Pour que les observations à la baisse et à la hausse aient des effets différents sur le prochain quantile de perte, définissons les amplitudes positives \(L^+=\max(L,0)\) et \(L^-=\max(-L,0)\). Une forme à pentes asymétriques est \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Une perte positive du portefeuille intervient par \(L^+\), et un gain par \(L^-\). Les pentes estimées peuvent différer. Si le modèle porte sur les rendements et un quantile inférieur des rendements plutôt que sur des pertes positives, la convention de signe change. Un article ou une implémentation doit donc préciser la variable dépendante et le sens des parties positive et négative.
Cette souplesse ne prouve pas l'existence d'un effet de levier asymétrique sur les marchés. Elle permet au quantile conditionnel choisi de réagir différemment aux deux composantes, compte tenu de la récursion et de l'échantillon. Les coefficients sont estimés, pas connus d'avance, et leurs signes comme leurs amplitudes dépendent des unités et de la paramétrisation. Comparez cette forme à une référence symétrique et évaluez les deux hors de l'échantillon d'estimation.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
La perte quantile estime la queue choisie, pas la moyenne conditionnelle
Pour des paramètres candidats \(\beta\), calculez d'abord toute la trajectoire récursive \(v_t^\alpha(\beta)\). Minimisez ensuite la perte quantile, ou perte check : \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Pour un quantile supérieur de perte, une sous-prévision avec \(u>0\) reçoit le poids \(\alpha\), tandis qu'une sur-prévision avec \(u<0\) reçoit le poids \(1-\alpha\). À \(\alpha=0.99\), manquer une forte perte coûte davantage qu'une marge excédentaire de même ampleur. Il ne s'agit pas d'une perte quadratique et les coefficients ne servent pas à ajuster la moyenne conditionnelle.
C'est l'idée de la régression quantile développée par Koenker et Bassett (article de 1978), appliquée à une trajectoire de quantiles générée récursivement. La régression quantile linéaire possède une structure convexe utile, mais les formes récursives non linéaires de CAViaR peuvent rendre l'optimisation sensible aux valeurs initiales et aux minima locaux. Un ajustement sérieux consigne l'objectif, les contraintes sur les paramètres, la procédure d'optimisation, les contrôles de convergence et les valeurs initiales alternatives ; les sorties ordinaires des moindres carrés ne remplacent pas l'inférence en régression quantile.
L'initialisation et la stabilité font partie du modèle estimé
La première valeur récursive \(v_0^\alpha\) doit être fixée ou estimée. Une option transparente consiste à utiliser le quantile empirique supérieur des pertes dans une fenêtre préalable se terminant avant la période d'évaluation. D'autres implémentations estiment conjointement la valeur initiale ou utilisent une période de chauffe documentée. Appliquez la même règle aux spécifications candidates et indiquez le nombre d'observations utilisées pour initialiser la récursion. Si le coefficient retardé est persistant, l'initialisation peut influer sur de nombreuses prévisions ultérieures.
Les paramètres des quantiles récursifs peuvent entrer de façon non linéaire dans l'ajustement, même si l'équation affichée paraît simple. Des vecteurs de départ différents peuvent aboutir à des minima locaux distincts ; la convergence signifie seulement que le critère d'arrêt numérique a été satisfait. Utilisez plusieurs départs raisonnables si nécessaire et examinez les trajectoires. Distinguez une contrainte numérique — par exemple imposer un seuil de perte non négatif — d'un fait économique. Aucune borne unique sur les coefficients ne garantit la stabilité de toutes les spécifications CAViaR. Les conditions dépendent de la forme, de l'identification et du processus d'entrée ; les résultats asymptotiques de l'article initial reposent eux aussi sur des hypothèses explicites et excluent les cas explosifs.
L'incertitude compte également. Les observations de queue sont rares, surtout au niveau de 99 %, et la densité conditionnelle près du quantile cible influe sur la précision de l'estimateur. Les erreurs-types des quantiles récursifs non linéaires nécessitent des méthodes adaptées, par exemple des estimateurs asymptotiques appropriés ou un bootstrap soigneusement conçu. Une courbe ajustée d'apparence précise ne prouve pas que le risque de queue est connu avec précision.
Les données à l'origine de la prévision doivent s'arrêter avant la perte prévue
À l'origine \(t-1\), estimez les paramètres et calculez \(v_t^\alpha\) uniquement avec les rendements et covariables disponibles à cette date. Comparez la prévision à \(L_t\) une fois la période terminée. Si le modèle est réestimé sur une fenêtre mobile ou croissante, chaque fenêtre doit s'arrêter à l'origine indiquée. Employer \(L_t\) pour calculer \(v_t^\alpha\), ou des données révisées qui n'étaient pas encore disponibles, introduit de l'information future.
Alignez la cible sur le portefeuille et l'horizon réels. Une VaR quotidienne d'un portefeuille à pondérations fixes n'est pas automatiquement celle d'un compte dont les positions changent en cours de journée ; un quantile à un jour n'est pas non plus une prévision de risque sur plusieurs jours. Indiquez la construction des rendements, la devise, l'horizon, la clôture de marché, le rééquilibrage et le moment où chaque prédicteur était disponible. Transformations, opérations sur titres, prix périmés et séances manquantes peuvent modifier l'ensemble d'information et la dynamique du quantile.
La récursion usuelle convient naturellement à un pas, car \(v_t\) utilise \(L_{t-1}\) observé. Pour une prévision à plusieurs pas, les pertes ultérieures sont inconnues. Itérer l'équation avec des pertes futures réalisées constituerait une fuite d'information. Une VaR pluri-période nécessite une procédure explicite pour le chemin futur inconnu — par exemple une simulation ou un modèle multi-horizon spécifié séparément — et ses hypothèses doivent être évaluées à part.
Un exemple montre comment un choc passé modifie le seuil suivant
Supposons qu'une VaR quotidienne hypothétique des pertes au niveau de 99 % suive la récursion asymétrique ci-dessus. Les pertes et \(v\) sont exprimés en points de pourcentage ; les paramètres illustratifs, non estimés, sont \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) et \(\beta_3=0.10\). Si la prévision précédente était de \(2.00\%\) et la perte de la veille de \(3.00\%\), alors \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] Dans cet exemple, la perte plus forte relève le seuil du jour. Si le portefeuille avait plutôt gagné \(3.00\%\) la veille, \(L_{t-1}=-3.00\%\) et l'autre branche donnerait \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Ces coefficients ne servent qu'à illustrer la récursion ; un autre échantillon ou une autre paramétrisation peut produire une réponse différente.
Si la perte réalisée aujourd'hui est de \(3.20\%\), elle dépasse la prévision de \(2.75\%\) et l'indicateur de dépassement vaut un. Un seul dépassement ne prouve pas que le modèle est mauvais, pas plus qu'une journée sans dépassement ne le valide. Sous une calibration conditionnelle correcte, l'espérance conditionnelle de l'indicateur d'exception, compte tenu des informations disponibles à l'origine de la prévision, vaut \(1-\alpha\). Sur un long échantillon, sa moyenne devrait être proche de ce taux, compte tenu de l'incertitude d'échantillonnage.
CAViaR prévoit la VaR ; ce n'est ni GARCH ni l'Expected Shortfall
La VaR est la mesure de risque : un quantile conditionnel de perte à une probabilité donnée. CAViaR est une méthode pour le prévoir. L'Expected Shortfall répond à une autre question : selon la définition retenue, il s'agit de la perte moyenne dans la queue au-delà de la VaR. La trajectoire de quantiles CAViaR ne détermine à elle seule ni cette moyenne ni la forme des pertes au-delà du seuil. Le guide sur VaR et Expected Shortfall compare ces mesures.
GARCH modélise récursivement une variance ou volatilité conditionnelle ; une hypothèse de distribution des innovations standardisées est ensuite nécessaire pour transformer la variance en quantile VaR. ARCH et GARCH sont associés au modèle ARCH d'Engle et à l'extension GARCH de Bollerslev90063-1). CAViaR modélise directement le quantile sans exiger une densité conditionnelle complète, mais suppose toujours une dynamique choisie. La spécification CAViaR GARCH indirecte constitue un pont particulier entre les deux méthodes, pas la preuve que tous les modèles CAViaR sont des GARCH. Voir aussi le guide sur le regroupement de volatilité GARCH.
Évaluer la calibration et les limites au-delà de la perte en échantillon
Une faible perte quantile en échantillon ne certifie pas la qualité du risque hors échantillon. Réservez une période d'évaluation chronologique, produisez chaque prévision à partir des seules informations passées et rapportez le taux de dépassement ainsi que leur éventuelle concentration ou prévisibilité à partir de l'information passée. Le test de fréquence inconditionnelle de Kupiec (1995) et le test de couverture conditionnelle de Christoffersen (1998) répondent à des questions différentes. Le test de quantile dynamique d'Engle et Manganelli examine certaines restrictions choisies sur les dépassements centrés et les instruments retenus. Aucun ne teste toutes les spécifications erronées possibles. Le guide du backtesting de VaR détaille les tests de séquence d'exceptions. Pour comparer deux prévisions quantiles, notez-les plutôt avec la même perte check aux mêmes dates et comparez la différence de pertes dépendante à l'aide du test de Diebold–Mariano ; celui-ci compare la perte prévisionnelle relative, pas la calibration de la VaR ni le profit de trading.
Les résultats peuvent varier selon la probabilité de queue, la récursion, l'initialisation, la fenêtre d'estimation, le portefeuille et les dates d'évaluation. Un modèle bien ajusté à un quantile peut mal convenir à un autre, et des quantiles estimés séparément peuvent se croiser. Ruptures structurelles, extrêmes groupés, données de queue rares, positions changeantes, interruptions de marché, liquidité et coûts d'exécution ne sont pas résolus par une équation VaR récursive. La VaR ne renseigne pas non plus sur la gravité des pertes après un dépassement. Considérez le résultat comme un seuil de risque fondé sur un modèle à surveiller, et non comme un plafond de pertes, une prévision de profit ou une règle de trading autonome.
Questions fréquentes
Q1CAViaR est-il la même chose que la VaR ?
Non. La VaR est un quantile conditionnel de perte pour un horizon et une probabilité donnés. CAViaR est une famille de modèles récursifs qui prévoient ce quantile.
Q2CAViaR estime-t-il aussi l'Expected Shortfall ?
Pas à lui seul. Sa prévision quantile n'identifie pas la perte moyenne au-delà de ce quantile ; l'Expected Shortfall exige des informations supplémentaires sur la queue ou un modèle conjoint distinct.
Q3CAViaR est-il simplement un autre nom pour GARCH ?
Non. Le GARCH standard modélise la variance conditionnelle et utilise une distribution des innovations pour obtenir un quantile. CAViaR modélise directement le quantile, même si une de ses spécifications utilise une récursion de type GARCH.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que spécifie directement un modèle CAViaR ?
Choisissez une réponse pour voir l'explication
Glossaire des options
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Lire le guide approfondiGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Lire le guide approfondiCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lire le guide approfondi