

Risikoparität erklärt: Portfolios mit gleichem Risikobeitrag
Erfahren Sie, wie Risikoparität Portfoliovolatilität budgetiert, Komponentenbeiträge berechnet und sich von Gleichgewichtung und Volatilitätszielsteuerung unterscheidet.
In diesem LeitfadenRisikoparität gleicht Beiträge zum Portfoliorisiko aus
Kurze Zusammenfassung
Risikoparität verteilt ein gewähltes Risikobudget auf Portfoliokomponenten. Bei gleichem Risikobeitrag (Equal Risk Contribution, ERC) erhält jede Komponente denselben Anteil an der geschätzten Portfoliovolatilität; gleiche Kapitalbeträge sind nicht das Ziel. Das Ergebnis hängt von der Kovarianzschätzung und der Definition der Komponenten ab. Es prognostiziert keine Renditen, bestimmt allein nicht das Gesamtrisiko und garantiert bei veränderten Korrelationen keine Diversifikation.
Risikoparität gleicht Beiträge zum Portfoliorisiko aus
Ein Portfolio kann Kapital gleichmäßig verteilen und trotzdem den größten Teil seiner Volatilität auf eine oder zwei Anlagen konzentrieren. Eine gleich große Position in einer volatilen Anlage kann mehr zum Risiko beitragen als in einer ruhigen Anlage; Korrelationen verändern den Beitrag zusätzlich. Risikoparität fragt deshalb nicht „Wie viel Kapital erhält jede Position?“, sondern „Welchen Anteil des gewählten Risikos soll jede Komponente beitragen?“
Ein Risikobudget ist der Zielanteil \(b_i\) für Komponente \(i\), wobei alle Budgets zusammen eins ergeben. ERC ist der Sonderfall \(b_i=1/N\) bei \(N\) Komponenten; andere Budgets können Anlageklassen oder Faktoren unterschiedlich gewichten. Maillard, Roncalli und Teïletche untersuchen gleiche Risikobeiträge als Alternative zur Gleichverteilung des Kapitals und zur Minimum-Varianz-Allokation (Arbeit von 2010).
Im Standardfall bedeutet Risiko die geschätzte Renditevolatilität. Das ist eine bewusste, nicht universelle Wahl: Ein volatilitätsbasiertes ERC-Portfolio ist nicht dasselbe wie eines, das Expected Shortfall, Drawdown, Liquiditätsrisiko oder Faktorengagements ausgleicht. Nennen Sie Risikomaß und budgetierte Komponenten ausdrücklich. Risikoparität beseitigt weder Risiko noch ungleiche Gewichte und sagt nicht, ob die erwartete Rendite das Risiko vergütet.
Volatilität und Kovarianz bestimmen den Risikoanteil jeder Komponente
Seien \(w\) die Portfoliogewichte und \(\Sigma\) die Kovarianzmatrix der Renditen über denselben Horizont. Bei volatilitätsbasierter Risikoparität ist die geschätzte Portfoliovolatilität:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Der marginale Risikobeitrag (MRC) einer Anlage \(i\) misst die Änderung der Portfoliovolatilität bei einer kleinen Gewichtserhöhung; der Komponentenrisikobeitrag (RC) multipliziert dies mit dem Gewicht:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \qquad \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Für dieses homogene Risikomaß ersten Grades gilt nach Euler \(\sum_i\mathrm{RC}_i=\sigma_p\). Der vorzeichenbehaftete Risikoanteil lautet \(\mathrm{RC}_i/\sigma_p\), und die Anteile summieren sich zu eins. ERC zielt auf \(\mathrm{RC}_i=b_i\sigma_p\) mit \(b_i=1/N\). Beiträge können negativ sein, wenn eine Position andere Risiken stark diversifiziert oder wenn sie short ist; ein negativer Beitrag ist dann ein Ausgleich und kein gewöhnlicher, isoliert lesbarer Prozentanteil.
\((\Sigma w)\) bildet ab, wie jede Anlage mit dem gesamten gewichteten Portfolio mitläuft, nicht nur ihre eigene Varianz. Deshalb können gleich volatile Anlagen unterschiedliche Beiträge leisten. Eine Regel, die das Gesamtengagement zeitlich skaliert, behandelt der Leitfaden zur Volatilitätszielsteuerung.
Ein Beispiel mit drei Anlagen vergleicht gleiche Beträge und gleiches Risiko
Angenommen, drei hypothetische Anlagen haben annualisierte Volatilitäten von 10 %, 20 % und 30 % und unkorrelierte Renditen. Die Kovarianzmatrix ist damit diagonal; die Zahlen sind erfunden, keine Schätzungen realer Wertpapiere. Eine Gleichgewichtung investiert je ein Drittel. Die Varianz beträgt \((0.01+0.04+0.09)/9\approx0.01556\), die Volatilität etwa 12,47 %. Die Risikoanteile sind proportional zu \(w_i^2\sigma_i^2\): \(1/14\approx7,14\%\), \(4/14\approx28,57\%\) und \(9/14\approx64,29\%\). Die volatilste Anlage trägt fast zwei Drittel des geschätzten Risikos.
Bei unkorrelierten Anlagen macht ein gleiches \(w_i\sigma_i\) die quadrierten Beiträge gleich. Normierte inverse Volatilitätsgewichte sind:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
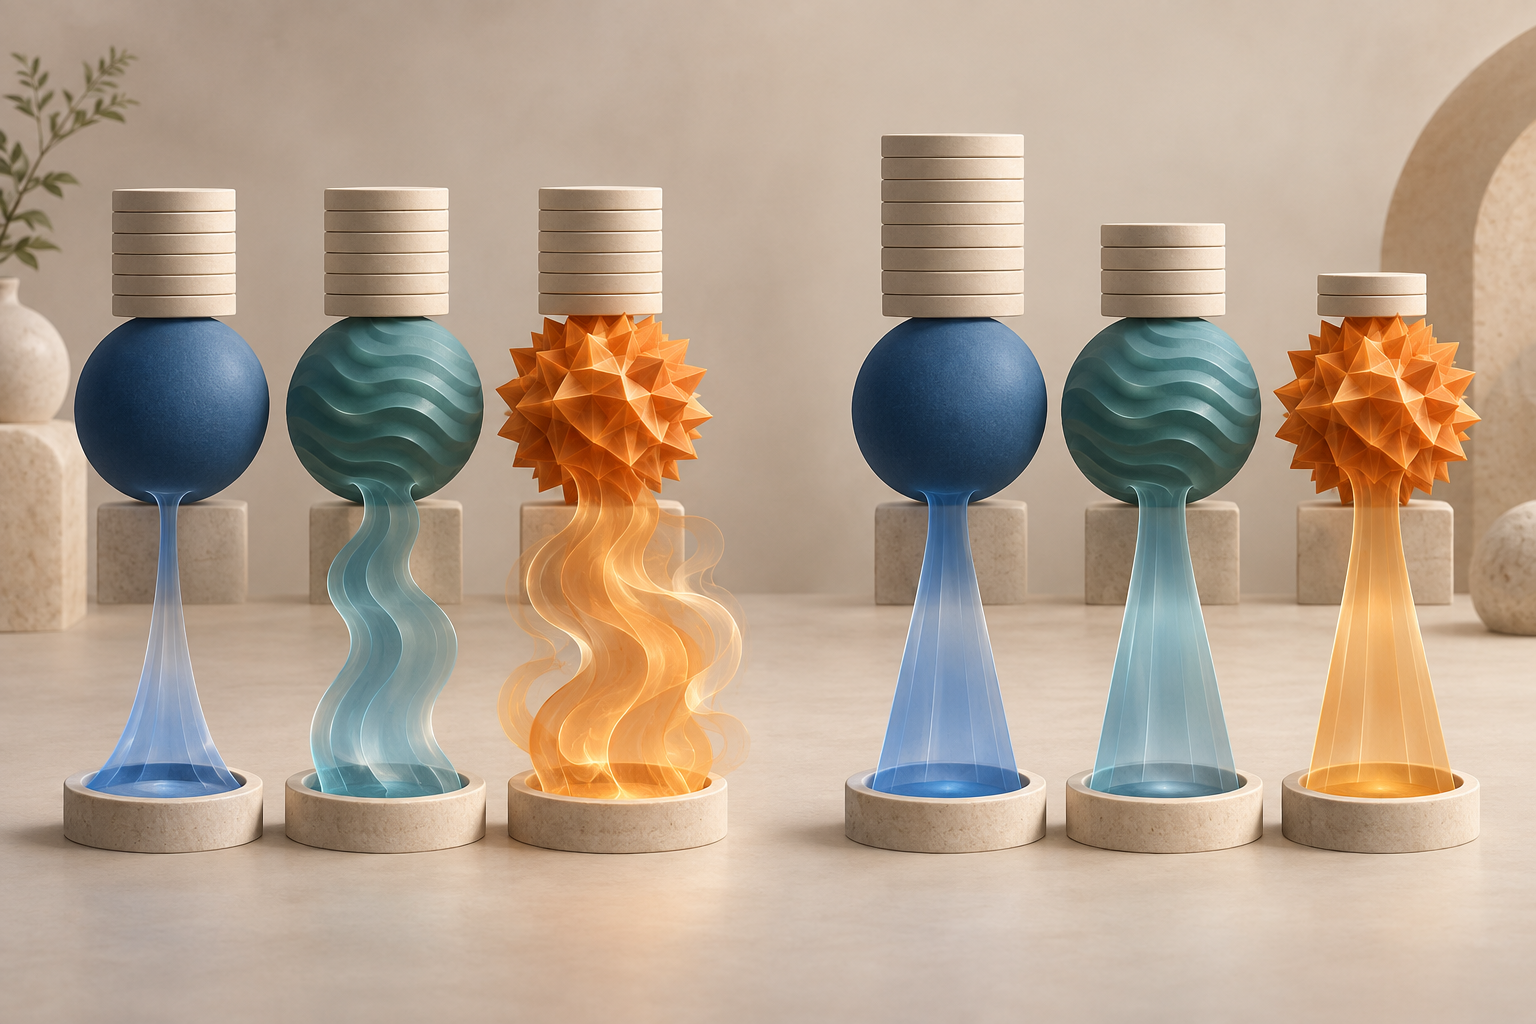
Das entspricht Kapitalgewichten von rund 54,55 %, 27,27 % und 18,18 %; jede Anlage trägt ein Drittel zur geschätzten Volatilität bei. Diese liegt unter den Annahmen bei etwa 9,45 %. Die ruhigere Anlage erhält mehr Kapital, dominiert aber nicht den Risikobeitrag.
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
Inverse Volatilität ist keine allgemeine Lösung für beliebige Kovarianzmatrizen. Bei Korrelationen hängt das marginale Risiko von \((\Sigma w)_i/\sigma_p\) ab und ERC muss die ganze Matrix berücksichtigen. Die inverse Regel hat auch bei zwei Anlagen oder bestimmten symmetrischen Strukturen eine geschlossene Lösung, aber nicht im allgemeinen Mehr-Anlagen-Fall.
Korrelationen und die Definition einer Komponente verändern das Ergebnis
Zwei gleich volatile Anlagen können bei hoher Korrelation wie eine konzentrierte Risikoquelle wirken, während eine dritte, weniger korrelierte Anlage diversifiziert. Gleichgewichtung behandelt die ersten beiden als getrennte Positionen; kovarianzbewusstes ERC erfasst ihr gemeinsames Engagement. Die erforderlichen Gewichte können deshalb von Gleichgewichtung und inverser Einzelvolatilität abweichen.
Auch die Allokationseinheit zählt: Gleiche Budgets für drei Anlageklassen unterscheiden sich von gleichen Budgets für jeden ETF oder Futures-Kontrakt. Werden eine Klasse durch zehn eng verwandte Wertpapiere und eine andere durch ein Instrument dargestellt, erhielte die erste bei Budgets je Wertpapier zehnmal so viele Anteile. Komponenten können Anlagen, Klassen, Portfolioschichten oder Faktoren sein. Roncalli und Weisang unterscheiden Anlagen- und Faktorallokation (Risikofaktorpapier); der Leitfaden zu Faktormodellen erläutert Faktorengagements.
Das Risikomaß zählt ebenfalls. Volatilität behandelt positive und negative Abweichungen symmetrisch, Expected Shortfall betrachtet Verluste im Verteilungsschwanz und erfordert andere Verteilungs- und Szenarioannahmen. Ein nach jüngster Standardabweichung ausgeglichenes Portfolio kann bei seltenen gemeinsamen Verlusten konzentriert sein. Präzisieren Sie „ausgeglichenes Risiko“ daher nach Maß, Horizont, Komponenten und Daten. VaR und Expected Shortfall verwenden unterschiedliche Verlustmaße.
Risikobudgets anhand des vollständigen Kovarianzmodells schätzen
Für ein differenzierbares, homogenes Risikomaß ersten Grades \(R(w)\) ist der Komponentenbeitrag \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Risikobudgetierung zielt auf \(\mathrm{RC}_i=b_iR(w)\), mit \(b_i>0\) und \(\sum_i b_i=1\); \(b_i=1/N\) ergibt ERC. Ein Mandat kann bewusst ungleiche Budgets vorgeben.
Volatilitätsbasiertes ERC löst anhand geschätzter Varianzen und Korrelationen ein nichtlineares System. Möglich sind feste historische Fenster, gewichtete Schätzer oder strukturierte Modelle. Kurze Rückblicke reagieren schneller, können Gewichte aber springen lassen; lange Fenster glätten, können Strukturwechsel jedoch spät erfassen. Bei vielen Anlagen und kurzer Historie sind Stichprobenkorrelationen oft verrauscht; Regularisierung oder Schrumpfung sind Modellentscheidungen, keine Garantie der Methode.
Die Eingaben müssen zu den Instrumenten passen: Renditeintervalle, Währungen, Kapitalmaßnahmen und Preisregeln müssen konsistent sein. Futures-Kontrakte sind in vergleichbare Nominal- oder Risikoengagements umzurechnen; Währungsrisiken abgesicherter und nicht abgesicherter Anlagen sind festzulegen. Veraltete Bewertungen und unterschiedliche Handelskalender können Kovarianzen verzerren.
Nebenbedingungen wie Long-only, Maximalgewichte, Hebel- und Liquiditätsgrenzen, Mindesthandelsgrößen oder Finanzierung können exakte Beiträge verhindern. Sind sie bindend, berichten Sie erreichte statt nur angestrebte Risikoanteile. Rebalancing-Schwellen und Kosten zählen ebenfalls: häufige rechnerisch exakte Anpassungen können Umsatz verursachen, ohne die Kovarianzschätzung zuverlässig zu verbessern.
Risikoparität unterscheidet sich von Gleichgewichtung und Volatilitätszielsteuerung
Gleichgewichtung setzt \(w_i=1/N\), nicht gleiche Risikoanteile. ERC passt relative Gewichte an. Minimum-Varianz minimiert unter Nebenbedingungen \(w^{\top}\Sigma w\), muss Beiträge nicht angleichen und kann sich auf wenige Anlagen konzentrieren. Markowitz’ Portfolioansatz stellt erwartete Rendite und Kovarianz in den Mittelpunkt (Markowitz, 1952); einfaches Risikobudgetieren zielt auf etwas anderes und benötigt keinen Renditevektor.
Volatilitätszielsteuerung fragt, wie groß das Gesamtengagement zu einem Zeitpunkt sein soll. Sie skaliert oft eine Basisallokation mit \(g_t=\sigma^*/\hat\sigma_{p,t}\), wobei Ziel- und geschätzte Volatilität dieselben Einheiten und Horizonte haben. Ein gemeinsamer positiver Faktor verändert das Gesamtrisiko, erhält aber die relativen Komponentenanteile. ERC legt relative Anteile fest; Volatilitätszielsteuerung skaliert das Engagement über die Zeit. Beides lässt sich kombinieren. Moreira und Muir untersuchen volatilitätsgesteuerte Portfolios; spätere Arbeit bewertet solche Strategien ebenfalls (Cederburg et al.). Dies ist nicht dieselbe Regel wie ERC.
Der [Kelly-Leitfaden](/de/learn/kelly-criterion-position-sizing-trading-explained) behandelt Positionsgrößen aus geschätzter Rendite und Risiko für ein bestimmtes Ziel. ERC ordnet Anlagen nicht nach erwarteter Rendite. Keine Methode beseitigt Schätzunsicherheit oder empfiehlt von sich aus eine bestimmte Anlage.
Risikoparität beseitigt weder Hebel- noch Modellrisiken
ERC verteilt ein Risikomaß, bestimmt aber weder erwartete Renditen noch die angemessene Gesamtvolatilität. Mehr Kapital in risikoarmen Anlagen kann ein Portfolio unter seinem Risikoziel lassen. Eine Skalierung nach oben kann Hebel, Derivate oder Finanzierung erfordern und damit Sicherheiten-, Basis-, Liquiditäts-, Gegenparteien- und Finanzierungsrisiken einführen. Hebel ist nicht immer nötig; das Gesamtengagement muss dennoch separat beurteilt werden.
Risikoanteile hängen von Stichprobenfenster und Modell ab. Korrelationen können in Stressphasen steigen und Volatilitätsschätzungen abrupten Bewegungen hinterherlaufen. Gleiche Ex-ante-Anteile garantieren keine gleichen realisierten Verluste. Prüfen Sie Beiträge über die Zeit, stressen Sie Kovarianzannahmen und betrachten Sie seltene oder im Schätzsample fehlende Szenarien.
Risikoparität steigert Renditen nicht automatisch: Ohne Renditeprognosen kann sie Anlagen mit niedrigem geschätztem Risiko, aber schwachen Aussichten stark gewichten. Asness, Frazzini und Pedersen diskutieren Hebelaversion als mögliche ökonomische Erklärung und zeigen Evidenz im Rahmen ihrer Studie (Arbeit von 2012); das ist weder universell noch eine Outperformancegarantie. Vergleichen Sie ein Portfolio mit passender Benchmark, festem Out-of-Sample-Design und realistischen Nettokosten.
Risikobudget und Annahmen offenlegen
Eine reproduzierbare Beschreibung nennt Komponenten, Risikomaß, Zielbudgets, Kovarianzschätzer, Rückblickfenster, Renditehorizont, Rebalancing-Zeitpunkt, Währungskonventionen und Nebenbedingungen. Zeigen Sie Kapitalgewichte und Komponentenbeiträge. Verhindern Beschränkungen die Zielanteile, nennen Sie erreichte Werte und bindende Grenzen.
Für Handelsumsetzungen gehören Hebel, Sicherheiten oder Finanzierung, Umsatz, Ausführungsannahmen und Kosten dazu. Trennen Sie geschätztes von realisiertem Risiko: Das Ex-ante-Budget ist ein Modellergebnis, Ex-post-Renditepfade sind beobachtet. Halten Sie Gesamtvolatilitätsziel und relatives Budget auseinander und leiten Sie aus ausgeglichenen Beiträgen keinen Gewinn ab.
Risikoparität kann Konzentrationen im geschätzten Risiko sichtbar und Allokationen transparent machen. Der Nutzen hängt von Komponenten, Risikomaß, Kovarianzschätzung und Umsetzung ab. Sie macht Anlagen nicht gleich sicher, beseitigt keine Verluste, findet keine beste Renditeprognose und garantiert bei veränderten Beziehungen keine Widerstandsfähigkeit.
Häufige Fragen
Q1Ist Risikoparität dasselbe wie Gleichgewichtung?
Nein. Gleichgewichtung teilt Kapital gleich auf. ERC teilt ein Risikomaß auf; bei unterschiedlichen Volatilitäten und Korrelationen unterscheiden sich die Gewichte meist.
Q2Verwendet jedes Risikoparitätsportfolio inverse Volatilitätsgewichte?
Nein. Das funktioniert bei unkorrelierten Anlagen und einigen symmetrischen Sonderfällen. Allgemeine Kovarianzmatrizen erfordern Gewichte, die alle paarweisen Kovarianzen berücksichtigen.
Q3Garantiert Risikoparität eine Zielvolatilität?
Nein. ERC verteilt relative Beiträge. Eine separate Skalierungs- oder Hebelregel ist nötig, um die Gesamtvolatilität zu zielen, und bringt eigene Grenzen und Kosten mit sich.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Worauf zielt ERC bei N Komponenten?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Detaillierten Leitfaden lesenExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Detaillierten Leitfaden lesenOptionszuweisungVerfahren, bei dem die Pflicht zur Vertragserfüllung nach einer Ausübungsmitteilung dem Verkäufer zugeteilt wird und eine Lieferung oder ein Kauf von Aktien entstehen kann.
Detaillierten Leitfaden lesen