

Wie Ausgabe und Rücknahme von ETF-Anteilen funktionieren
Erfahren Sie, wie autorisierte Teilnehmer ETF-Anteile gegen Wertpapierkörbe tauschen, wie die Rücknahme umgekehrt abläuft und warum dadurch Auf- und Abschläge sinken können, aber nicht müssen.
In diesem LeitfadenUS-registrierte ETFs haben einen Primär- und einen Sekundärmarkt
Kurze Zusammenfassung
Bei einem in den USA registrierten ETF greifen zwei Märkte ineinander. Anleger handeln bestehende Anteile üblicherweise untereinander an der Börse. Davon getrennt kann ein autorisierter Teilnehmer (Authorized Participant, AP) direkt mit dem Fonds in großen Creation Units handeln: Er tauscht einen festgelegten Wertpapierkorb und einen möglichen Barausgleich gegen neu ausgegebene ETF-Anteile oder gibt ETF-Anteile in einer Creation Unit gegen den Korb oder dessen Geldgegenwert zurück. Creation und Redemption geben Marktteilnehmern die Möglichkeit, auf Kursabweichungen zum Portfoliowert zu reagieren. Sie können Auf- oder Abschläge verringern, garantieren aber weder einen bestimmten Kurs noch eine automatische Korrektur.
US-registrierte ETFs haben einen Primär- und einen Sekundärmarkt
ETF-Anteile werden während des Handelstags an einer Börse oder einem anderen Handelsplatz zu Marktpreisen gehandelt. Das ist der Sekundärmarkt, auf dem die meisten Privatanlegerorders ausgeführt werden. Am Primärmarkt gibt der Fonds Anteile in großen Creation Units aus oder nimmt sie zurück. Das geschieht über autorisierte Teilnehmer und nach den Verfahren des ETFs. Der SEC-Leitfaden zu ETFs beschreibt diese Struktur für geeignete registrierte offene ETFs: Creation Units werden gegen Wertpapierkörbe und gegebenenfalls einen Barausgleich ausgegeben oder zurückgenommen.
Dieser Beitrag behandelt US-ETFs, die als Investmentgesellschaften registriert sind. Rohstoff-ETPs und ETNs fallen nicht darunter, und in anderen Ländern gelten abweichende Regeln. Auch bei registrierten ETFs gilt nicht für jeden dasselbe Regelwerk: Manche, darunter Unit Investment Trusts, arbeiten auf Grundlage anderer Ausnahmeregeln als Rule 6c-11. Prüfen Sie im Prospekt und auf der Website des konkreten Fonds die Größe der Creation Unit, das Korbverfahren und die Offenlegungen.
Ein autorisierter Teilnehmer ist ein institutioneller Vertragspartner des Fonds
Ein AP ist in der Regel ein Finanzinstitut, häufig ein großer Broker-Dealer, das mit dem ETF oder einem Dienstleister eine Vereinbarung geschlossen hat. Sie berechtigt den AP, direkt beim Fonds Creation Units zu zeichnen oder zurückzugeben. Die Definition von Investor.gov und der ETF-Investorenhinweis erklären, dass APs üblicherweise große Finanzinstitute sind. Privatanleger kaufen und verkaufen ETF-Anteile normalerweise stattdessen am Markt.
Ein AP ist weder der ETF-Verwalter noch ein Garant für Liquidität oder einen bestimmten Kurs. Fonds und AP halten sich an ein vertraglich geregeltes Verfahren für Korblieferung, Abwicklung und Gebühren. Ein AP kann abwägen, ob sich eine Creation oder Redemption wirtschaftlich lohnt. Der Mechanismus verpflichtet ihn nicht, jedes Ungleichgewicht aufzufangen oder den Marktpreis am NAV zu halten.
Bei der Creation tauscht der AP einen Korb gegen neu ausgegebene ETF-Anteile
Wenn die Nachfrage nach ETF-Anteilen stark ist, kann ein AP den vom Fonds festgelegten Korb aus Wertpapieren, Vermögenswerten und gegebenenfalls Geld zusammenstellen und an den ETF oder seinen Dienstleister liefern. Im Gegenzug gibt der Fonds eine Creation Unit mit ETF-Anteilen aus. Der AP kann diese anschließend an der Börse verkaufen oder anderweitig verwenden. Der Korb bildet das Portfolio des Fonds meist ab; Zusammensetzung und Barausgleich richten sich jedoch nach den Verfahren des jeweiligen ETF. Sie müssen nicht bei allen Fonds oder an jedem Tag gleich sein.
Ein ausdrücklich hypothetisches Beispiel zur Größenordnung: Angenommen, eine Creation Unit eines ETFs umfasst 20.000 Anteile und der Referenzwert beträgt 100 Dollar je Anteil. Die Unit entspräche 2.000.000 Dollar, bevor Barausgleich, Transaktions-, Finanzierungs- und Absicherungskosten oder andere Aufwendungen berücksichtigt werden. Die Stückzahl ist nur eine Annahme für diese Rechnung. Die tatsächliche Größe einer Creation Unit steht in den Unterlagen des jeweiligen ETFs und variiert.
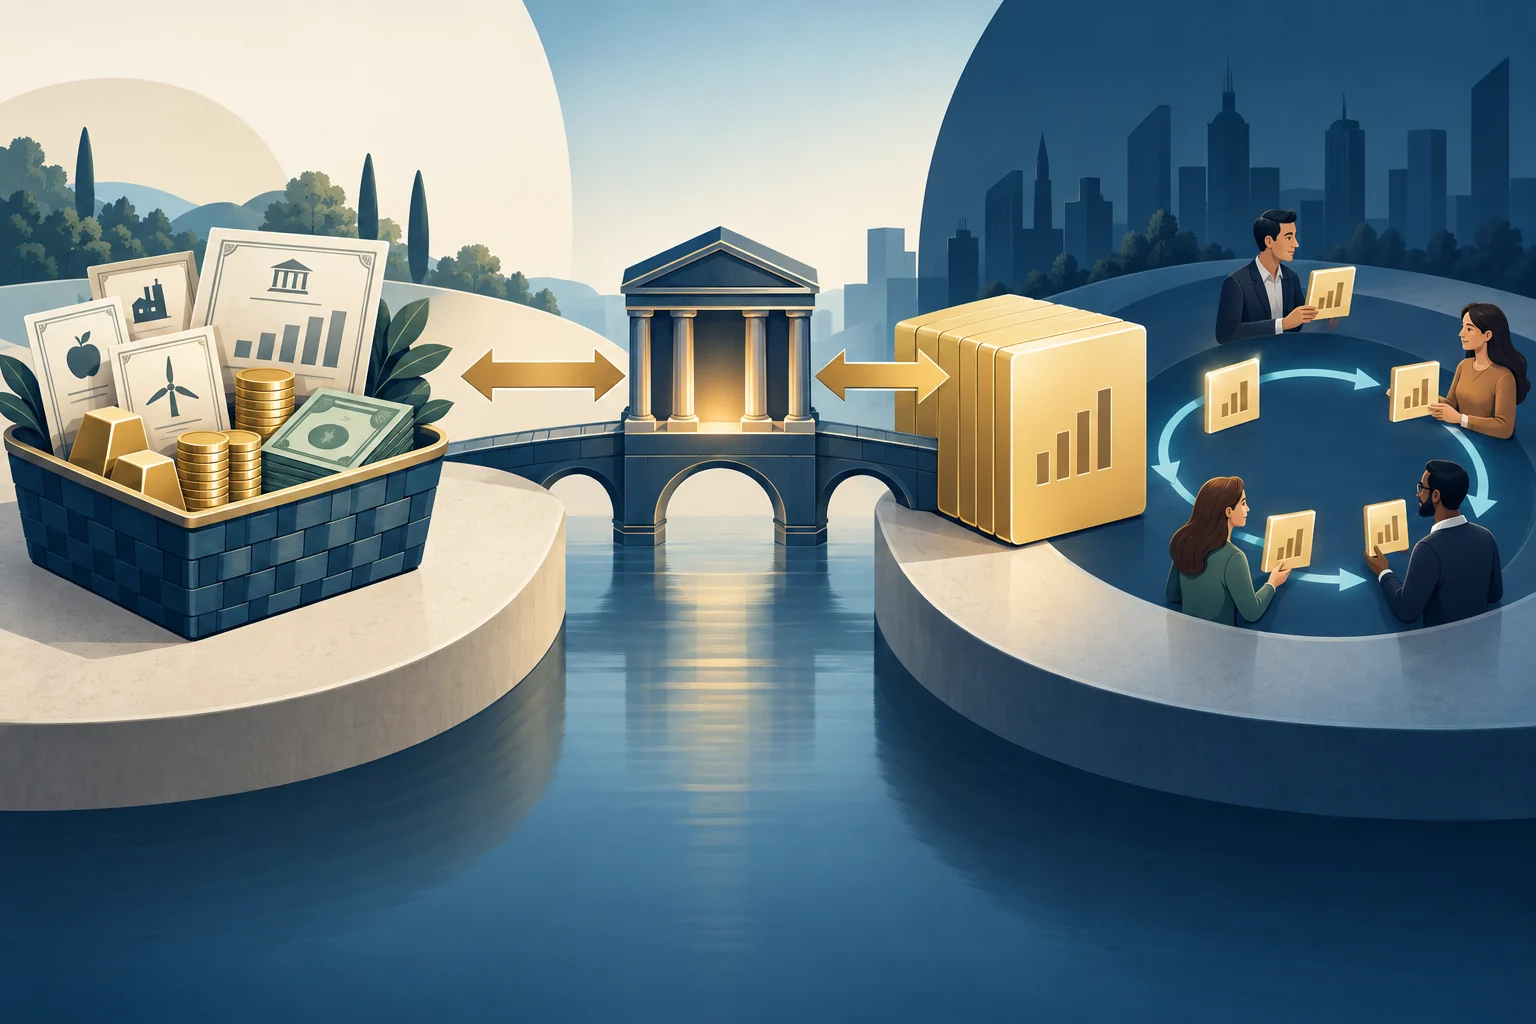
Bei der Redemption läuft der Tausch in umgekehrter Richtung
Für eine Rücknahme beschafft sich der AP eine Creation Unit ETF-Anteile, häufig durch Käufe am Sekundärmarkt, und liefert sie an den Fonds. Dafür erhält er den vorher festgelegten Korb aus Wertpapieren und anderen Vermögenswerten oder den entsprechenden Geldbetrag. Ein Barausgleich kann den Wert des Korbs ausgleichen. Der AP kann die erhaltenen Anlagen verkaufen, halten oder absichern. Laut Investor.gov verläuft die Redemption umgekehrt zur Creation: ETF-Anteile gehen an den Fonds, der Korb oder sein Geldgegenwert an den AP.
Der Korb ist nicht zwingend ein anteiliges Stück des Portfolios, das ein einzelner Anleger anfordern kann. Fonds legen Korbverfahren fest; geeignete ETFs dürfen unter schriftlichen Regeln auch individuelle Körbe einsetzen. Es können Barersatz, Transaktionsgebühren und unterschiedliche Abwicklungsfristen gelten. Die SEC-Veröffentlichung zu Rule 6c-11 behandelt Korbrichtlinien, individuelle Körbe und Abwicklungsprobleme, die etwa bei Feiertagen ausländischer Märkte oder lokalen Lieferfristen entstehen.
Creation und Redemption können Auf- oder Abschläge verringern
Angenommen, ein ETF-Anteil wird über einem aktuellen, handelbaren Schätzwert des Wertpapierkorbs gehandelt. Kann ein AP den Korb beschaffen, ihn gegen neue ETF-Anteile tauschen und diese zum höheren Marktpreis verkaufen, kann das zusätzliche Angebot den Aufschlag verringern. Handelt der ETF unter dem Korbwert, kann ein AP ETF-Anteile am Markt kaufen, eine Creation Unit zurückgeben und den erhaltenen Korb verkaufen oder absichern. Die Nachfrage nach ETF-Anteilen kann den Abschlag verringern.
Das ist die grundlegende Arbitrageverbindung zwischen Börsenkurs und Portfoliowert. Investor.gov erklärt, dass Arbitrage durch APs helfen kann, den Marktpreis nahe am NAV zu halten. „Kann helfen“ beschreibt die Erwartung: Es ist ein Anreiz und ein Mechanismus, aber kein Versprechen, dass eine Abweichung sofort oder vollständig verschwindet. Wie Sie die Abweichung einordnen, erklärt ETF-NAV und Marktpreis.
Arbitrage kostet Geld, braucht Zeit und birgt Marktrisiken
Wertpapiere im Korb können teuer oder schwierig zu handeln, zu leihen, abzusichern oder abzuwickeln sein. APs und andere Marktteilnehmer tragen außerdem Geld-Brief-Spannen, Transaktionsgebühren, Finanzierungskosten und das Risiko von Kursänderungen während der Ausführung. Auch kann sich herausstellen, dass der Korb dem ETF nicht eng genug folgt. Die SEC-Veröffentlichung zu Rule 6c-11 erläutert, dass Handelskosten und Preisrisiken Arbitrageure dazu bringen können, mit einem Eingriff zu warten, bis die erwartete Gewinnchance das Risiko rechtfertigt. Sind nur wenige APs aktiv, können Abweichungen größer bleiben.
Geschlossene Märkte der zugrunde liegenden Anlagen erschweren die Absicherung zusätzlich. Ein internationaler ETF kann in den USA gehandelt werden, während seine ausländischen Bestände nicht handeln. Dann ist ihr aktueller Wert schwerer einzuschätzen und abzusichern. Lokale Feiertage, Lieferfristen und Abwicklungsregeln können die Korblieferung verzögern. Siehe warum sich ein ETF bewegen kann, wenn sein zugrunde liegender Markt geschlossen ist. Geringes Handelsvolumen oder ein breiter aktueller Spread kann Arbitrage ebenfalls verteuern; ETF-Handelsvolumen und Liquidität erklärt, warum das frühere Volumen allein nicht die aktuell verfügbare Liquidität beschreibt.
Ein Privatanlegerkauf oder -verkauf schafft oder tilgt keine Fondsanteile
Kaufen Sie über Ihr Depot zehn ETF-Anteile, erwerben Sie normalerweise bestehende Anteile von einem Verkäufer oder einem anderen Marktteilnehmer am Sekundärmarkt. Der Fonds gibt nicht aufgrund jeder einzelnen Order eine neue Unit aus. Wenn Sie zehn Anteile verkaufen, wechseln diese üblicherweise zu einem Käufer. Sie werden dadurch nicht an den Fonds zurückgegeben, um den zugrunde liegenden Korb zu erhalten.
Creation und Redemption finden im institutionellen Primärmarkt in großen Einheiten statt. Privatanleger beeinflussen weiterhin Angebot und Nachfrage am Sekundärmarkt, und AP-Aktivitäten können diesen mit dem Korb verbinden. Kein einzelner Privatanlegerhandel verpflichtet jedoch einen AP zum Eingreifen. ETF-Anteile können über oder unter NAV handeln, und Ihr Ausführungskurs kann vom NAV abweichen.
In-kind-Redemptions können dem Fonds begrenzt steuerlich helfen
Gibt ein Fonds bei einer Rücknahme Wertpapiere direkt aus dem Bestand heraus, statt diese für die Auszahlung zu verkaufen, kann er Gewinne vermeiden, die beim Verkauf im Portfolio entstehen würden. Dadurch können bestimmte Handelskosten sinken und Kapitalgewinnausschüttungen an Anleger möglicherweise geringer ausfallen. Der ETF-Hinweis von Investor.gov nennt In-kind-Tauschgeschäfte als einen Beitrag zur möglichen Steuereffizienz von ETFs. Die SEC-Veröffentlichung zu Rule 6c-11 erklärt, dass In-kind-Redemptions bestimmte steuerpflichtige Vorgänge und Kosten vermeiden können, die bei Verkäufen gegen Bargeld innerhalb des ETFs anfallen.
Das ist eine mögliche Eigenschaft, keine Steuerfreiheitsgarantie. Barausgleiche, Verkäufe im Portfolio, Fondsstruktur, Depotart und Steuerwohnsitz können weiter eine Rolle spielen. Es bedeutet auch nicht, dass APs oder Anleger auf ihre eigenen Transaktionen keine Steuern zahlen. Der mögliche Vorteil betrifft den Umgang des Fonds mit seinen Vermögenswerten und legt nicht das Ergebnis für jeden Anleger oder ETF fest.
Was Anleger aus dem Mechanismus ableiten können – und was nicht
Das Creation-Redemption-System kann ETF-Kurse mit Wert und Handelbarkeit eines Korbs verbinden. Es macht aber nicht jeden ETF gleich liquide, zwingt den Marktpreis nicht auf den NAV und stellt nicht sicher, dass ein AP genau dann handelt, wenn Sie kaufen oder verkaufen wollen. Prüfen Sie die Angaben des Fonds zu Creation Unit und Korb, vergleichen Sie Geld- und Briefkurs mit dem passenden NAV-Zeitpunkt und berücksichtigen Sie Ordergröße und Kosten.
Nutzen Sie den Mechanismus als Kontext, um ETF-Kurse zu verstehen, nicht als Preisgarantie. Ein Auf- oder Abschlag kann bestehen bleiben, wenn Absicherung teuer, der zugrunde liegende Markt geschlossen oder die Abwicklung schwierig ist oder der erwartete Gewinn für APs das Risiko nicht ausgleicht.
Häufige Fragen
Q1Kann jeder Anleger ETF-Anteile direkt beim Fonds zeichnen oder zurückgeben?
Üblicherweise nicht. Bei dieser US-ETF-Struktur erteilt ein AP mit der erforderlichen Vereinbarung Aufträge am Primärmarkt in Creation Units. Privatanleger kaufen und verkaufen einzelne Anteile normalerweise am Sekundärmarkt.
Q2Garantiert Arbitrage, dass ein ETF zum NAV handelt?
Nein. Creation und Redemption können APs oder andere Marktteilnehmer dazu veranlassen, gegen eine Kursabweichung zu handeln. Kosten, Risiken, Zugang zum Korb und Abwicklung können einen Auf- oder Abschlag aber bestehen lassen.
Q3Ist meine ETF-Anlage durch eine In-kind-Rücknahme steuerfrei?
Nein. Die Übertragung von Wertpapieren kann dem Fonds helfen, bestimmte Gewinne aus Verkäufen zu vermeiden. Sie bestimmt aber nicht die steuerliche Behandlung jedes Fonds, Depots oder Anlegers. Lokale Regeln und eigene Transaktionen sind weiterhin relevant.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was liefert ein AP dem ETF bei einer typischen Creation für eine Creation Unit?
Wähle eine Antwort, um die Erklärung zu sehen