

Krypto-Staking oder DeFi-Lending: Woher die Rendite kommt und welche Risiken bestehen
Vergleiche Proof-of-Stake-Belohnungen mit Zinsen aus DeFi-Kreditmärkten und erfahre, wie Zinssätze, Auszahlungen und Risiken funktionieren.
In diesem LeitfadenDer gleiche Prozentsatz kann für unterschiedliche Aufgaben stehen
Kurze Zusammenfassung
Staking und Krypto-Lending können beide eine Rendite anzeigen, doch die Zahlung entsteht durch unterschiedliche Aktivitäten. Proof-of-Stake-Staking unterstützt den Netzwerkkonsens; ein DeFi-Anbieter stellt Token bereit, die Kreditnehmer nutzen. Ein Prozentsatz allein sagt weder, welchen Anspruch du hältst, noch wie sich der Satz ändert oder wann du aussteigen kannst.
Der gleiche Prozentsatz kann für unterschiedliche Aufgaben stehen
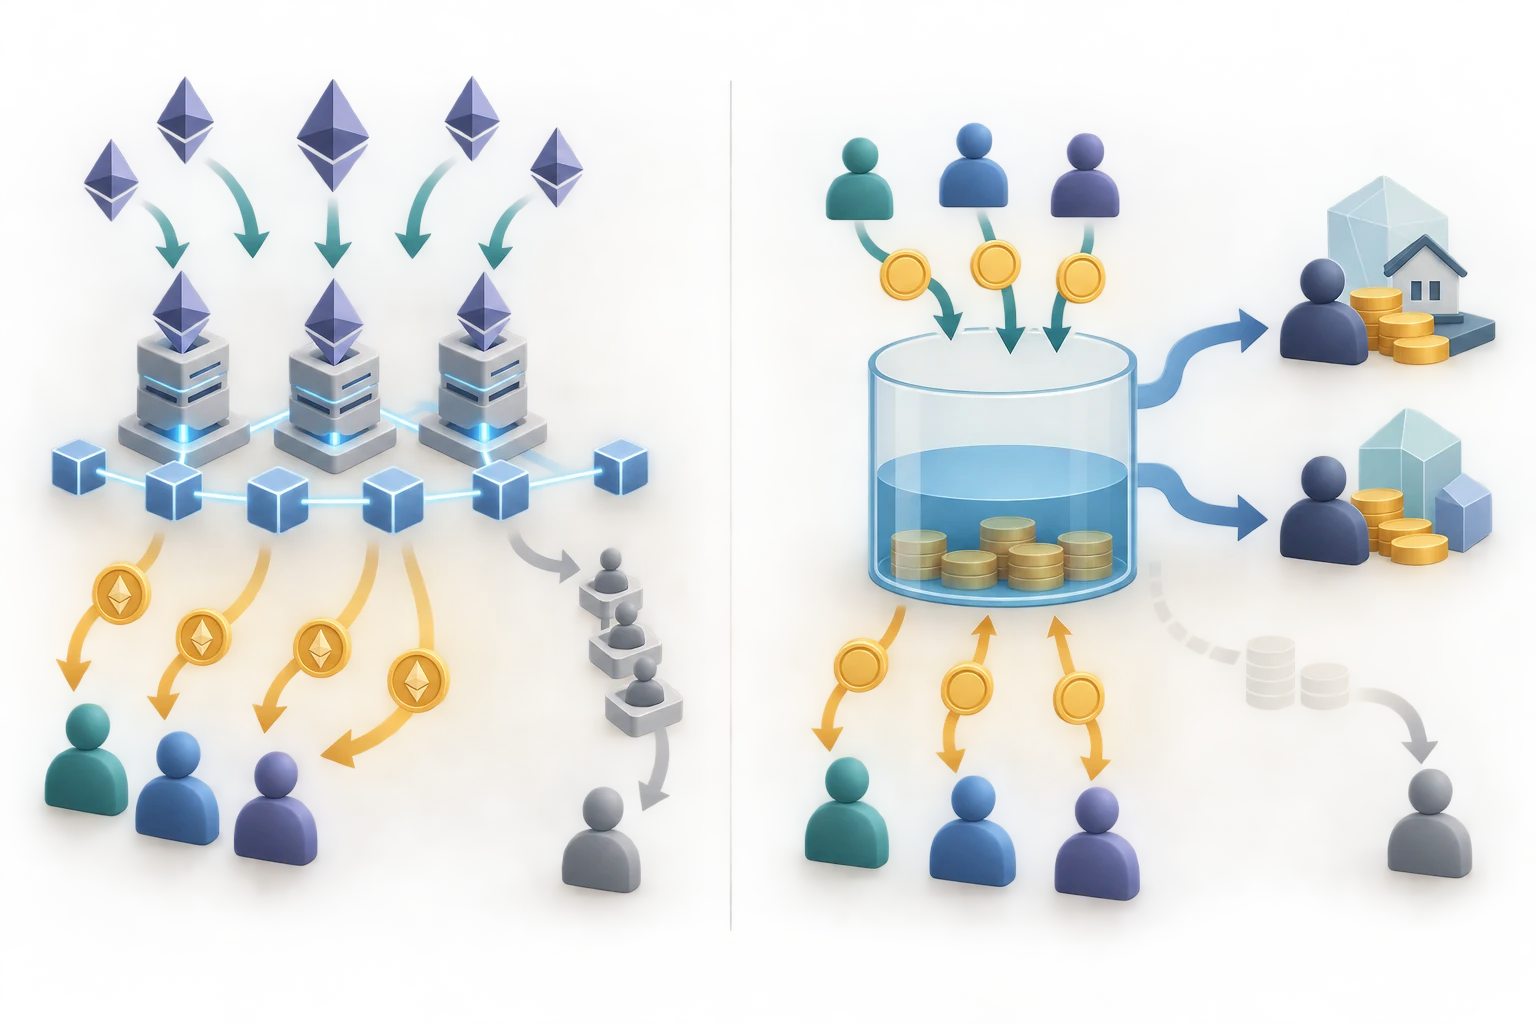
Beim Proof-of-Stake-Staking bindet ein Validator geeignete Token ein, damit ein Netzwerk Transaktionen prüfen und ordnen kann. Beim Krypto-Lending stellt ein Anbieter Vermögenswerte nach den Regeln eines Protokolls oder Dienstes Kreditnehmern zur Verfügung. Der Staker beteiligt sich direkt oder über einen Betreiber an der Netzwerksicherheit; der Kreditgeber stellt Kapital bereit. Das sind unterschiedliche Zahlungsströme, auch wenn eine Oberfläche beides als „Earn“ bezeichnet. Ein DeFi-Kreditmarkt bündelt eingezahlte Token häufig in einem Pool, aus dem Kreditnehmer verfügbare Liquidität abrufen. Der Anbieter vergibt dabei normalerweise kein separates Darlehen an eine bestimmte Person. Das Protokoll definiert den Anspruch auf den Pool, das Zinsmodell und mögliche Abhebungsgrenzen. Beim Staking wirken dagegen Validatorbetrieb, Protokollbelohnungen und -strafen sowie der Rückzahlungsweg auf die Position ein. Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
Wofür Proof-of-Stake-Belohnungen gezahlt werden
Bei Ethereum hinterlegen Validatoren ETH und erfüllen Aufgaben wie Attestierungen für Blöcke und gelegentlich das Vorschlagen eines Blocks. Das Protokoll belohnt gültige Teilnahme. Wird eine Aufgabe verpasst, kann eine Belohnung entfallen; bei bestimmten nachweisbar regelwidrigen Handlungen kann ein Teil des Einsatzes durch Slashing verloren gehen. Die Belohnung folgt den Protokollregeln und der Netzwerkteilnahme, nicht den Zinszahlungen eines einzelnen Kreditnehmers. Eigenbetrieb, Delegation an einen Dienst und ein Staking-Pool sind unterschiedliche Positionen. Ein Dienst kann Gebühren abziehen, ein Pool bringt zusätzliche Abhängigkeiten von Betreibern und Smart Contracts mit sich. Ein Liquid-Staking-Token ist ein eigenes Asset, dessen Vertrag und Marktpreis vom direkten ETH-Bestand oder einem Rückzahlungswert abweichen können. Die Ethereum.org-Staking-Übersicht, die Übersicht zu Belohnungen und Strafen und der Leitfaden zu gepooltem Staking beschreiben diese Unterschiede. For Aave V3 as one example, see Aave: Introduction to Aave V3.
Wie ein DeFi-Anbieter Zinsen erhält
Ein DeFi-Anbieter überträgt einen Vermögenswert an einen Smart-Contract-Kreditmarkt. Kreditnehmer entnehmen Liquidität und zahlen nach dem aktuellen Zinsmodell des Marktes Zinsen. In einem vereinfachten Auslastungsmodell ist die Auslastung der Anteil des bereitgestellten Kapitals, der ausgeliehen ist. Steigt die Kreditaufnahme im Verhältnis zum verfügbaren Angebot, kann der Supply-Zins steigen; sinkt die Nachfrage, kann auch der Zins fallen. Governance-Parameter, Rücklagen, Anreize und das Marktdesign spielen ebenfalls eine Rolle. Aave V3 ist ein Beispiel, keine allgemeine Vorlage: Anbieter erhalten aTokens, der Supply-Zins hängt von der Auslastung ab, und Zinsen laufen der Position gut. Der Beleg-Token steht für einen vom Protokoll definierten Anspruch; er ist weder ein Bankguthaben noch eine Garantie für eine sofortige Auszahlung jedes Betrags. Andere Märkte können andere Beleg-Token, Zinskurven, Gebührenaufteilungen und Auszahlungsregeln verwenden. Siehe Aaves Einführung in V3.
Warum APR und APY keine direkte Vergleichbarkeit schaffen
APR ist ein annualisierter Satz ohne Zusage einer bestimmten Verzinsung mit Zinseszins; APY berücksichtigt Zinseszins unter festgelegten Annahmen. Ein angezeigter Satz kann außerdem variabel, zeitlich befristet oder in einem anderen Token als dem Einsatz ausgezahlt sein. Vergleiche denselben Zeitraum und dieselbe Zinseszinsannahme und berücksichtige Betreiber- und Protokollgebühren, Netzwerkkosten, Auszahlungsgebühren sowie Anreize, die enden oder sich ändern können. Auch die Einheit der Belohnung zählt. Durch ETH-Staking kann die ETH-Menge steigen, während der Marktpreis fällt. Bei einem Kredit in einem Stablecoin können mehr Token anfallen, obwohl der Token unter seinem Zielpreis gehandelt wird. Ein angezeigter Dollarwert setzt zusätzlich zum Protokollkonto einen Marktpreis voraus. Ein wachsender Tokenbestand und eine Rendite in deiner Ausgabewährung sind nicht dasselbe.
Ein hypothetischer Vergleich über 90 Tage
Nehmen wir nur zur Veranschaulichung eine konstante einfache Jahresrate von 4 % über 90 Tage an, ohne Gebühren, Zinseszins oder Verluste. Die Rechnung lautet: Kapital × Satz × Tage ÷ 365. Bei 10.000 USDC entstünden etwa 98,63 USDC Zinsen, also 10.098,63 USDC, sofern der Satz konstant bleibt. Der Dollarwert setzt außerdem voraus, dass USDC zu Beginn und am Ende genau einen Dollar wert ist. Das ist weder ein aktuelles Angebot noch eine Prognose. Angenommen, 5 ETH sind zu Beginn je 2.000 Dollar wert, zusammen also 10.000 Dollar. Bei derselben angenommenen Rate und Laufzeit entstehen etwa 0,049315 ETH. Fällt der ETH-Preis auf 1.800 Dollar, sind 5,049315 ETH ungefähr 9.088,77 Dollar wert. Der Tokenertrag kann positiv sein, während die Bewertung in Dollar wegen des Preisrückgangs negativ ausfällt. Gebühren, Slashing, Steuern, Gas, Liquiditätsabschläge und Zinsänderungen sind nicht enthalten. See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
Auszahlungswege haben unterschiedliche Engpässe
Validator-Ausstiege bei Ethereum sind mengenmäßig begrenzt und dauern unterschiedlich lange. Sobald ein Konto auszahlbar ist und die nötigen Withdrawal Credentials besitzt, verarbeitet das Protokoll die Auszahlung über seinen Sweep-Mechanismus. Bei einem Pool oder Liquid-Staking-Token kommen der Rückgabeprozess des Anbieters oder ein Verkauf am Markt hinzu. Warteschlange, Liquidität und Preisbedingungen unterscheiden sich. Siehe Ethereum.org zu Staking-Auszahlungen. Ein Lending-Anbieter kann im Allgemeinen nur das abheben, was der Markt nach seinen Regeln zurückgeben kann. Bei Aave hängt eine Auszahlung beispielsweise von nicht ausgeliehener Liquidität ab; als Sicherheit verwendete Supply-Token können eingeschränkt sein, solange ein Kredit offen ist. Hohe Auslastung kann mit einem höheren angezeigten Satz und weniger sofort verfügbarer Liquidität einhergehen. Der Aave-Leitfaden zu Auszahlungen erklärt diese Bedingungen. The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
Ein zentrales „Earn“-Konto beruht auf einem eigenen Vertrag
Eine Börse oder ein Verwahrer kann ein verzinstes Krypto-Konto anbieten, doch die Bezeichnung verrät nicht, was mit den Assets geschieht. Der Anbieter kann sie verleihen oder anders einsetzen. Die Rechte des Kunden hängen vom konkreten Vertrag, Anbieter, Produkt und Land ab. Es handelt sich nicht automatisch um Proof-of-Stake-Staking oder um eine Position in einem DeFi-Pool. Ein US-Investor.gov-Hinweis vom Februar 2022 beschrieb Risiken bestimmter Krypto-Zinskonten, darunter Kreditvergabe, Ausfall eines Anbieters, Illiquidität und fehlende Gleichstellung mit Bankeinlagen. Das ist ein datiertes Informationsangebot für Anleger, keine aktuelle Regel und keine weltweite rechtliche Aussage über jedes Produkt. Prüfe aktuelle Bedingungen und lokale Regeln, statt aus dem Wort „Earn“ einen Schutz abzuleiten.
Risiken, die ein Prozentsatz nicht zeigt
Beim Staking können Ausfälle des Validators, entgangene Belohnungen, Slashing, Probleme beim Betreiber oder Verwahrer, Risiken des Pool-Vertrags, verzögerte Ausstiege und ein Abschlag des Liquid-Staking-Tokens gegenüber einem Rückzahlungswert auftreten. DeFi-Lending kann durch fehlerhafte Smart Contracts, Orakel- oder Governance-Änderungen, Wertverluste der Sicherheiten, Kreditverluste, geringe Auszahlungsliquidität oder Ausfälle der Blockchain beeinflusst werden. Welche Risiken gelten, hängt von Netzwerk, Asset, Vertrag, Betreiber und Positionsdesign ab. Beide Wege unterliegen außerdem Preis- und Zugangsrisiken. Ein Stablecoin kann sein Ziel verfehlen, ETH kann in Dollar fallen, und ein Wallet-Problem oder eine überlastete Blockchain kann eine Transaktion verzögern. Eine Drittanbieteroberfläche kann zusätzliche Freigaben oder Betriebsabhängigkeiten schaffen. Ein annualisierter Prozentsatz bildet all das nicht ab; mehrere Protokolle zu nutzen beseitigt gemeinsame Risiken desselben Tokens, Netzwerks oder Verwahrers nicht.
Vergleiche den Anspruch, nicht nur den Satz
Notiere vor einem Vergleich das genaue Asset und Netzwerk, die Quelle der Rendite, die Auszahlungseinheit und ob der Satz vor oder nach Gebühren gilt. Prüfe Zeitraum, Zinseszinsannahme, Regeln für variable Zinsen, Gebühren, Tokenanreize, Sperrfristen und Ausstiegsweg. Bei einem Kreditpool solltest du wissen, welchen Beleg-Token du erhältst und wie viel Liquidität verfügbar ist. Beim Staking solltest du wissen, wer den Validator betreibt, die Schlüssel kontrolliert und den Einsatz auszahlt. Trenne anschließend das Wachstum der Tokenmenge vom Wert in deiner Ausgabewährung. Prüfe Szenarien mit fallendem Tokenpreis, Stablecoin-Depeg, sinkendem Kreditzins, hoher Poolauslastung oder längerer Ausstiegswarteschlange. Das sind Vergleichsszenarien, keine Prognosen. Weiterführend: Ethereum-Staking und Liquid-Staking-Risiken, DeFi-Sicherheiten, LTV und Liquidation, Stablecoin-Depeg und Rückzahlung sowie Wallet-Backup und Wiederherstellung.
Verwandte Ratgeber
Diese Ratgeber erklären Staking, Lending, Stablecoin-Wert und Wallet-Kontrolle:
Häufige Fragen
Q1Ist Staking dasselbe wie das Verleihen von Krypto?
Nein. Proof-of-Stake-Staking unterstützt Validator-Aufgaben und Netzwerkkonsens. Lending stellt Assets nach den Regeln eines Protokolls oder Anbieters Kreditnehmern bereit.
Q2Bleibt ein angezeigter DeFi-Supply-APY konstant?
Nur wenn die konkreten Bedingungen das zusagen. In variablen Märkten können Auslastung und Protokollparameter den Satz ändern.
Q3Kann ein DeFi-Anbieter immer sofort abheben?
Nicht unbedingt. Verfügbare, nicht ausgeliehene Liquidität, Sicherheiten, Blockchain-Ausführung und Protokollregeln können die Auszahlung begrenzen.
Q4Ist ein Krypto-„Earn“-Konto wie ein Bankguthaben geschützt?
Leite das nicht allein aus der Bezeichnung ab. Rechte und Schutz hängen von Anbieter und Land ab; prüfe aktuelle Bedingungen und lokale Regeln.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was unterstützt Proof-of-Stake-Staking in erster Linie?
Wähle eine Antwort, um die Erklärung zu sehen