

CAViaR erklärt: bedingter autoregressiver Value at Risk
Erfahre, wie CAViaR ein bedingtes VaR-Quantil rekursiv prognostiziert, seine Dynamik mit Quantilverlust schätzt, asymmetrische Renditeschocks verarbeitet und sich von GARCH und Expected Shortfall unterscheidet.
In diesem LeitfadenCAViaR modelliert ein bedingtes Verlustquantil direkt
Kurze Zusammenfassung
CAViaR modelliert ein bedingtes Quantil der Verlustverteilung direkt anhand der Informationen, die vor der nächsten Rendite verfügbar sind. Eine Rekursionsgleichung führt das Quantil fort; die Parameter werden mit dem Verlust der Quantilsregression geschätzt, ohne ein vollständiges Renditedichtemodell zu benötigen. Rekursion, Randwahrscheinlichkeit, Initialisierung und Informationsmenge am Prognosezeitpunkt bestimmen die Prognose. CAViaR liefert ein VaR-Quantil, aber für sich genommen weder Expected Shortfall noch eine vollständige Verlustverteilung oder ein Handelssignal.
CAViaR modelliert ein bedingtes Verlustquantil direkt
Sei \(L_t=-r_t\) der Portfolioverlust: Ein Verlust ist positiv, ein Gewinn negativ. Für das Konfidenzniveau \(\alpha\) ist die Einperioden-VaR-Prognose das bedingte obere Quantil \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] wobei \(\mathcal F_{t-1}\) alle Informationen enthält, die verfügbar sind, bevor der Verlust in Periode \(t\) beobachtet wird. Bei \(\alpha=0.99\) ist das Ziel ein Schwellenwert, der bei korrekter Spezifikation des bedingten Quantils von ungefähr \(1-\alpha=1\%\) der künftigen Verluste überschritten werden sollte. Der realisierte Verlust kann den VaR beliebig stark übersteigen; VaR ist keine Obergrenze für Verluste.
CAViaR steht für Conditional Autoregressive Value at Risk und legt rekursiv fest, wie sich dieses Quantil im Zeitverlauf verändert. Statt die gesamte bedingte Verteilung zu schätzen und anschließend einen Punkt im Randbereich herauszulesen, wird dieser Punkt direkt modelliert. Engle und Manganelli führten diese Modellklasse ein und schätzten ihre Parameter mit Quantilsregression (ihre Arbeit von 2004). Das gewählte Quantilsniveau ist wichtig: 95%- und 99%-Modelle können unterschiedliche Dynamiken haben, und keines beschreibt den gesamten Randbereich.
Eine Rekursion führt den Quantilszustand fort
Eine allgemeine Einperiodenform lautet \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] wobei \(X_{t-1}\) weitere zulässige Prognosevariablen enthält und \(\beta\) ein zu schätzender Parametervektor ist. Das verzögerte Quantil gibt der Prognose ein Gedächtnis; verzögerte Verluste oder andere Variablen ermöglichen es neuen Informationen, den Schwellenwert zu verändern. Das ähnelt einer Volatilitätsrekursion, weil frühere Bedingungen wichtig sind. Aktualisiert wird jedoch ein Quantil und keine bedingte Varianz.
Eine symmetrische Absolutwert-Spezifikation (SAV) ist zum Beispiel \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Sie reagiert auf die Größe der vorherigen Bewegung, behandelt Gewinne und Verluste wegen des Absolutbetrags aber symmetrisch. Der autoregressive Term lässt die Prognose nach einem Schock fortbestehen und mit veränderten späteren Eingaben allmählich zurückgehen. Persistenz muss geschätzt und geprüft werden; ein glatt aussehender Verlauf belegt keine gute Quantilkalibrierung.
CAViaR umfasst weitere Varianten, etwa ein adaptives Update, das davon abhängt, ob die vorherige Beobachtung den damaligen Schwellenwert überschritten hat, sowie eine indirekte GARCH-Form mit einer varianzähnlichen Rekursion. Das sind alternative Spezifikationen und keine austauschbaren Bezeichnungen. Die Funktionsform legt fest, welche historischen Informationen das Quantil bewegen können und welche Reaktionen das Modell abbilden kann.
Eine Rekursion mit asymmetrischen Steigungen trennt Gewinn- und Verlustwirkungen
Um Gewinne und Verluste unterschiedlich auf das nächste Verlustquantil wirken zu lassen, definiere \(L^+=\max(L,0)\) und \(L^-=\max(-L,0)\) als positive Beträge. Eine Form mit asymmetrischen Steigungen lautet \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Ein positiver Portfolioverlust geht über \(L^+\) ein; ein Gewinn über \(L^-\). Die geschätzten Steigungen müssen nicht gleich sein. Wird die Gleichung für Renditen und ein unteres Renditequantil statt für positive Verluste formuliert, ändert sich die Vorzeichenkonvention. Eine Studie oder Implementierung sollte deshalb die abhängige Variable und die Definition der positiven und negativen Teile genau angeben.
Diese Flexibilität beweist keinen asymmetrischen Leverage-Effekt an den Märkten. Sie erlaubt dem gewählten bedingten Quantil, auf die beiden Pfade unterschiedlich zu reagieren, abhängig von Rekursion und Stichprobe. Die Koeffizienten werden geschätzt und sind keine bekannten Konstanten; Vorzeichen und Größenordnung hängen von Einheiten und Parametrisierung ab. Vergleiche diese Form mit einer symmetrischen Referenz und bewerte beide außerhalb der Schätzstichprobe.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
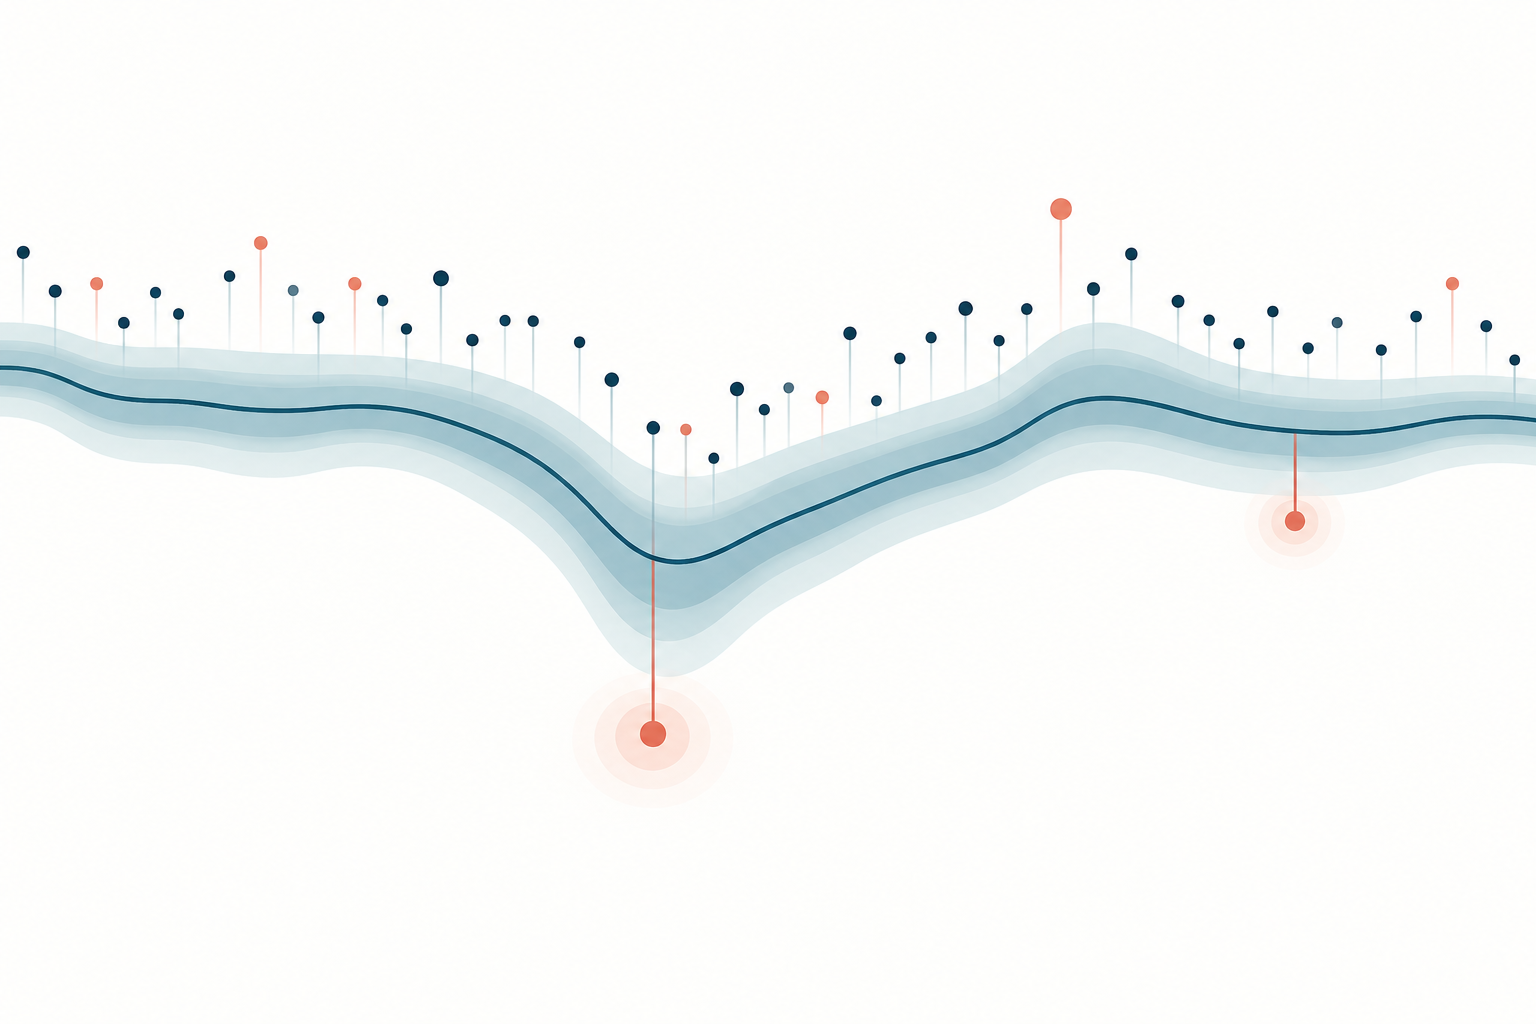
Quantilverlust schätzt den gewählten Randbereich statt des bedingten Mittelwerts
Berechne für Kandidatenparameter \(\beta\) zunächst den vollständigen rekursiven Pfad \(v_t^\alpha(\beta)\). Minimiere anschließend den Quantil- oder Check-Verlust: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Bei einem oberen Verlustquantil erhält eine Unterschätzung mit \(u>0\) das Gewicht \(\alpha\); eine Überschätzung mit \(u<0\) das Gewicht \(1-\alpha\). Bei \(\alpha=0.99\) gewichtet die Verlustfunktion einen verfehlten großen Verlust stärker als einen gleich großen Sicherheitspuffer. Es ist kein quadratischer Fehler und die Koeffizienten werden damit nicht auf den bedingten Mittelwert angepasst.
Das ist die von Koenker und Bassett entwickelte Idee der Quantilsregression (Arbeit von 1978), angewandt auf einen rekursiv erzeugten Quantilpfad. Bei linearer Quantilsregression besitzt das Optimierungsziel eine nützliche konvexe Struktur. Die nichtlinearen Rekursionen von CAViaR können jedoch empfindlich auf Startwerte und lokale Minima reagieren. Eine sorgfältige Schätzung dokumentiert Zielfunktion, Parameterrestriktionen, Optimierungsverfahren, Konvergenzprüfungen und alternative Startwerte. Gewöhnliche OLS-Ausgaben ersetzen keine Inferenz für die Quantilsregression.
Initialisierung und Stabilität gehören zum geschätzten Modell
Der erste Rekursionswert \(v_0^\alpha\) muss vorgegeben oder geschätzt werden. Eine transparente Wahl ist das empirische obere Verlustquantil eines Vorstichprobenfensters, das vor dem Auswertungszeitraum endet. Andere Implementierungen schätzen den Startwert gemeinsam oder verwenden eine dokumentierte Einlaufphase. Wende die gewählte Regel auf alle Kandidatenformen konsistent an und nenne die Zahl der zur Initialisierung verwendeten Beobachtungen. Bei hoher Persistenz des verzögerten Quantils kann die frühe Initialisierung viele spätere Prognosen beeinflussen.
Auch wenn die angezeigte Gleichung einfach aussieht, können rekursive Quantilmodelle nichtlinear von ihren Parametern abhängen. Unterschiedliche Startvektoren können zu verschiedenen lokalen Lösungen führen; die Konvergenz bedeutet nur, dass die numerische Abbruchbedingung erfüllt wurde. Verwende bei Bedarf mehrere plausible Startwerte und prüfe die resultierenden Pfade. Eine numerische Restriktion, etwa eine nichtnegative Verlustschwelle, ist von einer ökonomischen Tatsache zu unterscheiden. Es gibt keine einzelne Koeffizientengrenze, die für jede CAViaR-Spezifikation Stabilität garantiert. Die Bedingungen hängen von Form, Identifikation und Eingabeprozess ab; auch die asymptotischen Ergebnisse der Originalarbeit beruhen auf expliziten Annahmen und schließen explosive Fälle aus.
Auch die Unsicherheit zählt. Randbeobachtungen sind selten, besonders auf dem 99%-Niveau, und die bedingte Dichte am Zielquantil beeinflusst die Präzision des Schätzers. Standardfehler für nichtlineare rekursive Quantile brauchen für diese Situation geeignete Verfahren, etwa passende asymptotische Schätzer oder einen sorgfältig entworfenen Bootstrap. Eine präzise gezeichnete Anpassung beweist nicht, dass das Randrisiko präzise bekannt ist.
Prognosedaten müssen vor dem prognostizierten Verlust enden
Schätze am Prognoseursprung \(t-1\) die Parameter und erzeuge \(v_t^\alpha\) ausschließlich mit Renditen und Kovariaten, die bis zu diesem Zeitpunkt verfügbar sind. Vergleiche die Prognose erst nach Periodenende mit \(L_t\). Bei rollierenden oder expandierenden Schätzfenstern muss jedes Fenster am angegebenen Prognoseursprung enden. Wird \(L_t\) für \(v_t^\alpha\) verwendet oder werden nachträglich revidierte, damals nicht verfügbare Daten eingesetzt, fließen Zukunftsinformationen in die Prognose ein.
Stimme das Ziel auf das tatsächliche Portfolio und den Horizont ab. Ein Tages-VaR für ein Portfolio mit festen Gewichten ist nicht automatisch der VaR eines Kontos, dessen Bestände sich im Tagesverlauf ändern. Ein Ein-Tages-Quantil ist auch keine Mehrtages-Risikoprognose. Berichte Renditekonstruktion, Währung, Horizont, Börsenschluss, Umschichtung und den Verfügbarkeitszeitpunkt jedes Prädiktors. Transformationen, Kapitalmaßnahmen, veraltete Kurse und fehlende Handelstage können Informationsmenge und Quantildynamik verändern.
Die übliche Rekursion eignet sich natürlicherweise für eine Ein-Schritt-Prognose, weil \(v_t\) das beobachtete \(L_{t-1}\) verwendet. Für mehrere Schritte sind spätere Verluste noch unbekannt. Werden stattdessen realisierte Zukunftsverluste eingesetzt, entsteht Look-ahead. Mehrperioden-VaR erfordert ein explizites Verfahren für den unbekannten künftigen Pfad, etwa Simulation oder ein separat spezifiziertes Mehrhorizontmodell; dessen Annahmen müssen eigenständig bewertet werden.
Ein Rechenbeispiel zeigt, wie ein vorheriger Schock den nächsten Schwellenwert verändert
Angenommen, ein hypothetischer täglicher Verlust-VaR zum 99%-Niveau folgt der asymmetrischen Rekursion. Verluste und \(v\) werden in Prozentpunkten gemessen. Die illustrativen, nicht geschätzten Parameter seien \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) und \(\beta_3=0.10\). Bei einer Vorperiodenprognose von \(2.00\%\) und einem Verlust von \(3.00\%\) am Vortag gilt: \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] In diesem Beispiel erhöht der größere Verlust den heutigen Schwellenwert. Hätte das Portfolio am Vortag stattdessen \(3.00\%\) gewonnen, wäre \(L_{t-1}=-3.00\%\), und der andere Zweig ergäbe \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Diese Koeffizienten dienen nur zur Veranschaulichung der Rekursion; andere Stichproben oder Parametrisierungen können andere Reaktionen ergeben.
Liegt der heutige realisierte Verlust bei \(3.20\%\), überschreitet er die Prognose von \(2.75\%\), und der Trefferindikator ist eins. Ein einzelner Treffer belegt weder ein schlechtes Modell noch validiert ein Tag ohne Treffer das Modell. Bei korrekter bedingter Kalibrierung sollte der bedingte Erwartungswert des Ausnahmeindikators, gegeben die Informationen am Prognoseursprung, \(1-\alpha\) betragen. Über eine lange Stichprobe sollte der Durchschnitt nahe an dieser Rate liegen, vorbehaltlich Stichprobenunsicherheit.
CAViaR prognostiziert VaR und ist weder GARCH noch Expected Shortfall
VaR ist die Risikogröße: ein bedingtes Verlustquantil für eine angegebene Wahrscheinlichkeit. CAViaR ist eine Methode, diese Größe zu prognostizieren. Expected Shortfall beantwortet eine andere Frage: Er misst den durchschnittlichen Verlust im ausgewählten Randbereich jenseits des VaR, gemäß der jeweiligen Definition. Der CAViaR-Quantilpfad allein bestimmt weder diesen Durchschnitt noch die Form der Verluste jenseits des Schwellenwerts. Der Leitfaden zu VaR und Expected Shortfall vergleicht die Maße.
GARCH modelliert rekursiv eine bedingte Varianz oder Volatilität. Um daraus ein VaR-Quantil zu erhalten, braucht man zusätzlich eine Verteilungsannahme für standardisierte Innovationen. ARCH und GARCH gehen auf Engles ARCH-Modell und Bollerslevs GARCH-Erweiterung90063-1) zurück. CAViaR modelliert das Quantil direkt und benötigt keine vollständige bedingte Dichte, macht aber weiterhin Annahmen über die gewählte Dynamik. Die indirekte GARCH-CAViaR-Spezifikation ist eine besondere Verbindung beider Ansätze und kein Beleg dafür, dass alle CAViaR-Modelle GARCH sind. Siehe auch den Leitfaden zu GARCH und Volatilitätsclustering.
Kalibrierung und Grenzen über den Schätzverlust hinaus bewerten
Ein niedriger Quantilverlust in der Stichprobe ist kein Nachweis für verlässliche Risiken außerhalb der Stichprobe. Halte einen chronologischen Auswertungszeitraum zurück, erzeuge jede Prognose nur mit vergangenen Informationen und berichte sowohl die Trefferquote als auch, ob Treffer gehäuft auftreten oder aus früheren Informationen vorhersagbar sind. Ein Test der unbedingten Häufigkeit wie der von Kupiec (1995) und ein Test der bedingten Abdeckung wie der von Christoffersen (1998) beantworten unterschiedliche Fragen. Der dynamische Quantilstest von Engle und Manganelli prüft ausgewählte Restriktionen für zentrierte Treffer und gewählte Instrumente. Keiner dieser Tests prüft jede mögliche Fehlspezifikation. Die Mechanik der Ausnahmesequenztests erklärt der Leitfaden zum VaR-Backtesting. Um stattdessen zwei Quantilprognosen zu vergleichen, bewerte beide an denselben Daten mit demselben Check-Verlust und vergleiche die abhängige Verlustdifferenz mit einem Diebold-Mariano-Test. Dieser prüft den relativen Prognoseverlust, nicht VaR-Kalibrierung oder Handelsgewinne.
Ergebnisse können sich mit Randwahrscheinlichkeit, Rekursion, Initialisierung, Schätzfenster, Portfolio und Auswertungsdaten ändern. Ein auf ein Quantil passendes Modell kann ein anderes schlecht treffen; unabhängig geschätzte Quantile können sich kreuzen. Strukturbrüche, gehäufte Extremwerte, wenige Randbeobachtungen, veränderte Positionen, Marktlücken, Liquidität und Ausführungskosten löst eine rekursive VaR-Gleichung nicht. VaR sagt außerdem nichts über die Schwere von Verlusten nach einer Überschreitung aus. Das Ergebnis ist ein modellbasierter Risikoschwellenwert, der überwacht werden sollte, keine Verlustobergrenze, Gewinnprognose oder eigenständige Handelsregel.
Häufige Fragen
Q1Ist CAViaR dasselbe wie VaR?
Nein. VaR ist ein bedingtes Verlustquantil für einen festgelegten Horizont und eine festgelegte Wahrscheinlichkeit. CAViaR ist eine Familie rekursiver Modelle zur Prognose dieses Quantils.
Q2Schätzt CAViaR auch den Expected Shortfall?
Nicht für sich genommen. Das Quantil bestimmt nicht den durchschnittlichen Verlust jenseits davon; der Expected Shortfall erfordert zusätzliche Randinformationen oder ein separates gemeinsames Modell.
Q3Ist CAViaR nur ein anderer Name für GARCH?
Nein. Standard-GARCH modelliert die bedingte Varianz und verwendet eine Innovationsverteilung, um ein Quantil abzuleiten. CAViaR modelliert das Quantil direkt, auch wenn eine seiner Spezifikationen eine GARCH-ähnliche Rekursion verwendet.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was legt ein CAViaR-Modell direkt fest?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Detaillierten Leitfaden lesenGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Detaillierten Leitfaden lesenCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Detaillierten Leitfaden lesen