

ক্রিপ্টো স্টেকিং বনাম DeFi ঋণ: মুনাফা ও ঝুঁকির পার্থক্য
Proof-of-stake পুরস্কার ও DeFi সরবরাহকারীর সুদের তুলনা করুন—পরিবর্তনশীল হার, উত্তোলন এবং সম্পদের ঝুঁকিসহ।
এই গাইডেএকই শতাংশ ভিন্ন কাজ বোঝাতে পারে
সংক্ষিপ্ত সারাংশ
স্টেকিং এবং ক্রিপ্টো ঋণ—দুটিতেই মুনাফার হার দেখা যেতে পারে, কিন্তু অর্থ আসার উৎস ও সম্পদের ভূমিকা আলাদা। Proof-of-stake স্টেকিং নেটওয়ার্কের ঐকমত্যে সহায়তা করে; DeFi সরবরাহকারী ঋণগ্রহীতাদের ব্যবহারের জন্য টোকেন বাজারে রাখেন। শুধু শতাংশ দেখে আপনার দাবি কী, হার কীভাবে বদলাবে, বা কখন বের হতে পারবেন—তা জানা যায় না।
একই শতাংশ ভিন্ন কাজ বোঝাতে পারে
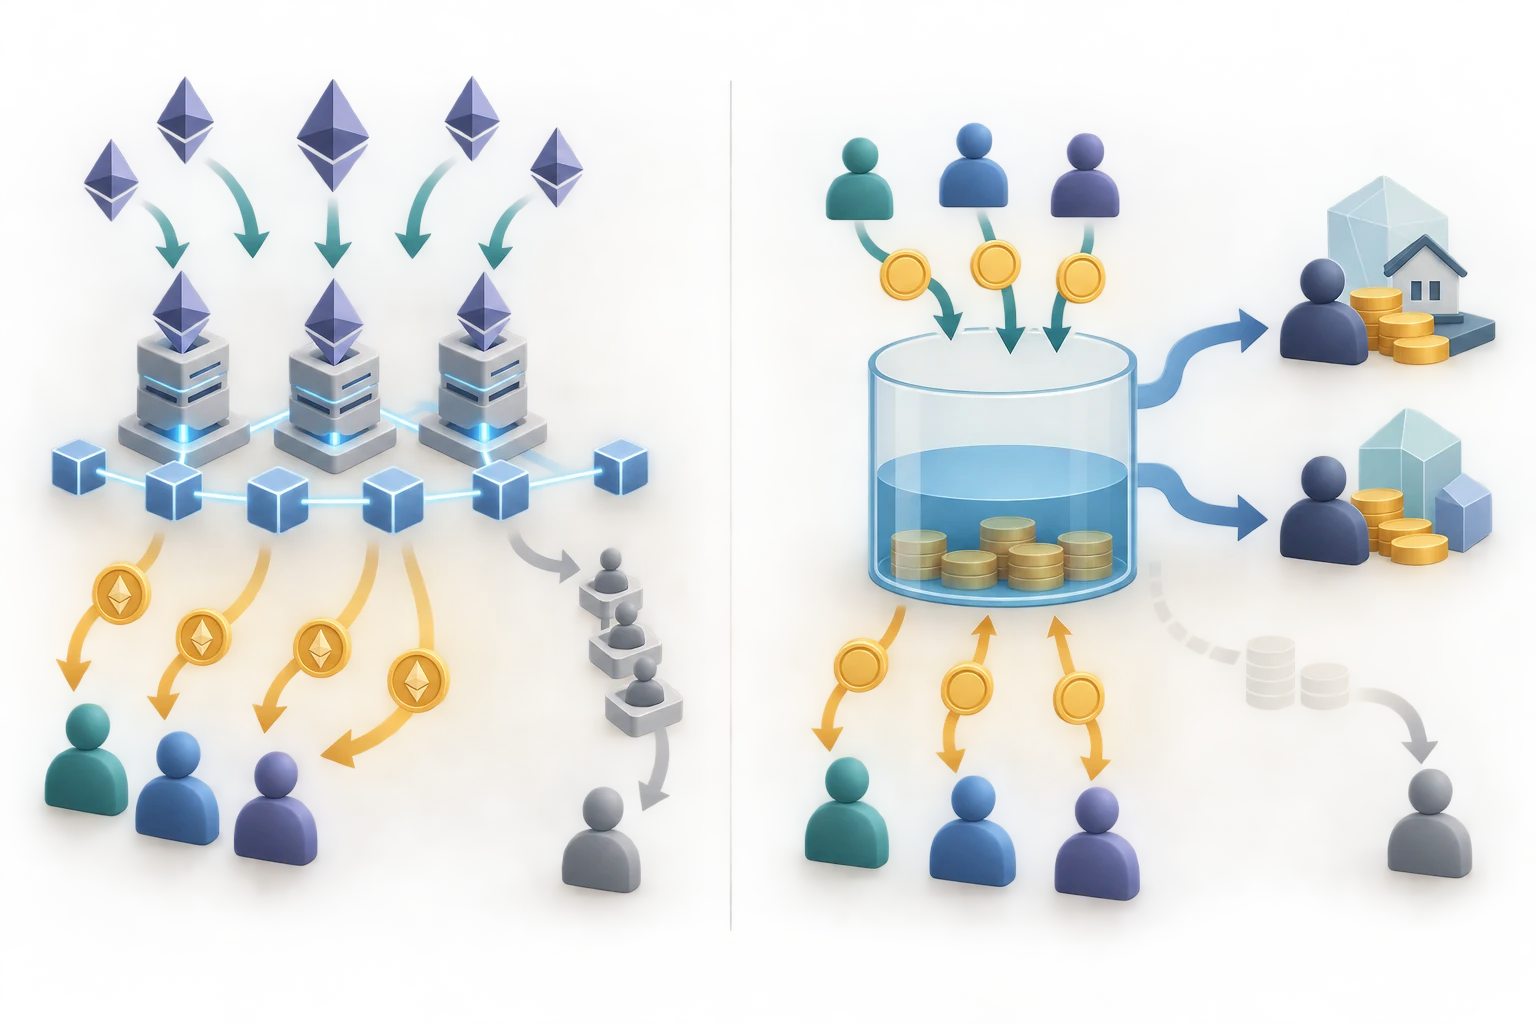
Proof-of-stake স্টেকিংয়ে ভ্যালিডেটর যোগ্য সম্পদ জমা রেখে নেটওয়ার্ককে লেনদেন যাচাই ও ক্রম নির্ধারণে সাহায্য করেন। ক্রিপ্টো ঋণে সরবরাহকারী প্রোটোকল বা সেবার নিয়ম অনুযায়ী ঋণগ্রহীতাদের সম্পদ দেন। স্টেকার নেটওয়ার্কের নিরাপত্তায় অংশ নেন, আর ঋণদাতা মূলধন জোগান; কোনো ড্যাশবোর্ড দুটিকেই “earn” বললেও অর্থপ্রবাহ এক নয়। DeFi ঋণবাজারে সাধারণত সরবরাহ করা সম্পদ একত্র করে তারল্য পুল গঠন করা হয়। আপনি নির্দিষ্ট কাউকে আলাদা ঋণ না দিয়ে পুলের নিয়ম অনুযায়ী দাবি পান। প্রোটোকল সুদের মডেল ও উত্তোলনের সীমা নির্ধারণ করে। স্টেকিংয়ের ঝুঁকি বরং ভ্যালিডেটরের কাজ, প্রোটোকলের পুরস্কার-জরিমানা এবং স্টেক তোলার বা ভাঙানোর পথের সঙ্গে জড়িত। Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
Proof-of-stake পুরস্কার কিসের বিনিময়ে?
Ethereum-এ ভ্যালিডেটর ETH জমা রেখে ব্লকে attestation করা বা কখনো ব্লক প্রস্তাব করার মতো কাজ করেন। সঠিক অংশগ্রহণে প্রোটোকল পুরস্কার দেয়; কোনো কাজ বাদ পড়লে পুরস্কার না-ও মিলতে পারে, আর নির্দিষ্ট শাস্তিযোগ্য আচরণে slashing-এর মাধ্যমে স্টেকের অংশ কাটা যেতে পারে। পুরস্কার নেটওয়ার্কের নিয়ম ও অংশগ্রহণের ওপর নির্ভর করে, কোনো নির্দিষ্ট ঋণগ্রহীতার সুদের ওপর নয়। নিজে ভ্যালিডেটর চালানো, সেবা ব্যবহার করা, বা পুলে যোগ দেওয়া একই অবস্থান নয়। সেবা ফি নিতে পারে; পুলে অপারেটর ও স্মার্ট কন্ট্র্যাক্টের ওপর নির্ভরতা বাড়ে। Liquid staking token একটি আলাদা সম্পদ; এর কন্ট্র্যাক্ট বা বাজারদর সরাসরি ETH কিংবা রিডিম করার রেফারেন্স মূল্যের সঙ্গে নাও মিলতে পারে। For Aave V3 as one example, see Aave: Introduction to Aave V3.
DeFi সরবরাহকারী কীভাবে সুদ পান?
সরবরাহকারী স্মার্ট কন্ট্র্যাক্ট বাজারে সম্পদ পাঠান। ঋণগ্রহীতারা সেখান থেকে সম্পদ নেন এবং চলতি হার-মডেল অনুযায়ী সুদ দেন। সহজ utilization মডেলে utilization হলো সরবরাহকৃত তারল্যের যে অংশ ধার দেওয়া হয়েছে। সরবরাহের তুলনায় ঋণ বাড়লে সরবরাহকারীর হার বাড়তে পারে; চাহিদা কমলে নামতে পারে। পরিচালনা-সংক্রান্ত প্যারামিটার, রিজার্ভ, প্রণোদনা ও বাজারের নকশাও ফল বদলায়। Aave V3 একটি উদাহরণ মাত্র: সরবরাহকারী aToken পান এবং সরবরাহের হার utilization অনুযায়ী বদলায়। রসিদ টোকেন প্রোটোকলের নির্ধারিত দাবি বোঝায়; এটি ব্যাংক ব্যালেন্স বা যেকোনো সময় পুরো টাকা তোলার নিশ্চয়তা নয়। অন্য বাজারে টোকেন, সুদের রেখা, ফি ভাগ এবং উত্তোলনের নিয়ম আলাদা হতে পারে।
APR ও APY কেন অবস্থান দুটিকে সরাসরি তুলনীয় করে না?
APR হলো বার্ষিকীকৃত হার, যাতে চক্রবৃদ্ধির প্রতিশ্রুতি নেই; APY নির্দিষ্ট অনুমানের ভিত্তিতে চক্রবৃদ্ধি দেখায়। প্রদর্শিত হার বর্তমান পরিবর্তনশীল হার, সাময়িক প্রচার, বা অন্য টোকেনে দেওয়া পুরস্কারও হতে পারে। একই সময়কাল ও চক্রবৃদ্ধির ধারণা ব্যবহার করুন; পাশাপাশি অপারেটর বা প্রোটোকল ফি, নেটওয়ার্ক খরচ, উত্তোলন চার্জ এবং বদলে বা শেষ হয়ে যেতে পারে এমন প্রণোদনাও ধরুন। পুরস্কারের একক গুরুত্বপূর্ণ। স্টেকিংয়ে ETH-এর সংখ্যা বাড়লেও ETH-এর বাজারদর কমতে পারে। স্টেবলকয়েন ঋণে টোকেনের সংখ্যা বাড়তে পারে, অথচ টোকেনটি লক্ষ্যদামের নিচে লেনদেন হতে পারে। স্ক্রিনে ডলারের মূল্য দেখালে বাজারদরের অনুমানও যোগ হয়। টোকেন ব্যালেন্স বাড়া আর ক্রয়ক্ষমতা বাড়া এক বিষয় নয়।
৯০ দিনের একটি কাল্পনিক তুলনা
শুধু হিসাব বোঝাতে ধরে নিই, কোনো ফি, চক্রবৃদ্ধি বা ক্ষতি ছাড়া ৯০ দিন বার্ষিক ৪% সরল হার অপরিবর্তিত আছে। সূত্র: মূলধন × হার × দিন ÷ ৩৬৫। ১০,০০০ USDC সরবরাহ করলে প্রায় ৯৮.৬৩ USDC যোগ হবে, মোট ১০,০৯৮.৬৩ USDC—যদি হার স্থির থাকে। ডলারের এই হিসাব ধরে নেয় USDC সব সময় এক ডলার; এটি কোনো চলতি হারের প্রস্তাব নয়। ধরি শুরুতে ৫ ETH-এর প্রতিটির দাম $২,০০০, মোট মূল্য $১০,০০০। একই কাল্পনিক হার ও সময়ে প্রায় ০.০৪৯৩১৫ ETH যোগ হবে। পরে ETH-এর দাম $১,৮০০ হলে ৫.০৪৯৩১৫ ETH-এর মূল্য প্রায় $৯,০৮৮.৭৭। টোকেনের সংখ্যা বাড়লেও ডলারের ফল ঋণাত্মক হতে পারে। উদাহরণে পুল ফি, slashing, কর, gas, তারল্য-ছাড় এবং হারের পরিবর্তন ধরা হয়নি। See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
উত্তোলনের পথগুলোর বাধা আলাদা
Ethereum ভ্যালিডেটর থেকে বের হওয়ার গতি সীমিত এবং অপেক্ষার সময় বদলাতে পারে। অ্যাকাউন্ট যোগ্য হলে ও উত্তোলনের তথ্য প্রস্তুত থাকলে প্রোটোকল sweep ব্যবস্থায় উত্তোলন প্রক্রিয়া করে। স্টেকিং পুল বা liquid staking token-এ সরবরাহকারীর রিডিম প্রক্রিয়া বা বাজারে বিক্রি যোগ হয়; প্রতিটির সারি, তারল্য ও দামের শর্ত আলাদা। ঋণবাজারের সরবরাহকারী সাধারণত বাজার নিয়ম অনুযায়ী যতটা ফেরত দেওয়া সম্ভব, ততটাই তুলতে পারেন। যেমন Aave-এ ধার না দেওয়া তারল্য উত্তোলনে প্রভাব ফেলে; খোলা ঋণে জামানত হিসেবে ব্যবহৃত সম্পদ সীমিত হতে পারে। utilization বেশি থাকলে প্রদর্শিত হার উঁচু হলেও সঙ্গে সঙ্গে তোলার মতো তারল্য কম থাকতে পারে। দেখানো হার বের হওয়ার নিশ্চয়তা নয়। The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
কেন্দ্রীয় “Earn” অ্যাকাউন্ট আলাদা চুক্তি
কোনো এক্সচেঞ্জ বা কাস্টডিয়ান সুদ-দেওয়া ক্রিপ্টো অ্যাকাউন্টকে “Earn” বলতে পারে, কিন্তু নামটি সম্পদ কীভাবে ব্যবহৃত হয় তা জানায় না। সরবরাহকারী সম্পদ ধার দিতে বা অন্যভাবে কাজে লাগাতে পারেন; গ্রাহকের অধিকার চুক্তি, পণ্য, সেবা ও এখতিয়ারের ওপর নির্ভর করে। এটি স্বয়ংক্রিয়ভাবে proof-of-stake স্টেকিং বা DeFi পুলে সরবরাহের অবস্থান নয়। যুক্তরাষ্ট্রের Investor.gov-এর ফেব্রুয়ারি ২০২২-এর বুলেটিন সে সময় আলোচিত ক্রিপ্টো সুদ-অ্যাকাউন্টের ঝুঁকি বর্ণনা করেছে—যেমন ঋণ দেওয়ার কার্যক্রম, সেবা প্রদানকারীর ব্যর্থতা, তারল্য সংকট এবং সংশ্লিষ্ট পণ্যে ব্যাংক আমানতের মতো সুরক্ষা না থাকা। এটি তারিখযুক্ত বিনিয়োগকারী শিক্ষা; বর্তমান আইন বা বৈশ্বিক আইনি সিদ্ধান্ত নয়। বর্তমান শর্ত ও স্থানীয় নিয়ম দেখুন।
যে ঝুঁকিগুলো শতাংশে দেখা যায় না
স্টেকিং ঝুঁকিতে ভ্যালিডেটর বন্ধ থাকা ও পুরস্কার বাদ পড়া, slashing, অপারেটর বা কাস্টডিয়ানের ব্যর্থতা, পুল কন্ট্র্যাক্ট, বের হতে দেরি এবং রেফারেন্স রিডিম মূল্যের নিচে liquid staking token লেনদেন অন্তর্ভুক্ত হতে পারে। DeFi ঋণের ঝুঁকিতে স্মার্ট-কন্ট্র্যাক্ট ত্রুটি, oracle বা পরিচালনা পরিবর্তন, জামানতের মূল্য কমা, ঋণগ্রহীতার ক্ষতি, কম উত্তোলন-তারল্য ও নেটওয়ার্ক বিঘ্ন থাকতে পারে। কোন ঝুঁকি প্রযোজ্য তা নেটওয়ার্ক, সম্পদ, চুক্তি ও অবস্থানের নকশার ওপর নির্ভর করে। দুই পথেই সম্পদের দাম ও প্রবেশাধিকার ঝুঁকি আছে। স্টেবলকয়েন peg হারাতে পারে, ডলারে ETH-এর দাম পড়তে পারে, আর ওয়ালেট সমস্যা বা নেটওয়ার্ক ভিড় লেনদেন বিলম্বিত করতে পারে। তৃতীয় পক্ষের ইন্টারফেস বাড়তি পরিচালন-নির্ভরতা যোগ করে। একটি বার্ষিক হার এসব ফল দেখায় না; বিভিন্ন প্রোটোকল একই টোকেন, নেটওয়ার্ক বা কাস্টডিয়ানের ঝুঁকিও ভাগ করতে পারে।
শুধু হার নয়, আপনার দাবিটিও তুলনা করুন
তুলনার আগে নির্দিষ্ট সম্পদ ও নেটওয়ার্ক, আয়ের উৎস, কোন সম্পদে পুরস্কার দেওয়া হবে এবং হারটি খরচের আগে না পরে—লিখে নিন। সময়কাল, চক্রবৃদ্ধির অনুমান, পরিবর্তনশীল হারের নিয়ম, সেবা ফি, টোকেন প্রণোদনা এবং লক বা বের হওয়ার প্রক্রিয়া দেখুন। ঋণ পুলে কোন রসিদ টোকেন পাবেন ও কত তারল্য আছে দেখুন; স্টেকিংয়ে কে ভ্যালিডেটর চালায়, কার কাছে কী আছে, এবং স্টেক কীভাবে তোলা হয় জানুন। টোকেনের সংখ্যা বৃদ্ধি থেকে আপনার খরচের মুদ্রায় মূল্য আলাদা করুন। টোকেনদর পড়া, স্টেবলকয়েন peg হারানো, ঋণের হার কমা, পুলের utilization বাড়া বা বের হওয়ার সারি দীর্ঘ হওয়ার পরিস্থিতি ভাবুন। এগুলো তুলনার দৃশ্যপট, পূর্বাভাস নয়। সংশ্লিষ্ট নির্দেশিকায় staking, DeFi জামানত, stablecoin ঝুঁকি ও ওয়ালেট পুনরুদ্ধারের ব্যাখ্যা আছে।
সম্পর্কিত নির্দেশিকা
সম্পদের কার্যপ্রণালী, জামানত, স্টেবলকয়েন ও ওয়ালেট নিরাপত্তা নিয়ে আরও পড়ুন:
সাধারণ প্রশ্ন
Q1Staking কি ক্রিপ্টো ধার দেওয়ার মতো?
না। Proof-of-stake staking validator-এর কাজ ও নেটওয়ার্ক ঐকমত্যে সাহায্য করে। ঋণ দেওয়া হলো প্রোটোকল বা সেবার নিয়মে ঋণগ্রহীতাদের সম্পদ সরবরাহ করা।
Q2DeFi সরবরাহ APY কি স্থির থাকে?
নির্দিষ্ট পণ্যের শর্ত নিশ্চয়তা না দিলে নয়। পরিবর্তনশীল-হারের বাজারে utilization ও প্রোটোকল প্যারামিটার সরবরাহের হার বদলাতে পারে।
Q3DeFi সরবরাহকারী কি সব সময় সঙ্গে সঙ্গে তুলতে পারেন?
অবশ্যই নয়। ধার না দেওয়া পুল তারল্য, জামানত হিসেবে সম্পদের ব্যবহার, নেটওয়ার্কে লেনদেন এবং প্রোটোকলের নিয়ম উত্তোলন প্রভাবিত করতে পারে।
Q4ক্রিপ্টো “Earn” অ্যাকাউন্ট কি ব্যাংক আমানতের মতো সুরক্ষিত?
নাম দেখে তা ধরে নেবেন না। অধিকার ও সুরক্ষা সেবা এবং এখতিয়ারভেদে আলাদা; বর্তমান শর্ত ও স্থানীয় নিয়ম যাচাই করুন।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Proof-of-stake staking প্রধানত কী সমর্থন করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন