

DeFi ক্রিপ্টো ঋণ কীভাবে কাজ করে: জামানত, LTV, হেলথ ফ্যাক্টর ও লিকুইডেশন
ক্রিপ্টো জামানত কীভাবে DeFi ঋণকে সমর্থন করে, LTV ও লিকুইডেশন থ্রেশহোল্ডের পার্থক্য, Aave-এর হেলথ ফ্যাক্টর গণনা এবং লিকুইডেশনের আগে পজিশন বদলে দিতে পারে এমন বিষয়গুলো জানুন।
এই গাইডেজামানতযুক্ত DeFi ঋণ কী করে
সংক্ষিপ্ত সারাংশ
জামানত-সমর্থিত DeFi ঋণে ঋণগ্রহীতা প্রোটোকলে সমর্থিত ক্রিপ্টো সম্পদ লক করে তার বিপরীতে অন্য সম্পদ ধার নেন। নতুন কোনো লেনদেন না করলেও পজিশন ঝুঁকিপূর্ণ হতে পারে: জামানতের দাম কমতে পারে, সুদে ঋণের অঙ্ক বাড়তে পারে, অথবা প্রোটোকলের প্যারামিটার বদলাতে পারে। লোন-টু-ভ্যালু (LTV), লিকুইডেশন থ্রেশহোল্ড এবং হেলথ ফ্যাক্টরের নিয়ম প্রোটোকলভেদে আলাদা; তাই ড্যাশবোর্ডের সংখ্যার অর্থ বুঝতে হলে সেই বাজারে মেট্রিকটি কীভাবে সংজ্ঞায়িত তা জানতে হবে।
জামানতযুক্ত DeFi ঋণ কী করে
ওভারকোল্যাটারালাইজড ঋণে ঋণগ্রহীতা ঋণদান প্রোটোকলে গ্রহণযোগ্য সম্পদ জমা দিয়ে তার বিনিময়ে অন্য একটি সম্পদ ঋণ হিসেবে পান। ঋণ খোলা থাকা অবস্থায় জামানত প্রোটোকলের নিয়মের অধীন থাকে। জামানত তুলে নিলে ঋণ সমর্থনের জন্য যথেষ্ট মূল্য না থাকলে সাধারণত তা ইচ্ছেমতো তোলা যায় না। মূল ঋণ ও জমা হওয়া সুদ পরিশোধের পর, অন্য কোনো খোলা পজিশন সুরক্ষিত রাখতে আর দরকার নেই এমন জামানত ঋণগ্রহীতা তুলতে পারেন।
এটি জামানতবিহীন ঋণের থেকে আলাদা: প্রোটোকল শুধু পরিশোধের প্রতিশ্রুতির ওপর নির্ভর করে না। অ্যাকাউন্ট আর শর্ত পূরণ না করলে প্রোটোকলের লিকুইডেশন নিয়ম অনুযায়ী বিক্রি, বাজেয়াপ্ত বা অন্যভাবে ব্যবহার করা যায় এমন জামানতের ওপর নির্ভর করে। Aave তার V3 ঋণব্যবস্থাকে ওভারকোল্যাটারালাইজড বলে বর্ণনা করে এবং ঋণ নেওয়ার আগে জামানত জমা দিতে বলে। Compound III-ও ঋণ নেওয়ার সক্ষমতা নির্ধারণে সমর্থিত জামানত গ্রহণ করে, তবে হিসাব ও লিকুইডেশনের নকশায় ভিন্ন ফ্যাক্টর ব্যবহার করে।
প্রোটোকল ওয়ালেটের সব ব্যালান্সকে স্বয়ংক্রিয়ভাবে জামানত ধরে না। নির্দিষ্ট বাজারে সম্পদটি সমর্থিত হতে হবে, এবং জামানত হিসেবে ব্যবহার করতে অ্যাকাউন্টে সেটি সক্রিয় করার প্রয়োজন হতে পারে। নেটওয়ার্ক, বাজার, টোকেন কনট্র্যাক্ট ও প্রোটোকলের সংস্করণও গুরুত্বপূর্ণ। অন্য চেইনে একই টিকারযুক্ত টোকেন ভিন্ন সম্পদ হতে পারে এবং তার ঝুঁকির প্যারামিটারও আলাদা হতে পারে। Aave V3-এর পরিচিতি জমা ও ঋণ নেওয়ার ধাপ ব্যাখ্যা করে; জামানতের অবস্থা নির্দেশিকা জানায় যে জমা করা ব্যালান্সকে জামানত হিসেবে চালু বা বন্ধ করা যায়।
পজিশনের LTV আর প্রোটোকলের সীমা এক নয়
লোন-টু-ভ্যালু হলো ঋণের মূল্য ও জামানতের মূল্যের তুলনামূলক অনুপাত। পজিশনের অবস্থা সরলভাবে এভাবে বোঝানো যায়:
পজিশন LTV = বর্তমান ঋণের মূল্য ÷ গ্রহণযোগ্য জামানতের মূল্য
কোনো অ্যাকাউন্টে ২,০০০ ডলারের গ্রহণযোগ্য জামানতের বিপরীতে ১,০০০ ডলারের ঋণ থাকলে পজিশন LTV ৫০%। ঋণ একই থাকলেও জামানতের মূল্য ১,৫০০ ডলারে নেমে গেলে LTV বেড়ে প্রায় ৬৬.৭% হবে। ধার নেওয়া সম্পদের দাম বদলালে সাধারণ একক মুদ্রায় মাপা ঋণের মূল্যও বদলাতে পারে।
প্রোটোকলের LTV প্যারামিটার প্রায়ই ঋণ খোলা বা বাড়ানোর সময় প্রযোজ্য ধারসীমা নির্ধারণ করে। উদাহরণস্বরূপ, একটি কাল্পনিক বাজার যদি ২,০০০ ডলারের গ্রহণযোগ্য জামানতের মূল্যের সর্বোচ্চ ৭৫% ধার নিতে দেয়, তবে অন্য সীমাবদ্ধতার আগে গাণিতিক সর্বোচ্চ পরিমাণ হবে ১,৫০০ ডলার। এই সীমা ধার নেওয়ার সুপারিশ নয় এবং দাম বদলানোর পর পজিশন নিরাপদ থাকবে—এমন নিশ্চয়তাও দেয় না।
প্রোটোকলভেদে পরিভাষা আলাদা হতে পারে। Aave ধার নেওয়ার সক্ষমতা সীমিত করে এমন LTV এবং হেলথ ফ্যাক্টর গণনায় ব্যবহৃত লিকুইডেশন থ্রেশহোল্ডকে আলাদা করে। Compound III ধার নেওয়ার সক্ষমতার জন্য একটি borrow collateral factor এবং লিকুইডেশনের যোগ্যতা নির্ধারণের জন্য পৃথক liquidation collateral factor নথিভুক্ত করেছে। তাদের নথিতে আরও বলা হয়েছে, ধারসীমার পরীক্ষায় ব্যর্থ হওয়া মানেই অ্যাকাউন্টটি লিকুইডেটযোগ্য—এমন নয়। Aave-এর ঋণ নির্দেশিকা এবং Compound III-এর জামানত ও ঋণসংক্রান্ত নথি থেকে নির্দিষ্ট প্রোটোকলের নিয়ম দেখুন।
ঋণ নেওয়ার পর পজিশন কীভাবে বদলাতে পারে
জামানত ও ঋণের মূল্য আলাদাভাবে বদলাতে পারে। জামানতের দাম কমলে ঋণ সমর্থনকারী মূল্য কমে যায়। ধার করা সম্পদের দাম বাড়লে সাধারণ এককে মাপা ঋণের মূল্য বেড়ে যেতে পারে। ঋণগ্রহীতা আর কিছু ধার না করলেও সুদ বকেয়া বাড়াতে পারে। একাধিক জামানত থাকলে প্রোটোকল প্রতিটির জন্য ভিন্ন ঝুঁকি-ওজন বা যোগ্যতার নিয়ম প্রয়োগ করতে পারে।
প্রোটোকলের মূল্য-ফিড গুরুত্বপূর্ণ, কারণ কনট্র্যাক্ট সবসময় এক্সচেঞ্জ বা ওয়ালেটে দেখানো সর্বশেষ দাম ব্যবহার করে না। বাজার অরাকলের মূল্য ব্যবহার করতে পারে, সম্পদভেদে নিয়ম প্রয়োগ করতে পারে অথবা নির্দিষ্ট সময়সূচিতে দাম হালনাগাদ করতে পারে। বাজার অস্থির থাকলে স্ক্রিনে দেখানো তথ্য এবং কনট্র্যাক্টে ব্যবহৃত মূল্য এক নাও হতে পারে। ফলে যাচাই বা লেনদেনের মাঝেও অ্যাকাউন্টের অবস্থা বদলাতে পারে।
কিছু ইন্টারফেসে একটি “হেলথ” সংখ্যা দেখা যায়; অন্যগুলোতে জামানত ফ্যাক্টর, অ্যাকাউন্টের লিকুইডিটি বা ধারসীমা দেখায়। এসব লেবেল একে অন্যের বিকল্প নয়। কোনো পজিশন আর অতিরিক্ত ঋণ নিতে না পারলেও লিকুইডেশনের যোগ্য নাও হতে পারে। আবার নির্দিষ্ট দামে স্বস্তিদায়ক মনে হওয়া মেট্রিক জামানতের মূল্য কমলে বা সুদ জমলে খারাপ হতে পারে।
একাধিক জামানত সম্পদ থাকলে টোকেনের পরিমাণ যোগ করলেই অ্যাকাউন্টের ঝুঁকি বোঝা যায় না। Aave-এর health factor সূত্রে weighted average liquidation threshold ব্যবহৃত হয়। একটি কাল্পনিক উদাহরণে, প্রতিটি জামানতের মূল্য ১,০০০ ডলার এবং তাদের liquidation threshold যথাক্রমে ৮০% ও ৭০% হলে, সমান জামানত-মূল্যের কারণে weighted average হবে ৭৫%। তাই ঋণের সঙ্গে তুলনার আগে সূত্রে threshold-সমন্বিত জামানতের মূল্য হবে ২,০০০ ডলার × ৭৫%, অর্থাৎ ১,৫০০ ডলার। প্রকৃত asset parameter এবং স্বীকৃত মূল্য বাজারভেদে আলাদা; অন্য প্রোটোকল ভিন্ন হিসাব ব্যবহার করতে পারে।
কাল্পনিক হেলথ ফ্যাক্টর হিসাব
Aave জামানতের মূল্যকে ওজনযুক্ত গড় লিকুইডেশন থ্রেশহোল্ড দিয়ে গুণ করে এবং মোট ঋণের মূল্য দিয়ে ভাগ করে হেলথ ফ্যাক্টর নির্ধারণ করে। একটি জামানতের উদাহরণে ধরা যাক, অ্যাকাউন্টটি এমন একটি টোকেনের ২টি ইউনিট জমা দিয়েছে যার কাল্পনিক দাম প্রতিটি ১,০০০ ডলার, এবং অন্য সম্পদের ১,০০০ ডলার ধার করেছে। কেবল উদাহরণের জন্য প্রাথমিক LTV প্যারামিটার ৭৫% ও লিকুইডেশন থ্রেশহোল্ড ৮০% ধরে নেওয়া হচ্ছে; এগুলো বানানো ইনপুট, কোনো নির্দিষ্ট বাজারের বর্তমান প্যারামিটার নয়।
জামানতের মূল্য ২,০০০ ডলার, তাই শুরুতে পজিশন LTV ৫০%। ধরা ৭৫% LTV অনুযায়ী, অন্য বাজার-সীমার আগে সর্বোচ্চ ঋণ হতো ১,৫০০ ডলার। ধরা ৮০% লিকুইডেশন থ্রেশহোল্ডে হেলথ ফ্যাক্টর হবে:
(২,০০০ ডলার × ০.৮০) ÷ ১,০০০ ডলার = ১.৬০
এখন ধরা যাক, জামানতের দাম ৩৫% কমে মূল্য ১,৩০০ ডলারে নেমেছে, আর জমা হওয়া সুদে ঋণ বেড়ে ১,০১০ ডলার হয়েছে। তখন হেলথ ফ্যাক্টর প্রায় ১.০৩:
(১,৩০০ ডলার × ০.৮০) ÷ ১,০১০ ডলার ≈ ১.০৩
জামানতের দাম আরও কমে প্রতি ইউনিট ৬২০ ডলার হলে মোট মূল্য হবে ১,২৪০ ডলার, আর একই উদাহরণভিত্তিক হিসাবে ফ্যাক্টর প্রায় ০.৯৮:
(১,২৪০ ডলার × ০.৮০) ÷ ১,০১০ ডলার ≈ ০.৯৮
শেষের মানটি ১-এর নিচে। Aave-এর বর্তমান সহায়তা পাতায় ১-এর নিচে হেলথ ফ্যাক্টরকে Aave পজিশনের লিকুইডেশন-ঝুঁকির অবস্থা বলা হয়েছে। উদাহরণটি বাস্তবে কখন লেনদেন সম্পন্ন হবে তা বলে না: বাজারদর, ঋণ বৃদ্ধি, প্রোটোকলের নিয়ম, অরাকলের আপডেট এবং লেনদেনের ক্রম—সবই গুরুত্বপূর্ণ। Aave-এর হেলথ ফ্যাক্টর ও লিকুইডেশন ব্যাখ্যা প্রোটোকলের সূত্র দেয় এবং জানায় যে সবার জন্য প্রযোজ্য কোনো একক নিরাপদ হেলথ ফ্যাক্টর নেই।
লিকুইডেশনে জামানতের কী হতে পারে
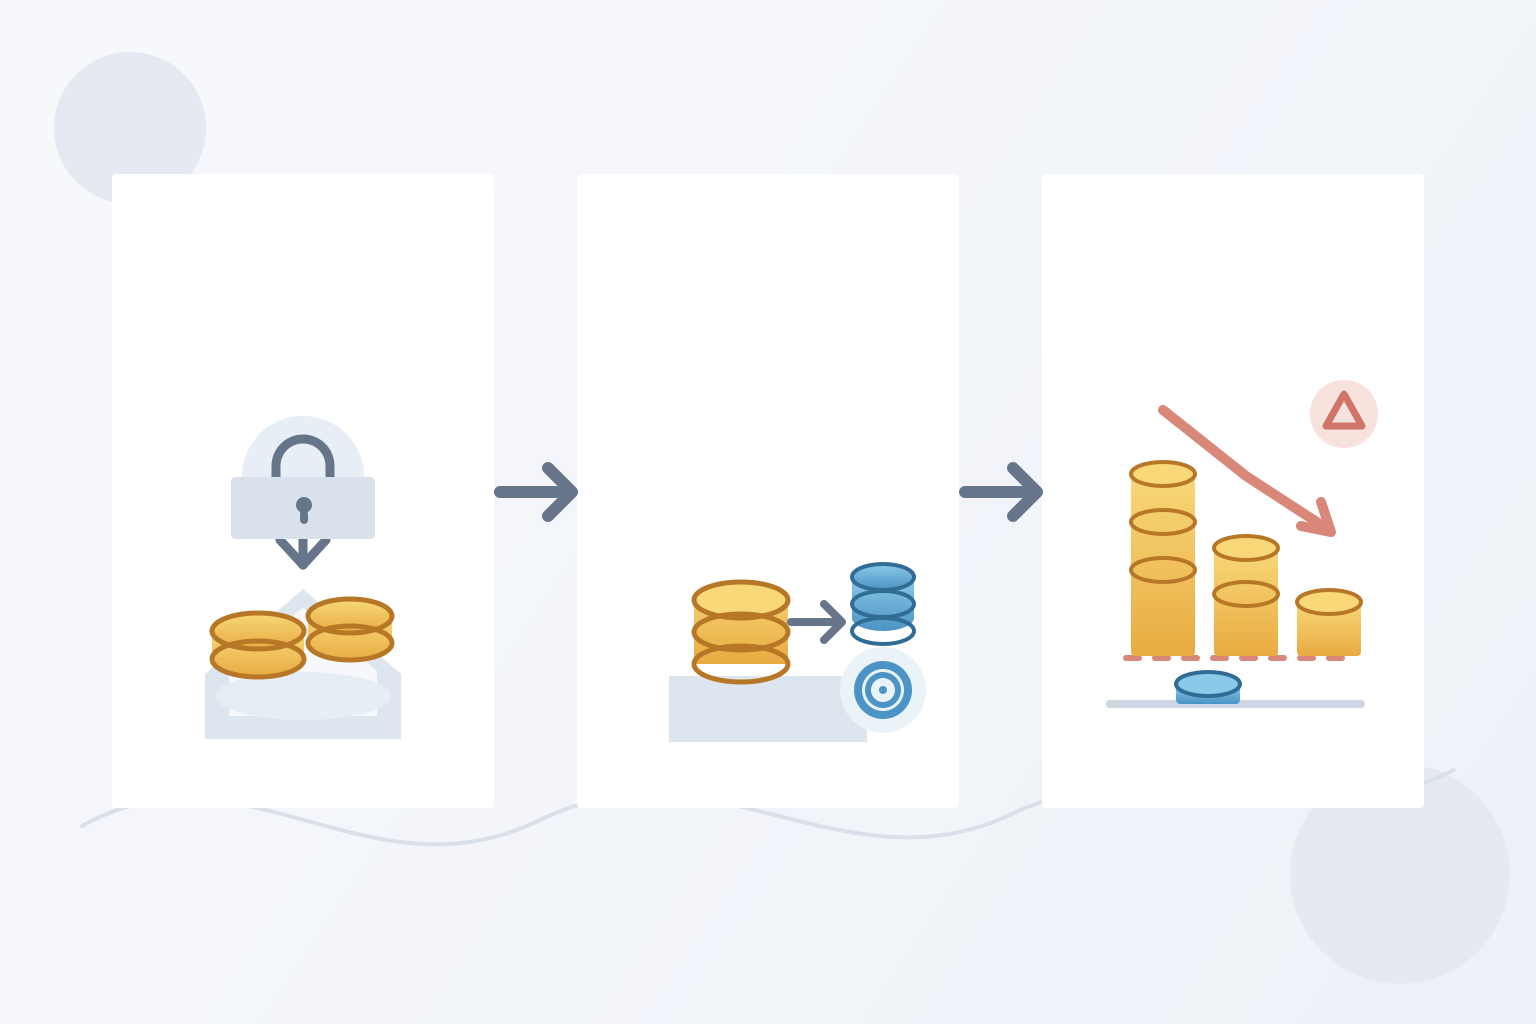
অ্যাকাউন্ট নির্ধারিত যোগ্যতার সীমা অতিক্রম করলে প্রোটোকলের নিয়ম অনুযায়ী লিকুইডেশন হয়। অনেক ঋণবাজারে লিকুইডেটর ঋণগ্রহীতার ঋণের কিছু অংশ বা পুরোটাই শোধ করে এবং প্রোটোকল-নির্ধারিত বোনাস, ছাড় বা জরিমানার নিয়মে জামানত পায়। ঋণের পরিশোধিত অঙ্কের চেয়েও বেশি জামানত-মূল্য ঋণগ্রহীতা হারাতে পারেন। লিকুইডেশন আংশিক না পূর্ণ হবে, কতটা ঋণ শোধ করা যাবে এবং কী ফি লাগবে তা প্রোটোকল, সম্পদ, বাজার ও বর্তমান কনফিগারেশনের ওপর নির্ভর করে।
Aave বলে, যোগ্য লিকুইডেশনে অনুমতিহীন অংশগ্রহণ সম্ভব: অ্যাকাউন্টের হেলথ ফ্যাক্টর প্রোটোকলের সীমার নিচে এলে নেটওয়ার্কের যেকোনো অংশগ্রহণকারী লিকুইডেশন পাঠাতে পারেন। নিয়মে পরিশোধযোগ্য ঋণ ও লিকুইডেটর যে জামানত পান—লিকুইডেশন বোনাসসহ—তা নির্ধারিত হয়। Compound III-এর নকশা আলাদা। তাদের নথি borrow collateral factor ও liquidation collateral factor আলাদা করে এবং absorb পদ্ধতি ব্যাখ্যা করে, যেখানে প্রোটোকল জামানতের সীমা অতিক্রম করা ঝুঁকিপূর্ণ অ্যাকাউন্টের জামানত নিয়ে প্রোটোকলের রিজার্ভ থেকে ঋণ শোধ করে; আগের ঋণগ্রহীতার প্রাপ্য মূল্য Compound-এর liquidation-factor নিয়ম মেনে নির্ধারিত হয়। Compound III-এর লিকুইডেশন নথি দেখুন।
এগুলো দুটি প্রোটোকলে ঋণব্যবস্থা কীভাবে কাজ করে তার উদাহরণ, সব DeFi ঋণের সার্বজনীন বিবরণ নয়। কিছু প্রোটোকল সাময়িকভাবে বন্ধ হতে পারে, গভর্ন্যান্সের মাধ্যমে ঝুঁকির প্যারামিটার বদলাতে পারে, আলাদা লিকুইডেশন পথ ব্যবহার করতে পারে অথবা বাইরের কিপার ও ইন্টারফেসের ওপর নির্ভর করতে পারে। যে চেইন ও বাজারের কনট্র্যাক্ট জামানত ধরে রাখবে, তার নির্দিষ্ট নিয়ম পড়ুন।
নতুন ঋণ না নিলেও সুদে ঋণ বাড়তে পারে
ধার করা ব্যালান্সে সাধারণত সুদ জমে। প্রোটোকল ও সম্পদভেদে হার নির্দিষ্ট সময়ের জন্য স্থির থাকতে পারে, সময়ের সঙ্গে বদলাতে পারে অথবা বাজারের ব্যবহার-হারের সঙ্গে ওঠানামা করতে পারে। Aave জানায়, ব্যবহার-হার ও গভর্ন্যান্স প্যারামিটারের মতো বিষয় অনুযায়ী ঋণের সুদের হার গতিশীলভাবে নির্ধারিত হয়। সুদ জমলে জামানত অনুপাত বা হেলথ ফ্যাক্টরে ব্যবহৃত ঋণের অঙ্ক বাড়তে পারে, জামানতের দাম অপরিবর্তিত থাকলেও।
যেমন, ১,০০০ ডলারের ঋণ বেড়ে ১,০২০ ডলার হলে এবং গ্রহণযোগ্য জামানতের মূল্য ১,৫০০ ডলারই থাকলে পজিশন LTV প্রায় ৬৬.৭% থেকে ৬৮%-এ যায়। এই হিসাবে কোনো নির্দিষ্ট বার্ষিক হার বা সময়কাল ধরা হয়নি। প্রকৃত সুদ জমা হওয়া কনট্র্যাক্টের রেট মডেল, লেনদেনের সময়, সম্পদের নির্ভুলতা এবং বাজার পরিস্থিতির ওপর নির্ভর করে। Aave-এর ঋণ নির্দেশিকা বলছে, ব্যবহারের হার অনুযায়ী সুদ বদলাতে পারে এবং ঋণ লেনদেনের পর থেকেই সুদ জমা শুরু হয়।
জামানতের সুযোগব্যয় বা ব্যবহারগত সীমাও থাকতে পারে। ঋণ সুরক্ষিত রাখার সময় জমা করা সম্পদ তোলা সম্ভব নাও হতে পারে। Compound III বলে, তাদের জামানত সম্পদ প্রোটোকলের ভেতরে নিজে সুদ আয় করে না; অন্য প্রোটোকলে জমা করা জামানতের ব্যবহার আলাদা হতে পারে। জামানত থেকে আয় হবে, ধার করা সম্পদ স্থির মূল্য ধরে রাখবে অথবা প্রত্যাশিত আয় ঋণের খরচ ছাড়িয়ে যাবে—এমন ধরে নেবেন না।
অনুপাত যে ঝুঁকিগুলো ধরে না
LTV বা হেলথ ফ্যাক্টর নির্দিষ্ট কিছু মূল্য ও ঋণের ইনপুট সংক্ষেপে দেখায়; ঋণ ব্যর্থ হওয়ার সব পথ মাপে না। স্মার্ট কনট্র্যাক্টের ত্রুটি, অনুমতি বা গভর্ন্যান্সের পরিবর্তন, অরাকল বিভ্রাট, চেইনে ভিড়, ব্রিজ বা র্যাপড টোকেন সমস্যা, কিংবা জামানত বা ঋণ টোকেনের প্রত্যাশিত মূল্য হারানো—সবই ফল বদলাতে পারে। ঋণ হিসেবে ব্যবহৃত স্টেবলকয়েন লক্ষ্য মূল্য থেকে সরে যেতে পারে; অনেক ঋণগ্রহীতা একসঙ্গে শোধ বা বিক্রি করতে চাইলে জামানত টোকেনের লিকুইডিটি কমে যেতে পারে।
লেনদেন সম্পন্ন হওয়ার বিষয়টিও আরেক স্তরের ঝুঁকি। সীমা পার হওয়ার আগে ঋণগ্রহীতাকে পরিশোধ বা জামানত যোগ করতে হতে পারে, কিন্তু নেটওয়ার্ক ফি, ওয়ালেটে প্রবেশের সমস্যা, অপর্যাপ্ত ব্যালান্স বা চেইনের ভিড় লেনদেন বিলম্বিত করতে পারে। ড্যাশবোর্ডের সতর্কতা সময়মতো লেনদেন অন্তর্ভুক্ত হওয়ার নিশ্চয়তা দেয় না। উল্টোভাবে, ইন্টারফেসে পুরোনো তথ্য দেখা যেতে পারে বা সেটি অনুপলব্ধ হতে পারে—তবু অন-চেইন কনট্র্যাক্ট নিয়ম প্রয়োগ করতে থাকবে।
লিভারেজও দামের ওঠানামার প্রভাব বাড়ায়। অস্থির টোকেনকে জামানত রেখে সেই একই টোকেন আরও কিনতে ধার নিলে এক্সপোজার ও লিকুইডেশন-সংবেদনশীলতা দুটোই বাড়তে পারে। একটি সম্পদের বিপরীতে অন্য সম্পদ ধার করলে অমিল তৈরি হতে পারে: জামানতের দাম কমছে, অথচ ঋণের সম্পদের মূল্য বাড়ছে। স্ক্রিনে উচ্চ হেলথ ফ্যাক্টর বা বড় জামানত ব্যালান্স দেখালেও স্মার্ট কনট্র্যাক্ট, বাজার বা পরিচালনাগত ঝুঁকি দূর হয় না।
ঋণ খোলার আগে বাজারের নিয়ম পড়ুন
জামানত জমা বা ঋণ নেওয়ার আগে নির্দিষ্ট প্রোটোকল, চেইন, বাজার ও সম্পদের কনট্র্যাক্ট যাচাই করুন। সম্পদটি সমর্থিত ও জামানত হিসেবে সক্রিয় কি না, প্রোটোকল কীভাবে ধারসীমা ও লিকুইডেশনের যোগ্যতা সংজ্ঞায়িত করে, কোন মূল্য-উৎস ব্যবহার করে এবং দেখানো মেট্রিকটি হালনাগাদ কি না নিশ্চিত করুন। ঋণের সুদের হার ও তা বদলানোর নিয়ম, পজিশনের সর্বনিম্ন ও সর্বোচ্চ সীমা, উত্তোলনের বাধা, লিকুইডেশন বোনাস বা জরিমানা এবং প্যারামিটার হালনাগাদ করতে পারে এমন গভর্ন্যান্স প্রক্রিয়া পড়ুন।
দাম কমা ও ঋণ বাড়ার কাল্পনিক পরিস্থিতি ধরে পজিশন কীভাবে বদলায় বুঝুন; প্রোটোকলের সর্বোচ্চ ধারসীমাকে লক্ষ্য করবেন না। বাস্তবে পরিশোধ বা অতিরিক্ত জামানত জমা দিতে কী লাগবে তা যাচাই করুন—ধার করা সম্পদে প্রবেশাধিকার, নেটওয়ার্ক ফি এবং লেনদেন পাঠানোর সময়সহ। বর্তমান প্রোটোকল নথি আবার দেখুন, কারণ সম্পদ ও বাজারভেদে প্যারামিটার আলাদা হতে পারে এবং গভর্ন্যান্স সিদ্ধান্তের পর বদলাতে পারে।
এই নির্দেশিকা ঋণের কার্যপদ্ধতি ব্যাখ্যা করে; ঋণ নেওয়া উপযুক্ত কি না বা কার কত ধার করা উচিত তা বলে না। এক্সচেঞ্জে ট্রেড করা পারপেচুয়াল পজিশনের আলাদা লিকুইডেশন ব্যবস্থা জানতে পড়ুন ক্রিপ্টো পারপেচুয়াল লিকুইডেশন নির্দেশিকা। সম্পদ জমা বা শোধ করতে যে টোকেন অনুমতি লাগতে পারে তা জানতে দেখুন ক্রিপ্টো টোকেন অ্যাপ্রুভাল ও অ্যালাওয়েন্স নির্দেশিকা।
সাধারণ প্রশ্ন
Q1LTV কি লিকুইডেশন থ্রেশহোল্ড?
না। LTV সাধারণত কত ধার নেওয়া যাবে তা সীমিত করে, আর লিকুইডেশন থ্রেশহোল্ড নির্ধারণ করে কখন প্রোটোকল পজিশন লিকুইডেট করতে পারে। প্রোটোকলভেদে অন্য নাম ও গণনা থাকতে পারে, তাই নির্দিষ্ট বাজারের সংজ্ঞা দেখুন।
Q2হেলথ ফ্যাক্টর ১-এর নিচে মানেই কি লিকুইডেশন হয়ে গেছে?
অবশ্যই নয়। Aave-এর নথিতে ১-এর নিচে হেলথ ফ্যাক্টর থাকলে পজিশন লিকুইডেশনের যোগ্য হয়; তবু লিকুইডেটরকে প্রোটোকলের নিয়ম মানা লেনদেন পাঠাতে হয়। কখন এবং কতটা লিকুইডেট হবে তা বাজার ও তার বর্তমান কনফিগারেশনের ওপর নির্ভর করে।
Q3কিছু না করলেও কি ঋণের ঝুঁকি বাড়তে পারে?
হ্যাঁ। জামানতের দাম কমতে পারে, সুদে ঋণ বাড়তে পারে এবং গভর্ন্যান্স বা অরাকলের পরিবর্তন পজিশনে প্রভাব ফেলতে পারে। নজরদারি সহায়ক, কিন্তু ড্যাশবোর্ড নিশ্চয়তা দিতে পারে না যে লিকুইডেশনের আগে পরিশোধ বা জামানত যোগের লেনদেন সম্পন্ন হবে।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
পজিশন LTV কী তুলনা করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন