

شرح تكافؤ المخاطر: محافظ متساوية المساهمة في المخاطر
تعرّف إلى كيفية توزيع تقلب المحفظة في تكافؤ المخاطر، واحسب مساهمة كل مكوّن في الخطر، وقارن المساهمة المتساوية بالتوزيع المتساوي واستهداف التقلب.
في هذا الدليليوازن تكافؤ المخاطر مساهمات المكوّنات في خطر المحفظة
ملخص موجز
يوزّع تكافؤ المخاطر ميزانية محددة للمخاطر على مكوّنات المحفظة. في الصيغة الشائعة، أي المساهمة المتساوية في المخاطر (ERC)، يحصل كل مكوّن على الحصة نفسها من تقلب المحفظة المقدّر؛ لذلك ليست المبالغ أو الأوزان المتساوية هي الهدف. تعتمد النتيجة على تقدير التغاير وعلى تعريف المكوّن، ولا تتنبأ بالعوائد ولا تحدد وحدها إجمالي مخاطر المحفظة ولا تضمن التنويع عند تغير الارتباطات.
يوازن تكافؤ المخاطر مساهمات المكوّنات في خطر المحفظة
قد تقسّم المحفظة رأس المال بالتساوي، بينما يتركز معظم تقلبها في أصل واحد أو أصلين. فحركة بنسبة 10% في أصل شديد التقلب تؤثر أكثر من الحركة نفسها في أصل هادئ، كما يغيّر التشارك في الحركة مقدار الخطر الذي يضيفه كل مركز إلى المحفظة. يغيّر تكافؤ المخاطر السؤال من «كم رأس مال أخصص لكل حيازة؟» إلى «ما الحصة التي ينبغي أن يضيفها كل مكوّن إلى مقياس الخطر المختار؟»
يشمل مصطلح تكافؤ المخاطر مجموعة من أساليب وضع ميزانيات للمخاطر. ميزانية المكوّن \(i\) هي الحصة المستهدفة \(b_i\)، على أن يكون مجموع الميزانيات واحدًا. والمساهمة المتساوية في المخاطر هي الحالة الخاصة \(b_i=1/N\) عندما يكون عدد المكوّنات \(N\). ويمكن تخصيص حصص مختلفة لفئات الأصول أو العوامل. حلّل Maillard وRoncalli وTeïletche المحافظ ذات المساهمات المتساوية بوصفها بديلًا عن توزيع رأس المال بالتساوي وعن الحد الأدنى للتباين (ورقتهم لعام 2010).
في الصياغة المعتادة، تعني «المخاطر» تقلب عائد المحفظة المقدّر. يجب التصريح بهذا الاختيار؛ فهو ليس تعريفًا وحيدًا. فمحفظة ERC القائمة على التقلب تختلف عن محفظة تساوي الخسارة المتوقعة أو السحب أو مخاطر السيولة أو التعرض لعوامل الخطر. اذكر مقياس الخطر والمكوّنات قبل وصف المحفظة بأنها متكافئة المخاطر.
ولا يعني تكافؤ المخاطر انعدام مخاطر المحفظة أو تماثل أوزان الحيازات. إنه قاعدة لتوزيع مقياس خطر محدد بين المكوّنات، وفق المدخلات المقدّرة والقيود. ولا يخبرك وحده إن كان العائد المتوقع يعوّض ذلك الخطر.
يحدد التقلب والتغاير حصة كل مكوّن من المخاطر
لنرمز إلى أوزان المحفظة بالمتجه \(w\)، وإلى مصفوفة تغاير العوائد خلال أفق زمني موحّد بالرمز \(\Sigma\). عند استخدام التقلب مقياسًا للمخاطر، يكون تقلب المحفظة المقدّر:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
تقيس المساهمة الهامشية في المخاطر (MRC) للأصل \(i\) التغير في تقلب المحفظة عند زيادة وزنه قليلًا:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
أما مساهمة المكوّن في المخاطر (RC) فتضرب ذلك الأثر الهامشي في وزن الأصل:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
لهذا المقياس المتجانس من الدرجة الأولى، يعطي تفكيك أويلر \(\sum_i\mathrm{RC}_i=\sigma_p\). وعليه، تكون حصة الأصل الموقّعة \(\mathrm{RC}_i/\sigma_p\)، ومجموع الحصص يساوي واحدًا. تستهدف ERC العلاقة \(\mathrm{RC}_i=b_i\sigma_p\) مع \(b_i=1/N\) لكل مكوّن. إذا كانت المساهمات غير سالبة، يمكن قراءة كل منها بوصفها حصة عادية من تقلب المحفظة. لكن المركز الذي يحقق تنويعًا قويًا قد تكون مساهمته سالبة حتى مع وزن شراء موجب؛ وينطبق ذلك أيضًا على المراكز القصيرة. عندئذ تمثل المساهمة تعويضًا عن مخاطر مكوّنات أخرى، وليست نسبة مئوية تُقرأ بمعزل عنها.
حد التغاير مهم لأن \((\Sigma w)\) يصف تزامن الأصل مع المحفظة الموزونة كلها، لا تباينه المنفرد فحسب. وقد يختلف إسهام أصلين لهما التقلب نفسه لأن أحدهما ينوع بقية المحفظة أكثر. إن الاقتصار على التقلب التاريخي لكل أصل يهمل هذا التفاعل. وللقاعدة المنفصلة التي تغيّر إجمالي التعرض بمرور الوقت، راجع دليل استهداف التقلب.
يقارن مثال من ثلاثة أصول بين تساوي رأس المال وتساوي المخاطر
افترض ثلاثة أصول افتراضية بتقلبات سنوية قدرها 10% و20% و30%، وعوائد غير مترابطة، لذا تكون مصفوفة التغاير قطرية. هذه أرقام توضيحية وليست تقديرات لأوراق مالية حقيقية. ويجب استخدام الأفق نفسه لكل أصل كي تصح المقارنة.
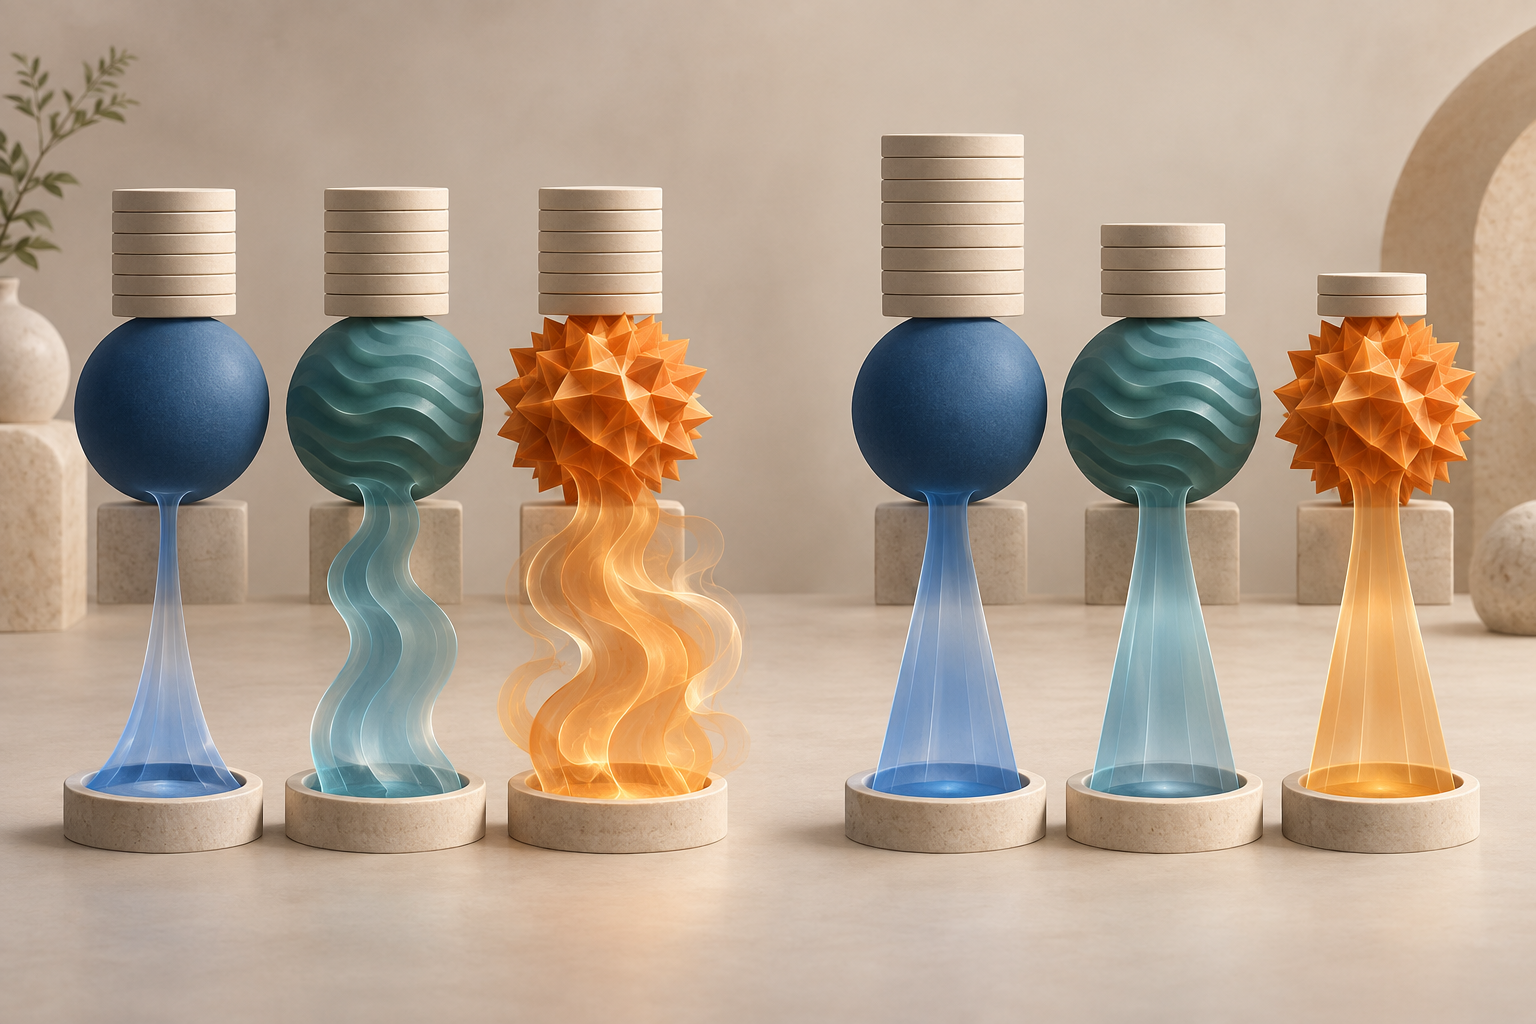
يخصص التوزيع المتساوي ثلث رأس المال لكل أصل. ويكون تباين المحفظة \((0.01+0.04+0.09)/9\approx0.01556\)، ومن ثم يبلغ التقلب المقدّر نحو 12.47%. ومع انعدام الارتباط، تتناسب حصة كل أصل من التباين، وبالتالي من مساهمة التقلب، مع \(w_i^2\sigma_i^2\). وتكون حصص المخاطر \(1/14\approx7.14\%\)، و\(4/14\approx28.57\%\)، و\(9/14\approx64.29\%\). وهكذا يترك تساوي رأس المال الأصل الأعلى تقلبًا مسؤولًا عن قرابة ثلثي الخطر المقدّر.
في الأصول غير المترابطة، يؤدي جعل \(w_i\sigma_i\) متساويًا إلى تساوي المساهمات المربعة. وبعد تطبيع أوزان معكوس التقلب نحصل على:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
تبلغ أوزان رأس المال نحو 54.55% و27.27% و18.18%، بينما يساهم كل أصل بثلث تقلب المحفظة المقدّر. ويبلغ تقلب محفظة ERC نحو 9.45% وفق هذه الافتراضات. يحصل الأصل الأقل تقلبًا على أكبر وزن رأسمالي، لكنه لا يهيمن على مساهمة المحفظة في المخاطر.
<!-- موضع الرسم: بعد هذا القسم؛ مقارنة مفاهيمية بلا كلمات بين شرائح رأس مال متساوية وتدفقات مخاطر غير متساوية، وشرائح رأسمالية مختلفة وتدفقات مخاطر متوازنة عبر ثلاث مجموعات أصول مجردة. بلا تسميات أو محاور أو قيم. -->
قاعدة معكوس التقلب هذه ليست حلًا عامًا لأي مصفوفة تغاير. ففي المثال لا توجد تغايرات بين الأصول، لذلك تحدد مساهمة كل أصل قيمة تباينه الموزون. ومع الارتباطات، تصبح المخاطر الهامشية \((\Sigma w)_i/\sigma_p\)، ويجب أن تستجيب أوزان ERC للمصفوفة كاملة. وتوجد صيغة مغلقة لمقلوب التقلب في حالتي أصلين وبعض البنى شديدة التماثل، لكنها لا تنطبق عمومًا على محافظ كثيرة الأصول.
يغيّر الارتباط وتعريف المكوّن النتيجة
لنفترض أن أصلين لهما التقلب المنفرد نفسه، لكن ارتباطهما مرتفع بينما ارتباط الأصل الثالث بكل منهما أقل. قد يتصرف الأصلان الأولان عندئذ كمصدر واحد متركز للخطر. يتعامل التوزيع المتساوي لرأس المال معهما كحيازتين مستقلتين، بينما يأخذ ERC الواعي بالتغاير التعرض المشترك في الحسبان عبر \((\Sigma w)\). لذلك قد تختلف الأوزان اللازمة لتحقيق الميزانيات عن أوزان التوزيع المتساوي وعن أوزان معكوس التقلب المنفرد.
وحدة التوزيع لا تقل أهمية. فميزانية متساوية لثلاث فئات أصول تختلف عن ميزانية متساوية لكل صندوق متداول أو عقد مستقبلي داخلها. إذا مثّلت فئة بعشرة أوراق مترابطة بشدة وفئة أخرى بأداة واحدة، فإن تخصيص ميزانية لكل ورقة يمنح الفئة الأولى عشرة أجزاء. يمكن أن يكون المكوّن أصلًا أو فئة أصول أو شريحة محفظة أو عاملًا منهجيًا. ويميّز Roncalli وWeisang بين توزيع المخاطر على الأصول وتوزيعها على العوامل المشتركة والمتبقية (ورقتهما عن عوامل المخاطر)؛ ويشرح دليل نماذج العوامل التعرضات العاملية.
قد يغيّر مقياس المخاطر النتيجة أيضًا. يعامل التقلب الانحرافات الموجبة والسالبة بالتساوي، مع أن المستثمر قد يهتم بالخسائر أكثر. تستخدم ميزانيات المخاطر المبنية على الخسارة المتوقعة مقياسًا لخسائر الذيل، وتعتمد على افتراضات مختلفة عن التوزيع والسيناريوهات. وقد تظل محفظة توازن الانحراف المعياري الحديث متركزة في سيناريو هبوط مشترك نادر في بيانات التغاير. لذا ينبغي تقييد عبارة «خطر متوازن» بذكر المقياس والأفق والمكوّنات والبيانات. يشرح دليل القيمة المعرضة للخطر والخسارة المتوقعة الفرق بين مقاييس الذيل.
قدّر ميزانيات المخاطر من نموذج التغاير الكامل
إذا كان مقياس الخطر \(R(w)\) قابلًا للاشتقاق ومتجانسًا من الدرجة الأولى في أوزان المحفظة، فالمساهمة العامة للمكوّن هي \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). وتسعى المحفظة المبنية على ميزانية المخاطر إلى \(\mathrm{RC}_i=b_iR(w)\)، حيث \(b_i>0\) و\(\sum_i b_i=1\). ويعطي ضبط كل \(b_i=1/N\) حالة ERC. ويمكن للمدير اختيار ميزانيات غير متساوية إذا كان التفويض الاقتصادي يقصد منح مكوّنات معينة حصة أكبر أو أصغر.
في ERC القائم على التقلب، يستخدم المحسّن التباينات والارتباطات المقدّرة لحل هذه العلاقات غير الخطية. قد تأتي مصفوفة التغاير من نافذة تاريخية ثابتة أو مقدّر موزون أو نموذج مهيكل. يؤثر طول النافذة وتواتر التحديث: فالنافذة القصيرة تستجيب بسرعة لكنها قد تجعل الأوزان تقفز، والطويلة أكثر سلاسة لكنها قد تتأخر عن التحول الهيكلي. وإذا كثر عدد الأصول وقصر سجلها، فقد تكون ارتباطات العينة مشوشة، ولذلك تقلّص بعض التطبيقات المصفوفة أو تنتظمها. هذه اختيارات نمذجة وليست خصائص يضمنها اسم «تكافؤ المخاطر».
يجب أن تتطابق التقديرات أيضًا مع الأدوات الفعلية. استخدم فواصل عوائد وعملات ومعالجة لأحداث الشركات واصطلاحات أسعار متسقة. يحتاج مركز العقود المستقبلية إلى تحويل عدد العقود إلى قيمة اسمية أو تعرض للمخاطر قابل للمقارنة؛ كما يحتاج الجمع بين أصول أجنبية محوطة وغير محوطة إلى معالجة صريحة لمخاطر العملات. ويمكن للأسعار القديمة أو اختلاف تقاويم التداول أن يشوّه التغاير حتى إن حُلّت مسألة التحسين بدقة.
تغيّر القيود ما يمكن تحقيقه. فقد تمنع قواعد الشراء فقط، والحد الأقصى للأوزان، وسقوف الرافعة، وحدود السيولة، والحد الأدنى لحجم الصفقة، وتوافر التمويل، مطابقة المساهمات المستهدفة تمامًا. عند تفعيل قيد، أبلغ عن حصص المخاطر المحققة بدل وصف الهدف العددي بأنه التوزيع الفعلي. وتهم حدود إعادة الموازنة وتكاليف التداول أيضًا؛ فالتحديث الدقيق مع كل تقدير جديد قد يزيد دوران المحفظة دون تحسين موثوق لمدخلات التغاير.
يختلف تكافؤ المخاطر عن التوزيع المتساوي واستهداف التقلب
يختار التوزيع المتساوي أوزان رأس مال مثل \(w_i=1/N\)، وقد تكون حصص المخاطر الناتجة متفاوتة جدًا. أما ERC فيختار الأوزان النسبية لاستهداف حصص متساوية، لذا تختلف الأوزان عادة عند اختلاف التقلبات أو الارتباطات. ويقلل توزيع الحد الأدنى للتباين \(w^{\top}\Sigma w\) وفق القيود المعلنة؛ ولا يلزم أن يساوي مساهمات المكوّنات، وقد يركز الأوزان في مجموعة صغيرة إذا فضّلتها مصفوفة التغاير المقدرة. يجعل إطار اختيار المحافظ الأصلي لدى Markowitz العائد المتوقع والتغاير محورين للاختيار الكفؤ (Markowitz، 1952)؛ أما ميزانية المخاطر الأساسية فتستهدف شيئًا آخر ولا تحتاج متجهًا للعوائد المتوقعة.
يجيب استهداف التقلب عن سؤال مختلف: ما إجمالي التعرض الذي ينبغي أن تحمله المحفظة في وقت معين؟ من التصاميم الشائعة ضرب توزيع أساس في \(g_t=\sigma^*/\hat\sigma_{p,t}\)، حيث \(\sigma^*\) هو الهدف و\(\hat\sigma_{p,t}\) التقلب الحالي المقدّر بالوحدات والأفق نفسيهما. إذا استُخدم معامل مشترك موجب، يتغير إجمالي الخطر مع بقاء الحصص النسبية لمكوّنات الخطر كما هي. يحدد تكافؤ المخاطر تلك الحصص النسبية، بينما يغير استهداف التقلب التعرض عبر الزمن. ويمكن الجمع بين القاعدتين. وتتناول دراسة محافظ إدارة التقلب لدى Moreira وMuir مسألة التعرض المتغير زمنيًا على نحو منفصل؛ كما تقيّم دراسة لاحقة أداء استراتيجيات إدارة التقلب (Cederburg وزملاؤه). وهذه ليست قاعدة التوزيع نفسها التي يستخدمها ERC.
ويختلف تكافؤ المخاطر أيضًا عن التوزيع المبني على توقعات العوائد. يركّز [دليل معيار كيلي](/ar/learn/kelly-criterion-position-sizing-trading-explained) على تحديد الحجم من العائد والخطر المقدّرين وفق هدف محدد؛ أما ERC فيوزّع الميزانيات باستخدام نموذج الخطر المختار من دون ترتيب الأصول حسب العائد المتوقع. ولا تلغي أي من الطريقتين عدم يقين التقدير، كما أن قاعدة الأوزان ليست توصية بأصل بعينه.
لا يزيل تكافؤ المخاطر الرافعة المالية أو مخاطر النموذج
يحدد ERC كيفية توزيع مقياس الخطر المختار، لا العائد المتوقع لكل مكوّن ولا إجمالي التقلب الذي ينبغي للمستثمر قبوله. وقد يكون تقلب توزيع يعطي الأصول الأقل تقلبًا رأس مال أكبر أدنى من هدف السياسة. وقد يتطلب رفع التعرض استخدام رافعة أو مشتقات أو تمويل، بما يضيف مخاطر الضمانات والأساس والسيولة والطرف المقابل والتمويل التي لا تظهر في حساب تغاير بسيط. لا تتطلب كل محافظ تكافؤ المخاطر رافعة، لكن يجب تقييم قرار التعرض الإجمالي على حدة.
تعتمد حصص المخاطر المقدرة على نافذة البيانات والنموذج. قد ترتفع الارتباطات تحت الضغط، وقد تتأخر تقديرات التقلب عن التحركات المفاجئة، ولا تستطيع مصفوفة تغاير سابقة وصف كل خسارة مشتركة مستقبلية. تساوي الحصص المسبقة ليس وعدًا بتساوي الخسائر المحققة في كل فترة. راقب المساهمات بمرور الوقت، واختبر افتراضات التغاير تحت الضغط، وافحص سيناريوهات غائبة أو نادرة في عينة التقدير.
ولا يزيد تكافؤ المخاطر العوائد تلقائيًا. فالأسلوب الأساسي الذي لا يستخدم العوائد المتوقعة قد يخصص وزنًا كبيرًا لأصول منخفضة المخاطر المقدرة لكنها غير جذابة من حيث العائد المستقبلي. يناقش Asness وFrazzini وPedersen النفور من الرافعة كتفسير اقتصادي محتمل لتكافؤ المخاطر ويعرضون أدلة ضمن نطاق دراستهم (ورقتهم لعام 2012)؛ لكنه ليس تفسيرًا عامًا ولا ضمانًا لتفوق الأداء لاحقًا. قارن أي محفظة مقترحة بمعيار مناسب باستخدام تصميم تقييم خارج العينة ثابت وتكاليف واقعية بعد التنفيذ.
اعرض ميزانية المخاطر والافتراضات التي تستند إليها
يذكر وصف قابل لإعادة الإنتاج مكوّنات المحفظة، ومقياس الخطر، والميزانيات المستهدفة، ومقدّر التغاير، والفترة التاريخية، وأفق العائد، وموعد إعادة الموازنة، واصطلاحات العملات، والقيود. اعرض أوزان رأس المال وحصص مساهمة المكوّنات معًا؛ فإحداهما لا تعني الأخرى. وإذا منع قيد ما بلوغ الحصص المقصودة، فاذكر القيم المحققة والقيود الفاعلة.
وعند التطبيق في التداول، أبلغ أيضًا عن الرافعة والضمانات أو التمويل ودوران المحفظة وافتراضات التنفيذ والتكاليف. قِس المخاطر المقدرة والمحققة كلًا على حدة، لأن ميزانية المخاطر المسبقة ناتج نموذج، بينما مسارات العائد اللاحقة نتائج مرصودة. افصل هدف التقلب الكلي عن ميزانية المخاطر النسبية، ولا تستنتج ربحًا متوقعًا من توازن المساهمات.
يمكن أن يساعد تكافؤ المخاطر في إظهار تركز المخاطر المقدرة ووضع قاعدة توزيع واضحة. لكن فائدته تظل رهينة بالمكوّنات المختارة ومقياس الخطر وتقديرات التغاير والتنفيذ. فهو لا يجعل الأصول المختلفة متساوية الأمان ولا يزيل السحب ولا يحدد أفضل توقع للعائد ولا يضمن صمود المحفظة إذا تغيرت العلاقات الأساسية.
أسئلة شائعة
Q1هل تكافؤ المخاطر هو نفسه التوزيع المتساوي؟
لا. يقسم التوزيع المتساوي رأس المال بالتساوي. أما المساهمة المتساوية في المخاطر فتحاول توزيع مقياس خطر محدد بالتساوي، لذا تختلف أوزان الأصول عادة عندما تختلف تقلباتها أو ارتباطاتها.
Q2هل تستخدم كل محافظ تكافؤ المخاطر أوزان معكوس التقلب؟
لا. تحقق أوزان معكوس التقلب ERC عندما تكون الأصول غير مترابطة وفي بعض الحالات المتناظرة الخاصة. أما المحفظة العامة الواعية بالتغاير فتحتاج إلى أوزان تراعي كل التغايرات الثنائية.
Q3هل يضمن تكافؤ المخاطر تقلبًا مستهدفًا للمحفظة؟
لا. توزع ERC الأساسية المساهمات النسبية في مقياس الخطر المختار. ويلزم ضبط منفصل للتعرض أو قاعدة رافعة لاستهداف التقلب الكلي، كما تخضع تلك القاعدة للقيود والتكاليف.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي تستهدفه المساهمة المتساوية في المخاطر لمحفظة من N مكوّنات؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
اقرأ الدليل المتعمقExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
اقرأ الدليل المتعمقتخصيص الخيارإجراء تُسند فيه مسؤولية تنفيذ عقد الخيار إلى البائع بعد إشعار ممارسة، وقد ينشئ التزاماً بتسليم الأسهم أو شرائها.
اقرأ الدليل المتعمق