

استهداف التقلب: كيف يغيّر تحجيم التعرض وفق التقلب حجم المركز
تعرّف إلى كيفية تحجيم التعرض لاستهداف التقلب، واختيار تقدير التقلب وتأخيره، ولماذا تظل حدود الرافعة المالية والارتباطات وتكاليف التداول مهمة.
في هذا الدليلاستهداف التقلب يغيّر التعرض لا إشارة العائد
ملخص موجز
يغيّر استهداف التقلب حجم تعرض قائم باستخدام مقياس مخاطر مقدّر. المضاعف الأساسي هو التقلب المستهدف مقسومًا على التقلب المتوقع، لكن التقدير وتغاير المحفظة وحد الرافعة وتأخر التنفيذ والتكاليف هي التي تحدد المخاطر التي تتحملها الاستراتيجية فعليًا
استهداف التقلب يغيّر التعرض لا إشارة العائد
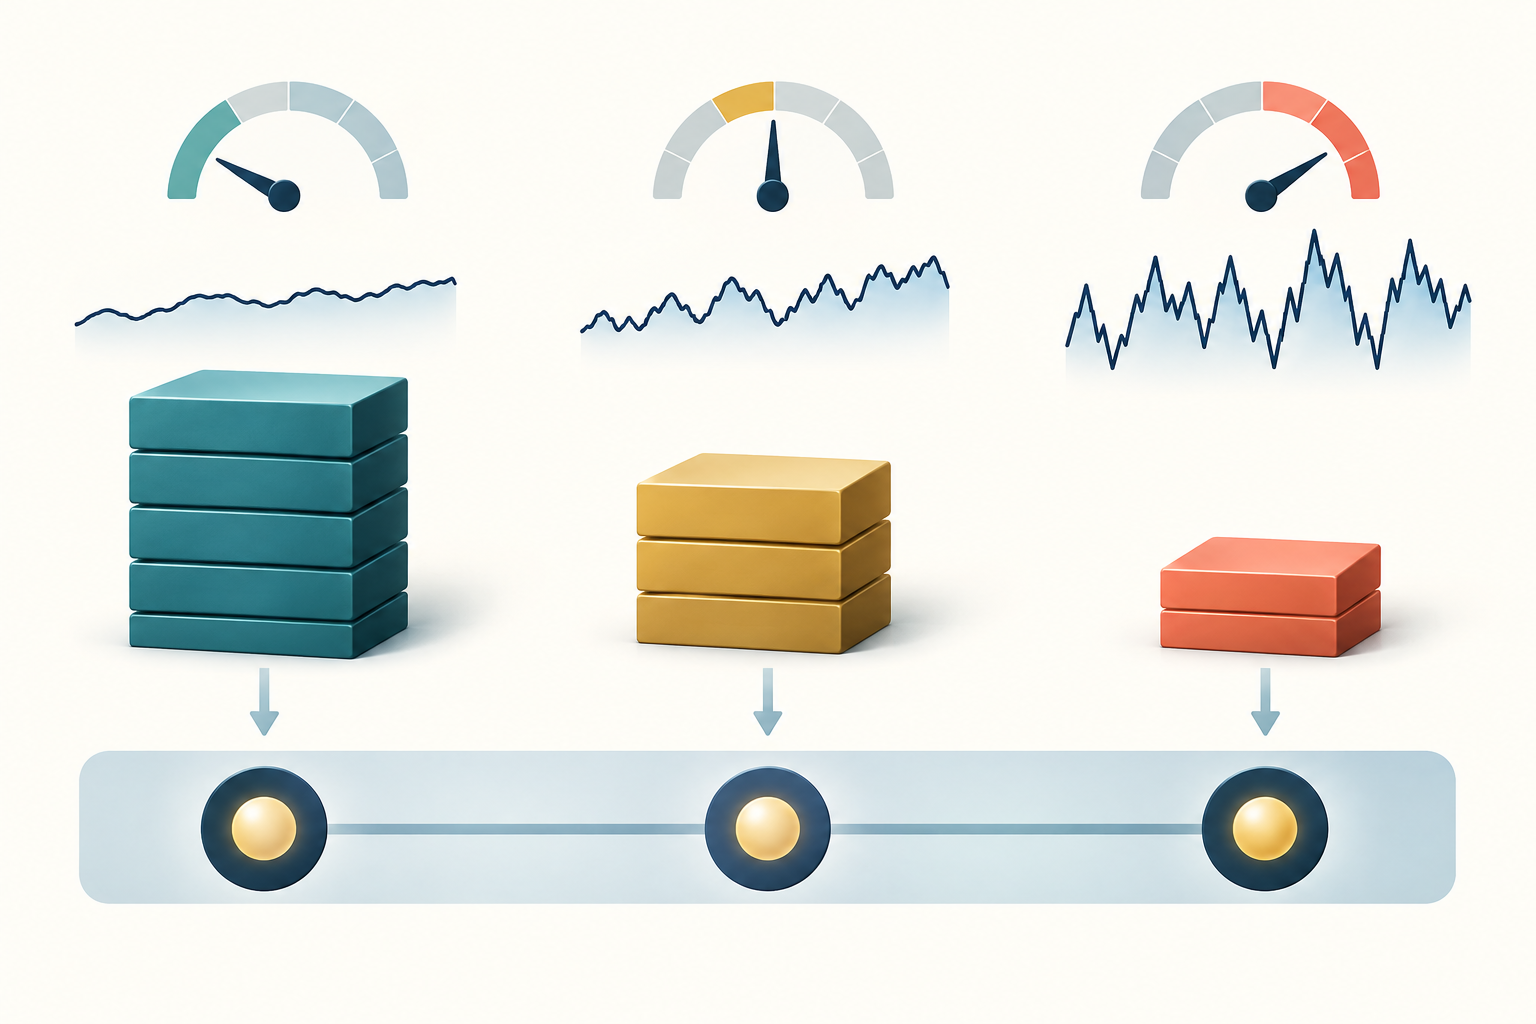
استهداف التقلب وتحجيمه وإدارته أوصاف لقواعد تعدّل تعرض المحفظة عند تغير تقدير المخاطر. قد تشير إشارة اتجاهية إلى مركز شراء، فيما تخفّض قاعدة التحجيم حجم ذلك المركز عندما يرتفع التقلب المتوقع.
يحافظ معامل تحجيم موجب على إشارة المركز الأساسي، لكنه قد يغير التعرض الإجمالي والصافي. ولا يعني انخفاض تقدير التقلب وحده أن الأصل رخيص أو مرشح للارتفاع أو أكثر ربحية. يجيب التراكب عن سؤال «ما حجم التعرض المناسب وفق قاعدة المخاطر هذه؟»، ولا يختار الأصل الواجب امتلاكه ولا يثبت وجود أفضلية في الاستراتيجية الأساسية.
درست أبحاث نسخًا مدارة بالتقلب من محافظ العوامل واستراتيجيات الزخم. يعرض Moreira وMuir نتائج لعدة عوامل وحمل العملات؛ ويدرس Barroso وSanta-Clara إدارة مخاطر الزخم؛ ويصف Daniel وMoskowitz انهيارات الزخم خلال ضغط السوق والارتدادات الحادة. هذه نتائج خاصة بعينات وأساليب محددة، وليست وعدًا بتحسن الأداء الفعلي. راجع Moreira وMuir، وBarroso وSanta-Clara، وDaniel وMoskowitz.
نسبة الهدف إلى التوقع نقطة بداية وليست ضمانًا
لمقدار تعرض واحد يتغير عائده تقريبًا بالتناسب مع وزنه، تكون القاعدة الأولية المعامل الخام = التقلب المستهدف ÷ التقلب المتوقع. في مثال افتراضي، يبلغ توقع التقلب السنوي لاستراتيجية غير محجّمة 20% والهدف 10%، فيكون المعامل الخام 0.5. وإذا كان الاسمي المرجعي 100,000 دولار، يصبح الاسمي بعد التحجيم 50,000 دولار قبل تعديلات المحفظة الأخرى.
لا تكون النسبة ذات معنى إلا إذا استخدم البسط والمقام المحفظة نفسها وتعريف العائد والأفق واصطلاح التحويل السنوي نفسه. لا تقسّم هدفًا سنويًا قدره 10% على انحراف معياري يومي قبل توحيد الوحدات. وإذا كان التوقع انحرافًا معياريًا، فلا تستبدل به التباين ضمنيًا.
تستخدم محافظ العوامل المنشورة لدى Moreira وMuir طريقة مختلفة: تحجيم العوائد الشهرية بعكس التباين المحقق للشهر السابق، مضروبًا في ثابت معايرة. وهذا ليس كقسمة الانحراف المعياري المستهدف على الانحراف المعياري المتوقع. في نظام هادئ افتراضي، ينتج عن توقع 5% وهدف 10% معامل خام مقداره 2. وإذا حدّت السياسة المعامل عند 1.25، يصبح الاسمي 125,000 دولار، لا 200,000. وبافتراض مبسّط أن المخاطر تتناسب خطيًا مع التعرض، لا يتجاوز الخطر المتوقع المقابل 6.25%. قد يمنع الحد بلوغ الهدف؛ وهذا قيد وليس خطأ حسابيًا.
اختر مقدّر التقلب بما يناسب أفق القرار
يسهل شرح الانحراف المعياري المتحرك، لكن طول النافذة ينطوي على مفاضلة: النافذة القصيرة سريعة الاستجابة لكنها كثيرة الضوضاء، والطويلة أكثر استقرارًا لكنها تتأخر بعد تغير النظام. يعطي التقدير ذو الأوزان الأسية وزنًا أكبر للمشاهدات الأحدث. ويتنبأ نموذج GARCH بالتباين الشرطي بصورة تكرارية.
يمكن للتقلب المحقق خلال اليوم التقاط التحركات أثناء الجلسة، لكنه يتأثر باختيارات أخذ العينات والأسعار القديمة وضوضاء البنية المجهرية. لا يوجد مقدّر أفضل لكل أصل أو تردد أخذ عينات أو فترة احتفاظ. وثّق إن كانت العوائد بسيطة أم لوغاريتمية، والطوابع الزمنية التي تحدد الفترة، ومعالجة الجلسات المفقودة والتحركات الليلية، وطرح المتوسط من عدمه، وكيفية تحويل التباين الدوري إلى انحراف معياري سنوي.
في البيانات اليومية، يعد ضرب التقلب اليومي في √252 تقريبًا شائعًا وفق افتراضات معينة عن عملية العوائد، لكنه ليس تحويلًا عامًا لكل سوق أو تقويم. مثال افتراضي للوحدات: انحراف معياري يومي متوقع قدره 1.26% يعادل نحو 20% سنويًا عند ضربه في √252. وبمقارنته بهدف سنوي 10% يكون معامل التحجيم 0.5. وعلى نحو 20 جلسة تداول يعادل التوقع نفسه تقلبًا تراكميًا قدره 5.63% تقريبًا، أي التعبير عن مستوى المخاطر نفسه بأفق مختلف. لا تقسّم 1.26% اليومية مباشرة على الهدف السنوي 10%.
افحص أخطاء التوقع ومسار التعرض معًا. قد يبدو النموذج مستقرًا لأنه بطيء أكثر من اللازم، أو سريع الاستجابة لأنه يفرط في ملاءمة الضوضاء. قارن النوافذ والنماذج المعقولة بتقييم walk-forward، مستخدمًا المعلومات التي كانت متاحة فقط عند تكوين كل تقدير ومركز. يشرح دليل حساب التقلب المحقق كيف تغيّر اصطلاحات العائد وأخذ العينات مقياس المخاطر الذي يجري تحجيمه.
أخّر التقدير حتى تكون القاعدة قابلة للتنفيذ
عند إعادة الموازنة في الزمن t، استخدم المشاهدات التي كانت متاحة فعلًا قبل إرسال الأمر فقط. إذا تضمّن العائد اليومي سعر الإغلاق عند t، فلا يجوز لاستراتيجية تحسب التقلب من ذلك الإغلاق أن تفترض التنفيذ عند سعر الإغلاق نفسه، إلا إذا كان توقيت الأمر وتكوّن السعر يسمحان بذلك فعلًا.
من الاصطلاحات العملية إجراء الحساب بعد الإغلاق وتطبيق معامل التحجيم على الجلسة التالية القابلة للتداول. يمنع ذلك تحيز النظر إلى المستقبل. فتطبيق التباين المحقق للشهر الذي انتهى على مراكز شُغلت خلال الشهر نفسه يمنح القاعدة معلومات لم تكن متاحة حينها.
ينبغي أن يحدد الاختبار الخلفي وقت الإشارة وموعد قطع بيانات التقلب ووقت الأمر وافتراض التنفيذ وفترة الاحتفاظ. وإذا وصلت مدخلات الأصول في أوقات مختلفة، فاستخدم موعدًا موحدًا لقطع المعلومات أو وثّق المشاهدات القديمة. ليس مطلوبًا إعادة الموازنة عند كل تقدير جديد. قد تقلل الموازنة الشهرية أو نطاق العتبة أو التعرض الممهّد دوران التداول، لكنها تجعل التعرض الفعلي يبتعد أيضًا عن الهدف اللحظي. وثّق هذا الخيار واختبره بدل اعتبار أحدث توقع أمرًا بلا احتكاك.
يعتمد تقلب المحفظة على التغاير لا على القراءات المنفصلة
لمتجه أوزان w ومصفوفة تغاير Σ مقدّرة لأفق متوافق، يكون تباين المحفظة wᵀΣw ويكون تقلبها جذره التربيعي. حدود التغاير مهمة. قد يحافظ أصلان على تقلبهما المنفرد نفسه، بينما يؤدي ارتفاع الارتباط بينهما إلى زيادة خطر الاحتفاظ بهما معًا.
لذلك لا يؤدي تحجيم كل أصل منفردًا إلى هدفه الخاص عمومًا إلى استهداف تقلب المحفظة الكلي. أما تحجيم سلسلة عوائد المحفظة بأكملها بمعامل واحد فيحافظ على مزيجها الحالي، لكن بقدر ملاءمة توقع مخاطر المحفظة فقط. قد يجعل التركّز وتغير الارتباطات وتداخل العوامل والتعرض غير الخطي للمشتقات توقعًا واحدًا للانحراف المعياري غير كافٍ. قدّر المخاطر عند المستوى الذي ينطبق عليه الحد.
إذا كان التفويض يحدد نطاقًا لتقلب المحفظة، فتنبأ بمخاطر المحفظة المجمعة واختبر ضغوط الارتباط أو أنظمة التغاير. وإذا كان يحدد المخاطر لكل استراتيجية، فاشرح كيف تتشارك المراكز المترابطة ميزانية الحساب. يفرّق دليل حجم مراكز العقود الآجلة بين ميزانية وقف الصفقة والتعرض على مستوى الحساب.
مثال افتراضي: لأصلين تقلب سنوي قدره 20% لكل منهما ووزن 50% لكل منهما. مع ارتباط 0.1 يبلغ تقلب المحفظة نحو 14.83%. وإذا ارتفع الارتباط وحده إلى 0.9، صار التقلب نحو 19.49%. لا يتغير التقلب الفردي، لكن المخاطر المجمعة ترتفع كثيرًا. ولو زيد التعرض نحو 1.01 مرة لتحقيق هدف 15% وفق التقدير الأول ثم ارتفع الارتباط، لبلغت المخاطر المبسطة نحو 19.7%. لذلك قد يجعل تقدير التغاير القديم معامل الهدف مضللًا أيضًا.
تحدد الحدود الدنيا والعليا وقيود الرافعة شكل القاعدة
قد تصبح النسبة الخام كبيرة جدًا عندما يقترب التقلب المقدّر من الصفر. يمنع حد أدنى للتقلب القسمة على رقم ضئيل، فيما يحد سقف الرافعة من القيمة الاسمية. تضع بعض الاستراتيجيات أيضًا حدًا أدنى للتحجيم أو سقفًا مرتبطًا بالتراجع أو الهامش أو السيولة.
يمكن تحديد القاعدة كاملة هكذا: التحجيم = min(الحد الأقصى للتحجيم، الهدف ÷ max(التوقع، الحد الأدنى))، مع توثيق أي تعرض أدنى على حدة. يغيّر كل حاجز سلوك المخاطر: يخفف الحد الأدنى زيادات التعرض عند التقديرات الهادئة على نحو استثنائي؛ وقد يمنع السقف بلوغ الهدف في فترات التقلب المنخفض؛ ويمنع حد التعرض الأدنى التراكب من الخروج كليًا عند قفزة التوقع.
حدّد ما إذا كان السقف ينطبق على القيمة الاسمية الإجمالية أو الرافعة أو الهامش أو التعرض الموزون بالمخاطر؛ فهي مقادير غير قابلة للاستبدال. وفي العقود الآجلة يجب تحويل المضاعف المستمر أيضًا إلى عدد صحيح من العقود. فإذا كان الإشارة الأساسية الافتراضية تعادل 3.4 عقود والتحجيم 0.5، فالنتيجة الحسابية 1.7 عقد. لا تُجزّأ العقود القياسية: التقريب إلى 1 يقل عن الهدف وإلى 2 يتجاوزه. افحص العقود المصغرة والسيولة والتكاليف وخيار عدم التداول. أعد حساب المخاطر بعد احتساب وحدة العقد والمضاعف وتحويل العملة الأساسية والهامش والتكاليف.
قد يتطلب خفض التعرض بعد صدمة تقلب البيع في سوق هابط أو ضعيف السيولة، وقد يضيف رفعه بعد فترة هادئة تعرضًا قبيل الصدمة. يظل التقدير مستندًا إلى الماضي حتى عندما يُستخدم كتوقع. يشرح دليل GARCH وتكتل التقلب لماذا قد تؤخر استمرارية النموذج اكتشاف الانكسار، لكنها لا تلغي مخاطر القفزات أو تغير النظام.
قد تستهلك التكاليف والقيود المنفعة
يؤدي تغيير التعرض إلى دوران تداول. قدّر العمولات وفارق العرض والطلب وتأثير السوق والانزلاق والتمويل أو الاقتراض وتكاليف ترحيل العقود الآجلة، وعند الاقتضاء التمويل وتكاليف الضمان للعقود الدائمة. قد يقلل التحجيم الأكثر سلاسة أو نطاق إعادة الموازنة التداول، لكنه قد يؤخر خفض المخاطر أيضًا. قارن النتائج الصافية وفق افتراضات تكاليف معقولة، لا سلسلة بلا احتكاك فقط.
قد لا تتوفر الرافعة بالضبط عندما تطلب القاعدة مزيدًا من التعرض. يمكن لهامش الوسيط أو المنصة وحدود المراكز وتوفر الاقتراض والسيولة وحدود المخاطر الداخلية أن تمنع القيمة الاسمية المحسوبة. لا يضمن سقف التقلب تجنب التصفية أو الخسائر الكبيرة؛ فقد تتجاوز الفجوة السعرية التوقع وقد يختلف سعر الخروج كثيرًا عن سعر الإشارة.
قارن بمعايير متسقة: الإشارة الأساسية نفسها من دون تحجيم، وبديل ذي مخاطر ثابتة، والنقد عند ملاءمته. أبلغ عن العوائد الإجمالية والصافية والتعرض والدوران والرافعة وأخطاء التوقع والتراجعات وخسائر الذيل. نتائج Moreira وMuir أحد دوافع دراسة توقيت التقلب.
قارن Cederburg وزملاؤه 103 استراتيجيات أسهم ولم يجدوا تفوقًا منهجيًا لإدارة التقلب في المقارنات المباشرة. وبالنسبة إلى توليفات معقولة في الوقت الفعلي وخارج العينة، أفادوا عمومًا بعوائد مكافئة يقينية ونسب Sharpe أقل، مع وجود استثناءات (الدراسة). تدعم هذه النتائج التقييم الدقيق خارج العينة، لا توصية عامة.
تفصل قائمة البحث بين جودة التوقع والادعاءات عن الاستراتيجية
قبل وصف التراكب بأنه تحسين للمخاطر، حدّد الإشارة الأساسية ومقدّر المخاطر وأفق التوقع وجدول التحديث والفاصل الزمني وتحويل الوحدات ومعالجة التغاير والحد الأدنى والسقف وافتراضات التنفيذ. ثبّت الخيارات قبل تقييم فترة الاختبار النهائية. قد يكافئ ضبطها مرارًا على العينة نفسها الانتقاء بدل القاعدة المتينة.
افحص التوقع بمقياس خسارة مناسب ومخطط معايرة، وافحص أيضًا مسار التعرض. انخفاض متوسط خطأ التوقع لا يضمن التنبؤ بأهم الارتفاعات في الوقت المناسب. راجع فترات الضغط وفجوات الأسعار والمشاهدات المفقودة والأصول التي قد تقفز ارتباطاتها. وقيّم الفترات نفسها باستخدام السقف الفعلي ونموذج التكاليف.
وأخيرًا، افصل بين ثلاثة ادعاءات: التوقع يقدّر المخاطر؛ والتراكب يغير التعرض وفق سياسة؛ والمحفظة الناتجة حققت أداءً معينًا في عينة محددة. لا يثبت الأول أن الثاني سيحقق هدفه، ولا تثبت نتيجة تاريخية مواتية للثالث أرباحًا مستقبلية. وثّق الادعاءات الثلاثة بما يسمح بإعادة بناء موضع تغير المخاطر وسببه.
أسئلة شائعة
Q1هل يحافظ استهداف التقلب على التقلب المحقق عند الهدف تمامًا؟
لا. فهو يضبط التعرض باستخدام تقلب مقدّر. قد تجعل أخطاء التوقع والقفزات وتغير الارتباطات والتأخير والحدود والتكاليف والتنفيذ غير الكامل التقلب المحقق مختلفًا عن الهدف.
Q2هل استهداف التقلب هو نفسه استخدام مقلوب التباين؟
ليس بالضرورة. تقسم نسبة التقلب المستهدف عادةً التقلب المستهدف على الانحراف المعياري المتوقع. وتُحجّم بعض قواعد المحافظ التجريبية العوائد بثابت مقسوم على التباين المقدّر. هاتان دالتان مختلفتان ولا ينبغي وصفهما بأنهما متبادلتان.
Q3هل يعني انخفاض توقع التقلب أن الاستراتيجية أكثر ربحية؟
لا. بل يعني أن تقدير المخاطر أقل وفق نموذج وأفق محددين. تعتمد الربحية على العوائد المتوقعة والتنفيذ والتكاليف والنتائج المستقبلية؛ ولا يكفي تقدير التقلب وحده لتحديد صفقة جذابة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
توقع التقلب لاستراتيجية ما 20% والهدف 10%. ماذا تعني النسبة الأساسية قبل القيود؟
اختر إجابة لرؤية الشرح
معجم الخيارات
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
اقرأ الدليل المتعمقGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
اقرأ الدليل المتعمق