

صافي وضع الاستثمار الدولي (NIIP): الأصول والالتزامات الخارجية
تعرّف إلى ما يقيسه صافي وضع الاستثمار الدولي، وكيف تغيّره المعاملات وإعادة التقييم، ولماذا لا تعني القيمة السالبة وحدها وقوع أزمة.
في هذا الدليلما الذي يقيسه صافي وضع الاستثمار الدولي؟
ملخص موجز
صافي وضع الاستثمار الدولي (NIIP) هو الفرق، في تاريخ محدد، بين الأصول المالية الخارجية التي يملكها المقيمون والالتزامات المالية تجاه غير المقيمين. إنه رصيد في لحظة زمنية، لا تدفق مدفوعات سنوي. ويمكن للمعاملات وأسعار الصرف وأسعار السوق وتغيرات أخرى أن تحركه؛ لذلك لا تمثل القيمة السالبة وحدها حكماً بوقوع أزمة أو مقياساً لدين الحكومة.
ما الذي يقيسه صافي وضع الاستثمار الدولي؟
يسجل وضع الاستثمار الدولي الأصول المالية التي يحتفظ بها المقيمون في اقتصاد ما تجاه غير المقيمين، والمطالبات المالية التي يملكها غير المقيمين تجاه المقيمين. ويطرح صافي وضع الاستثمار الدولي الالتزامات الخارجية من الأصول الخارجية، فيقدم صورة إجمالية للعلاقات المالية بين الاقتصاد وبقية العالم في تاريخ معين. تعرض بيانات صندوق النقد الدولي هذه المراكز حسب الأدوات والفئات ضمن هذا الإطار ({source:imfIipDataset}).
يعتمد النطاق الإحصائي على الإقامة الاقتصادية، لا على الجنسية. فقد تُعد شركة تابعة مملوكة لمجموعة أجنبية مقيمة في الاقتصاد الذي تمارس فيه نشاطها الاقتصادي، بينما قد يُعد شخص يحمل جنسية البلد مقيماً في بلد آخر لأغراض إحصائية. لذا ينبغي عند المقارنة معرفة تعريف المصدر للمقيم والجهات التي يشملها.
يكون صافي المركز موجباً عندما تتجاوز الأصول الخارجية الالتزامات تجاه غير المقيمين، وسالباً عندما يحدث العكس. لا تخبر الإشارة وحدها إن كان من السهل تجديد التمويل، أو العملات التي تستحق بها الالتزامات، أو مدى سيولة الأصول. لفهم التعرض، يجب فحص جانبي الميزانية الإجماليين وتركيبهما أيضاً.
كيف يُحسب هذا المركز؟
الصيغة الأساسية هي: صافي وضع الاستثمار الدولي = الأصول المالية الخارجية − الالتزامات المالية الخارجية. ويُقاس كل جانب إجمالياً. قد تشمل الأصول الأسهم والسندات والقروض والمطالبات الأخرى التي يحتفظ بها المقيمون في الخارج. أما الالتزامات فتشمل المطالبات التي يملكها غير المقيمين على المقيمين. وغالباً ما تعرض الإحصاءات فئات وظيفية مثل الاستثمار المباشر واستثمارات الحافظة والمشتقات المالية والاستثمارات الأخرى والأصول الاحتياطية ({source:imfBpm6IipChapter}).
قد يخفي صافي رصيد واحد ميزانيات إجمالية متباينة كثيراً. فاقتصاد لديه أصول خارجية بقيمة 900 مليار والتزامات بقيمة 850 مليار يسجل مركزاً موجباً قدره 50 ملياراً، مثل اقتصاد يملك أصولاً بقيمة 150 ملياراً والتزامات بقيمة 100 مليار. لكن حجم التمويل والخسائر المحتملة وقت الضغوط قد يختلفان. لا تجعل المساواة في صافي الرصيد التعرضات متطابقة.
تُقاس المراكز وفق قواعد التقييم الإحصائية الخاصة بالأدوات. فقد تغيّر أسعار السوق للأسهم والسندات المتداولة القيمة المسجلة حتى من دون صفقة جديدة عبر الحدود. كما يغيّر سعر الصرف قيمة المراكز المقومة بعملات أجنبية عند تحويلها إلى عملة العرض. وقد تتطلب استثمارات مباشرة غير مدرجة أساليب تقييم أخرى. لذلك تعد منهجية التقييم وعنوان الجدول جزءاً من معنى الرقم، لا مجرد ملاحظة جانبية ({source:beaIipAdditional}).
كيف نربط المركز بين تاريخين؟
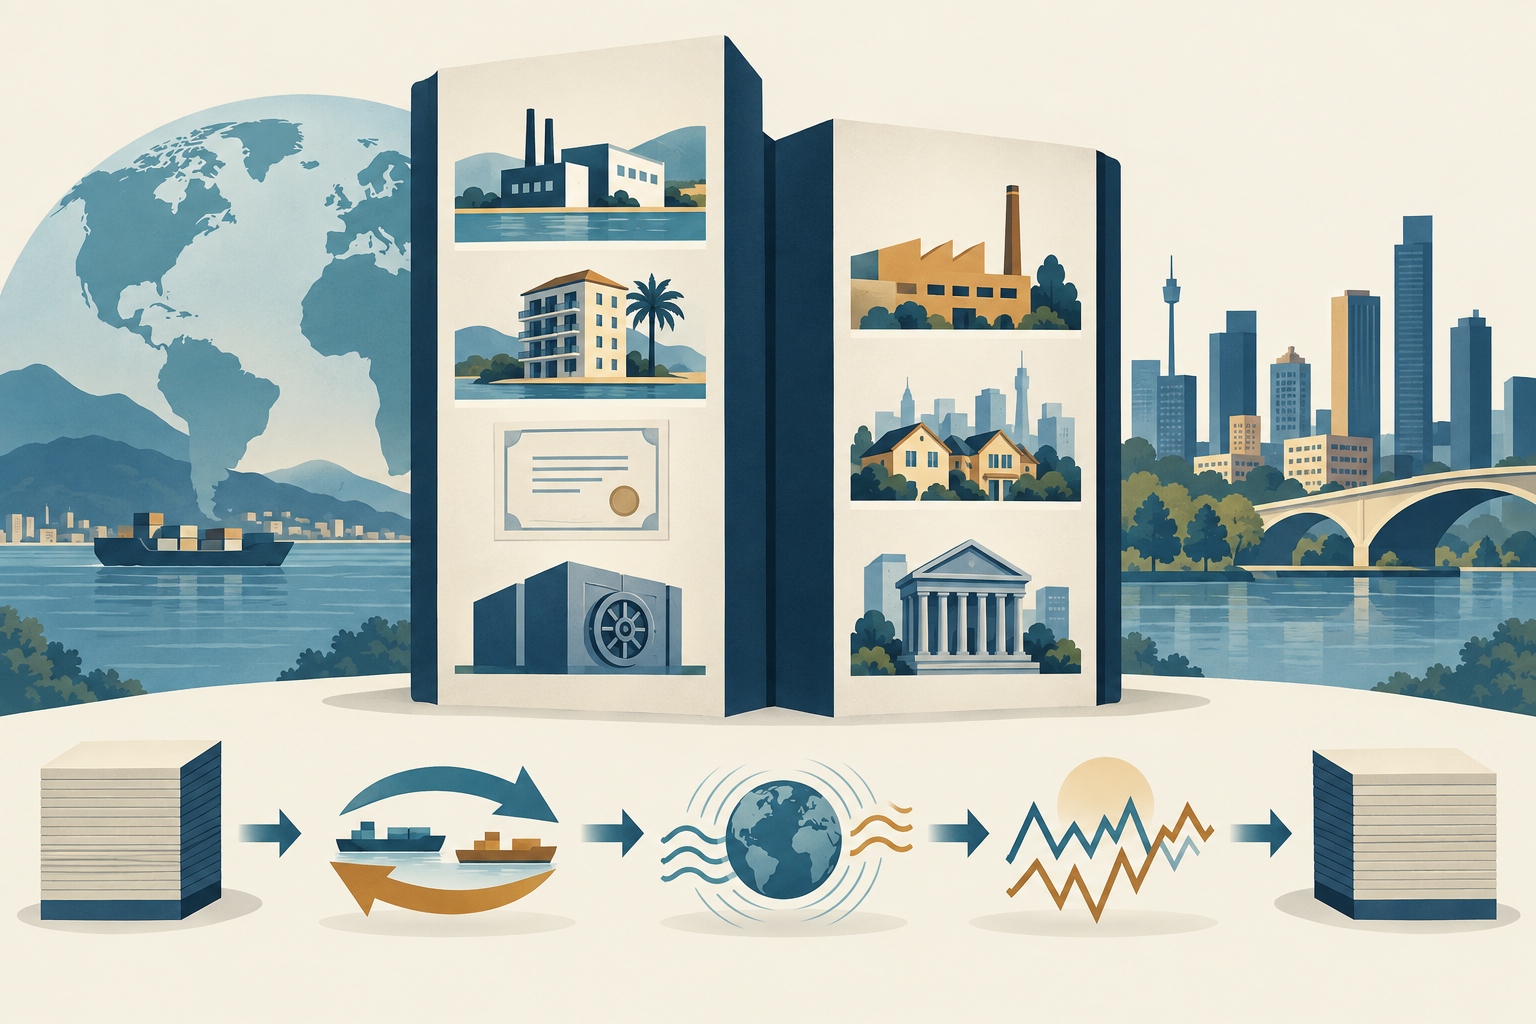
صافي وضع الاستثمار الدولي رصيد في تاريخ معين. ويمكن تحليل الانتقال بين تاريخين على أنه الرصيد الافتتاحي مضافاً إليه صافي المعاملات المالية وتغيرات سعر الصرف والتغيرات السعرية الأخرى وتغيرات الحجم الأخرى. باختصار: صافي المركز الختامي = صافي المركز الافتتاحي + المعاملات + أثر الصرف + آثار الأسعار الأخرى + تغيرات الحجم الأخرى. وقد تختلف طريقة عرض البنود وإشاراتها بين الجداول، لذا راجع اصطلاحات المصدر.
تغير المعاملة المركز عندما يشتري المقيمون أصولاً أجنبية مثلاً، أو عندما يحصل غير المقيمين على مطالبات مالية جديدة على مقترضين محليين. أما إعادة التقييم فتغير قيمة مراكز موجودة مسبقاً. إذا انخفضت قيمة العملة التي قُوّمت بها الأصول الخارجية مقابل عملة العرض، فقد تنخفض قيمتها بعد التحويل. لكن الأثر الإجمالي يتوقف على العملات التي قُوّمت بها الأصول والالتزامات، فلا يؤدي انخفاض العملة تلقائياً إلى تحسن المركز أو تدهوره.
تغيرات الحجم الأخرى ليست معاملات عادية ولا تحركات أسعار. قد تشمل إعادة التصنيف الإحصائي أو شطب مطالبات أو تغير الإقامة الاقتصادية أو معلومات جديدة عن نطاق التغطية. ويربط إطار BPM6 بين الأرصدة والمعاملات وإعادة التقييم وتغيرات الحجم الأخرى حتى لا تُنسب كل حركة في الميزانية إلى اقتراض أو استثمار جديد ({source:imfIipFlowStockGuidance}).
ماذا يوضح مثال رقمي افتراضي؟
لنفترض أن اقتصاداً بدأ العام بصافي مركز قدره 50 مليار دولار. وخلال العام، زاد صافي اكتساب المقيمين للأصول الخارجية على صافي اكتساب غير المقيمين للمطالبات المحلية بمقدار 12 ملياراً. في هذا الجسر المبسط، تضيف المعاملات المالية الصافية 12 ملياراً إلى المركز. هذا تدفق خلال العام، أما الخمسون ملياراً فهي رصيد عند بدايته.
ولنفترض الآن أن قيمة العملات التي قُوّمت بها المراكز الخارجية الصافية انخفضت مقابل عملة العرض. يبلغ صافي أثر الصرف سالب 15 ملياراً. وتخصم تغيرات الأسعار الأخرى 5 مليارات، بينما تضيف تغيرات الحجم الأخرى ملياراً. يصبح الحساب: 50 + 12 − 15 − 5 + 1 = 43 مليار دولار. وهكذا يتراجع صافي المركز من 50 إلى 43 ملياراً رغم إيجابية صافي المعاملات المالية.
يبين المثال أن أثر إعادة التقييم قد يفوق أثر المعاملات. الأرقام افتراضية للتوضيح المحاسبي، وليست بيانات بلد أو سعر صرف حالي أو توقعاً. وعند قراءة بيانات فعلية، تحقّق من أساس التقييم والتقريب وما إذا كانت الفروق الإحصائية معروضة منفصلة. توضح BEA كيف تُنظم المراكز وتغيراتها في الحسابات الدولية الأمريكية ({source:beaIipAdditional}).
ولا ينبغي مساواة تغير صافي المركز برصيد الحساب الجاري. تربط معاملات الحسابات الدولية بين التدفقات والأرصدة، لكن أسعار الصرف والأسعار وتغيرات الحجم تؤثر في الرصيد أيضاً. لذلك لا يكفي رقم الحساب الجاري وحده لإعادة بناء رصيد نهاية الفترة بدقة.
كيف يختلف عن الحساب الجاري والتجارة؟
صافي وضع الاستثمار الدولي رصيد في تاريخ محدد، أما الحساب الجاري فيجمع تدفقات خلال فترة. وهو يشمل السلع والخدمات، والدخل الأولي مثل الفوائد والأرباح الموزعة، والدخل الثانوي أو التحويلات الجارية. وقد يقتصر الميزان التجاري، بحسب تعريفه، على السلع أو يشمل السلع والخدمات. ولشرح تغير صافي المركز، ينبغي فصل الحساب الجاري وحساب رأس المال والحساب المالي وإعادة التقييم.
في الحسابات المتسقة، يرتبط رصيد الحساب الجاري بصافي الإقراض أو الاقتراض للاقتصاد تجاه بقية العالم. لكن هذه العلاقة المحاسبية لا تعني أن الرقم المنشور للحساب الجاري يحدد وحده وبالدقة نفسها تغير صافي المركز. فالمعاملات المالية والفروق الإحصائية وإعادة التقييم وتغيرات الحجم تؤثر أيضاً. يشرح مقال الحساب الجاري مقابل الميزان التجاري لماذا يجيب المقياسان عن سؤالين مختلفين.
كما أن عجز الموازنة العامة ليس هو عجز الحساب الجاري. فالادخار الوطني يشمل الادخار الخاص والعام، وقد تتفاعل تغيرات الدخل والاستثمار والاستهلاك والتجارة بطرق متعددة. لا توجد قاعدة واحد لواحد بين الرصيد المالي ورصيد الحساب الخارجي. يوضح مقال عجز الموازنة وعجز الحساب الجاري اختلاف الحسابين.
لماذا نفحص الأصول والالتزامات الإجمالية؟
قد يؤدي طرح الالتزامات من الأصول إلى اختزال تعرضين ضخمين في صافي رصيد صغير. فقد يملك الاقتصاد أصولاً خارجية كبيرة، وفي الوقت نفسه تكون للبنوك والشركات والسندات المحلية التزامات كبيرة تجاه مستثمرين أجانب. وفي أوقات الضغط، لا يلزم أن يعوض الجانبان بعضهما؛ فقد يعودان إلى قطاعات مختلفة أو يستحقان في مواعيد مختلفة.
حدّد من يملك الأصل ومن عليه الالتزام: الحكومة أو البنك المركزي أو البنوك أو الشركات أو الأسر. وميّز بين الدين وحقوق الملكية، والاستحقاق القصير والطويل، والأصول السائلة والتي يصعب بيعها، والعملات التي قُوّمت بها المراكز. فالاستثمار المباشر الطويل الأجل يختلف عن دين ثابت بعملة أجنبية يحين سداده قريباً. كما أن انخفاض قيمة أصل لا يصيب بالضرورة الأطراف نفسها التي يصيبها انخفاض قيمة التزام.
لا يساوي صافي المركز الدين الخارجي الإجمالي. فالدين فئة من الالتزامات الخارجية، لكن حصص الملكية وغيرها ليست كلها ديوناً. كما أنه ليس مقياساً لدين الحكومة وحده: قد تكون لدى البنوك والشركات مراكز خارجية كبيرة، وقد يحتفظ المقيمون المحليون بجزء من الدين العام. تفصل جداول BEA المراكز وتغيراتها بحسب فئات وظيفية؛ اقرأ عنوان الجدول لمعرفة ما إذا كان يعرض قيمة إجمالية أو صافية ({source:beaIipTables}).
هل يعني صافي المركز السلبي وقوع أزمة؟
لا. يعني فقط أن الالتزامات المالية المقاسة تجاه غير المقيمين تتجاوز الأصول الخارجية المقاسة. ولا يكشف وحده موعد الاستحقاق أو عملة الالتزام أو سهولة إعادة تمويله أو كفاية دخل المدين. وبالمثل، لا يستبعد المركز الموجب مشكلات السيولة أو التعرضات الإجمالية الكبيرة.
يتطلب تقييم الهشاشة النظر إلى آجال الاستحقاق والعملات والاحتياطيات وقاعدة المستثمرين وكلفة التمويل وجودة الأصول الخارجية. قد يتشارك المستثمر في حقوق الملكية خسائر الشركة، بينما يجب سداد دين قصير الأجل وثابت بعملة أجنبية وفق عقده حتى إن انخفض الدخل. لذلك قد يكون تركيب الالتزامات أهم من إشارة الرصيد.
يوفر الحساب الجاري سياقاً لكنه لا يصدر حكماً. فقد يمول العجز استثماراً منتجاً طويل الأجل، وقد يترافق الفائض مع مخاطر في عملة الأصول أو سيولتها. انظر إلى الاتجاه والتركيب بدلاً من اعتماد حد عالمي لصافي المركز بوصفه إنذاراً بالأزمة. إنه جزء من ميزانية الاقتصاد الخارجية، وليس تشخيصاً كاملاً للملاءة أو السيولة أو الرفاه.
كيف نقارن بيانات NIIP والمعايير الإحصائية؟
ابدأ بتاريخ القياس وعملة العرض ووحدة القياس، ثم حدّد ما إذا كان الرقم للأصول الإجمالية أو الالتزامات الإجمالية أو صافي المركز. تحقّق من القطاعات والأدوات وأساس التقييم والجهات المشمولة. وطابق الفترة وإصدار البيانات، إذ قد تعدّل المراجعات السنوات السابقة. تفصل جداول IIP التفاعلية لدى BEA بين المراكز وتسويات التغير؛ اقرأ وصف السلسلة لمعرفة معنى الرقم ({source:beaIipTables}).
تؤثر المعايير الإحصائية أيضاً في المقارنة. ينظم BPM6 ميزان المدفوعات ووضع الاستثمار الدولي ضمن إطار متسق. أما BPM7، الذي صدر في 2025، فيحدّث المعيار الدولي ويعزز العرض المتكامل للأرصدة وتغيراتها، مع فصل أوضح لتغيرات الصرف والأسعار الأخرى والحجم الآخر ({source:imfBpm7Release}). ولا يعني إصدار الدليل الجديد أن جميع الدول غيّرت سلاسلها في الوقت نفسه. راجع الملاحظات المنهجية الوطنية وفواصل السلاسل وجداول المطابقة والمعيار الذي تعلنه الجهة الناشرة.
يقيس سعر الصرف الفعلي الحقيقي القدرة التنافسية السعرية مقابل الشركاء التجاريين؛ ولا يشرح بذاته تحويل أصول والتزامات مقومة بعملات مختلفة. في تحليل صافي المركز، انظر إلى عملات التسمية وقيم السوق. يشرح مقال سعر الصرف الفعلي الحقيقي ومؤشرا NEER وREER ذلك المؤشر المنفصل.
ترتيب عملي للقراءة هو: ثبّت التاريخ والتعريف، واقرأ الأصول والالتزامات كلّاً على حدة، ثم فكّك التغير إلى معاملات وإعادة تقييم، وبعد ذلك افحص القطاعات والأدوات والعملات والاستحقاقات. بهذه الخطوات تتحول النسبة الصافية إلى قراءة أوضح للميزانية الخارجية من دون اعتبارها توقعاً آلياً لأزمة.
أسئلة شائعة
Q1هل NIIP هو نفسه الدين الخارجي؟
لا. يوازن NIIP بين الأصول والالتزامات المالية الخارجية التي تغطيها الإحصاءات. أما الدين الخارجي فيشمل التزامات الدين لا كل حصص الملكية، كما أن NIIP ليس مقياساً حكومياً حصراً.
Q2هل يمكن أن يتراجع NIIP رغم إيجابية المعاملات الصافية؟
نعم. قد تتجاوز آثار الصرف أو الأسعار السلبية وتعديلات الحجم الأخرى الزيادة الناتجة عن المعاملات.
Q3هل يزيد فائض الحساب الجاري NIIP بالمبلغ نفسه تماماً؟
ليس بالضرورة. تربط الحسابات بين التدفقات والأرصدة، لكن إعادة التقييم وتغيرات الحجم والفروق الإحصائية تؤثر أيضاً في رصيد الإقفال.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
كيف يُحسب صافي وضع الاستثمار الدولي عموماً؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق