

اختبار Ljung–Box للارتباط الذاتي في السلاسل الزمنية
تعرّف إلى كيفية جمع إحصاء Ljung–Box Q لارتباطات البواقي الذاتية، وكيفية اختيار الإبطاءات ودرجات الحرية، وما لا يستطيع الاختبار إثباته عن العوائد المالية.
في هذا الدليلما الذي يقيّمه اختبار Ljung–Box
ملخص موجز
يسأل اختبار Ljung–Box ما إذا كانت الارتباطات الذاتية حتى إبطاء مختار متوافقة مجتمعة مع الصفر. وعند تطبيقه على بواقي نموذج، يفحص الاعتماد الخطي المتبقي ضمن هذا النطاق؛ لكنه لا يثبت الاستقلال أو التوزيع الطبيعي أو صحة النموذج أو وجود توقع للعوائد قابل للتداول.
ما الذي يقيّمه اختبار Ljung–Box
قد يُظهر مخطط الارتباط الذاتي العيني اعتمادًا عند عدة إبطاءات، لكن قراءة كل عمود واختباره على حدة يخلق مشكلة تعدد الاختبارات. يجمع اختبار Ljung–Box أول \(h\) ارتباطات ذاتية عينية في إحصاء واحد شامل لعدة إبطاءات. وتنص فرضيته الصفرية على أن الارتباطات الذاتية في المجتمع عند الإبطاءات من 1 إلى \(h\) تساوي كلها صفرًا. أما الفرضية البديلة فتقول إن ارتباطًا واحدًا على الأقل يختلف عن الصفر.
طوّر Box وPierce اختبارًا عامًا لقصور الملاءمة في نماذج السلاسل الزمنية المقدّرة. وعدّل Ljung وBox الإحصاء لتحسين التقريب في العينات المحدودة. وتعني كلمة «شامل» هنا أن إحصاءً واحدًا يلخص ارتباطات عدة إبطاءات؛ ولا تعني أن الاختبار غطّى كل أشكال الاعتماد في السلاسل الزمنية.
في سلسلة عوائد، قد يكون السؤال هو ما إذا كانت العوائد السابقة ذات الإشارة تترك ارتباطًا خطيًا متسلسلًا. وبعد ملاءمة نموذج ARMA، يكون السؤال غالبًا ما إذا بقي ارتباط ذاتي في البواقي بعد استخدام بنية الإبطاء المحددة في النموذج. هذان تطبيقان مترابطان لكنهما مختلفان، لذلك حدّد السلسلة التي اختبرتها قبل تفسير النتيجة.
احسب إحصائيتي Box–Pierce وLjung–Box
لتكن \(\hat\rho_k\) قيمة الارتباط الذاتي العيني عند الإبطاء \(k\)، و\(n\) عدد المشاهدات المستخدمة في حسابه، و\(h\) أكبر إبطاء في الاختبار. إحصائية Box–Pierce هي
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
ويمنح تعديل Ljung–Box وزنًا لكل إبطاء بحسب حجم العينة المتاح:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
بما أن الارتباطات مربّعة، فإن الارتباط الذاتي الموجب والسالب يرفعان الإحصاء. ويعطي التعديل وزنًا أكبر لارتباط مقدّر بالحجم نفسه عند إبطاء تتوفر فيه أزواج صالحة أقل. وغالبًا ما تتقارب الإحصائيتان في العينات الكبيرة؛ أما في العينات المحدودة فيشيع استخدام Ljung–Box لأن دراسته الأصلية وجدت أن تقريبه للعينات الصغيرة أفضل.
تُقارن \(Q_{LB}\) بتوزيع كاي تربيع في ظل فرضية الضوضاء البيضاء وشروط الانتظام اللازمة للاختبار. وتكون درجات الحرية المرجعية عادة \(h\) لسلسلة خام لم تُقدّر لها معلمات ديناميكية. أما بواقي نموذج ARMA(\(p,q\)) مقدّر، فالتعديل الشائع هو \(h-p-q\)، على أن تكون القيمة موجبة. ويعكس التصحيح المعلمات المستخدمة لملاءمة ديناميكيات البواقي؛ وليس قاعدة عامة لطرح كل معامل في أي انحدار. وقد تتطلب النماذج المتكاملة أو الموسمية أو المقيدة أو المتخصصة قاعدة مختلفة. طابق درجات الحرية المرجعية مع اختبار البواقي وتعريف البرنامج المحددين. مثلًا، اختبار بواقي ARMA(2,2) حتى \(h=4\) يترك صفر درجات حرية وفق التعديل الشائع، فلا تصح مقارنة كاي تربيع المعتادة. اختر نطاق إبطاء أطولًا محددًا مسبقًا أو تشخيصًا مصممًا لذلك النموذج بدلًا من فرض توزيع مرجعي بدرجات حرية صفرية. وأبلغ عن سبب اختيار أفق الإبطاء.
تابع حسابًا افتراضيًا للبواقي
افترض أن نموذجًا ملائمًا خلّف \(n=250\) من البواقي، وأن فحصًا محددًا مسبقًا عند خمسة إبطاءات أعطى الارتباطات الذاتية \(0.10, 0.05, -0.08, 0.02, -0.04\). تبدأ عملية Box–Pierce بتربيع القيم وجمعها:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
إذًا \(Q_{BP}=250(0.0209)=5.225\). وعند تطبيق أوزان Ljung–Box نحصل على
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
هذا الحساب ليس قيمة p بعد. فإذا كانت هذه بواقي ملاءمة ARMA(1,1)، فالمرجع الشائع يستخدم \(h-p-q=5-1-1=3\) درجات حرية. أما السلسلة الخام، وفق فرضيتها الصفرية، فقد تستخدم خمس درجات. ويغيّر اختيار درجات الحرية الاحتمال في الذيل الأيمن. جميع الأرقام هنا افتراضية لتوضيح الحساب، وليست بيانات سوق فعلية أو نتيجة نموذج.
تعني الإحصائية الصغيرة أن الارتباطات الذاتية المربعة المرصودة ليست كبيرة على نحو غير معتاد وفق التوزيع المرجعي المختار. لكنها لا تثبت أن الارتباطات تساوي صفرًا تمامًا. وتشير الإحصائية الكبيرة إلى أن مجموعة الارتباطات لا تنسجم جيدًا مع الفرضية الصفرية عند المستوى المختار؛ افحص الإبطاءات وخصائص النموذج المسؤولة عن النتيجة بدلًا من التعامل مع رقم واحد على أنه تشخيص كامل.
اختر أفق الإبطاء قبل البحث عن النتيجة الأنسب
يحدد الحد الأقصى للإبطاء \(h\) السؤال الذي يختبره الإجراء. قد يفوّت اختبار بضعة إبطاءات قصيرة اعتمادًا أبطأ أو نمطًا أسبوعيًا في المشاهدات اليومية. أما زيادة الإبطاءات كثيرًا فقد تضيف تقديرات ضعيفة ومليئة بالضوضاء، وتقلل القدرة على اكتشاف نمط محدد عند إبطاء قصير، وتجعل النتيجة حساسة لبعض الارتباطات عند إبطاءات طويلة. كما يترك \(h\) الكبير درجات حرية أقل بعد تعديل ARMA.
اختر الإبطاءات وفق تكرار أخذ العينات، وبنية التقويم المعروفة، وغرض النموذج، والاعتماد الذي يفترض ألا يبقى في البواقي. في البيانات السوقية اليومية لا يساوي إبطاء جلسة تداول دائمًا إبطاء يوم تقويمي. وقد تتضمن بيانات التداول داخل اليوم موسمية بحسب الوقت وآثارًا ليلية. وقد يحتاج النموذج الموسمي إلى إبطاءات موسمية أو تشخيص موسمي؛ إذ يمكن لحدّ عام واحد أن يخفي تلك البنية.
إذا جرّبت قيمًا كثيرة لـ\(h\)، وتحويلات، وأصول، ورتب نماذج ثم أبلغت عن أصغر قيمة p فقط، فإن الدلالة المعروضة تتجاهل عملية البحث. حدّد نطاق الإبطاءات وقاعدة القرار قبل تفسير التشخيص، أو اجعل خطة الاستدلال تراعي نطاق البحث الأوسع.
اقرأ مخطط الارتباط الذاتي مع الإحصاء المشترك
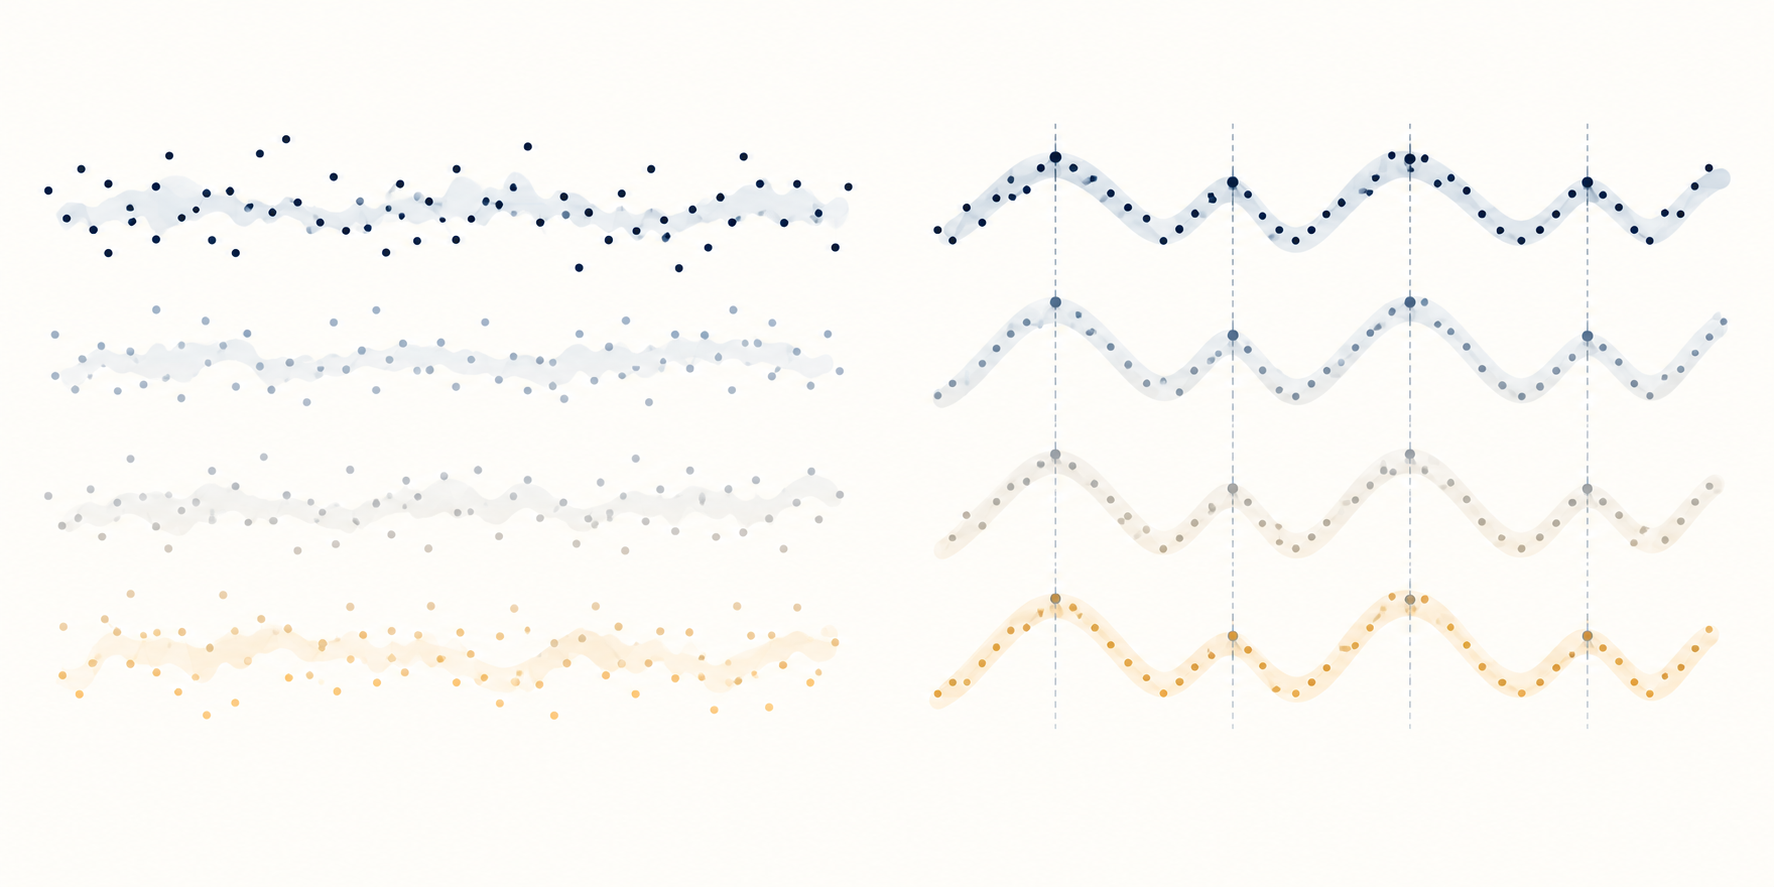
يعرض مخطط الارتباط الذاتي غالبًا حدودًا تقريبية لكل إبطاء مثل \(\pm1.96/\sqrt{n}\). وقد تساعد هذه الحدود في الإشارة إلى ارتباط عيني منفرد في نموذج بسيط للضوضاء البيضاء، لكنها ليست نطاق ثقة متزامنًا بنسبة 95% لجميع الإبطاءات. ففحص أعمدة كثيرة كلٌّ على حدة يزيد احتمال تجاوز أحدها للحد مصادفةً. أما اختبار Ljung–Box فيطرح سؤالًا مشتركًا واحدًا على مجموعة الإبطاءات المحددة مسبقًا، ويستخدم توزيعًا مرجعيًا للإحصاء المركب.
قد يرتفع الإحصاء المشترك بسبب ارتباط ذاتي واحد كبير نسبيًا أو بسبب عدة ارتباطات متوسطة. بعد الاختبار افحص مساهمات الإبطاءات \(n(n+2)\hat\rho_k^2/(n-k)\) ومخطط دالة الارتباط الذاتي. ولا يعني خروج عمود واحد عن حد استدلالي بالضرورة أن اختبار الإبطاءات الشامل دال؛ كما أن بقاء كل الأعمدة ضمن حدودها الفردية لا يضمن عدم دلالة الإحصاء المشترك.
ميّز بين العوائد الخام وبواقي النموذج والبواقي المربعة
عند تطبيق الاختبار على العوائد ذات الإشارة، يسأل عما إذا كانت ارتباطاتها الذاتية الخطية حتى الإبطاء \(h\) تساوي صفرًا مجتمعة. أما تطبيقه على البواقي المقدرة فيسأل ما إذا كان النموذج المختار قد ترك اعتمادًا خطيًا مشابهًا. وقد يدفع الرفض إلى مراجعة مواصفة المتوسط، وتوقيت المشاهدات، وتقويم السوق، ورسوم البواقي؛ لكنه لا يحدد تلقائيًا الحد المفقود.
تحقّق مما إذا كانت نوافذ العوائد المتداخلة تخلق اعتمادًا
قد يؤدي تعريف المشاهدات نفسه إلى ارتباط ذاتي حتى عندما تكون عوائد الفترة الواحدة الأساسية غير مترابطة. فمثلًا، يشترك عائد متحرك لخمس جلسات والعائد المتحرك التالي لخمس جلسات في أربعة عوائد يومية. ويربط هذا التداخل المشاهدات المتجاورة آليًا. وقد يرفض Ljung–Box فرضية انعدام الارتباط الذاتي في هذه السلسلة المنشأة، من دون أن يدل ذلك على إمكانية توقع عائد يومي غير متداخل.
اذكر ما إذا كانت المشاهدات عوائد يومية أو عوائد متحركة لعدة أيام أو بواقي من نموذج لنتائج متداخلة. وطابق تقويم الجلسات وتوقيت الإغلاق والفترة الليلية مع السؤال الاقتصادي. وإذا كانت الآفاق المتداخلة ضرورية، فاستخدم استدلالًا وتوزيعًا مرجعيًا ملائمين لهذا البناء بدل قراءة النتيجة كدليل مستقل على ميزة تداول.
قد يحدث تجمع للتقلب حتى حين يكون الارتباط الذاتي للعوائد ذات الإشارة ضعيفًا. وتغيير السؤال إلى مربعات البواقي يعني فحصًا مختلفًا: فالارتباط الذاتي في مربعات البواقي المعيارية أو قيمها المطلقة قد يشير إلى اعتماد في مقياس العوائد. درس McLeod وLi ارتباطات البواقي المربعة بوصفها تشخيصًا للاعتماد غير الخطي بعد ملاءمة ARMA. يظل هذا تشخيصًا، لا برهانًا على نموذج تقلب واحد بعينه. يشرح دليل ARCH-LM اختبارًا أضيق لاعتماد من نوع ARCH، بينما يشرح دليل GARCH نمذجة التباين الشرطي.
انعدام الارتباط الذاتي شرط أضعف من الاستقلال. فقد تكون الارتباطات صفرًا عند الإبطاءات المختبرة مع بقاء اعتماد في تحويلات غير خطية أو تباين شرطي أو ذيول التوزيع أو الأنظمة السوقية. ولا يحدد إحصاء Ljung–Box وحده شيئًا عن التوزيع الطبيعي أو السكون أو البنية السببية أو إمكانية تحقيق عائد بعد تكاليف التنفيذ.
تحقّق من التوزيع المرجعي بعد تقدير المعلمات
يعتمد تقريب كاي تربيع البسيط على النموذج، وبناء البواقي، وحجم العينة، وطريقة تقدير المعلمات. وإذا قُدّر نموذج ARMA أولًا، تصبح ارتباطات البواقي الذاتية كميات مقدرة وليست ارتباطات لابتكارات مرصودة مباشرة. والتعديل المعتاد لدرجات الحرية قاعدة تقاربية عملية، لا ضمان دقة في العينات المحدودة لكل مواصفة.
قد تجعل العينات الصغيرة، وأفق الإبطاء الطويل، وجذور AR وMA التي تكاد تتلاشى، والقيم الشاذة، وعدم تجانس التباين الشرطي، والاعتماد المتسلسل خارج عائلة النموذج التقريب أقل موثوقية. وقد يعكس الرفض قصورًا في مواصفة المتوسط أو مشكلة في جودة البيانات أو توزيعًا مرجعيًا غير مناسب. كما قد يعكس عدم الرفض ضعف القدرة الإحصائية أو اختيار إبطاءات لا تشمل الاعتماد موضع الاهتمام.
للنماذج المعقدة أو غير المعيارية، استخدم إجراءً تشخيصيًا يطابق توزيعه المرجعي عملية الملاءمة، أو قيّم المعايرة بإعادة أخذ عينات مبررة تكرر خطوة التقدير. إعادة أخذ عينات مستقلة من البواقي ليست صالحة تلقائيًا عندما يكون الاعتماد أو تغير التباين هو موضع القلق. اشرح تصميم إعادة أخذ العينات وافصل اختيار النموذج عن تقييمه النهائي.
اعتبر الرفض بداية للتشخيص لا إشارة تداول
بعد الرفض افحص دالة الارتباط الذاتي، والارتباط الذاتي الجزئي عند الحاجة، وتوقيت البواقي، ومساهمات الإبطاءات في \(Q_{LB}\). وانظر هل النمط قصير الأمد أو موسمي أو ناتج عن حد متوسط مفقود أو متركز في البواقي المربعة. ينبغي أن يستند تغيير المواصفة إلى سؤال يمكن الدفاع عنه، وأن يُقيّم على بيانات لم تُستخدم لاختياره.
في قواعد التداول لا تعني قابلية التنبؤ داخل العينة وجود ميزة قابلة للتنفيذ. يجب أن يتاح توقع الخطوة التالية قبل إرسال الأمر، وأن يصمد في فترة اختبار خارج العينة مرتبة زمنيًا، وأن يراعي فرق العرض والطلب وتأثير السوق والعمولات والتمويل والاقتراض ودوران المحفظة. لا يختبر Ljung–Box صافي ربحية استراتيجية ولا يثبت استمرار الرفض خارج العينة.
أبلغ عن تعريف المشاهدات وعددها والسلسلة المختبرة والتحويلات والحد الأقصى للإبطاء والارتباطات الفردية أو المخطط ونوع الاختبار ودرجات الحرية المرجعية والإحصاء وقيمة p ومستوى الدلالة. وإذا كانت البيانات عوائد مالية، فاشرح كيفية التعامل مع جلسات التداول والقيم المفقودة والآفاق المتداخلة والتباين الشرطي المقدّر. يتيح ذلك للقارئ تمييز ما أجراه الاختبار عما بقي دون حسم.
تطوّر ورقة Box وPierce لعام 1970 إحصاءً عامًا لارتباط البواقي الذاتية. وتقترح ورقة Ljung وBox لعام 1978 تعديل العينة المحدودة. وتبحث ورقة McLeod وLi لعام 1983 ارتباطات البواقي المربعة. ويلخص مرجع NIST لاختبار Box–Ljung الإحصاء وتعديل درجات الحرية للبواقي. ولتشخيصات ذات صلة، راجع أدلة اختبارات نسبة التباين وARCH-LM وتجمع التقلب وفق GARCH.
أسئلة شائعة
Q1هل تثبت نتيجة Ljung–Box غير الدالة أن البواقي ضوضاء بيضاء؟
لا. تعني أن الارتباطات المختارة لم تكن كبيرة بما يكفي لرفض الفرضية المشتركة عند المستوى المحدد. وقد يبقى اعتماد عند إبطاءات أخرى أو اعتماد غير خطي أو تجمع للتقلب أو ضعف في القدرة الإحصائية.
Q2ما درجات الحرية المناسبة لبواقي ARMA المقدّر؟
القاعدة الشائعة هي \(h-p-q\) لفحص بواقي ARMA(\(p,q\)) إذا كانت القيمة موجبة، لكن النماذج المتخصصة والموسمية قد تستخدم قواعد مختلفة. طابق التوزيع المرجعي مع النموذج والتنفيذ المحددين.
Q3هل يستطيع Ljung–Box تحديد نمط عوائد مربح؟
لا. إنه تشخيص للارتباط الذاتي المشترك حتى إبطاءات مختارة. ويتطلب الادعاء بوجود توقع أو تداول قاعدة آنية محددة مسبقًا ودليلًا خارج العينة مرتبًا زمنيًا وتكاليف تنفيذ واقعية.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الفرضية الصفرية لاختبار Ljung–Box حتى الإبطاء h؟
اختر إجابة لرؤية الشرح