

شرح CAViaR: القيمة المعرضة للمخاطر الشرطية ذاتية الانحدار
تعرّف إلى كيفية استخدام CAViaR للتنبؤ التكراري بكمّ VaR شرطي، وتقدير ديناميكياته بخسارة الكمّ، والتعامل مع صدمات العوائد غير المتماثلة، والاختلاف عن GARCH والخسارة المتوقعة.
في هذا الدليلينمذج CAViaR كمّ الخسارة الشرطي مباشرةً
ملخص موجز
ينمذج CAViaR كمّاً شرطياً للطرف مباشرةً باستخدام المعلومات المتاحة قبل العائد التالي. وتنقل معادلة تكرارية هذا الكمّ عبر الزمن، فيما تقدّر خسارة انحدار الكمّ معلماته من دون الحاجة إلى نمذجة كثافة العوائد كاملةً. تحدد المعادلة التكرارية واحتمال الطرف والتهيئة ومجموعة المعلومات عند منشأ التنبؤ النتيجة. ينتج CAViaR كمّ VaR؛ لكنه لا ينتج بمفرده الخسارة المتوقعة أو توزيعاً كاملاً للخسائر أو إشارة تداول.
ينمذج CAViaR كمّ الخسارة الشرطي مباشرةً
لتكن \(L_t=-r_t\) خسارة المحفظة، بحيث تكون الخسارة موجبة والمكسب سالباً. عند مستوى الثقة \(\alpha\)، يكون تنبؤ VaR لفترة واحدة هو الكمّ الشرطي الأعلى \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] حيث تضم \(\mathcal F_{t-1}\) المعلومات المتاحة قبل رصد خسارة الفترة \(t\). عند \(\alpha=0.99\)، يكون الهدف تحديد عتبة يُفترض أن تتجاوزها نحو \(1-\alpha=1\%\) من الخسائر المستقبلية إذا صيغ الكمّ الشرطي صياغة صحيحة. وقد تتجاوز الخسارة المحققة VaR بأي مقدار؛ فـVaR ليس حداً أقصى للخسارة.
CAViaR اختصار لـ Conditional Autoregressive Value at Risk، وهو يحدد تكرارياً كيف يتغير هذا الكمّ بمرور الوقت. وبدلاً من تقدير التوزيع الشرطي بأكمله ثم استخراج نقطة من طرفه، ينمذج تلك النقطة مباشرةً. قدّم Engle وManganelli هذه الفئة وقدّرا معلماتها باستخدام انحدار الكمّ (بحثهما لعام 2004). ويهم مستوى الكمّ المختار: فقد تختلف ديناميكيات نموذجي 95% و99%، ولا يصف أي منهما الطرف بأكمله.
تنقل المواصفة التكرارية حالة الكمّ إلى الأمام
صيغة عامة لفترة واحدة هي \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] حيث تضم \(X_{t-1}\) متنبئات أخرى مسموحاً بها، ويمثل \(\beta\) متجه المعلمات المراد تقديره. يمنح الكمّ المتأخر التنبؤ ذاكرةً، وتتيح الخسائر أو المتنبئات المتأخرة للمعلومات الجديدة تحريك العتبة. تشبه الصيغة تكرار التقلب لأن الظروف السابقة مهمة، لكن الحالة التي يجري تحديثها هي كمّ لا تباين شرطي.
مثال ذلك مواصفة القيمة المطلقة المتماثلة (SAV): \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] تستجيب لحجم الحركة السابقة، لكنها تعامل المكاسب والخسائر بالتناظر بسبب القيمة المطلقة. ويجعل الحد ذاتي الانحدار التنبؤ يستمر بعد الصدمة ثم يتراجع مع تغير المدخلات اللاحقة. يجب تقدير الاستمرارية وتقييمها؛ فالمسار السلس وحده لا يثبت أن الكمّ مضبوط المعايرة.
يتضمن CAViaR أيضاً خيارات أخرى، منها تحديث تكيفي يعتمد على تجاوز المشاهدة السابقة للعتبة السابقة، وصيغة GARCH غير مباشرة تتضمن تكراراً شبيهاً بالتباين. هذه مواصفات بديلة وليست أسماء قابلة للتبادل. وتحدد الصيغة الوظيفية المعلومات التاريخية التي يمكنها تحريك الكمّ ونوع الاستجابة التي يستطيع النموذج الملائم تمثيلها.
تفصل معادلة الميل غير المتماثل بين أثري المكاسب والخسائر
للسماح لمشاهدات الهبوط والصعود بالتأثير بصورة مختلفة في كمّ الخسارة التالي، عرّف المقدارين الموجبين \(L^+=\max(L,0)\) و\(L^-=\max(-L,0)\). ومن صيغ الميل غير المتماثل \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] تدخل خسارة المحفظة الموجبة عبر \(L^+\)، ويدخل المكسب عبر \(L^-\). ولا يلزم أن يتساوى الميلان المقدّران. إذا كُتب النموذج للعوائد ولكمّ سفلي للعائد بدلاً من الخسائر الموجبة، يتغير اصطلاح الإشارات؛ لذلك ينبغي للبحث أو التنفيذ تحديد المتغير التابع ومعنى الجزأين الموجب والسالب بدقة.
لا تثبت هذه المرونة وجود أثر رافعة غير متماثل في الأسواق. إنما تسمح للكمّ الشرطي المختار بالاستجابة على نحو مختلف للفرعين وفقاً للمعادلة التكرارية والعينة المختارتين. المعاملات مقدّرة وليست ثوابت معلومة، وتتوقف إشاراتها وأحجامها على الوحدات والتمثيل المعلمي. قارن هذه الصيغة بخط أساس متماثل وقيّم كليهما خارج عينة التقدير.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
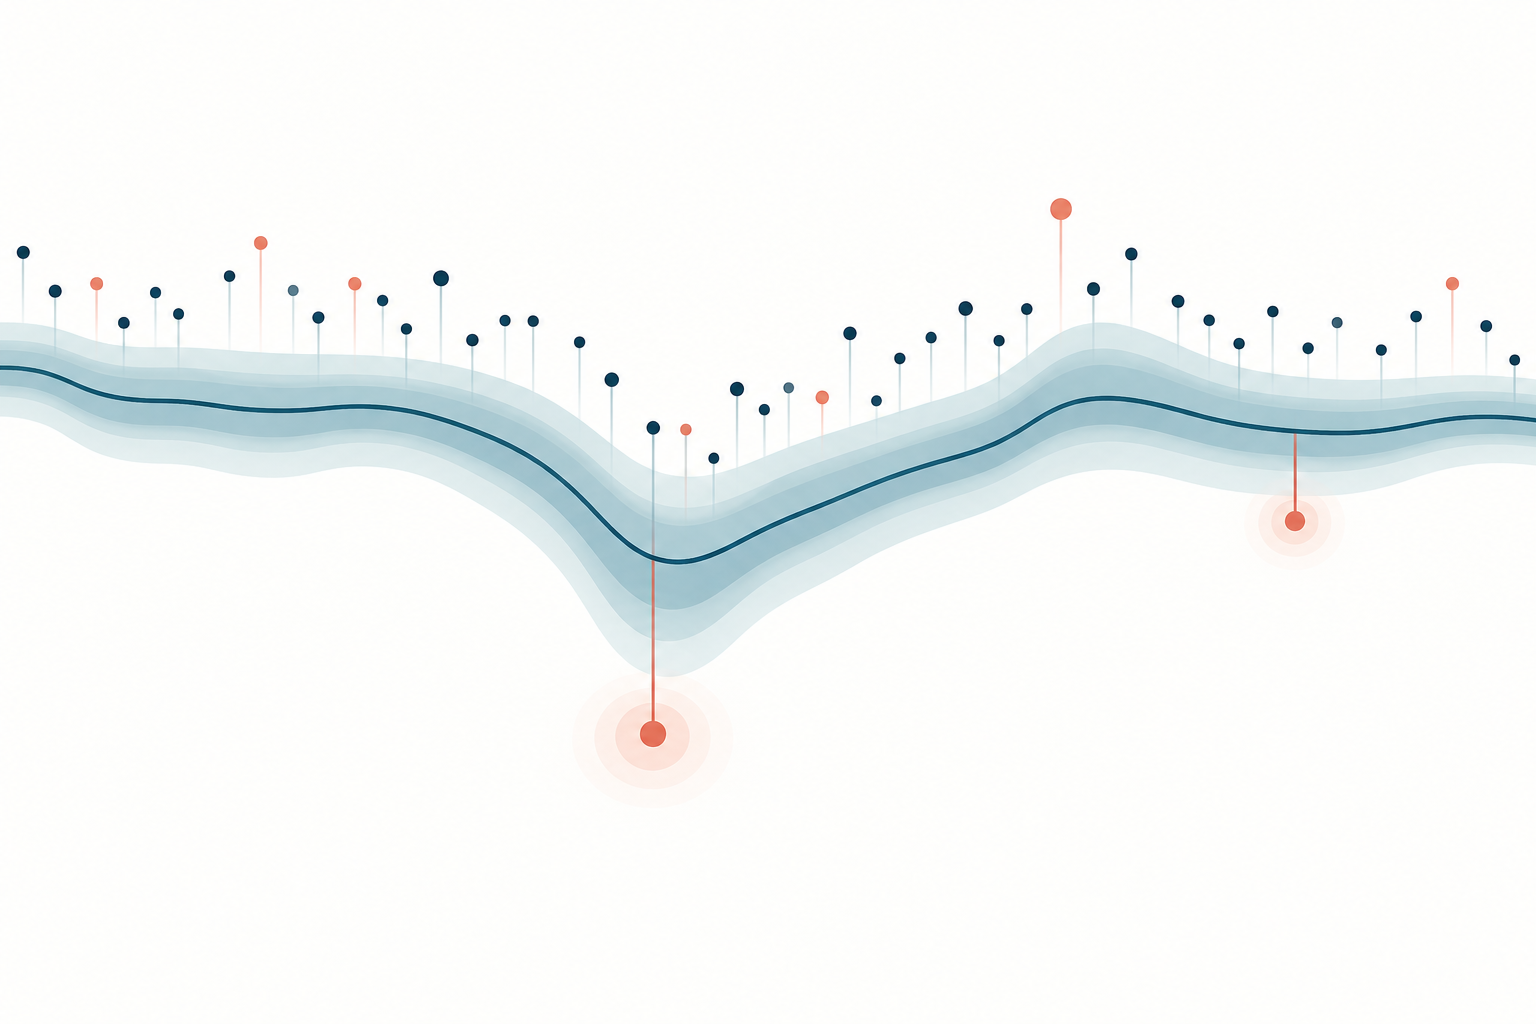
تستهدف خسارة الكمّ الطرف المختار لا المتوسط الشرطي
للمعلمات المرشحة \(\beta\)، احسب أولاً المسار التكراري الكامل \(v_t^\alpha(\beta)\)، ثم صغّر خسارة الكمّ أو خسارة check: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] في كمّ خسارة أعلى، يُعطى التنبؤ بأقل من اللازم، حيث \(u>0\)، وزناً \(\alpha\)، بينما يُعطى التنبؤ بأكثر من اللازم، حيث \(u<0\)، وزناً \(1-\alpha\). عند \(\alpha=0.99\)، تجعل دالة الخسارة تفويت خسارة كبيرة أعلى كلفةً من هامش فائض بالمقدار نفسه. هذه ليست خسارة مربعات، ولا تختار المعاملات لمواءمة المتوسط الشرطي.
هذه هي فكرة انحدار الكمّ التي طورها Koenker وBassett (بحث 1978)، مطبقة على مسار كمّ مولّد تكرارياً. يتمتع انحدار الكمّ الخطي ببنية محدبة مفيدة، لكن الصيغ التكرارية غير الخطية في CAViaR قد تجعل التحسين حساساً لقيم البدء والنقاط الدنيا المحلية. ينبغي أن يوثق التقدير العملي دالة الهدف وقيود المعلمات وإجراء التحسين وفحوص التقارب ونتائج بدايات متعددة؛ ولا تحل مخرجات المربعات الصغرى المعتادة محل الاستدلال الخاص بانحدار الكمّ.
التهيئة والاستقرار جزءان من النموذج المقدّر
يجب تحديد القيمة التكرارية الأولى \(v_0^\alpha\) أو تقديرها. ومن الخيارات الشفافة استخدام الكمّ التجريبي الأعلى للخسائر في نافذة سابقة تنتهي قبل فترة التقييم. وتقدّر تطبيقات أخرى القيمة الابتدائية معاً أو تستخدم فترة إحماء موثقة. طبّق القاعدة نفسها باستمرار على الصيغ المرشحة، وبيّن عدد المشاهدات المستخدمة للتهيئة. إذا كان معامل التأخر مستمراً، فقد تؤثر التهيئة المبكرة في تنبؤات كثيرة لاحقة.
قد تكون تقديرات الكمّ التكرارية غير خطية في معلماتها حتى إن بدت المعادلة المعروضة بسيطة. وقد تصل متجهات البدء المختلفة إلى حلول محلية مختلفة؛ والتقارب لا يعني إلا استيفاء قاعدة الإيقاف العددية. استخدم بدايات معقولة متعددة عند الحاجة وافحص المسارات الناتجة. ميّز بين قيد عددي، كاشتراط عتبة خسارة غير سالبة، وبين حقيقة اقتصادية. لا يوجد حد واحد للمعاملات يضمن الاستقرار في كل مواصفة CAViaR. تعتمد الشروط على الصيغة والتحديد وسلوك عملية المدخلات؛ كما تعتمد النتائج التقاربية في البحث الأصلي على افتراضات صريحة وتستبعد الحالات المتفجرة.
لعدم اليقين أهمية أيضاً. فمشاهدات الطرف نادرة، ولا سيما عند مستوى 99%، وتؤثر الكثافة الشرطية قرب الكمّ المستهدف في دقة المقدّر. تتطلب الأخطاء المعيارية للكمّ التكراري غير الخطي أساليب مبررة لهذا السياق، مثل مقدّرات تقاربية مناسبة أو bootstrap مصمماً بعناية. ولا يثبت خط ملائم يبدو دقيقاً أن مخاطر الطرف معلومة بدقة.
يجب أن تنتهي بيانات منشأ التنبؤ قبل الخسارة المراد توقعها
عند منشأ التنبؤ \(t-1\)، قدّر المعلمات واحسب \(v_t^\alpha\) باستخدام العوائد والمتغيرات المصاحبة المتاحة حتى ذلك الوقت فقط. ثم قارن التنبؤ بـ\(L_t\) بعد إغلاق الفترة. إذا أعيد تقدير النموذج ضمن نافذة متحركة أو متوسعة، فيجب أن تنتهي كل نافذة عند منشأ التنبؤ المحدد. استخدام \(L_t\) لتكوين \(v_t^\alpha\)، أو بيانات منقحة لم تكن متاحة حينها، يسرّب معلومات مستقبلية إلى التنبؤ.
طابق الهدف مع المحفظة والأفق الفعليين. فـVaR يومي لمحفظة ذات أوزان ثابتة ليس تلقائياً VaR لحساب تتغير حيازاته خلال اليوم، كما أن كمّ يوم واحد ليس توقعاً لمخاطر عدة أيام. أبلغ عن طريقة تكوين العوائد والعملة والأفق وإغلاق السوق وإعادة موازنة المحفظة وتوقيت إتاحة كل متنبئ. قد تغير تحويلات المتنبئات وإجراءات الشركات والأسعار القديمة والجلسات المفقودة مجموعة المعلومات وديناميكيات الكمّ.
المعادلة المعتادة ملائمة طبيعياً لتنبؤ خطوة واحدة لأن \(v_t\) يستخدم \(L_{t-1}\) المرصود. أما في التنبؤ لعدة خطوات، فلم تُرصد الخسائر اللاحقة بعد. وتكرار المعادلة بإدخال خسائر مستقبلية محققة يعد استخداماً لمعلومات مستقبلية. يتطلب VaR متعدد الفترات إجراءً صريحاً للمسار المستقبلي المجهول، مثل المحاكاة أو نموذج مستقل محدد لعدة آفاق؛ وينبغي تقييم افتراضاته على حدة.
يوضح مثال كيف تغير صدمة سابقة العتبة التالية
افترض أن VaR يومياً افتراضياً لخسائر عند مستوى 99% يتبع معادلة الميل غير المتماثل أعلاه. تقاس الخسائر و\(v\) بالنقاط المئوية، والمعلمات التوضيحية غير المقدّرة هي \(\beta_0=0.10\)، و\(\beta_1=0.80\)، و\(\beta_2=0.35\)، و\(\beta_3=0.10\). إذا كان التنبؤ السابق \(2.00\%\) وخسارة الأمس \(3.00\%\)، فحينئذٍ \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] في هذا المثال ترفع الخسارة الأكبر عتبة اليوم. وإذا حققت المحفظة بدلاً من ذلك مكسباً قدره \(3.00\%\) أمس، فسيكون \(L_{t-1}=-3.00\%\) ويعطي الفرع الآخر \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] اختيرت هذه المعاملات للتوضيح فقط؛ وقد تنتج عينة أو صياغة معلمية أخرى استجابة مختلفة.
إذا بلغت خسارة اليوم المحققة \(3.20\%\)، فهي تتجاوز التنبؤ البالغ \(2.75\%\)، ولذلك يكون مؤشر التجاوز واحداً. لا يثبت تجاوز واحد أن النموذج سيئ، مثلما لا يصادق يوم بلا تجاوز على النموذج. في ظل المعايرة الشرطية الصحيحة، ينبغي أن يكون المتوسط الشرطي لمؤشر الاستثناء، بالنظر إلى معلومات منشأ التنبؤ، \(1-\alpha\). وعلى عينة طويلة ينبغي أن يقترب متوسطه من هذا المعدل مع مراعاة تباين العينة.
يتنبأ CAViaR بـVaR، وليس GARCH أو الخسارة المتوقعة
VaR هو مقياس المخاطر: كمّ خسارة شرطي عند احتمال محدد. أما CAViaR فهو طريقة للتنبؤ بهذا الكمّ. تجيب الخسارة المتوقعة عن سؤال مختلف: متوسط الخسائر في الطرف المختار بعد تجاوز VaR وفق التعريف المعني. ولا يحدد مسار كمّ CAViaR وحده متوسط الطرف ذاك أو شكل الخسائر بعد العتبة. يقارن دليل VaR والخسارة المتوقعة بين المقياسين.
ينمذج GARCH تبايناً شرطياً (أو تقلباً) تكرارياً؛ ويلزم بعد ذلك افتراض توزيعي للابتكارات المعيارية لتحويل التباين إلى كمّ VaR. يرتبط ARCH وGARCH بـنموذج ARCH لـEngle وتوسعة GARCH لـBollerslev90063-1). ينمذج CAViaR الكمّ مباشرةً ولا يتطلب كثافة شرطية كاملة، رغم استمرار افتراضاته بشأن الديناميكيات المختارة. وتعد مواصفة CAViaR ذات GARCH غير المباشر جسراً خاصاً بين النهجين، وليست دليلاً على أن جميع نماذج CAViaR هي GARCH. راجع الدليل المنفصل عن تكتل التقلب في GARCH.
قيّم المعايرة والحدود إلى جانب الخسارة داخل العينة
لا تشهد خسارة كمّ منخفضة داخل العينة بجودة المخاطر خارجها. خصص فترة تقييم زمنية، وأنشئ كل تنبؤ باستخدام المعلومات السابقة فقط، وأبلغ عن معدل التجاوز وما إذا كانت التجاوزات تتكتل أو يمكن توقعها من المعلومات الماضية. يجيب اختبار التكرار غير الشرطي مثل اختبار Kupiec (1995) واختبار التغطية الشرطية مثل اختبار Christoffersen (1998) عن سؤالين مختلفين. ويفحص اختبار الكمّ الديناميكي لدى Engle وManganelli قيوداً مختارة على التجاوزات المتمركزة والأدوات المختارة. ولا يختبر أي منها كل أشكال سوء المواصفة المحتملة. يشرح دليل الاختبار الخلفي لـVaR اختبارات تسلسل الاستثناءات. ولمقارنة تنبؤين للكمّ، قيّمهما بخسارة check نفسها في التواريخ المتطابقة وقارن فرق الخسارة المعتمد باستخدام اختبار Diebold–Mariano؛ فهو يختبر خسارة التنبؤ النسبية، لا معايرة VaR أو أرباح التداول.
قد تتغير النتائج باختلاف احتمال الطرف والمعادلة التكرارية والتهيئة ونافذة التقدير والمحفظة وتواريخ التقييم. وقد يلائم نموذج كمّاً ولا يلائم آخر، كما قد تتقاطع الكمّيات المقدّرة بصورة مستقلة. لا تحل معادلة VaR تكرارية مشكلات الانقطاعات الهيكلية وتكتل القيم المتطرفة وندرة بيانات الطرف وتغير الحيازات وفجوات السوق والسيولة وتكاليف التنفيذ. كما لا يبين VaR شدة الخسائر بعد الاستثناء. تعامل مع النتيجة كعتبة مخاطر مبنية على نموذج تستلزم المتابعة، لا كسقف خسارة أو توقع ربح أو قاعدة تداول مستقلة.
أسئلة شائعة
Q1هل CAViaR هو نفسه VaR؟
لا. VaR كمّ خسارة شرطي لأفق واحتمال محددين. أما CAViaR فهو فئة من النماذج التكرارية المستخدمة للتنبؤ بذلك الكمّ.
Q2هل يقدّر CAViaR الخسارة المتوقعة أيضاً؟
ليس بمفرده. فتنبؤه بالكمّ لا يحدد متوسط الخسائر بعد ذلك الكمّ؛ وتتطلب الخسارة المتوقعة معلومات إضافية عن الطرف أو نموذجاً مشتركاً منفصلاً.
Q3هل CAViaR مجرد اسم آخر لـGARCH؟
لا. ينمذج GARCH القياسي التباين الشرطي ويستخدم توزيع الابتكارات لاشتقاق كمّ. أما CAViaR فينّمذج الكمّ مباشرةً، رغم أن إحدى مواصفاته تستخدم معادلة تكرارية شبيهة بـGARCH.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي تحدده نماذج CAViaR مباشرةً؟
اختر إجابة لرؤية الشرح
معجم الخيارات
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
اقرأ الدليل المتعمقGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
اقرأ الدليل المتعمقCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
اقرأ الدليل المتعمق