

Üçlü Bariyer Yöntemi: Finansal Olay Etiketleme
Kâr eşiği, zarar eşiği ve azami elde tutma süresinin olay etiketlerini nasıl belirlediğini; belirsiz fiyat yollarının ve çakışan sonuçların nasıl ele alınacağını öğrenin.
Bu rehberdeÜç koşul bir olayın etiketini belirler
Kısa özet
Üçlü Bariyer Yöntemi, bir finansal olayı başlangıçtan sonra ilk gerçekleşen üç koşuldan biriyle etiketler: üstteki kâr eşiği, alttaki zarar eşiği veya azami elde tutma süresi. Her olayın seviyeleri başlangıç fiyatı P₀ ve olay başladığında bilinen oynaklık ölçeği σᵢ kullanılarak belirlenir. Bu yazıda üst bariyere temas +1, alt bariyere temas −1, iki yatay bariyere de temas etmeden sürenin dolması 0 etiketi verir. Bazı uygulamalar bunun yerine vade sonundaki getirinin işaretini kullanır; araştırmada seçilen kural açıkça belirtilmelidir.
Üç koşul bir olayın etiketini belirler
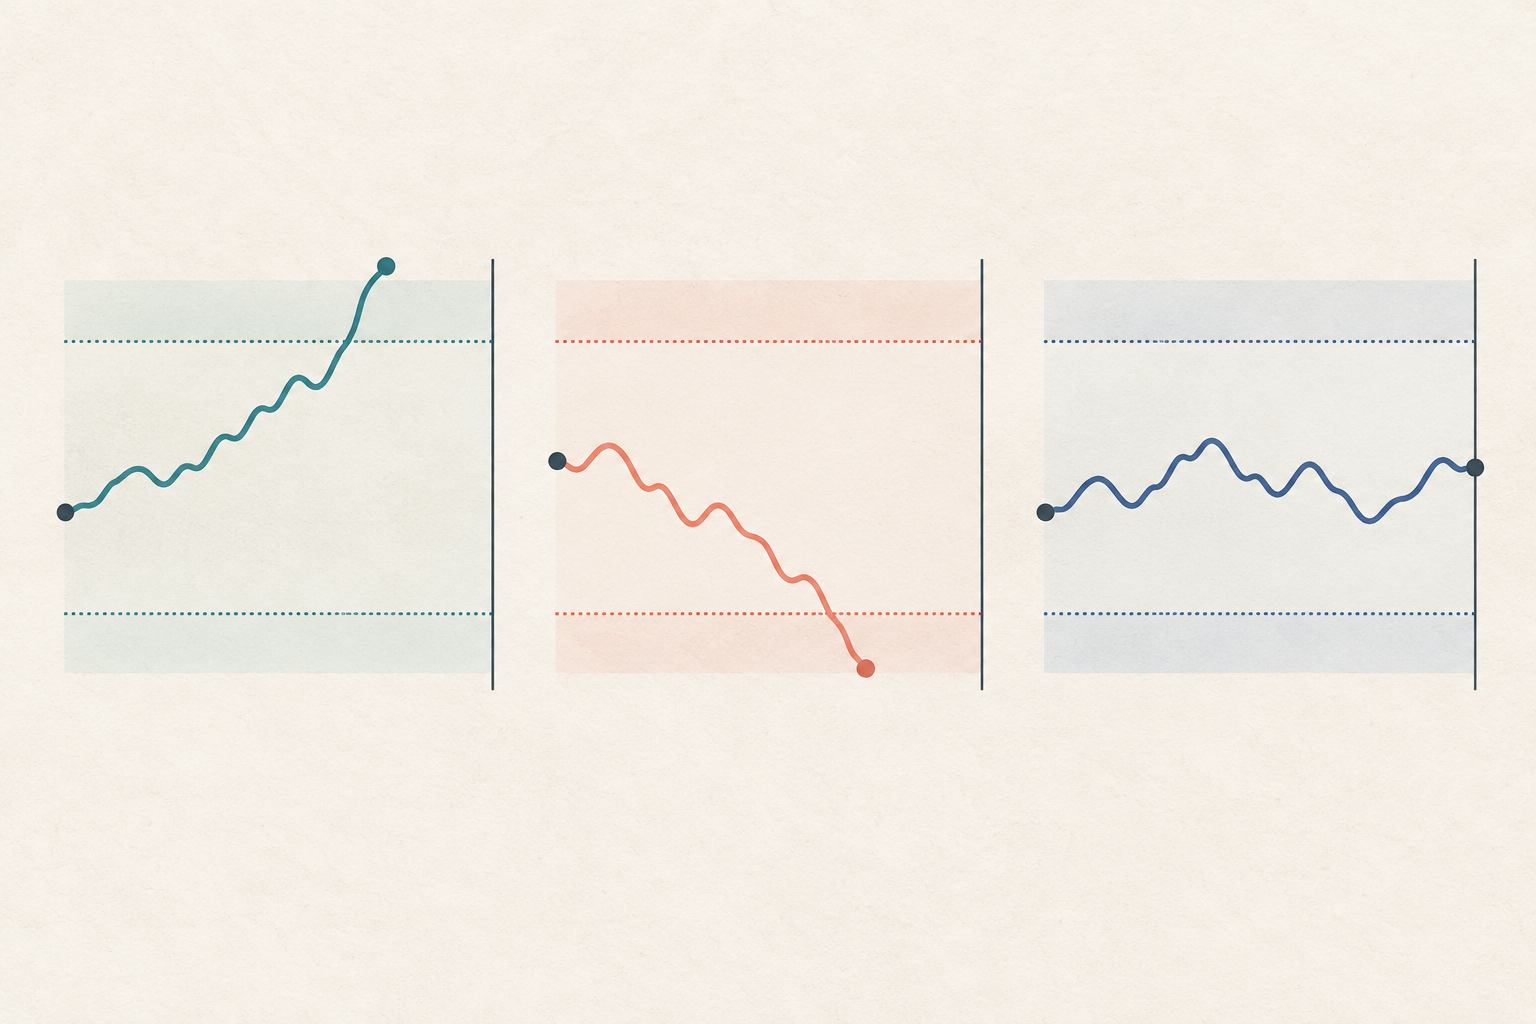
i olayı için başlangıç zamanı tᵢ’yi, fiyat P₀’ı, getiri ölçeği tahmini σᵢ’yi, m_PT ve m_SL çarpanlarını ve azami süre Tᵢ’yi kaydedin. Basit getiri kullanıldığında üst fiyat eşiği P₀ × (1 + m_PT σᵢ), alt eşik ise P₀ × (1 − m_SL σᵢ) olur. İlk iki seviye yatay bariyerlerdir; Tᵢ zamanı ise dikey bariyerdir.
Örneğin m_PT = 2 ise üst hedef başlangıç fiyatının iki ölçek üstündedir. m_SL = 1,5, alt seviyeyi ölçeğin 1,5 katı kadar aşağıya koyar. Yatay eşiklerden biri Tᵢ’den önce aşılırsa olay o eşikte sona erer ve etiketini belirler. Süre dolmadan hiçbir yatay eşik görülmezse olay dikey bariyerde biter.
Eşikleri basit getiriyle veya logaritmik getiriyle tanımlayabilirsiniz; büyük fiyat hareketlerinde bu iki tercih aynı fiyat seviyesini vermez. Hedefi oluştururken ve işlemi varsayımsal olarak yürütürken getiri tanımını tutarlı kullanın. Advances in Financial Machine Learning kitabının 3. bölümü, olay bazlı etiketleme ve oynaklık ölçeğine göre belirlenen bariyerleri ele alır.
Oynaklık ölçeği olay başladığında biliniyor olmalı
σᵢ, bariyer mesafesini ilgili olay için tahmin edilen hareketlilikle ilişkilendirir. Geçmiş getirilerden ya da önceden belirlenmiş başka bir modelden tahmin edilebilir; ancak yalnızca tᵢ anında veya öncesinde mevcut olan veriyi kullanmalıdır. Gelecek dönemi de içeren bir oynaklık hesabı, özellikleri dikkatle oluştursanız bile eşiklere gelecek bilgisi sızdırır.
Sabit yüzde eşikler yorumlaması kolaydır; ancak sakin dönemde fazla yakın, hareketli dönemde fazla uzak kalabilir. Oynaklığa göre ölçeklenen eşikler mevcut rejimle birlikte değişir. Yine de σᵢ gelecekteki oynaklığın kesin tahmini veya garantisi değildir; önceden tanımlanmış etiketleme kuralının bir girdisidir.
Her olay için başlangıç fiyatını, σᵢ değerini, çarpanları, başlangıç ve bitiş zamanlarını, bitiş nedenini ve temasın belirlendiği fiyatı saklayın. Bu bilgiler etiketi yeniden üretmeyi, olay sürelerini incelemeyi ve gelecek verisinin yanlışlıkla kullanılıp kullanılmadığını denetlemeyi sağlar.
Olay tetikleyicisi ile etiket farklı soruları yanıtlar
Tetikleyici, izlenecek olayın ne zaman başlayacağını belirler. Örneğin CUSUM filtresi her yeni mumda değil, birikimli fiyat hareketi eşiği geçtiğinde olay oluşturabilir. Tetikleyici “örnek oluşturmak için ne zaman başlanmalı?” sorusunu, üçlü bariyer kuralı ise “başlangıçtan sonra hangi sonuç önce gerçekleşti?” sorusunu yanıtlar.
Tetikleyiciyi etiketle veya işlem sinyaliyle karıştırmayın. Bariyer etiketlemesi, hedef değişken y’yi oluşturmak için olaydan sonraki fiyat yolunu kullanır. Eğitim hedefi daha sonra bilineceğinden bu beklenen bir durumdur; ancak olayın özellikleri ve σᵢ yalnızca başlangıç anındaki bilgiyle hesaplanmalıdır. Bu ayrım mlfinpy etiketleme belgelerinde açıklanır ve üçlü bariyer uygulamasında gösterilir.
Örnek, bariyerlerin nasıl çalıştığını gösterir
P₀ = $100, σᵢ = %2, m_PT = 2, m_SL = 1,5 olsun; dikey bariyer üçüncü gelecek mumun sonunda sona ersin. Basit getiri kuralıyla üst seviye $104, alt seviye $97 olur.
- $100 → $104,50 yolu ilk gelecek mumda üst seviyeye ulaşır. Etiket +1’dir; sonrasında fiyatın geri dönme ihtimali bu etiketi değiştirmez.
- $100 → $96,50 yolu süre dolmadan ilk gelecek mumda alt seviyeye ulaşır. Etiket −1’dir.
- $100 → $101 → $102 → $101,50 yolu yatay eşiklere ulaşmaz. Üçüncü gelecek mumun sonunda süre dolar ve bu yazıdaki kurala göre etiket 0 olur; oysa son getiri +%1,5’tir.
Son örnekte sıfır, “getiri sıfır oldu” anlamına değil, “süre dolana kadar yatay eşiklerden hiçbiri aşılmadı” anlamına gelir. Bazı etiketleme uygulamalarında vade yalnızca gözlem sınırıdır ve o andaki sonuç, son getirinin pozitif ya da negatif olmasına göre etiketlenir. Bu farklı bir kuraldır. Seçiminizi belgeleyin ve farklı kurallarla oluşturulmuş etiketleri tek bir hedefte karıştırmayın.
Yön tahmini ile meta etiketleme aynı değildir
Yön tahmini görevinde +1 ve −1 etiketleri, fiyatın hangi taraftaki eşiğe önce ulaştığını söyler; bu yazıda 0 süre dolumunu ayrı tutar. Model bu sınıfları olay başlangıcında bilinen özelliklerden tahmin edebilir. Etiket yalnızca sonucun belirlenen bariyerlere göre ne olduğunu anlatır; işlem maliyetlerinden sonra kârlılık olasılığını tek başına göstermez.
Meta etiketleme, önce uzun ya da kısa yön öneren bir birincil model kullanır. Bariyerler bu önerilen yön dikkate alınarak getiriye uygulanır; ardından ikincil model sinyalin alınıp alınmaması gerektiğini değerlendirir. Bu nedenle etiketlerin ve bariyerlerin anlamı, hesaplamanın pozisyon yönünü içerip içermemesine bağlıdır. Önerilen yönü veride açıkça belirtin; her +1 etiketini alım tavsiyesi saymayın.
Piyasa verisi temas sırasını gizleyebilir
Yalnızca kapanış fiyatlarını kullanan veriler, mum içinde gerçekleşen bir bariyer temasını kaçırabilir: gün içi en yüksek veya en düşük değer kapanıştan önce eşiği geçmiş olabilir. Aynı OHLC mumunda hem en yüksek fiyatın üst eşiği hem en düşük fiyatın alt eşiği aşıldıysa bu dört değer, hangisine önce ulaşıldığını göstermez. Kazanan bariyeri yalnızca bu verilerden güvenilir biçimde seçemezsiniz.
Temas sırası önemliyse, bunu gösterecek daha sık aralıklı veri kullanın. Elinizde bu veri yoksa tek mumda iki bariyere temas edilmesi için ihtiyatlı ve tekrarlanabilir bir kuralı önceden tanımlayın; örneğin olumsuz sonucu kabul edip her olaya aynı kuralı uygulayın. Belirsizliği yöntem bölümünde açıklayın, varsayılan sırayı gözlenmiş gerçek gibi sunmayın.
Ayrıca “temas”ın işlem fiyatı, alış-satış kotasyonu, kapanış veya gerçekleşebilir emir fiyatı anlamına gelip gelmediğini belirtin. Fiyat boşlukları, spread ve emir gecikmesi, grafikte görünen bir eşikte gerçek işlemi imkânsız kılabilir.
Çakışan olaylar doğrulama bölmelerinde ele alınmalı
Birden fazla olay aynı anda sürerken etiketler için aynı gelecek fiyat hareketlerinden yararlanabilir. Bu nedenle satırları rastgele eğitim ve test kümelerine ayırmak, sonuç aralıkları çakışan örnekleri iki tarafa da dağıtabilir. Doğrulama yaparken olayın başlangıcından bariyere temasına ya da süre dolumuna kadar gerçek aralığı izleyin; belirlediğiniz örtüşme kuralına göre test sonuçlarıyla çakışan eğitim örneklerini çıkarın.
Bu yaklaşım, finansal zaman serilerinde purged cross-validation ve embargo rehberinde ayrıntılandırılır. Purging, çakışan etiketlerden doğan bilgi sızıntısının bir kısmını giderir; gelecek verisi içeren özellikleri, tekrar tekrar model seçmeyi veya gerçekçi olmayan işlem varsayımlarını düzeltmez.
Maliyetler sonucun anlamını değiştirir
Bariyer yolu genellikle dayanak varlığın fiyat hareketine dayanır. Gerçek işlem sonucu ayrıca spread, komisyon, kayma, sürekli vadeli işlemlerde fonlama, ödünç alma maliyeti ve emir gerçekleştirme kurallarına bağlıdır. Amaç net sonucu sınıflandırmaksa bu unsurları hedef getiri tanımına ve gerçekçi işlem varsayımlarına dahil edip etiketleri ondan sonra hesaplayın.
Olumlu bir etiket stratejinin kâr edeceğini kanıtlamaz. Sonuçlar olay sıklığına, modele, piyasaya, pozisyon büyüklüğüne ve gerçekleşme kalitesine bağlıdır; geçmiş veriye göre etiketleme tek başına işlem tavsiyesi değildir.
Modeli eğitmeden önce kuralları kaydedin
Olayların nasıl başlatıldığını, P₀ ve σᵢ değerlerinin kaynağını, kullanılan çarpanları ve süreyi, temasın hangi fiyat akışına göre belirlendiğini ve çift temasın nasıl ele alındığını açıklayın. Süre dolumunun her zaman 0 mı aldığını yoksa son getiriye göre mi sınıflandığını ve sonucun maliyetlerden önce mi sonra mı hesaplandığını belirtin.
Bu kayıt, veri kümesini denetlenebilir ve yeniden üretilebilir kılar. Aynı ham veriyi kullansanız bile farklı parametreler farklı tahmin görevleri oluşturur.
Sık sorulan sorular
Q1Süre dolduğunda etiket mutlaka sıfır mı olmalı?
Hayır. Bu yazıda 0, dikey bariyere kadar yatay bariyerlerden hiçbirine ulaşılmaması için ayrı bir sınıf olarak seçildi. Başka uygulamalar vade sonundaki getirinin işaretine göre etiket verebilir. Bir kural seçip tutarlı biçimde uygulayın.
Q2Olay tetikleyicisi ile Üçlü Bariyer Yöntemi arasındaki fark nedir?
CUSUM gibi tetikleyici, örneğin başlangıç zamanını belirler. Üçlü bariyer ise başladıktan sonra hangi sonuç koşulunun önce gerçekleştiğini belirler. Bunlar veri kümesini oluşturmanın ayrı adımlarıdır.
Q3+1 etiketi maliyetlerden sonra kârı garanti eder mi?
Hayır. Bu etiket, belirlenen fiyatlara ve kurallara göre üst eşiğe önce ulaşıldığını bildirir. Spread, komisyon, fonlama, kayma, pozisyon büyüklüğü ve emir yürütme biçimi net sonucu değiştirebilir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Olay ilk gelecek mumda üst bariyere, alt bariyerden ve sürenin dolmasından önce ulaşırsa hangi etiketi alır?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Kullanım bildiriminden sonra sözleşmeyi yerine getirme yükümlülüğünün opsiyon satıcısına dağıtılması ve hisse teslimi veya alımı oluşturabilmesi sürecidir.
Ayrıntılı rehberi okualış-satış farkıBir sözleşmenin en iyi alış ve satış teklifleri arasındaki farktır. Pozisyona girip çıkmanın örtük maliyetini temsil eder ve likidite azaldığında genişleyebilir.
Ayrıntılı rehberi oku