

Zaman Serisi ve Kesitsel Momentum: Sinyaller Arasındaki Fark
Bir varlığın kendi geçmiş getirisine dayalı trend sinyalini varlıkları emsallerine göre sıralayan stratejiyle karşılaştırın; varsayımsal örneği ve tarihsel kanıtın sınırlarını inceleyin
Bu rehberdeİki kural geçmiş getirilere farklı sorular sorar
Kısa özet
Zaman serisi momentumu, bir varlığın kendi geçmiş getirisini sıfırla veya önceden belirlenmiş başka bir eşikle karşılaştırır: basit işaret kuralında pozitif momentum uzun, negatif momentum kısa yönü gösterir. Kesitsel momentum varlıkları birbirine göre sıralar ve göreli kazananlarla kaybedenlerde pozisyon alır. Tüm varlıkların geriye bakış dönemindeki getirisi negatifse ilk kural hepsinde kısa pozisyon açabilirken, ikincisi düşüşü en az olanları alabilir. İki kural da kârı garanti etmez
İki kural geçmiş getirilere farklı sorular sorar
Momentum tek bir sabit işlem sistemi değil, sinyal kuralları ailesidir. Zaman serisi momentumu, belirlenmiş geriye bakış döneminde varlığın kendi getirisinin pozitif mi negatif mi olduğunu sorar. Kesitsel momentum ise seçilen evrende hangi varlıkların benzer bir dönemde diğerlerinden daha iyi ya da kötü performans gösterdiğini karşılaştırır.
Aynı getiri geçmişini kullansalar bile referansları farklı olduğu için iki kural farklı pozisyonlar oluşturabilir. Zaman serisi sinyali varlığın kendi yönüne dayanır. Kesitsel sinyal emsaller arasındaki göreli sıraya dayanır; bu nedenle getirisi negatif olan bir varlık da “kazanan” olabilir.
Bu adlar geriye bakış dönemini, elde tutma süresini, varlık evrenini, ağırlıklandırma yöntemini veya işlem maliyetlerini tanımlamaz. Bunlar strateji tasarımına ait seçimlerdir ve sonuç yorumlanmadan önce açıklanmalıdır.
Zaman serisi momentumu varlığın kendi yönünü izler
Rᵢ,t−L:t, karar anı t’de biten geriye bakış döneminde varlık i için seçilen getiri olsun. Basit yön kuralı sᵢ,t = sign(Rᵢ,t−L:t) biçimindedir: pozitif değer uzun, negatif değer kısa yönü gösterir; sıfır pozisyon olmaması anlamına gelebilir. Bazı uygulamalar fazla getiri, eşikler veya volatiliteye göre ayarlanmış ağırlıklar kullanır; bunlar karşılaştırmanın tanımı değil, ek tasarım seçimleridir.
Sinyaller varlık başına hesaplandığından hepsi aynı yönü gösterebilir. Her aracın geriye bakış getirisi negatifse işaret temelli zaman serisi kuralı tümünü satabilir; hepsi pozitifse tümünü alabilir. Böylece portföy geniş piyasa hareketlerine karşı önemli net maruziyet taşıyabilir.
Getirinin nasıl ölçüldüğünü ve karar anındaki bilgiyle nasıl hizalandığını belirtin. Vadeli işlem araştırmaları fazla getiri kullanabilirken hisse stratejileri farklı bir getiri serisi kullanabilir. Sinyal kapanıştan sonra öğrenildiyse, ayrı bir işlem varsayımı olmadan aynı kapanıştan başlayan getiriyi gerçekleşebilir işlem sonucu saymayın.
Kesitsel momentum varlıkları emsallerine göre sıralar
Her yeniden dengeleme tarihinde kesitsel momentum, yatırım yapılabilir varlıkları tanımlanmış geçmiş getiri ölçüsüne göre sıralar. Yaygın uzun-kısa biçimde sıralamanın üstündekiler alınır, altındakiler satılır. Portföyün yönü görecelidir: tüm varlıklar yükselmiş ya da düşmüş olsa bile uzun ve kısa pozisyonlar birlikte tutulabilir.
Varlık evrenini ve sıralama kuralını tanımlayın. Her tarafa kaç varlık girdiğini, eşit sıraların nasıl ele alındığını, sektör veya piyasa maruziyetlerinin nötrleştirilip nötrleştirilmediğini ve getirisi eksik varlıklara ne yapıldığını açıklayın. “Kazanan”, seçilen evren ve kurala göre emsallerinden daha güçlü demektir; mutlak getirisinin pozitif olması gerekmez.
Göreli sıra karşılaştırma evrenine de bağlıdır. A varlığının getirisi −1% olsa bile diğerlerinin çoğu −8% düştüyse üst sıralarda, diğerleri +5% kazandıysa alt sıralarda olabilir. Her tarih için o sırada yatırım yapılabilir evreni yeniden kurun; borsadan çıkarılanları ve gecikmeli verileri nasıl ele alacağınızı belirleyin. Yalnızca bugün hâlâ var olan varlıkları geçmişe eklemek sıralamayı çarpıtabilir.
Kesitsel portföyler genellikle uzun ve kısa maruziyetleri dengelemeye çalışır; ancak sıralama tek başına portföyü piyasa-nötr veya risk-nötr yapmaz. Gerçek maruziyetler ağırlıklara, volatiliteye, korelasyonlara, kısıtlara, ödünç alınabilirliğe ve işleme bağlıdır.
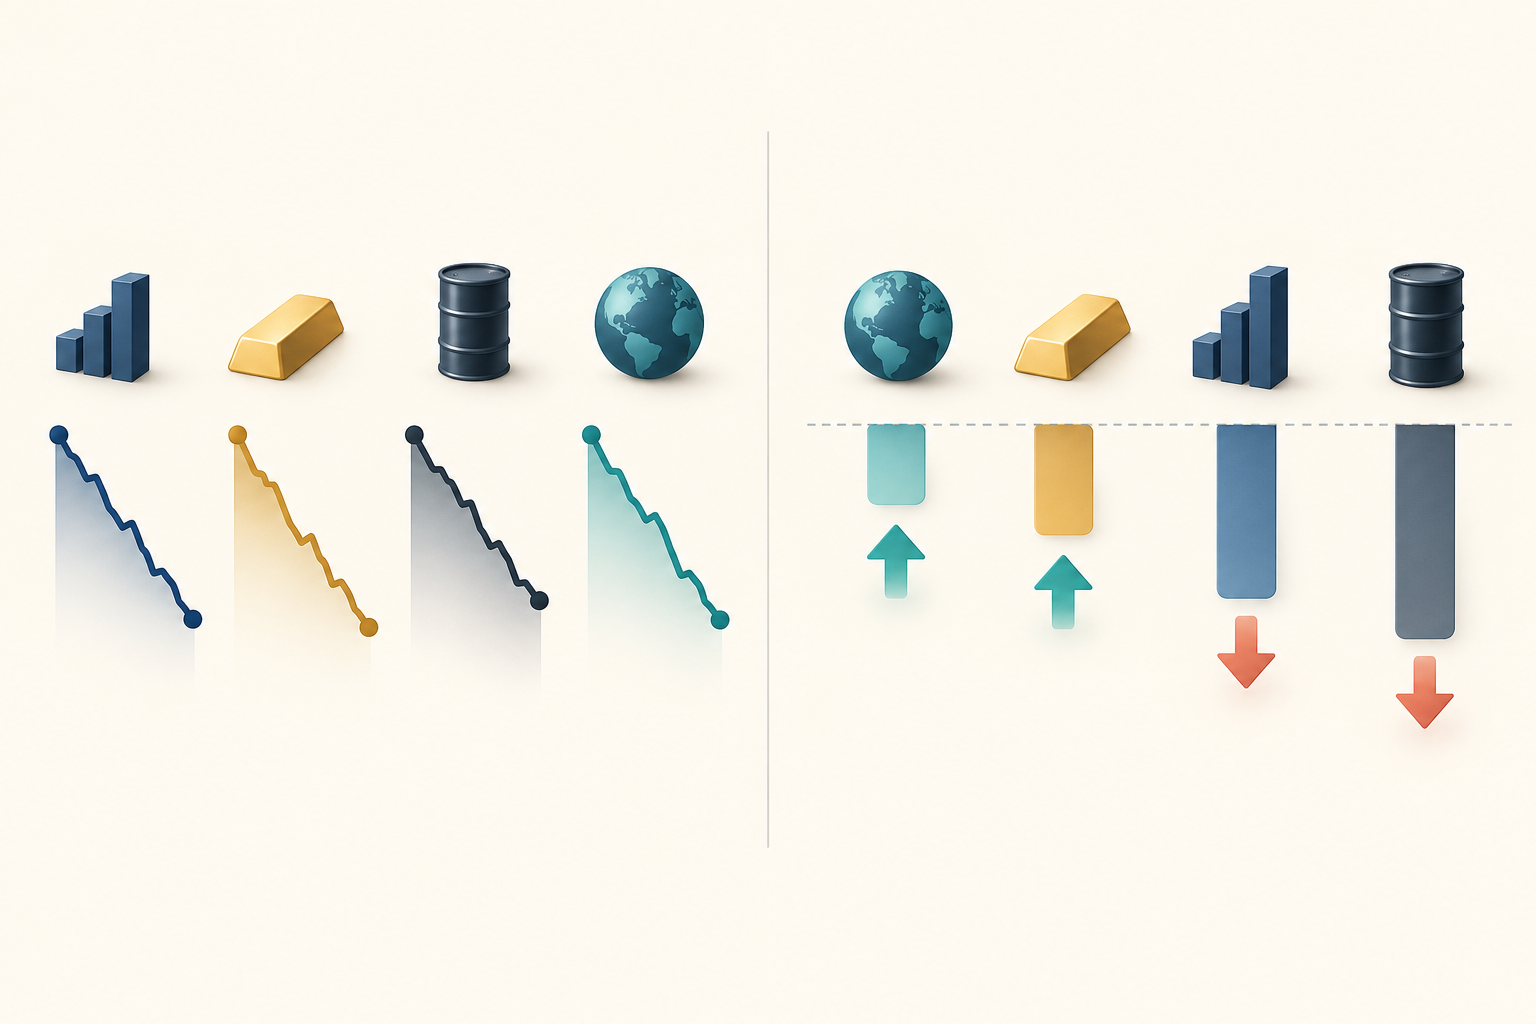
Dört varlıklı örnek iki kuralın nerede ayrıştığını gösterir
Aşağıdaki değerlerin tümü varsayımsaldır; gerçek piyasa verisi değildir. Dört varlığın önceki üç aylık getirilerinin A −1%, B −3%, C −5%, D −8% olduğunu varsayalım. İşaret temelli zaman serisi kuralı, her varlığın kendi geriye bakış getirisi negatif olduğu için dördünde de kısa yönü gösterir.
Kesitsel kural A ve B’yi göreli kazananlar, C ve D’yi göreli kaybedenler olarak sıralayabilir. İlk iki varlığı alıp son ikisini satarsa A ve B uzun, C ve D kısa olur. A %1 kaybetmiş olsa da emsallerinden daha iyi performans gösterdiği için göreli kazanan sayılır; sıralama negatif mutlak getirisini değiştirmez.
Şimdi sonraki ayın varsayımsal getirilerinin A +1%, B +1%, C +5%, D +8% olduğunu düşünelim. Ayın başından itibaren her pozisyonun mutlak ağırlığı %25 olsun. Zaman serisi portföyü tüm varlıkları sattığı için maliyet öncesi getirisi −0.25(1% + 1% + 5% + 8%) = −3.75% olur. Kesitsel portföy A ve B’de uzun, C ve D’de kısa olduğundan getirisi 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75% olur.
Bu tek dönemlik aritmetik örnek farklı pozisyonları ve piyasa maruziyetini gösterir; hangi yöntemin daha iyi olduğunu göstermez. İki portföyün brüt maruziyeti %100’dür; ancak tüm varlıkları satan zaman serisi portföyünün net maruziyeti −%100, uzun-kısa portföyün net maruziyeti %0’dır. Değerler uydurmadır, risk eşleştirilmemiştir ve ücret, finansman, ödünç alma, vadeli işlem taşıma/roll, spread, kayma ve yeniden dengeleme hariçtir.
Sinyal tek başına portföy ağırlıklarını belirlemez
Sinyal, elde tutulan pozisyonla aynı şey değildir. Basit bir zaman serisi yapısında ağırlık, yön sinyalinin tahmini volatiliteye bölünmesiyle orantılı belirlenebilir. Kesitsel bir yapıda her varlığın sırası, o tarihteki kesitsel ortalama sıradan çıkarılarak merkezlenebilir. Her iki yöntemde de daha sonra normalizasyon kuralı, risk sınırları ve gereken nötrlük kısıtları uygulanır. Bunlar örnek yöntemlerdir, evrensel formüller değildir.
Brüt maruziyet mutlak ağırlıkların toplamı, net maruziyet işaretli ağırlıkların toplamıdır. Örnekteki gibi brüt maruziyetleri eşitlemek volatiliteyi, faktör maruziyetlerini, likiditeyi veya kuyruk riskini eşitlemez. Sinyalin pozisyonlara nasıl aktarıldığını açıklayın ve ortaya çıkan maruziyetleri ayrıca raporlayın.
Uzun ve kısa pozisyonların parasal tutarını eşitleyip net maruziyeti sıfırlamak, piyasa betasını, sektör veya kur maruziyetini sıfırlamaz. Varlıkların volatilite ve korelasyonları farklıysa aynı %25 ağırlık farklı risk katkısı yaratır. Nötrleştirme veya risk ayarlaması raporlanırken hedef kısıtlarla portföyün bu kısıtları gerçekte ne kadar karşıladığını ayırın.
Geriye bakış ve elde tutma dönemleri ayrı seçimlerdir
Geriye bakış dönemi L, hangi geçmiş getirilerin sinyale gireceğini; elde tutma dönemi H, pozisyonların ne kadar süreceğini belirler. Yeniden dengeleme takvimi sinyal ve ağırlıkların ne zaman güncelleneceğini belirlediği için bu süreler farklı olabilir. Basit mi bileşik getiri mi kullanıldığını, dağıtımların ya da vadeli işlem fazla getirisinin dahil edilip edilmediğini ve bilgilerin o tarihte gerçekten erişilebilir olup olmadığını da belirtin. Bazı hisse momentumu tasarımları kısa vadeli dönüş etkisini azaltmak için en yakın ayı atlar; tüm piyasalar için tek bir doğru ayar yoktur.
Yalnızca “önceki 12 aylık getiri” demek hesaplamayı belirlemeye yetmez. Ay sonu kapanış fiyatları arasındaki değişim, temettüleri içeren toplam getiri veya vadeli işlem teminat getirisiyle kontrat yenileme etkisinin belirli biçimde işlendiği bir seri kastediliyor olabilir. Sinyal için kullanılan dönemi performansın ölçüldüğü dönemden ayrı bildirin.
Yayımlanmış bulgular önerilen parametreleri değil, belirli tasarımları gösterir. Moskowitz, Ooi ve Pedersen vadeli işlem sözleşmeleri ve döviz forward sözleşmeleri dahil 58 likit finansal araçta varlığın kendi getirisinin tahmin gücü bulur; yaklaşık bir ila 12 ay boyunca devamlılık, daha uzun ufuklarda kısmi dönüş raporlar (“Time Series Momentum,” 2012). Jegadeesh ve Titman geçmiş hisse kazananlarını alıp kaybedenleri satmayı inceler ve test ettikleri üç ila 12 aylık elde tutma dönemlerinde pozitif getiri bildirir (“Returns to Buying Winners and Selling Losers,” 1993). Bu çalışmaların hiçbiri tüm varlıklar, dönemler ve yatırımcılar için en iyi parametreleri belirlemez.
İki çalışma farklı vadeli işlem ve hisse örneklemlerini, getiri tanımlarını, dönemleri ve portföy kurallarını kullanır. Sayıları aynı koşullarda test edilen tek bir stratejinin karşılaştırması gibi okumayın. Bulguları aktarırken araştırılan piyasayı, dönemi ve portföy yapısını belirtin; yayınlanan parametreleri güncel işlemler için doğrudan en iyi geriye bakış dönemi saymayın.
Gözlem sıklığı bağımsız kanıt sayısını da etkiler. Haftalık yeniden dengeleme ile sonraki 20 işlem seansının getirisi tahmin edilirse, ardışık haftalık hedefler yaklaşık 15 günlük getiriyi paylaşır. Bu nedenle 52 haftalık gözlem, 52 bağımsız deney değildir. Her 20 işlem seansında karar vermek hedef çakışmasını ortadan kaldırır ama gözlem sayısını düşürür; ortak şoklar ve aynı varlıkların tekrar gözlenmesi bağımlılık yaratmaya devam eder. Standart hataları ve örneklem dışı doğrulama aralıklarını belirlerken bunları hesaba katın.
Pozisyon büyüklüğü başka bir katmandır. Eşit ağırlıklar, volatilite ölçeklemesi, risk limitleri ve portföy kısıtları aynı sinyali farklı pozisyonlara dönüştürebilir. Sonucun sinyal yönünden mi, ağırlık kurulumundan mı, yoksa ikisinden mi kaynaklandığını bildirin.
Momentum sonuçları örnekleme ve uygulamaya bağlıdır
Geçmiş getiri örüntüleri ampirik bulgulardır; kuralın süreceğini garanti etmez. Piyasa yapısı, evren üyeliği, getiri tanımları, vadeli işlem kontrat yenilemeleri, eksik veriler, ileriye bakma yanlılığı ve geriye bakış ile elde tutma dönemleri bir geriye dönük testi etkiler. Birçok varyantı deneyip yalnızca en güçlüsünü bildirmek de seçim sorunu yaratır.
Geçmiş kaybedenler keskin biçimde toparlandığında kesitsel hisse momentumu ani kayıplar yaşayabilir. Daniel ve Moskowitz momentum portföylerindeki ağır çöküşleri analiz ederek bunları piyasa düşüşleri sonrasındaki panik koşulları, yüksek volatilite ve daha sonraki piyasa toparlanmalarıyla ilişkilendirir (“Momentum Crashes,” 2016). Bu kanıt inceledikleri portföy ve örneklemler hakkındadır; her zaman serisi stratejisinde aynı çöküş örüntüsünün görüldüğü iddiasına genellenmemelidir.
Bu kayıp yolunu pozisyonlardan anlayabiliriz. Kesitsel hisse momentumu portföyü geçmiş kaybedenlerde kısa pozisyon tutabilir. Uzun süren bir düşüşten sonra piyasa keskin biçimde toparlanırsa bu hisseler hızla yükselebilir ve kısa pozisyon zararları büyüyebilir. Bu, belirli geçmiş örneklemlerde gözlenen bir risk yoludur; her hisse veya dönemde tekrarlanacağı anlamına gelmez.
İşlem sürtünmeleri de sonuçları değiştirir. Geriye dönük test; devir hızını, spread’i, piyasa etkisini, kısa pozisyon borçlanma veya finansmanını, vadeli işlem taşıma varsayımlarını, pozisyon kapasitesini ve emrin gerçekten verilebileceği zamanı hesaba katmalıdır. Maliyet öncesi pozitif getiri, yatırım yapılabilir net sonuçla aynı değildir.
Karşılaştırmayı yeniden üretmeye yetecek ayrıntıyı bildirin
Yararlı bir rapor evreni ve tarihsel üyeliğini, getiri serisini, geriye bakış ve elde tutma dönemlerini, yeniden dengeleme takvimini, sinyal eşiklerini, uzun-kısa seçim kurallarını, eşit sıra ve eksik veri işlemlerini, ağırlıkları, risk kontrollerini ve işlem maliyeti varsayımlarını belirtir. Performansın brüt mü net mi olduğunu ve doğrulama dönemlerinin sinyal seçiminden nasıl ayrıldığını da bildirir.
Denediğiniz her geriye bakış dönemini, en yakın ayı atlayıp atlamadığınızı, evreni, sıralama kesim noktasını, risk ölçekleme kuralını ve maliyet varsayımını kaydedin. Çok sayıda birleşimi denedikten sonra en iyi sonucu seçmek, seçilen performansı örneklem içi seçime maruz bırakır. Gerçekten görülmemiş bir dönem veya ileri yürüyen doğrulama kullanın; hedef pencereler çakışıyorsa çıkarımda bağımlılığı da hesaba katın.
Soruları ayrı tutun: momentum geçmiş getirilerin nasıl sinyale dönüştüğünü tanımlar; bilgi katsayısı ise sinyalin daha sonraki kesitsel getirilerle ne kadar ilişkili olduğunu ölçer. Ayrıntı için IC ve Rank IC kılavuzuna bakın. Tahmin dönemleri çakışıyorsa zaman serileri için purged çapraz doğrulama kılavuzu doğrulama bölmeleri arasında etiket sızıntısını önlemenin bir yolunu açıklar. Seri bağımlı getirileri yıllıklandırırken de dikkat gerekir; Sharpe oranı ve seri korelasyon kılavuzuna bakın.
Yüksek geçmiş getiri veya tanıdık bir momentum etiketi gelecek performansı kanıtlamaz. Kuralları eşleştirilmiş örneklemlerde karşılaştırın, gerçekten taşınan maruziyetleri açıklayın ve gerçekçi maliyetlerle tamamen tanımlanmış stratejiyi örneklem dışında sınayın.
Sık sorulan sorular
Q1Zaman serisi momentumu trend takibiyle aynı şey midir?
Terimler çoğu kez örtüşür. Zaman serisi momentumu yönü varlığın kendi geçmiş getirisine göre belirler; trend takibi daha geniş bir aileyi ve farklı filtre, eşik ve pozisyon büyüklüğü yöntemlerini kapsayabilir.
Q2Kesitsel momentum negatif getirili varlıkları alabilir mi?
Evet. Göreli kazanan, seçilen evren ve getiri ölçüsünde emsallerinden üst sırada olandır. Tüm varlıklar düşmüşse en az düşenler kesitsel portföyün uzun tarafında yer alabilir.
Q3Momentum maliyetlerden sonra pozitif getiri sağlar mı?
Garanti etmez. Tarihsel kanıt belirli örneklemlere ve strateji tasarımlarına bağlıdır. Devir hızı, spread, piyasa etkisi, borçlanma, finansman, vadeli işlem yenilemeleri, kapasite ve ani dönüşler brüt sonucu azaltabilir veya tersine çevirebilir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
İki momentum kuralı arasındaki temel fark nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Ayrıntılı rehberi okuHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ayrıntılı rehberi oku