

Para Politikası Nasıl Çalışır? Faizlerden Enflasyona
Merkez bankası kararlarının piyasa faizlerine, banka kredilerine, harcamalara, istihdama ve fiyatlara nasıl ulaştığını; etkilerin neden farklı ve zaman içinde ortaya çıktığını öğrenin.
Bu rehberdePara politikası aktarımı ne anlama gelir?
Kısa özet
**Para politikası aktarım mekanizması**, merkez bankasının kararlarının finansal koşulları, ekonomik faaliyeti ve fiyatları etkilediği yolların bütünüdür. Politika faizindeki bir değişiklik başlangıç sinyalidir; tüm kredi faizlerini, hanehalkı alışverişlerini veya fiyatları anında değiştiren bir talimat değildir. Sonraki gelişmeleri piyasa beklentileri, bankalar, sözleşmeler, varlık fiyatları ve harcama kararları şekillendirir. Etkiler zaman alabilir ve ekonomilere ve kişilere göre farklılaşabilir. {source:ecbMonetaryPolicyTransmission}
Para politikası aktarımı ne anlama gelir?
Merkez bankası, kısa vadeli finansal koşulları ve sonuçta ekonomik hedeflerini etkilemek için genellikle bir politika aracını değiştirir. Araç, hedeflenen ya da idari olarak belirlenen bir faiz oranı, varlık alımları, kredi işlemleri veya gelecekteki politikaya ilişkin yönlendirme olabilir. Kullanılabilir araçlar ve bunların uygulanma biçimi merkez bankasına göre değişir. Örneğin ABD Merkez Bankası'nın (Fed) politika özeti, kararlarının finansal koşulları ve genel ekonomiyi nasıl etkilediğini açıklar. Bu rehber, merkez bankasının hedefini nasıl seçtiğine veya herhangi bir ülkenin yasal kurallarına değil, faiz kararlarının ekonomiye aktarılmasına odaklanır. {source:fedMonetaryPolicyTransmission}
Süreç bir zincir gibi düşünülebilir: politika kararları ve iletişimi, beklenen finansal koşulları değiştirir; piyasalar ve finans kuruluşları fiyatları veya kredi imkânını ayarlar; hanehalkları ve şirketler tasarruf, borçlanma, harcama ve yatırım kararlarını yeniden değerlendirir; bu tercihler toplam talebi, istihdamı, ücretleri ve enflasyonu etkiler. Zincir tek yönlü değildir. Finansal koşullar ve ekonomik sonuçlar da beklentileri ve sonraki politika kararlarını etkiler.
Aktarım mekanizması, kesin bir sonuç veren tek bir formül değildir. Aynı politika adımının etkisi başlangıç koşullarına, piyasaların önceden ne beklediğine, sözleşmelerin ne zaman yeniden fiyatlandığına, bankaların ve borçluların durumuna ve diğer ekonomik şoklara bağlı olarak değişebilir. Avrupa Merkez Bankası'nın (ECB) aktarım mekanizması özeti, resmî faizlerden para piyasalarına, kredi ve mevduat faizlerine, beklentilere, varlık fiyatlarına, krediye, harcamalara ve fiyatlara uzanan kanalları anlatır. {source:ecbMonetaryPolicyTransmission}
Politika kararından finansal koşullara
İlk adım genellikle gecelik para piyasası faizlerini belirleyen veya güçlü biçimde etkileyen kısa vadeli bir faiz değişikliğidir. Bu faizler finansal piyasalarda kullanılır ve kısa vadeli borçlanmanın fiyatını etkileyebilir. Örneğin ABD'de Fed, federal fon oranındaki değişikliklerin diğer kısa vadeli borçlanma faizlerini ve değişken faizli kredileri nasıl etkilediğini açıklar. Bu, Fed'e özgü bir uygulama örneğidir; başka bir merkez bankası farklı bir araç veya uygulama çerçevesi kullanabilir. {source:fedMonetaryPolicyTransmission}
Finansal piyasalar geleceği de hesaba katar. Bir karar, gelecekteki politika faizlerinin izlemesi beklenen yolu değiştirerek uzun vadeli tahvil getirilerini, döviz kurlarını ve diğer varlık fiyatlarını etkileyebilir. Yatırımcılar kararı önceden bekliyorsa ayarlamanın bir kısmı duyurudan önce gerçekleşebilir. Açıklama sonraki kararlarla ilgili beklentileri değiştirirse mevcut politika faizi değişmese bile uzun vadeli faizler hareket edebilir. Bu nedenle mevcut politika faizi, borçluların ve yatırımcıların karşılaştığı finansman koşullarının yalnızca bir bileşenidir. {source:boeMonetaryPolicyTransmission2024}
Merkez bankası her faiz oranını doğrudan belirlemez. Banka kredisi faizi; bir gösterge faizi, kredi verenin kendi fonlama maliyetini, borçlunun kredi riskini, teminatı, rekabeti ve sözleşmenin yeniden fiyatlama koşullarını yansıtabilir. Uzun vadeli piyasa getirileri, beklenen kısa vadeli faizlerin yanı sıra vade ve risk primlerini de içerebilir. Bu bileşenler farklı miktarlarda veya zıt yönlerde hareket edebilir. İngiltere Merkez Bankası'nın açıklaması, görece hızlı ilk aşamayı—Banka Faizi'nden finansal koşullara geçişi—reel faaliyet ve enflasyon üzerindeki sonraki etkilerden ayırır. Bu yararlı bir çerçevedir; her piyasa için sabit bir zaman çizelgesi vaat etmez. {source:boeMonetaryPolicyTransmission2024}
Faizler, beklentiler ve borçlanmanın reel maliyeti
Faiz kanalı kısmen borçlanma maliyeti ve tasarruf getirisi üzerinden işler. Faizler yükseldiğinde yeni borçlanma pahalılaşabilir ve mevcut değişken faizli borçların bir kısmı belirlenen tarihte yeniden fiyatlanabilir. Bir hane büyük bir alışverişi erteleyebilir; beklenen getirisi finansman maliyetini artık karşılamayan bir yatırımı şirket erteleyebilir. Faizler düştüğünde hesaplama ters yöne kayabilir. Bunlar teşviklerdir, otomatik tepkiler değildir: gelir, güven, krediye erişim, fiyatlar ve planlar da önem taşır.
Beklenen enflasyon da önemlidir; çünkü insanlar ve şirketler gelecekteki ödemelerin satın alma gücünü dikkate alır. Nominal faiz tek başına borçlanmanın reel anlamda ne kadar kısıtlayıcı olduğunu göstermez. Nominal faiz artarken beklenen enflasyon da değişirse beklenen reel borçlanma maliyeti nominal faizden daha az veya daha fazla değişebilir. Ayrı faiz hesabı için reel ve nominal faiz oranları arasındaki farkı inceleyin; burada önemli olan, enflasyon beklentilerinin politikanın aktarımını şekillendirmesidir.
Bu nedenle uygulanan faiz değişikliğinin yanında merkez bankasının iletişimi de etkili olabilir. Merkez bankasının güvenilir olması halinde açıklamaları gelecekteki enflasyon ve faiz beklentilerini etkileyebilir. Fiyat ve ücret belirleyen şirketler ile uzun vadeli koşullar belirleyen kredi verenler bu görünümü dikkate alabilir. ECB, beklentileri politikanın orta ve uzun vadeli faizleri ve fiyat belirleme davranışını etkileyebileceği bir kanal olarak tanımlar; aktarım gecikmelerinin uzun, değişken ve belirsiz olduğunu da vurgular. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
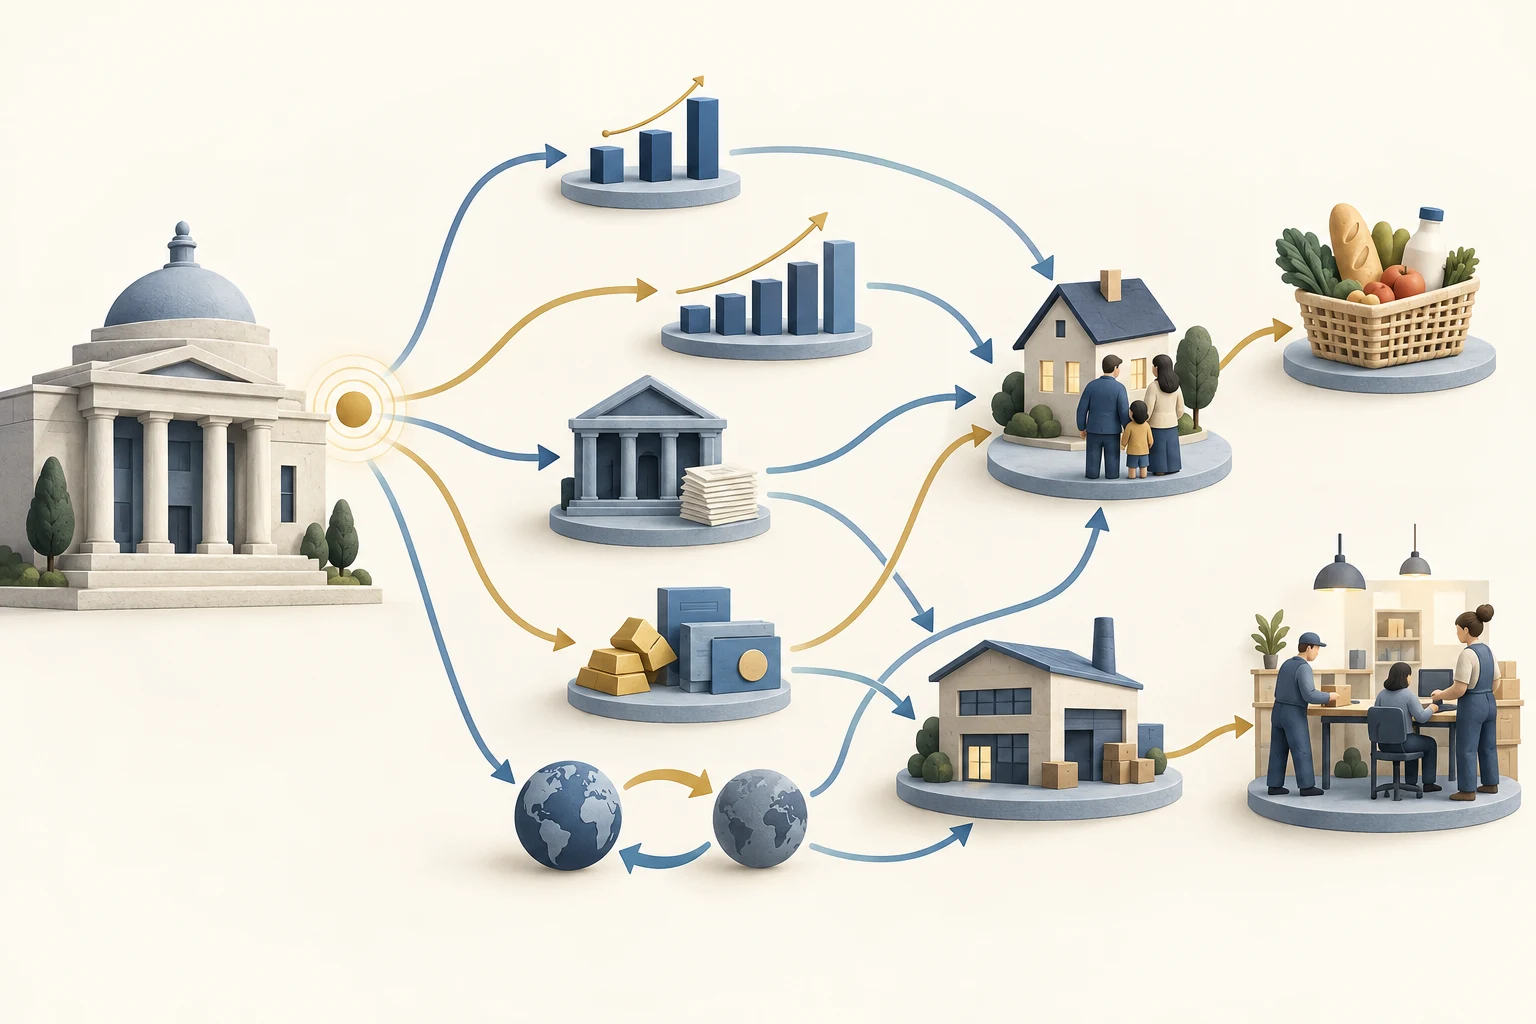
Şema, bir merkez bankasının politika sinyalinden faizler, banka kredisi, varlık fiyatları ve döviz kurları üzerinden ilerleyebilecek birkaç yolu gösterir. Bu yollar hanehalkı ve şirket kararlarına, talebe, istihdama ve fiyatlara bağlanır; örtüşebilir veya farklı hızlarda gelişebilir. Bu kavramsal bir haritadır; ölçülmüş etkileri veya tahmini göstermez.
Bankalar, kredi ve hesaplama örneği
Bankalar ve diğer kredi kuruluşları, kredinin fiyatını ve bulunabilirliğini değiştirerek politika etkisini aktarır. Bankanın fonlama maliyetleri, bilançosu, rekabet ve borçlu riskine ilişkin değerlendirmesi hem faizlerini hem de kredi verme isteğini etkileyebilir. Sıkılaşan politika teminat değerlerini veya borçluların geri ödeme gücünü de etkileyebilir; kredi kuruluşları ilan edilen faizin yanı sıra kredi tutarını, marjını veya kullandırım standartlarını değiştirebilir. Banka dışı kredi verenler ve sermaye piyasaları, bankaların bazı tepkilerini güçlendirebilir veya kısmen dengeleyebilir. Fed'in özetlediği araştırmalar, banka fonlama maliyetlerinin farklı politika döngülerinde farklı tepkiler verdiğini gösteriyor; bu sonuç her kredi verenin veya borçlunun aynı faiz değişikliğiyle karşılaşacağı anlamına gelmez. {source:fedMonetaryPolicyBankFundingCosts2025}
Aynı ülkedeki hanehalkları bile farklı etkilenebilir. Değişken faizli kredi kullanan bir borçlunun ödemesi, sabit faizli kredi kullanan birine göre daha erken yeniden belirlenebilir. Tasarruf sahibi mevduatından daha yüksek faiz alabilir, ancak mevduat faizinin piyasa faizleri kadar veya aynı hızla yükselmesi gerekmez. ECB'nin euro bölgesindeki hanehalkı aktarımına ilişkin 2026 incelemesi, eksik ve heterojen faiz aktarımını; hanehalkı bilançoları, krediye erişim ve konut piyasası yapılarıyla bağlantılı farklılıkları anlatır. Bu bulgular euro bölgesine ilişkindir ve her ülke için evrensel tahminler gibi değerlendirilmemelidir. {source:ecbHouseholdTransmission2026}
Kurgusal bir ekonomide bilerek varsayımsal tutulan bir örneği ele alalım. Bir hanenin değişken faizli kredisinde 20.000 para birimi borç bakiyesi ve %5,00 cari yıllık faiz oranı olsun. Merkez bankası politika faizini 1 yüzde puanı artırıyor. Kredinin sonraki faiz güncellemesinde kredi verenin bu kredinin faizini 0,60 yüzde puanı artırdığını, yani %5,00'ten %5,60'a çıkardığını varsayalım. 0,60 puanlık aktarım uydurulmuş bir varsayımdır; tipik bir kredi tepkisine ilişkin tahmin değildir.
Anaparanın sabit kaldığı, ücret alınmadığı ve yıl içinde geri ödeme yapılmadığı basit bir yıllık hesapta faiz 20.000 × %5,00 = 1.000 birim düzeyinden 20.000 × %5,60 = 1.120 birime çıkar. Yıllık faiz artışı 120 birimdir. Bu aritmetik tek bir nakit akışı kanalını yalıtır; gerçek bir taksit tutarı anapara ödeme planına, faizin güncellendiği zamana, sözleşmeye ve diğer masraflara da bağlıdır. Sabit faizli bir kredi bu güncellemede yeniden fiyatlanmayabilir; yine de yeni kredilerin veya refinansman tekliflerinin faizleri değişebilir.
Bu örnek hanehalkı veya ekonomi üzerindeki toplam etkiyi göstermez. Borçlu harcamalarını kısabilir, tasarruflarını kullanabilir veya başka bir planını değiştirebilir; tasarruf sahibinin faiz geliri farklı olabilir; şirketler, varlık piyasaları ve döviz kurları da aynı anda tepki verebilir. Faiz değişikliği birçok bilançoya yayılır; tek bir hanenin faiz faturasını çarpmakla açıklanamaz. {source:ecbHouseholdTransmission2026}
Varlık fiyatları, servet ve teminat
Faiz değişiklikleri tahvil, hisse senedi ve gayrimenkul gibi varlıkların değerini etkileyebilir. Diğer koşullar aynıyken iskonto oranının yükselmesi, sabit bir gelecekteki nakit akışının bugünkü değerini düşürür. Gerçek piyasalarda beklenen nakit akışları, risk primleri, arz ve yatırımcı beklentileri de değişebilir; bu nedenle her politika duyurusundan sonra bir varlık fiyatının tek bir yönde hareket etmesi gerekmez.
Varlık fiyatları harcamalara ve krediye geri besleme yapabilir. Kendini daha varlıklı hisseden bir hane daha fazla harcamaya yönelebilir; teminatı daha değerli hale gelen bir şirket daha kolay borçlanabilir. Varlık fiyatlarındaki düşüş bu etkileri zayıflatabilir veya kredi verenleri daha temkinli yapabilir. Servet ve teminat kanalı faizlerle ve kredi arzıyla etkileşir; ayrı ve kusursuz biçimde ölçülebilen bir kaldıraç gibi çalışmaz. Fed'in politika özeti; faizler, varlık fiyatları, hanehalkı ve şirket bilançoları ile harcamalar üzerinden işleyen kanalları açıklar. {source:fedMonetaryPolicyTransmission}
Döviz kurları ve ithal fiyatlar
Açık bir ekonomide para politikası döviz kurlarını da etkileyebilir. Göreli faiz beklentilerindeki değişiklik, farklı para birimleri üzerinden ifade edilen varlıkların göreli çekiciliğini değiştirebilir; ancak döviz kurları riske, beklenen büyümeye, ticarete ve daha pek çok etkene de tepki verir. Bu nedenle politika faizi artışı para biriminin değer kazanacağını garanti etmez ve döviz kuru kanalının önemi her ekonomide aynı değildir.
Kur hareketi ithal mal ve girdilerin yerel para cinsinden maliyetini, ayrıca yabancı alıcıların yerli ihracat için ödediği fiyatı değiştirebilir. Tüketici fiyatlarına ne ölçüde yansıyacağı; ithal edilen ürünlere, şirketlerin fiyatlama biçimine, sözleşmelere ve genel piyasa koşullarına bağlıdır. ECB'nin özeti hem döviz kuru kanalını hem de ithal fiyatlara yönelik olası etkileri kapsar. Ticaret ağırlıkları ve göreli fiyatların bir kur ölçüsüne nasıl girdiğini görmek için [reel efektif döviz kuru rehberini](/tr/learn/real-effective-exchange-rate-trade-weighted-index-explained) inceleyin. {source:ecbMonetaryPolicyTransmission}
Finansal koşullardan talebe, istihdama ve fiyatlara
Borçlanma maliyetlerindeki, krediye erişimdeki, servetteki ve döviz kurlarındaki değişiklikler tüketim ve yatırımları etkileyebilir. Çok sayıda hane ve şirketin kararları değiştiğinde mal ve hizmetlere yönelik toplam talep, ekonominin arz kapasitesine göre artabilir veya azalabilir. Şirketler üretimi, işe alımları, ücretleri ya da fiyatları değiştirerek tepki verebilir. Her adımın yönü ve büyüklüğü ekonominin başlangıç koşullarına ve arz ile talebi etkileyen diğer güçlere bağlıdır.
Basitleştirilmiş, yararlı bir olası yol şöyledir: daha sıkı finansal koşullar bazı borçlanma, harcama ve yatırımları azaltabilir; daha zayıf talep zaman içinde şirketlerin kapasitesi ve fiyatları üzerindeki baskıyı azaltabilir. Ancak para politikası mal üretmez, tedarik zincirlerini onarmaz veya bir enerji şokunu doğrudan geri almaz. Bir arz kesintisi maliyetleri artırırken üretimi düşürürse politika talebi ve enflasyonun kalıcılığını etkileyebilir, fakat arzı hemen geri getiremez. Fed, politikasının finansal koşullar ve kredi maliyetleri aracılığıyla istihdamı ve enflasyonu etkilediğini, ancak bağlantıların doğrudan veya anlık olmadığını ve başka pek çok etkenin rol oynadığını açıklar. {source:fedMonetaryPolicyTransmission}
Bazı etkiler, uzun bir yurt içi talep zincirini beklemeden de fiyatlara ulaşabilir. Döviz kuru değişiklikleri ithal fiyatları, yerleşik veya değişen enflasyon beklentileri de fiyat ve ücret belirleme davranışını etkileyebilir. Bu yollar örtüşebilir: zayıflayan harcamalar işe alımları ve ücretleri etkilerken döviz kurundaki ya da kredi marjlarındaki değişiklik şirketlerin maliyetlerini etkileyebilir. Genel sonuç, birbirinden bağımsız sabit çarpanların toplamı değil, bu tepkilerin birleşimidir. {source:ecbMonetaryPolicyTransmission}
Etkiler neden değişir ve faiz kararı nasıl okunur?
Bir politika kararıyla enflasyon arasında evrensel bir gecikme olmadığı gibi, her bankanın politika faizi değişikliğinin belirli bir bölümünü aktaracağına dair sabit bir oran da yoktur. Beklentiler değiştiğinde piyasa fiyatları hızla ayarlanabilir; kredi ve mevduat faizleri daha yavaş değişebilir; hane bütçeleri, yatırım planları, istihdam ve fiyatlar daha uzun ve birbiriyle örtüşen dönemlerde tepki verebilir. ECB bu gecikmeleri uzun, değişken ve belirsiz olarak niteler. İngiltere Merkez Bankası da politika faizlerinden finansal koşullara aktarımın etkili işlemesinde finansal istikrarın önemini vurgular. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
İzlenecek yol; değişken ve sabit faizli borçlanmanın payı, hane ve şirket borcu, bankaların fonlaması ve sermayesi, finansal piyasa yapısı, rekabet, para düzenlemeleri ve şokun kaynağı gibi özelliklere bağlıdır. ECB'nin hanehalkı incelemesi, euro bölgesinde borçlular, tasarruf sahipleri ve ülke koşulları arasındaki farklılıkları belgeliyor; bu bulgular tek bir hane örneğinin neden bütün ekonomiyi temsil edemeyeceğini açıklıyor. Tarihsel bir ortalamayı veya model sonucunu yeni bir politika adımına verilecek garanti edilmiş tepkiye dönüştürmeyin. {source:ecbHouseholdTransmission2026}
Bir faiz kararı hakkındaki iddiayı değerlendirirken hangi politika aracının değiştiğini ve piyasaların önceden ne beklediğini; hangi piyasa, kredi veya mevduat faizinin gerçekten hareket ettiğini; faizin nominal mi yoksa beklenen enflasyona göre düzeltilmiş mi olduğunu; sözleşme, yeniden fiyatlama ve kredi koşullarını; üretim, istihdam veya fiyatların hangi dönem için karşılaştırıldığını sorun. Politika değişikliğini diğer şoklardan ayırın ve iddianın bir betimleme, nedensel tahmin veya öngörü olup olmadığını belirtin. Yalnızca zaman sıralaması, sonraki her değişikliğe politika adımının yol açtığını kanıtlamaz.
Yakın konular için Taylor kuralının politika faizi kararını nasıl çerçevelediğini, federal fon oranı ile prime rate arasındaki farkı, Fed faizi değiştiğinde mevduat faizlerinin neden bire bir değişmediğini ve Fed faiz indiriminden sonra uzun vadeli Hazine tahvili getirilerinin neden yükselebileceğini inceleyin. Bu rehberler, faiz belirleme formülünü ve ABD'deki belirli faiz aktarımı örneklerini daha ayrıntılı ele alır.
Sık sorulan sorular
Q1Merkez bankası her borçlanma faizini doğrudan mı belirler?
Hayır. Merkez bankası politika aracını belirler veya etkiler ve kısa vadeli piyasa koşullarına yön verir. Uzun vadeli piyasa faizleri ile belirli kredi ve mevduat faizleri gelecekteki faiz beklentilerine, riske, kredi verenin fonlamasına, rekabete, varlık fiyatlarına ve sözleşme koşullarına da bağlıdır.
Q2Para politikasının enflasyonu etkilemesi ne kadar sürer?
Her ekonomi veya politika adımı için geçerli tek bir gecikme yoktur. Finansal piyasalar yeni bilgiye hızlı tepki verebilir; kredi faizlerinin yeniden belirlenmesi, harcama kararları, işe alım ve fiyat belirleme daha uzun sürebilir. Diğer şoklar gidişatı değiştirebilir; bu nedenle geçmiş bir ortalama yeni bir karar için kesin bir saat değildir.
Q3Faiz artışı enflasyonu her zaman düşürür mü?
Hayır. Daha sıkı politika zamanla talebi sınırlayabilir, ancak enflasyon arz kesintilerini, döviz kurlarını, beklentileri ve diğer güçleri de yansıtabilir. Faiz değişikliği hemen daha fazla arz yaratmaz; gözlenen gidişat tek başına politika değişikliği olmasaydı enflasyonun nasıl seyredeceğini göstermez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Para politikası aktarım mekanizması neyi açıklar?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Alım, satım ve opsiyon zincirinden zımni volatiliteye, Yunanlara ve alış-satış farkına uzanan temel terimlerin açık tanımları
Opsiyon sözlüğünü inceleyin