

DeFi Kripto Kredileri Nasıl Çalışır: Teminat, LTV, Sağlık Faktörü ve Likidasyon
Kripto teminatın DeFi kredisini nasıl desteklediğini, LTV ile likidasyon eşiğinin neden farklı olduğunu, Aave sağlık faktörünü nasıl hesapladığını ve likidasyondan önce bir pozisyonu nelerin değiştirebileceğini öğrenin.
Bu rehberdeTeminatlı bir DeFi kredisi ne yapar
Kısa özet
DeFi teminatlı kredide borçlu, desteklenen kripto varlıklarını bir protokole kilitleyip karşılığında başka bir varlık borç alır. Borçlu yeni bir işlem yapmasa bile teminat fiyatları düşebilir, faiz borcu artırabilir veya protokol parametreleri değişebilir; bu da krediyi daha riskli hâle getirir. Kredi-değer oranı (LTV), likidasyon eşikleri ve sağlık faktörü kuralları protokole özgüdür. Bu nedenle bir gösterge panelindeki sayı ancak ilgili piyasada nasıl tanımlandığını biliyorsanız anlamlıdır.
Teminatlı bir DeFi kredisi ne yapar
Aşırı teminatlı kredide borçlu, uygun bir varlığı borç verme protokolüne yatırır ve karşılığında başka bir varlığı borç alır. Borç açık kaldığı sürece teminat protokol kurallarına tabidir. Krediyi destekleyecek yeterli değer kalmayacaksa teminat genellikle serbestçe çekilemez. Borç ve birikmiş faiz ödendikten sonra, başka bir açık pozisyonu güvence altına almak için gerekmeyen teminat çekilebilir.
Bu yapı teminatsız krediden farklıdır: protokol yalnızca geri ödeme vaadine dayanmaz. Hesap artık gereklilikleri karşılamadığında, likidasyon kuralları uyarınca satılabilecek, alınabilecek veya başka şekilde kullanılabilecek teminata dayanır. Aave, V3 borçlanma modelini aşırı teminatlı olarak tanımlar ve borçlanmadan önce teminat yatırılmasını ister. Compound III da borçlanma kapasitesi oluşturmak için desteklenen teminat varlıklarını kabul eder, ancak muhasebe ve likidasyon tasarımı farklı faktörler kullanır.
Bir cüzdandaki her bakiye otomatik olarak teminat sayılmaz. Varlığın ilgili piyasada desteklenmesi ve hesabın onu teminat olarak etkinleştirmesi gerekebilir. Ağ, piyasa, token sözleşmesi ve protokol sürümü önemlidir. Başka bir ağdaki aynı ticker'a sahip token aynı varlık olmayabilir ve farklı risk parametrelerine tabi olabilir. Aave V3 tanıtımı arz ve borçlanma akışını; teminat durumunu değiştirme kılavuzu ise yatırılan bakiyenin teminat olarak etkinleştirilip devre dışı bırakılabileceğini açıklar.
Pozisyon LTV'si protokol limitinden farklıdır
LTV, borcun teminat değerine oranıdır. Bir pozisyonu basitçe şöyle tanımlayabilirsiniz:
Pozisyon LTV'si = mevcut borç değeri ÷ uygun teminat değeri
Bir hesapta 2.000 USD uygun teminat ve 1.000 USD borç varsa pozisyon LTV'si %50'dir. Borç değişmeden teminat 1.500 USD'ye düşerse pozisyon LTV'si yaklaşık %66,7'ye çıkar. Borç alınan varlığın fiyatı değişirse ortak bir para biriminde ölçülen borç değeri de değişebilir.
Protokolün LTV parametresi çoğu zaman kredi ilk açılırken veya büyütülürken kullanılan borçlanma limitidir. Örneğin varsayımsal bir piyasa, 2.000 USD uygun teminat değerinin en fazla %75'i kadar borçlanmaya izin veriyorsa, diğer limitlerden önce aritmetik üst sınır 1.500 USD olur. Bu üst sınır önerilen borç miktarı değildir ve fiyatlar değiştikten sonra pozisyonun güvenli kalacağını garanti etmez.
Terimler protokollere göre değişebilir. Aave, borçlanma gücünü kısıtlayan LTV'yi sağlık faktörü hesabında kullanılan likidasyon eşiğinden ayırır. Compound III, borçlanma kapasitesi için borç teminat faktörünü, likidasyona uygunluk için ise ayrı bir likidasyon teminat faktörünü belgeler. Belgelerine göre borçlanma kapasitesi kontrolünü geçememek tek başına hesabın likide edilebilir olduğu anlamına gelmez. Piyasaya özgü kurallar için Aave borçlanma kılavuzuna ve Compound III teminat ve borçlanma belgelerine bakın.
Borçlandıktan sonra pozisyonu neler değiştirir
Teminat ve borç değerleri birbirinden bağımsız değişebilir. Teminat fiyatındaki düşüş krediyi destekleyen değeri azaltır. Borç alınan varlığın fiyatındaki yükseliş, ortak bir ölçü biriminde hesaplanan borç değerini artırabilir. Borçlu daha fazla borç almasa bile faiz borç tutarına eklenebilir. Birden fazla teminat varlığı varsa protokol her birine farklı risk ağırlıkları veya uygunluk kuralları uygulayabilir.
Protokolün fiyat akışları önemlidir; sözleşme, bir borsada veya cüzdanda görünen son fiyatı kullanmak zorunda değildir. Bir piyasa oracle değeri kullanabilir, varlığa özgü kurallar uygulayabilir ya da fiyatları belirli aralıklarla güncelleyebilir. Oynak piyasalarda ekranda görülen bilgi ile sözleşmenin kullandığı değer farklı olabilir. Bu nedenle hesap durumu, siz kontrol etmeden veya işlem göndermeden önce değişebilir.
Bazı arayüzler tek bir “sağlık” sayısı gösterirken bazıları teminat faktörlerini, hesap likiditesini veya borçlanma limitini gösterir. Bu etiketler birbirinin yerine kullanılamaz. Daha fazla borçlanamayan bir pozisyon yine de likidasyona uygun olmayabilir. Öte yandan bir fiyatta rahat görünen gösterge, teminat değeri düşünce veya faiz birikince kötüleşebilir.
Birden fazla teminat varlığı varsa, token miktarlarını toplamak hesabın riskini göstermez. Aave, sağlık faktörü formülünde likidasyon eşiğinin ağırlıklı ortalamasını kullanır. Varsayımsal bir örnekte, her biri 1.000 USD değerinde iki teminattan birinin eşiği %80, diğerinin %70 olsun. Teminat değerleri eşit olduğundan ağırlıklı ortalama %75 olur. Formülde eşik dikkate alındığında borçla karşılaştırılacak teminat tutarı 2.000 USD × %75, yani 1.500 USD olur. Gerçek varlık parametreleri ve tanınan değerler piyasaya özeldir; başka bir protokol farklı bir hesaplama kullanabilir.
Varsayımsal bir sağlık faktörü hesabı
Aave, sağlık faktörünü teminat değerinin ağırlıklı ortalama likidasyon eşiğiyle çarpılıp toplam borç değerine bölünmesiyle tanımlar. Tek teminatlı bir örnekte, hesabın varsayımsal fiyatı birim başına 1.000 USD olan bir tokenden 2 birim yatırdığını ve başka bir varlıktan 1.000 USD borçlandığını düşünün. Yalnızca açıklama amacıyla başlangıç LTV parametresini %75, likidasyon eşiğini %80 varsayalım. Bunlar örnek için uydurulmuş girdilerdir; belirli bir piyasanın güncel parametreleri değildir.
Teminat 2.000 USD değerindedir ve başlangıç pozisyon LTV'si %50 olur. Varsayılan %75 LTV'ye göre, başka piyasa kısıtları hesaba katılmadan azami borç 1.500 USD'dir. Varsayılan %80 likidasyon eşiği altında sağlık faktörü şöyledir:
(2.000 USD × 0,80) ÷ 1.000 USD = 1,60
Şimdi teminat fiyatının %35 düştüğünü, teminat değerinin 1.300 USD'ye indiğini ve birikmiş faizle borcun 1.010 USD'ye çıktığını varsayalım. Sağlık faktörü yaklaşık 1,03 olur:
(1.300 USD × 0,80) ÷ 1.010 USD ≈ 1,03
Teminat fiyatı birim başına 620 USD'ye kadar düşerse toplam değer 1.240 USD olur ve aynı varsayımsal hesap yaklaşık 0,98 verir:
(1.240 USD × 0,80) ÷ 1.010 USD ≈ 0,98
Son değer 1'in altındadır. Aave'nin mevcut yardım sayfası, sağlık faktörünün 1'in altına inmesini Aave pozisyonlarında likidasyon riski koşulu olarak açıklar. Bu örnek gerçek bir işlemin ne zaman yürütüleceğini öngörmez: piyasa fiyatları, borç birikimi, protokol kuralları, oracle güncellemeleri ve işlem sırası önemlidir. Aave'nin sağlık faktörü ve likidasyon açıklaması formülü verir ve herkes için geçerli tek bir güvenli sağlık faktörü olmadığını belirtir.
Likidasyon teminata ne yapabilir
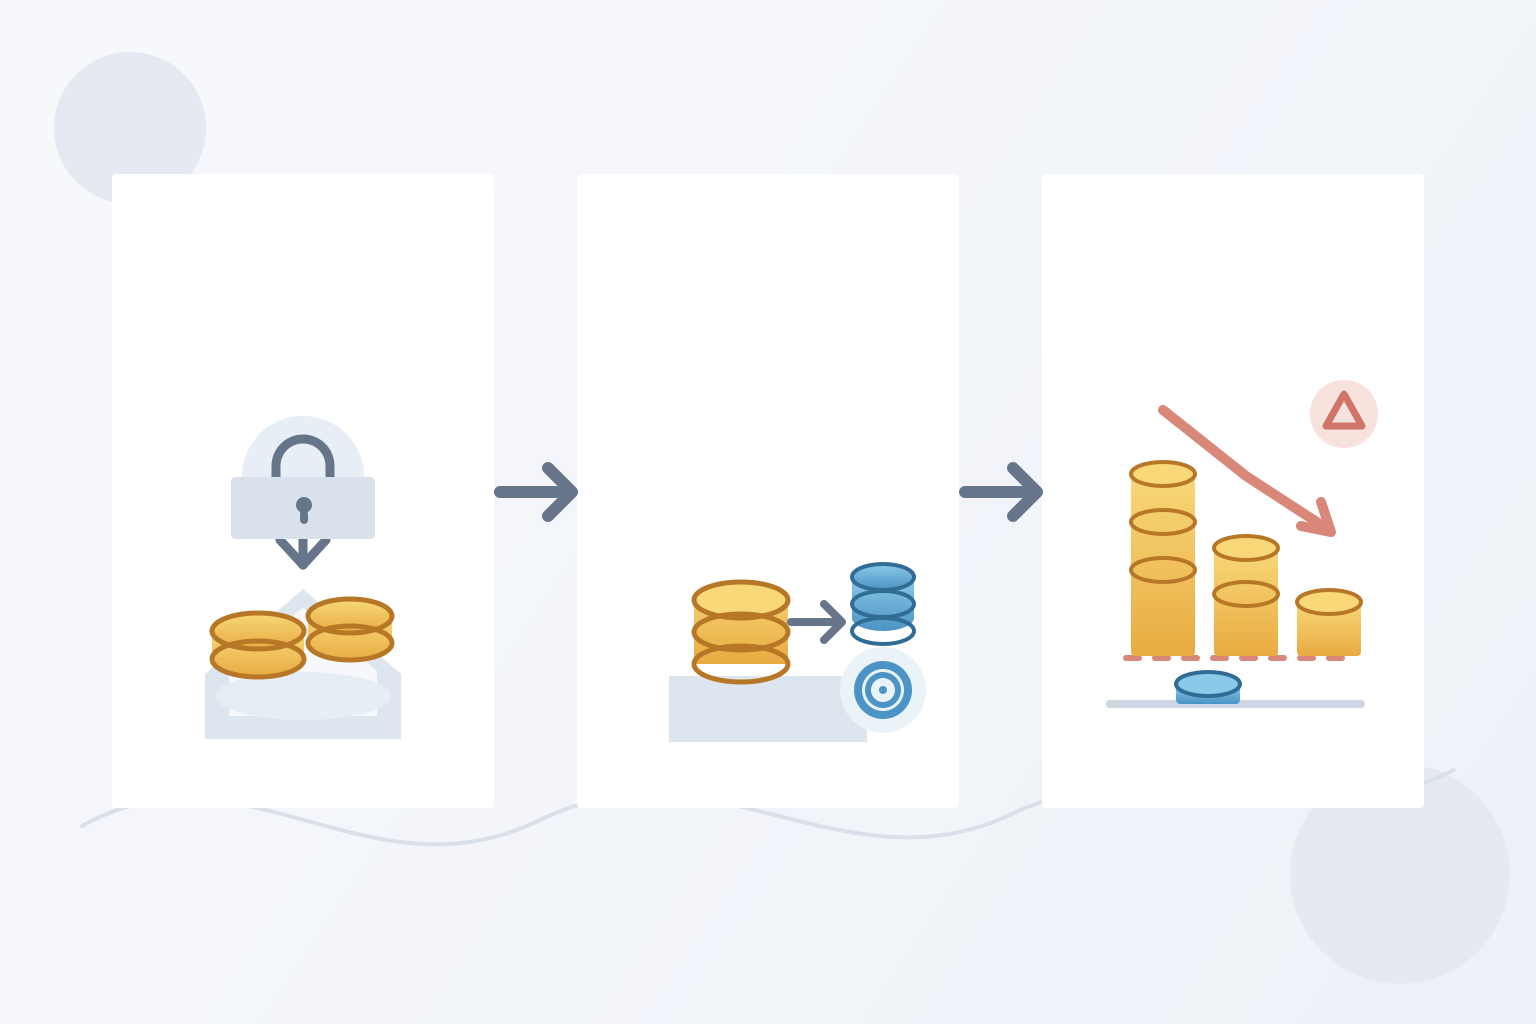
Likidasyon, bir hesap protokolün uygunluk kuralını aştığında devreye giren protokol tanımlı bir yanıttır. Birçok borç verme piyasasında likidatör, borçlunun borcunun bir kısmını veya tamamını öder ve protokolün belirlediği bonus, indirim ya da ceza uyarınca teminat alır. Borçlu, ödenen borç miktarından daha fazla teminat değeri kaybedebilir. Likidasyonun kısmi mi tam mı olacağı, ne kadar borcun kapatılabileceği ve ücretler protokole, varlığa, piyasaya ve güncel yapılandırmaya bağlıdır.
Aave, sağlık faktörü protokol eşiğinin altına indiğinde ağ katılımcılarının uygun pozisyonları izinsiz bir likidasyon işlemiyle kapatabileceğini açıklar. Geri ödenebilecek tutarı ve teslim edilecek teminatı, likidasyon bonusu dahil olmak üzere kurallar belirler. Compound III farklı bir tasarım kullanır. Belgelerinde borç teminat faktörü ile likidasyon teminat faktörünü ayırır ve absorb sürecinde protokolün ödeme güçlüğündeki hesabın teminatını alıp borcu protokol rezervlerinden kapattığını açıklar; eski borçluya verilecek değer Compound'un likidasyon faktörü kurallarına tabidir. Ayrıntılar için Compound III likidasyon belgelerine bakın.
Bunlar iki protokolün borç verme mekaniklerine ilişkin örneklerdir; her DeFi kredisi için evrensel bir tanım değildir. Bazı protokoller işlemleri duraklatabilir, yönetişim yoluyla risk parametrelerini değiştirebilir, farklı likidasyon yolları kullanabilir veya harici keeper'lara ve arayüzlere dayanabilir. Teminatı tutacak kesin zincir ve piyasanın sözleşme kurallarını okuyun.
Yeni borç almadan da faiz borcu artırabilir
Borç bakiyeleri genellikle faiz biriktirir. Faiz, protokole ve varlığa bağlı olarak belirli bir dönem sabit kalabilir, zaman içinde değişebilir veya piyasa kullanım oranına göre hareket edebilir. Aave, borçlanma oranlarının kullanım gibi etkenler ve yönetişim parametreleriyle dinamik olarak belirlendiğini söyler. Faiz biriktikçe teminat oranı veya sağlık faktörü hesabındaki borç, teminat fiyatı aynı kalsa da artabilir.
Örneğin 1.000 USD borç 1.020 USD'ye çıkarken uygun teminat 1.500 USD değerinde kalırsa pozisyon LTV'si yaklaşık %66,7'den %68'e yükselir. Bu hesap belirli bir yıllık faiz oranı veya süre varsaymaz. Gerçek birikim, sözleşmenin faiz modeline, işlem zamanlamasına, varlık hassasiyetine ve piyasa koşullarına bağlıdır. Aave borçlanma kılavuzu, oranların kullanım oranına göre değişebileceğini ve faiz tahakkukunun borç alma işleminden sonra başladığını belirtir.
Teminatın fırsat maliyetleri veya operasyonel kısıtları da olabilir. Borcu güvence altına alırken yatırılan varlık çekilemez hâle gelebilir. Compound III, kendi protokolündeki teminat varlıklarının faiz kazanmadığını belirtir; başka protokollerde yatırılan teminatın işleyişi farklı olabilir. Teminatın getiri sağlayacağını, borç alınan varlığın sabit değerini koruyacağını veya beklenen getirinin borçlanma maliyetini aşacağını varsaymayın.
Oranın göstermediği riskler
LTV veya sağlık faktörü, belirli fiyat ve borç girdilerini özetler; kredinin başarısız olabileceği her yolu ölçmez. Akıllı sözleşme hataları, yetki veya yönetişim değişiklikleri, oracle kesintileri, ağ yoğunluğu, köprülenmiş veya sarılmış token sorunları ve teminat ya da borç tokenının beklenen değerini kaybetmesi sonucu etkileyebilir. Borç olarak kullanılan bir stablecoin hedef fiyatından sapabilir; teminat tokenı, birçok borçlunun aynı anda geri ödeme veya satış yapmak istediği anda likiditesini yitirebilir.
İşlemin uygulanması da başka bir risk katmanıdır. Borçlu eşik aşılmadan geri ödeme yapmak veya teminat eklemek isteyebilir, ancak ağ ücretleri, cüzdana erişim, yetersiz bakiye ya da yoğun bir zincir işlemi geciktirebilir. Gösterge paneli uyarısı işlemin zamanında zincire dahil edileceğini garanti etmez. Tersine, arayüz eski bilgi gösterebilir veya kullanılamaz olabilirken zincir üstü sözleşme kuralları işlemeye devam eder.
Kaldıraç, fiyat hareketlerinin sonucunu büyütür. Oynak bir tokenı teminat gösterip aynı tokendan daha fazla almak için borçlanmak hem fiyat maruziyetini hem de likidasyon hassasiyetini artırabilir. Bir varlığı başka bir varlığa karşı borç almak uyumsuzluk yaratabilir: borç varlığı yükselirken teminat düşebilir. Yüksek görünen bir sağlık faktörü veya büyük bir teminat bakiyesi akıllı sözleşme, piyasa veya operasyon riskini ortadan kaldırmaz.
Kredi açmadan önce piyasa kurallarını okuyun
Teminat yatırmadan veya borç almadan önce kesin protokolü, zinciri, piyasayı ve varlık sözleşmelerini kontrol edin. Varlığın desteklenip desteklenmediğini ve teminat olarak etkin olup olmadığını, protokolün borçlanma kapasitesiyle likidasyona uygunluğu nasıl tanımladığını, hangi fiyat kaynağını kullandığını ve gösterilen ölçütün güncel olup olmadığını doğrulayın. Borçlanma oranını ve nasıl değişebileceğini, asgari veya azami pozisyon limitlerini, çekim kısıtlarını, likidasyon bonusu ya da cezasını ve yönetişimin parametreleri güncelleyebileceği süreci okuyun.
Fiyat düşüşü ve borç artışı için varsayımsal bir senaryo kurup pozisyonun nasıl değiştiğini inceleyin; protokolün azami borç limitini hedef kabul etmeyin. Geri ödeme veya teminat ekleme gerekirse bunu pratikte nasıl yapacağınızı; borç alınan varlığa, ağ ücretlerine ve işlem göndermek için gereken zamana erişiminiz olup olmadığını değerlendirin. Parametreler varlık ve piyasaya göre değişebileceği ve yönetişim kararlarından sonra güncellenebileceği için protokolün güncel belgelerini yeniden kontrol edin.
Bu rehber borç verme mekaniklerini açıklar; bir kredinin uygun olup olmadığı veya kişinin ne kadar borçlanması gerektiği konusunda öneri sunmaz. Borsa işlemlerindeki sürekli vadeli pozisyonların likidasyon mekanikleri için kripto sürekli vadeli işlemler likidasyon rehberine bakın. Varlık yatırırken veya geri öderken gerekebilecek token izinleri için kripto token onayları ve harcamacı izinleri rehberini inceleyin.
Sık sorulan sorular
Q1LTV, likidasyon eşiği midir?
Hayır. LTV çoğunlukla bir pozisyonun ne kadar borçlanabileceğini belirler; likidasyon eşiği ise protokolün ne zaman likidasyona izin vereceğini belirler. Protokoller başka adlar ve hesaplamalar kullanabilir, bu yüzden ilgili piyasanın tanımlarını kontrol edin.
Q2Sağlık faktörünün 1'in altına düşmesi likidasyonun zaten gerçekleştiği anlamına mı gelir?
Şart değil. Aave belgelerinde sağlık faktörü 1'in altındaki pozisyon likidasyona uygun hâle gelir; yine de bir likidatörün protokol kurallarına uygun bir işlem göndermesi gerekir. İşlemin zamanlaması ve kapatılan miktar piyasa ile güncel yapılandırmaya bağlıdır.
Q3Hiçbir şey yapmazsam kredinin riski artabilir mi?
Evet. Teminat fiyatları düşebilir, faiz borcu artırabilir, yönetişim veya oracle değişiklikleri pozisyonu etkileyebilir. İzleme yararlıdır ancak bir gösterge paneli, likidasyondan önce geri ödeme ya da teminat ekleme işleminin yürütüleceğini garanti edemez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Pozisyon LTV'si neyi karşılaştırır?
Açıklamayı görmek için bir yanıt seçin