

Keltner Channels: ATR Bands, บริบทของแนวโน้ม และการฝ่าวงล้อม
เรียนรู้วิธีการคำนวณพื้นฐานของ Keltner และ ATR Envelope เหตุใดความแตกต่างของแพลตฟอร์มจึงแตกต่างกัน และวิธีการอ่าน Band Cross โดยไม่ถือว่าเป็นการซื้อขายด้วยตัวเอง
ในคู่มือนี้อ่านพื้นฐานและซองจดหมายเป็นการวัดแยกกัน
สรุปสั้น
Keltner Channel วางพื้นฐานค่าเฉลี่ยเคลื่อนที่ระหว่างสองซองจดหมาย โดยตั้งค่าผลคูณของช่วงที่แท้จริงเฉลี่ยออกไป คำอธิบายง่ายๆ นั้นซ่อนตัวเลือกที่เปลี่ยนแปลงบรรทัด: โครงสร้างตามช่วงดั้งเดิมนั้นแตกต่างจากรูปแบบ EMA-plus-ATR ที่ใช้กันอย่างแพร่หลาย และแพลตฟอร์มก็เลือกค่าเฉลี่ยและค่าเริ่มต้นที่แตกต่างกัน เรียนรู้ข้อมูลที่ถูกต้องก่อนที่จะอ่านการปิดนอกแบนด์ว่าเป็นจุดแข็ง ส่วนขยาย หรือการซื้อขาย
อ่านพื้นฐานและซองจดหมายเป็นการวัดแยกกัน
พื้นฐานคือค่าเฉลี่ยเคลื่อนที่ของราคาที่เลือก เส้นบนและล่างบวกและลบหน่วยวัดช่วง รูปแบบสมัยใหม่ทั่วไปคือด้านบน = EMA(ราคา, n) + k × ATR(m) และต่ำกว่า = EMA(ราคา, n) − k × ATR(m) พื้นฐานบอกว่าค่าเฉลี่ยนั้นอยู่ที่ใด ระยะทางไปยังแต่ละซองบอกว่าช่วงราคาล่าสุดอยู่ภายใต้การคำนวณ ATR ที่เลือกไว้มากเพียงใด สิ่งเหล่านั้นเกี่ยวข้องกันแต่เป็นการวัดที่แตกต่างกัน ดังนั้น แบนด์จึงไม่ใช่ช่วงความเชื่อมั่น การประมาณการมูลค่า หรือเปอร์เซ็นต์คงที่จากราคา TradingView อธิบายพื้นฐานของ Keltner ด้วยซองจดหมายที่ใช้ ATR และทำให้ประเภทเฉลี่ยและช่วงอินพุตกำหนดค่าได้ โครงสร้าง {source:tradingViewKeltnerChannels}
แยกความแตกต่างระหว่างช่องสัญญาณดั้งเดิมจากเวอร์ชัน ATR สมัยใหม่
ของ Chester Keltner ในปี 1960 ใช้ค่าเฉลี่ยเคลื่อนที่อย่างง่าย 10 วันของราคาปกติ (สูง + ต่ำ + ปิด) 3 โดยมีแถบชดเชยด้วยค่าเฉลี่ย 10 วันของช่วงสูง-ต่ำ เวอร์ชันที่ผู้ใช้กราฟหลายคนเรียกว่า Keltner จะแทนที่ช่วงนั้นด้วย ATR และโดยทั่วไปจะใช้ค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โปเนนเชียลเป็นพื้นฐาน StockCharts บันทึกทั้งประวัติและให้ 20 EMA, 10 ATR และตัวคูณ 2 เป็นค่าเริ่มต้นตัวอย่าง ดังนั้น "Keltner Channel" จึงตั้งชื่อกลุ่มสูตรที่เกี่ยวข้องกันแทนที่จะเป็นชุดข้อมูลที่ไม่เปลี่ยนรูปแบบ บทความ แผนภูมิ หรือการทดสอบย้อนหลังสามารถทำซ้ำได้ก็ต่อเมื่อมีการระบุเวอร์ชันและอินพุตที่ใช้ {source:stockChartsKeltnerChannels}
คำนวณแถบความถี่ก่อนตีความกากบาท
สมมติว่าพื้นฐานที่เลือกคือ 100.00 และ ATR ที่ตรงกันคือ 2.00 ด้วยตัวคูณ k = 1.5 แถบบนคือ 100 + 1.5 × 2 = 103 และแถบล่างคือ 100 − 3 = 97 ถ้าเพียง k เปลี่ยนเป็น 2 เส้นจะเคลื่อนไปที่ 104 และ 96 ทั้งการประมาณการค่าเฉลี่ยและความผันผวนไม่เปลี่ยนแปลง ราคาปิดที่สมบูรณ์ที่ 103.40 อยู่เหนือแถบบนแรกแต่ต่ำกว่าแถบที่สอง นี่เป็นการเปรียบเทียบเกณฑ์ ไม่ใช่หลักฐานว่าการตั้งค่าแบบใดแบบหนึ่งดีกว่า สำหรับการตัดสินใจแบบเรียลไทม์ ให้เปรียบเทียบกับค่าแบนด์ที่มีอยู่ ณ เวลาตัดสินใจจริงของกฎ แท่งที่มีรูปร่างคงที่สามารถเปลี่ยนราคาปิด สูง ต่ำ และ ATR ได้
ใช้ ATR เพื่อวัดความกว้าง ไม่ใช่ทิศทาง
Average True Range วัดช่วง ไม่ใช่ทิศทางขึ้นและลง ช่วงที่แท้จริงสำหรับแท่งกราฟคือค่าสูงสุดของค่าสูงสุดลบค่าต่ำสุด ระยะห่างที่แน่นอนจากจุดสูงสุดไปปิดก่อนหน้า และระยะห่างที่แน่นอนจากต่ำสุดไปปิดก่อนหน้า เงื่อนไขการปิดก่อนปล่อยให้ช่องว่างมีส่วนทำให้เกิดช่วง จากนั้น ATR จะทำให้การสังเกตเหล่านั้นราบรื่นขึ้น เอกสาร ATR ของ TradingView อธิบายค่าเฉลี่ยรันของ Wilder เป็นค่าเริ่มต้น และยังแสดงรายการทางเลือกแบบง่าย เอ็กซ์โพเนนเชียล และถ่วงน้ำหนัก ATR ที่กว้างขึ้นจะขยายทั้งสองด้านของช่องสัญญาณแบบสมมาตร แม้ว่าราคาจะลดลงก็ตาม ATR เป็นแบบย้อนกลับและราบรื่น ดังนั้นการเปลี่ยนแปลงความผันผวนอย่างกะทันหันจึงค่อย ๆ เข้ามา และช่วงเวลาที่เงียบสงบสามารถบีบอัดความกว้างได้ {source:tradingViewAverageTrueRangeSupport}
อ่านแถบกากบาทในระบบการตลาด
การปิดเหนือซองจดหมายด้านบนสามารถสะท้อนถึงความต้องการในทิศทางที่คงอยู่ เมื่อราคาสูงขึ้นและพื้นฐานเพิ่มขึ้น ในตลาดไซด์เวย์ การปิดแบบเดียวกันอาจเป็นการขยายเวลาชั่วคราวซึ่งจะกลับมาสู่ฐานในภายหลัง การปิดใต้เส้นล่างมีความคลุมเครือที่สะท้อนอยู่ กลยุทธ์ตัวอย่างของ TradingView เข้าสู่ long บน cross-band บนและ short บน cross-band ล่าง แต่นั่นเป็นกฎกลไกข้อหนึ่ง ไม่ใช่การตีความสากลหรือหลักฐานของความสามารถในการทำกำไร เทรดเดอร์รายอื่นอาจใช้การปิดที่นอกเหนือจากแบนด์เป็นตัวกรอง รอการทดสอบใหม่ หรือไม่ทำการซื้อขาย กำหนดระบบการตลาดและการดำเนินการถัดไปแยกจากเหตุการณ์ตัวบ่งชี้ {source:tradingViewKeltnerChannelsStrategy}
ใช้ความชันและความกว้างเป็นบริบท ไม่ใช่การคาดการณ์
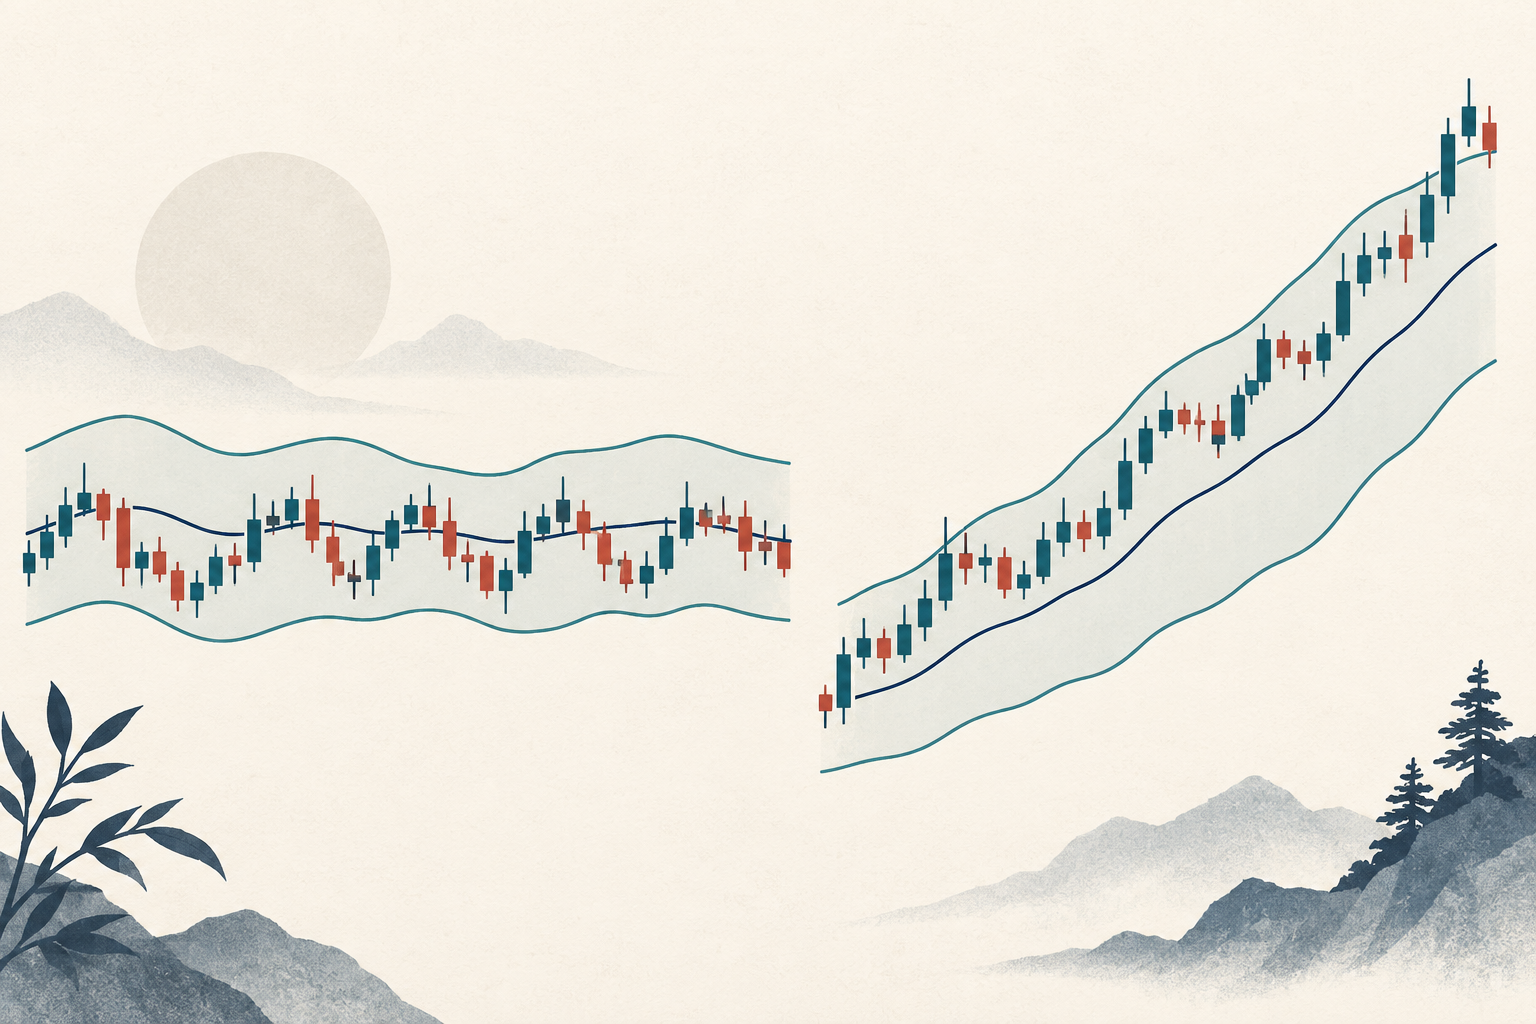
ความชันพื้นฐานสามารถสรุปทิศทางล่าสุดของค่าเฉลี่ยที่เลือกได้ ความกว้างของช่องสามารถสรุปขนาดของการเคลื่อนไหวล่าสุดได้ พื้นฐานขาขึ้นพร้อมแถบขยาย อธิบายเส้นทางล่าสุดที่แตกต่างจากพื้นฐานแบนที่มีแถบแคบ แต่ทั้งสองค่ารวมกันไม่สามารถกำหนดสิ่งที่จะเกิดขึ้นต่อไป ความกว้างสามารถเพิ่มขึ้นได้เนื่องจากช่องว่างหรือแท่งขนาดใหญ่เพิ่มช่วงที่แท้จริง ไม่ใช่เพราะตลาดได้เลือกทิศทาง หลีกเลี่ยงการเปลี่ยน “ราคาที่แตะระดับแบนด์” ให้เป็น “ตลาดมีการซื้อมากเกินไป” โดยไม่มีกฎเกณฑ์ระบุไว้แยกต่างหาก หากคุณทำให้ความกว้างเป็นมาตรฐานตามพื้นฐาน ให้บันทึกสูตรและจัดการตัวส่วนที่ใกล้ศูนย์ ระยะทางดิบอยู่ในหน่วยราคาและไม่สามารถเปรียบเทียบโดยตรงกับตราสารที่มีราคาต่างกันได้ การตั้งค่า
บันทึกแพลตฟอร์มและข้อมูลแบบแผน
ที่ดูเหมือนรายละเอียดการใช้งานขนาดเล็กสามารถสร้างบรรทัดที่แตกต่างกันได้ ค่าเริ่มต้นของ StockCharts ที่บันทึกไว้คือ EMA 20 งวด, ATR 10 งวด และตัวคูณ 2 cTrader บันทึกค่าเฉลี่ยเคลื่อนที่อย่างง่าย 20 งวด, ATR ธรรมดา 10 งวด และตัวคูณ 2 ค่าเริ่มต้นเหล่านั้นไม่สามารถใช้แทนกันได้ เนื่องจาก EMA ตอบสนองแตกต่างจาก SMA และการปรับให้เรียบของ ATR ก็เปลี่ยนแปลงเช่นกัน แพลตฟอร์มอาจเลือกราคาปิดหรือราคาปกติเพิ่มเติมสำหรับพื้นฐาน กำหนดเซสชันและการปิดแท่งที่แตกต่างกัน หรือคำนวณแถบเวลาที่สูงขึ้นจากแท่งที่ยังสร้างไม่เสร็จ การอ้างอิงของ cTrader ทำให้ตัวเลือกโดยเฉลี่ยที่ชัดเจนชัดเจน บันทึกสัญลักษณ์ สถานที่ กรอบเวลา เซสชัน แหล่งที่มาพื้นฐานและค่าเฉลี่ย ความยาว ATR และการปรับให้เรียบ ตัวคูณ ประวัติการอุ่นเครื่อง และดูว่าแถบปัจจุบันเสร็จสมบูรณ์หรือไม่ {source:cTraderKeltnerChannels}
ทดสอบกฎที่สมบูรณ์แทนที่จะเป็นเส้นช่องสัญญาณ
การข้ามช่องสัญญาณไม่ได้ระบุคำสั่ง การออก ขนาดตำแหน่ง หรือการขาดทุนที่ยอมรับได้ เขียนว่าสัญญาณใช้การปิดสูง ต่ำ หรือเสร็จสมบูรณ์ สแนปชอตของวงใดที่จะเปรียบเทียบกับ; เมื่อสามารถส่งคำสั่งซื้อได้ และจะเกิดอะไรขึ้นหลังจากช่องว่างหรือสัญญาณที่สอง แยกเกณฑ์ตัวบ่งชี้ออกจากทริกเกอร์และราคาเติม จากนั้นทดสอบกฎทั้งหมดด้วยสเปรด ค่าคอมมิชชัน สลิปเพจ เวลาทำการของตลาด และพฤติกรรมคำสั่งซื้อขายที่สมจริง โดยใช้ข้อมูลการระงับตามลำดับเวลาหรือการประเมินแบบก้าวไปข้างหน้า แทนที่จะเลือกการตั้งค่าในประวัติเดียวกันกับที่ใช้ในการรายงานผลลัพธ์ ช่องสามารถจัดระเบียบการสังเกตได้ มันไม่ได้สร้างความได้เปรียบหรือรับประกันการเติม
คำถามที่พบบ่อย
Q1Keltner Channels เหมือนกับ Bollinger Bands หรือไม่?
ไม่ เวอร์ชัน Keltner ทั่วไปจะชดเชยค่าเฉลี่ยเคลื่อนที่ด้วยผลคูณของ ATR ในขณะที่ Bollinger Bands ใช้การวัดค่าเบี่ยงเบนมาตรฐานรอบๆ ค่าเฉลี่ยเคลื่อนที่ ความกว้างตอบสนองต่อการคำนวณที่แตกต่างกัน
Q2การปิดนอกแถบ Keltner ถือเป็นสัญญาณการกลับตัวโดยอัตโนมัติหรือไม่?
ไม่ แถบไขว้อาจมาพร้อมกับการเคลื่อนไหวอย่างต่อเนื่องในแนวโน้มหรือการขยายชั่วคราวในช่วง ตัวบ่งชี้ไม่ได้เลือกระบอบการปกครองหรือการดำเนินการต่อไป
Q3เหตุใดแพลตฟอร์มของฉันจึงแสดงเส้น Keltner ที่แตกต่างกัน แพลตฟอร์ม
อาจแตกต่างกันระหว่างสูตรดั้งเดิมกับสูตรสมัยใหม่ แหล่งที่มาพื้นฐานและค่าเฉลี่ย ระยะเวลา ATR และการปรับให้เรียบ ตัวคูณ เซสชัน และไทม์มิ่งของแท่ง เปรียบเทียบทุกอินพุตก่อนที่จะเปรียบเทียบค่า
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ด้วยพื้นฐาน 100, ATR 2 และตัวคูณ 1.5 แบนด์บนคืออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน