

Momentum de séries temporais e transversal: como os sinais diferem
Compare um sinal de tendência baseado no retorno passado do próprio ativo com uma estratégia que ordena ativos em relação aos pares, com um exemplo e limites claros para a evidência histórica
Neste guiaAs duas regras fazem perguntas diferentes sobre retornos passados
Resumo breve
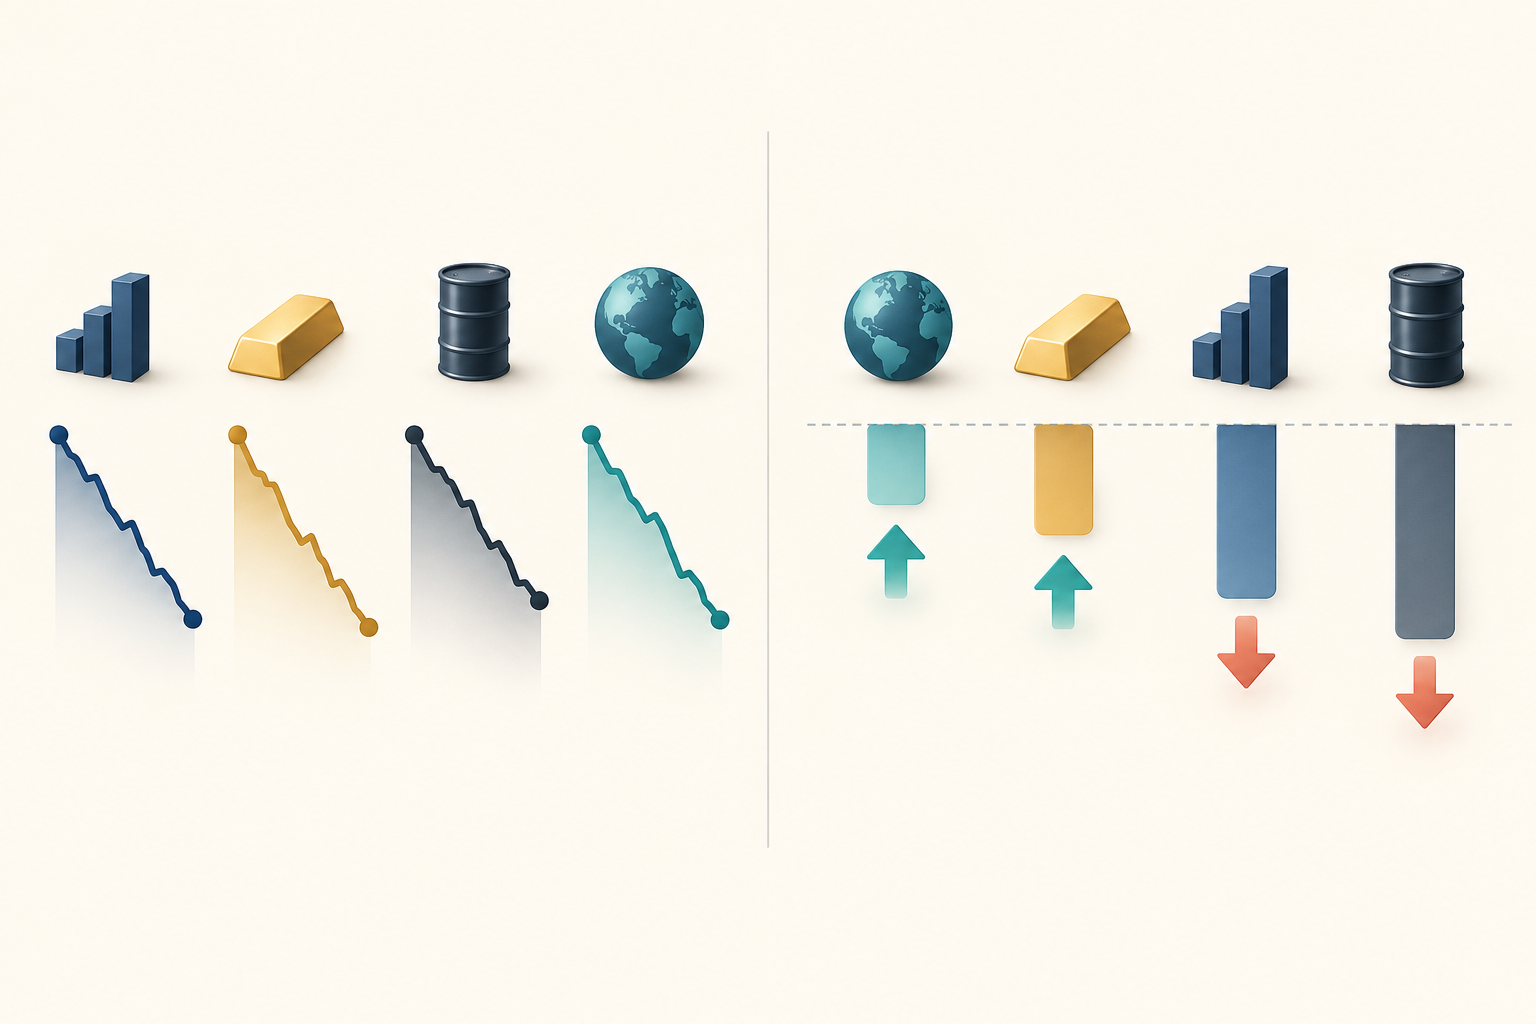
O momentum de séries temporais compara o retorno passado do próprio ativo com zero ou outro limite definido previamente: em uma regra simples baseada no sinal, momentum positivo aponta para uma posição comprada e momentum negativo para uma vendida. O momentum transversal ordena os ativos entre si e assume posições nos vencedores e perdedores relativos. Quando todos os retornos do período de observação são negativos, a primeira regra pode vender todos os ativos, enquanto a segunda ainda pode comprar os que menos caíram. Nenhuma das duas regras garante uma estratégia lucrativa
As duas regras fazem perguntas diferentes sobre retornos passados
Momentum é uma família de regras de sinal, não um sistema de negociação único e fixo. O momentum de séries temporais pergunta se o retorno de um ativo foi positivo ou negativo durante um período de observação definido. O momentum transversal pergunta quais ativos tiveram desempenho melhor ou pior que o restante de um universo escolhido durante um período comparável
A distinção muda as posições mesmo quando as duas regras usam o mesmo histórico de retornos. Um sinal de séries temporais se baseia na direção própria do ativo. Um sinal transversal se baseia na ordenação relativa dos pares; por isso um ativo pode ser um “vencedor” mesmo que seu retorno tenha sido negativo
Os nomes não especificam o período de observação, o período de manutenção, o universo de ativos, o método de ponderação ou os custos de negociação. Essas escolhas fazem parte do desenho da estratégia e precisam ser informadas antes de interpretar os resultados
O momentum de séries temporais segue a direção própria do ativo
Seja Rᵢ,t−L:t o retorno escolhido para o ativo i durante um período de observação que termina no momento da decisão t. Uma regra direcional simples é sᵢ,t = sign(Rᵢ,t−L:t): um valor positivo indica posição comprada, um negativo indica posição vendida e zero pode significar que nenhuma posição será aberta. Algumas implementações usam retornos excedentes, limites ou pesos ajustados pela volatilidade; são escolhas adicionais de desenho, não a definição desta comparação
Como a decisão é tomada ativo por ativo, todos os sinais podem apontar para a mesma direção. Se todos os instrumentos tiverem retornos negativos no período de observação, uma regra de séries temporais baseada no sinal pode vender o conjunto inteiro. Se todos tiverem retornos positivos, pode comprar todos. Assim, a carteira pode ter uma exposição líquida considerável a um movimento amplo do mercado
Informe como os retornos são medidos e alinhados às informações disponíveis no momento da decisão. Estudos de futuros podem usar retornos excedentes, enquanto uma estratégia de ações pode usar outra série. Não trate um retorno entre fechamentos como negociável se o sinal só ficou disponível depois daquele fechamento
O momentum transversal ordena os ativos em relação aos pares
Em cada data de rebalanceamento, o momentum transversal ordena os ativos elegíveis segundo uma medida definida de retorno passado. Uma forma comum long-short compra os ativos perto do topo da classificação e vende a descoberto os que ficam perto da parte inferior. A direção da carteira é relativa: ela pode ter posições compradas e vendidas mesmo que todos os ativos tenham subido ou todos tenham caído
A estratégia precisa definir o universo e a regra de ordenação. Informe quantos ativos entram em cada lado, como os empates são tratados, se as exposições a setores ou ao mercado são neutralizadas e o que acontece com ativos sem retornos disponíveis. “Vencedor” significa que teve desempenho mais forte que os pares escolhidos segundo essa regra; não significa necessariamente que o retorno absoluto foi positivo
A composição do grupo de comparação também afeta a ordenação relativa. Se A rende −1% e a maioria dos outros ativos perde 8%, A pode ficar no topo; se os demais rendem +5%, A pode ficar na parte inferior. Portanto, reconstrua o universo que podia ser negociado em cada data histórica. Defina se ativos deslistados serão incluídos e como tratar dados divulgados com atraso. Usar retroativamente apenas ativos que ainda existem pode distorcer a classificação
Carteiras transversais muitas vezes buscam equilibrar as exposições compradas e vendidas, mas a ordenação, por si só, não torna uma carteira neutra ao mercado ou ao risco. Pesos, volatilidade, correlações, restrições, disponibilidade para venda a descoberto e execução determinam as exposições efetivamente mantidas
Um exemplo com quatro ativos mostra onde as regras divergem
Todos os valores abaixo são hipotéticos. Suponha que quatro ativos tenham tido estes retornos nos três meses anteriores: A −1%, B −3%, C −5% e D −8%. Uma regra de séries temporais baseada no sinal aponta para posições vendidas nos quatro, porque o retorno passado de cada ativo é negativo
Uma regra transversal ainda pode classificar A e B como os dois vencedores relativos e C e D como os dois perdedores relativos. Se comprar os dois primeiros e vender a descoberto os dois últimos, fica comprada em A e B e vendida em C e D. A tem o melhor desempenho relativo apesar de ter perdido 1%; sua posição no ranking não transforma o retorno absoluto negativo em positivo
Suponha agora que os retornos hipotéticos do mês seguinte sejam A +1%, B +1%, C +5% e D +8%. Mantenha peso absoluto de 25% em cada posição desde o início do mês. A carteira de séries temporais vende todos os ativos, portanto seu retorno antes dos custos é −0.25(1% + 1% + 5% + 8%) = −3.75%. A carteira transversal fica comprada em A e B e vendida em C e D, portanto seu retorno é 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Essa conta de um período ilustra diferenças nas posições e na exposição ao mercado, mas não mostra qual método é melhor. Os dois exemplos têm exposição bruta de 100%, mas a carteira de séries temporais vendida em todos os ativos tem exposição líquida de −100%, enquanto a carteira long-short tem exposição líquida zero. Os valores são inventados, o risco não foi equalizado e foram excluídos taxas, financiamento, empréstimo de ativos, rolagem, spread, slippage e rebalanceamento
Um sinal não determina os pesos da carteira
Sinal não é posição. Em uma construção simples de séries temporais, o peso é proporcional à direção do sinal dividida pela volatilidade estimada; em uma construção transversal, centralizam-se os ranks dos ativos em torno da média do corte transversal. Depois, ambas precisam de uma regra de normalização, limites de risco e eventuais restrições de neutralidade. São exemplos, não fórmulas universais
Exposição bruta é a soma dos valores absolutos dos pesos; exposição líquida é a soma dos pesos com sinal. Igualar a exposição bruta, como no exemplo, não iguala volatilidade, exposições a fatores, liquidez ou risco de cauda. Informe como o sinal é convertido em posições e apresente separadamente as exposições resultantes
Período de observação e período de manutenção são escolhas separadas
O período de observação determina quais retornos passados entram no sinal; o período de manutenção determina por quanto tempo as posições ficam abertas; o calendário de rebalanceamento determina quando sinal e pesos são atualizados. Esses períodos podem ser diferentes. Informe também se usa variação simples de preço ou retorno total composto, se inclui distribuições e, para futuros, como considera retornos excedentes ou efeitos da rolagem. Alguns desenhos de momentum em ações também deixam de fora o mês mais recente para reduzir a influência de reversões de curto prazo, mas não existe uma configuração única para todos os mercados e perguntas
Dizer apenas “retorno dos últimos doze meses” não define o cálculo. Pode significar a variação de preço entre fechamentos mensais ou o retorno total incluindo distribuições; em futuros, o resultado também depende de como o rendimento da garantia e a troca de contratos são tratados. Separe o período cujo sinal determina a direção do sinal daquele em que o desempenho da estratégia é medido, para que o sinal possa ser reproduzido
Os resultados publicados ilustram desenhos específicos, não parâmetros recomendados. Moskowitz, Ooi e Pedersen relatam capacidade preditiva dos retornos próprios dos instrumentos em 58 instrumentos líquidos, incluindo contratos futuros e contratos a termo de moeda, com persistência por cerca de um a 12 meses e reversão parcial em horizontes mais longos (“Time Series Momentum”, 2012). Jegadeesh e Titman estudam a compra de ações que foram vencedoras no passado e a venda a descoberto das perdedoras; as estratégias testadas tiveram retornos positivos em períodos de manutenção de três a 12 meses (“Returns to Buying Winners and Selling Losers”, 1993). Nenhum dos estudos determina um conjunto de parâmetros ótimo para todos os ativos, períodos ou investidores
Os retornos de futuros, universos de ações, moedas e períodos de manutenção desses estudos são diferentes. Não leia os números como uma comparação direta da mesma estratégia sob as mesmas condições. Ao citar um resultado, informe o universo, o período e a construção da carteira analisados; não transforme esses resultados em um período de observação ótimo para negociar hoje
A frequência também afeta o número de observações independentes. Se uma estratégia rebalanceia semanalmente e prevê o retorno das próximas 20 sessões de negociação, alvos semanais consecutivos compartilham cerca de 15 retornos diários. Portanto, 52 observações semanais não são 52 experimentos independentes. Espaçar decisões por 20 sessões elimina a sobreposição desses retornos-alvo, mas reduz o número de observações; choques comuns e o uso repetido dos mesmos ativos ainda podem gerar dependência. Considere isso nos erros-padrão e na separação dos períodos de validação
O tamanho das posições é outra camada. Pesos iguais, ajuste por volatilidade, limites de risco e restrições da carteira podem converter o mesmo sinal em posições diferentes. Informe se o resultado vem da direção do sinal, da construção dos pesos ou de ambos
Os resultados de momentum dependem da amostra e da implementação
Padrões de retornos passados são evidências empíricas, não garantias de que uma regra continuará funcionando. Estrutura de mercado, composição do universo, definição dos retornos, rolagem de futuros, dados ausentes, viés de antecipação e escolha dos períodos de observação e manutenção afetam o backtest. Testar variantes repetidamente e divulgar apenas a mais forte também cria um problema de seleção
O momentum transversal em ações pode sofrer perdas abruptas quando antigas perdedoras se recuperam com força. Daniel e Moskowitz analisam grandes quedas em carteiras de momentum e as associam a situações de pânico após quedas do mercado, alta volatilidade e recuperações subsequentes (“Momentum Crashes”, 2016). Essa evidência trata das carteiras e amostras que eles estudam; não deve ser generalizada como se toda estratégia de séries temporais tivesse o mesmo padrão de quedas
Por que essas perdas podem ocorrer? Uma carteira de momentum em ações, long-short, pode vender a descoberto ações que foram perdedoras. Se o mercado se recupera bruscamente após uma queda prolongada, essas ações podem subir muito e as perdas nas posições vendidas podem aumentar rapidamente. Esse é um caminho de risco observado em determinadas amostras históricas, não um padrão que se repita para todas as ações ou períodos
Os custos de negociação também podem mudar os resultados. Um backtest deve considerar giro, spread, impacto de mercado, empréstimo de ativos ou financiamento de posições vendidas, hipóteses de rolagem de futuros, capacidade das posições e o momento em que uma ordem realmente poderia ser enviada. Um retorno bruto positivo não é o mesmo que um resultado líquido investível
Informe detalhes suficientes para reproduzir a comparação
Um relatório útil identifica o universo e sua composição histórica, a série de retornos, os períodos de observação e manutenção, o calendário de rebalanceamento, os limites dos sinais, as regras de seleção para posições compradas e vendidas, o tratamento de empates e dados ausentes, os pesos, os controles de risco e as hipóteses de custos de transação. Também informa se o desempenho é bruto ou líquido e como os períodos de validação foram separados da seleção dos sinais
Registre cada combinação testada de período de observação, exclusão do mês mais recente, universo, limite de classificação, regra de ajuste de risco e hipótese de custos. Escolher o melhor resultado depois de testar muitas combinações faz com que o desempenho escolhido seja um resultado selecionado dentro da amostra. Use um período realmente intocado ou uma avaliação walk-forward e considere a dependência quando as janelas de retorno se sobrepõem
Mantenha as perguntas separadas: momentum define como formar um sinal com retornos passados; o Information Coefficient mede quanto um sinal se associa aos retornos transversais posteriores. Veja o guia de IC e Rank IC. Se os períodos previstos se sobrepõem, o guia de validação cruzada purgada explica uma forma de evitar que rótulos vazem entre as divisões de validação. Anualizar retornos com dependência serial também exige cuidado; veja o guia sobre Sharpe e correlação serial
Nem um alto retorno histórico nem um rótulo conhecido de momentum comprovam desempenho futuro. Compare as regras em amostras equivalentes, informe as exposições realmente mantidas e teste fora da amostra uma estratégia totalmente especificada após custos realistas
Perguntas frequentes
Q1Momentum de séries temporais é o mesmo que seguimento de tendência?
Os termos muitas vezes se sobrepõem. Uma regra de momentum de séries temporais usa o retorno passado do próprio ativo para determinar a direção; “seguimento de tendência” pode se referir a uma família mais ampla de regras, com diferentes filtros, limites e métodos de dimensionamento de posições
Q2Momentum transversal pode comprar ativos com retornos negativos?
Sim. Um vencedor relativo é um ativo que fica acima dos pares segundo o universo e a medida de retorno escolhidos. Se todos os ativos caíram, os que menos caíram ainda podem formar o lado comprado de uma carteira transversal
Q3Momentum garante retorno positivo depois dos custos?
Não. A evidência histórica está vinculada a amostras e desenhos de estratégia específicos. Giro, spreads, impacto de mercado, empréstimo de ativos, financiamento, rolagens de futuros, capacidade e reversões abruptas podem reduzir ou inverter os resultados brutos
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é a principal diferença entre as duas regras de momentum?
Escolha uma resposta para ver a explicação
Glossário de opções
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Ler o guia completoHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ler o guia completo