

Como funcionam a criação e o resgate de ETFs
Entenda como participantes autorizados trocam cestas por unidades de criação, como o resgate funciona no sentido inverso e por que o mecanismo pode reduzir prêmios e descontos, mas não eliminá-los.
Neste guiaETFs registrados nos EUA têm mercado primário e secundário
Resumo breve
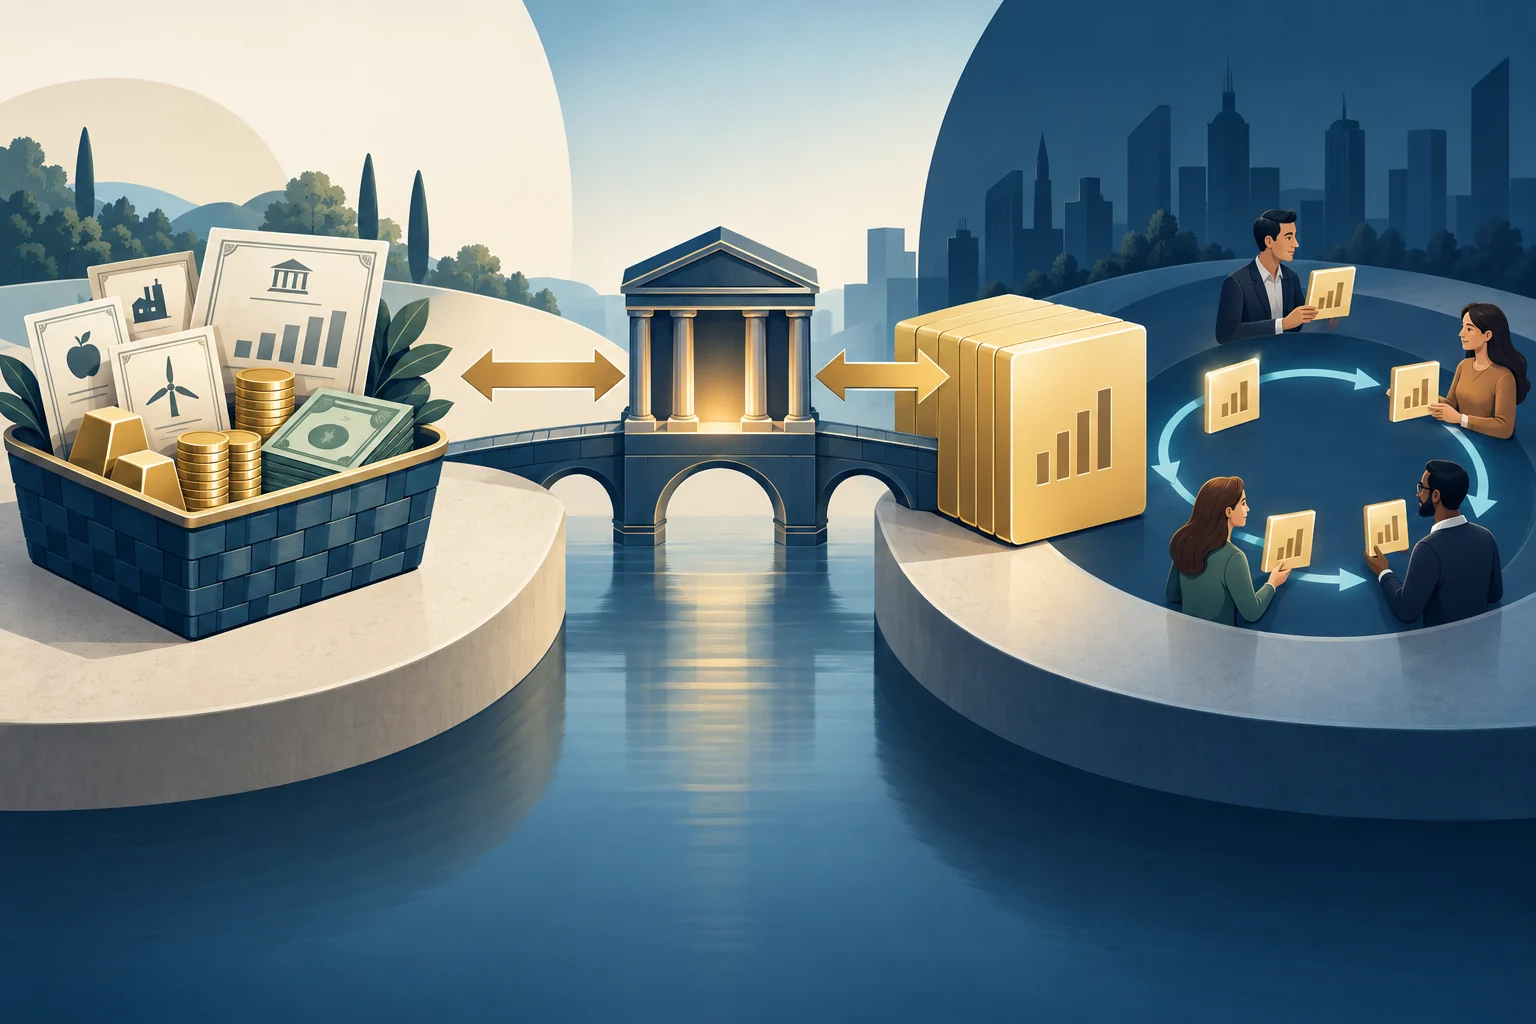
Em um ETF registrado nos Estados Unidos, dois mercados conectados operam em conjunto. Em geral, investidores negociam entre si cotas já emitidas na bolsa. Separadamente, um participante autorizado (AP) opera diretamente com o fundo em grandes unidades de criação: entrega uma cesta definida e, quando aplicável, um ajuste em dinheiro em troca de novas cotas do ETF, ou devolve ao fundo cotas reunidas em uma unidade de criação em troca da cesta ou do equivalente em dinheiro. As criações e os resgates permitem que alguns participantes reajam à diferença entre o preço de mercado e o valor da carteira. Eles podem reduzir um prêmio ou desconto, mas não garantem um preço nem uma correção automática.
ETFs registrados nos EUA têm mercado primário e secundário
As cotas de ETF são negociadas ao longo do dia a preços de mercado em uma bolsa ou outra plataforma. Esse é o mercado secundário, onde ocorrem a maioria das operações de investidores de varejo. No mercado primário, o próprio fundo emite ou resgata cotas em grandes unidades de criação por meio de participantes autorizados e conforme seus procedimentos. O guia de conformidade da SEC para ETFs descreve essa estrutura para certos fundos abertos registrados: as unidades de criação são trocadas por cestas e, quando necessário, por um ajuste em dinheiro.
Este guia trata de ETFs dos EUA registrados como sociedades de investimento. ETPs de commodities e ETNs estão fora desse escopo, e as regras também variam entre países. Nem todo ETF registrado segue o mesmo regime: alguns, inclusive os estruturados como unit investment trusts, podem operar sob dispensas diferentes da Rule 6c-11. Consulte o prospecto e o site do fundo específico para saber o tamanho da unidade de criação, o processo das cestas e as informações divulgadas.
O participante autorizado é uma contraparte institucional do fundo
Um AP costuma ser uma instituição financeira, frequentemente uma grande corretora, que tem um acordo com o ETF ou um prestador de serviços do fundo. Esse acordo permite que envie ordens diretamente ao fundo para criar ou resgatar unidades de criação. A definição do Investor.gov e o boletim sobre ETFs explicam que APs normalmente são grandes instituições financeiras. Investidores de varejo costumam comprar e vender cotas no mercado.
O AP não administra o ETF nem garante liquidez ou preço. O fundo e o AP seguem um processo contratual para entrega da cesta, liquidação e cobrança de tarifas. O AP pode decidir se vale a pena participar de uma criação ou de um resgate específico. O mecanismo não o obriga a absorver todo desequilíbrio nem a manter o preço de mercado no NAV.
Na criação, o fundo emite novas cotas em troca de uma cesta
Se a demanda pelas cotas do ETF aumentar, um AP pode montar a cesta definida pelo fundo, com valores mobiliários, outros ativos e, se necessário, dinheiro, e entregá-la ao ETF ou a um prestador de serviços. Em troca, o fundo emite uma unidade de criação de cotas do ETF. Depois, o AP pode vender essas cotas na bolsa ou usá-las em outras operações. A cesta costuma refletir a carteira do fundo, mas a composição exata e qualquer ajuste em dinheiro seguem os procedimentos de cada ETF e podem variar entre fundos e datas.
Exemplo de escala expressamente hipotético: suponha que uma unidade de criação tenha 20.000 cotas de um ETF e que o valor de referência seja US$ 100 por cota. A unidade representaria US$ 2.000.000 antes de ajuste em dinheiro, tarifas de transação, financiamento, proteção ou outros custos. Esse número de cotas é apenas uma hipótese para a conta; o tamanho real varia conforme o ETF e consta nos documentos do produto.
No resgate, a troca acontece no sentido inverso
Para resgatar, o AP obtém uma unidade de criação de cotas do ETF — muitas vezes comprando-a no mercado secundário — e a entrega ao fundo. Em troca, recebe a cesta predefinida de valores mobiliários ou outros ativos, ou o equivalente em dinheiro. Pode haver um ajuste para mais ou para menos a fim de equilibrar o valor da cesta. O AP pode vender, manter ou proteger os ativos recebidos. O Investor.gov descreve o resgate como o processo inverso da criação: as cotas do ETF vão para o fundo e a cesta, ou seu equivalente em dinheiro, volta para o AP.
A cesta não é necessariamente uma parcela proporcional da carteira que qualquer investidor possa solicitar. Os fundos definem os procedimentos e ETFs elegíveis podem usar cestas personalizadas sob regras escritas. Podem ser aplicadas substituições em dinheiro, tarifas e prazos de liquidação diferentes. A decisão da SEC sobre a Rule 6c-11 aborda regras para as cestas, cestas personalizadas e problemas de liquidação que podem surgir com feriados em mercados estrangeiros ou prazos locais de entrega.
Criação e resgate podem reduzir um prêmio ou desconto
Suponha que uma cota do ETF esteja sendo negociada acima de uma estimativa atual e negociável do valor da cesta. Se um AP consegue comprar a cesta, trocá-la por novas cotas do ETF e vendê-las pelo preço mais alto, a oferta adicional pode pressionar o prêmio para baixo. Se o ETF estiver abaixo do valor da cesta, o AP pode comprar cotas no mercado, resgatar uma unidade de criação e vender ou proteger os ativos recebidos. Essa demanda por cotas do ETF pode reduzir o desconto.
Esse é o vínculo básico de arbitragem entre o preço da bolsa e o valor da carteira. O Investor.gov explica que a arbitragem por APs pode ajudar a manter o preço de mercado próximo ao NAV. “Pode ajudar” é a expectativa correta: descreve um incentivo e um mecanismo, não uma promessa de que a diferença desaparecerá imediatamente ou por completo. Para entender essa diferença, veja [NAV e preço de mercado de ETFs](/pt-BR/learn/etf-nav-vs-market-price-premium-discount-explained).
A arbitragem envolve custos, prazos e risco de mercado
Os ativos da cesta podem ser caros ou difíceis de negociar, tomar emprestado, proteger ou liquidar. APs e outros participantes também enfrentam spreads, tarifas de transação, custos de financiamento e o risco de os preços mudarem durante a execução. A cesta também pode não acompanhar o ETF com precisão suficiente. A decisão da SEC sobre a Rule 6c-11 explica que custos de negociação e exposição a mudanças de preço podem levar os arbitradores a esperar até que o ganho esperado compense o risco. Se poucos APs participarem, os desvios podem continuar maiores.
Mercados fechados dos ativos subjacentes criam outra dificuldade. Um ETF internacional pode ser negociado nos EUA enquanto seus ativos estrangeiros não estão, deixando o preço atual menos claro e a proteção mais difícil. Feriados locais, cronogramas de entrega e regras de liquidação podem atrasar a transferência da cesta. Veja [por que um ETF pode oscilar enquanto seu mercado subjacente está fechado](/pt-BR/learn/etf-price-when-underlying-markets-are-closed-explained). Volume baixo ou spread amplo também podem encarecer a arbitragem; [volume e liquidez de ETFs](/pt-BR/learn/etf-trading-volume-vs-liquidity-explained) explica por que o volume passado, sozinho, não mostra a liquidez disponível agora.
Uma compra ou venda de varejo não cria nem resgata cotas do fundo
Se você compra 10 cotas de ETF pela sua conta na corretora, normalmente adquire cotas já existentes de um vendedor ou outro participante no mercado secundário. O fundo não emite uma nova unidade em resposta a cada ordem individual. Se vender suas 10 cotas, elas geralmente passam para um comprador; não são devolvidas ao fundo em troca da cesta subjacente.
A criação e o resgate ocorrem no mercado primário institucional, em unidades grandes. As operações de varejo continuam influenciando oferta e demanda no mercado secundário, e a atividade dos APs pode conectar esse mercado à cesta. Mas uma única operação de varejo não obriga um AP a atuar. As cotas podem ser negociadas com prêmio ou desconto, e o preço de execução pode diferir do NAV.
Resgates com entrega de ativos podem ter efeito tributário limitado para o fundo
Quando o fundo entrega ativos da carteira no resgate em vez de vendê-los para pagar em dinheiro, pode evitar realizar ganhos que surgiriam com a venda dentro da carteira. Isso pode reduzir certos custos de transação e ajudar a limitar distribuições de ganhos de capital aos cotistas. O boletim do Investor.gov sobre ETFs observa que trocas com entrega de ativos podem contribuir para a eficiência tributária dos ETFs. A decisão da SEC sobre a Rule 6c-11 explica que resgates com entrega de ativos podem evitar certos eventos tributáveis e custos associados à venda de ativos por dinheiro dentro do ETF.
Essa é uma possibilidade, não uma garantia de isenção de impostos. Ajustes em dinheiro, vendas da carteira, estrutura do fundo, tipo de conta e país de residência fiscal ainda podem importar. Isso também não significa que o AP ou um investidor não tenha consequências fiscais nas próprias operações. O possível benefício diz respeito à forma como o fundo lida com os ativos e não determina o resultado para todos os cotistas ou ETFs.
O que o mecanismo permite concluir — e o que não garante
O sistema de criação e resgate pode conectar o preço das cotas do ETF ao valor e à facilidade de negociação de uma cesta. Ele não torna todos os ETFs igualmente líquidos, não obriga o preço de mercado a ser igual ao NAV e não garante que um AP negocie na hora em que você quer comprar ou vender. Confira as informações do fundo sobre unidades de criação e cestas, compare compra e venda atuais com o horário do NAV relevante e considere o tamanho e os custos da ordem.
Use o mecanismo como contexto para entender o preço de um ETF, não como garantia de preço. Um prêmio ou desconto pode persistir se a proteção for cara, o mercado subjacente estiver fechado, a liquidação for difícil ou o ganho esperado não compensar o risco do AP.
Perguntas frequentes
Q1Qualquer investidor pode criar ou resgatar cotas diretamente com o fundo?
Em geral, não. Nessa estrutura de ETF registrado nos EUA, um AP com o acordo necessário envia ordens ao mercado primário em unidades de criação. Investidores de varejo normalmente compram e vendem cotas individuais no mercado secundário.
Q2A arbitragem garante que um ETF seja negociado pelo NAV?
Não. Criação e resgate podem incentivar APs ou outros participantes a operar contra uma diferença de preço, mas custos, riscos, acesso à cesta e liquidação podem manter um prêmio ou desconto.
Q3Um resgate com entrega de ativos deixa meu investimento em ETF isento de impostos?
Não. A transferência de ativos pode ajudar o fundo a evitar alguns ganhos com a venda de posições, mas não define o tratamento tributário de todos os fundos, contas ou investidores. Regras locais e suas próprias operações também importam.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Em uma criação típica, o que um AP entrega ao ETF em troca de uma unidade de criação?
Escolha uma resposta para ver a explicação