

DSR das famílias vs. relação dívida/renda: o que a medida do Fed mostra
Compare o serviço da dívida das famílias dos EUA medido pelo Federal Reserve com o DTI de uma pessoa, incluindo denominador, dados de crédito e limitações.
Neste guiaO DSR do Fed é uma razão agregada
Resumo breve
O índice de serviço da dívida das famílias do Federal Reserve (DSR) compara os pagamentos de dívida obrigatórios estimados das famílias dos Estados Unidos com o total da renda pessoal disponível. Já a relação dívida/renda (DTI) de uma pessoa compara os pagamentos mensais de dívida dela com sua renda bruta mensal. Os nomes são parecidos, mas a população, o denominador e o uso são diferentes.
O DSR do Fed é uma razão agregada
O índice de serviço da dívida pergunta qual é o tamanho dos pagamentos programados de dívida das famílias em relação à renda pessoal disponível da economia dos EUA. Em forma resumida:
DSR das famílias = total dos pagamentos obrigatórios de dívida das famílias ÷ total da renda pessoal disponível
Essa é uma razão macroeconômica entre totais. Não é a média do DTI de todos os tomadores, o orçamento de uma família mediana nem a parcela da renda que uma família típica realmente pagou aos credores. O Federal Reserve publica um DSR total e componentes de hipotecas e crédito ao consumidor. Cada componente usa o mesmo total de renda pessoal disponível como denominador. Por isso, antes do arredondamento, as razões dos componentes se somam ao total. {source:fedHouseholdDebtServiceRatioMethodology}
A palavra “serviço” se refere aos pagamentos de dívida devidos durante um período, não ao saldo da dívida em aberto. Portanto, o DSR mede um fluxo de pagamentos. Ele pode mudar quando os pagamentos programados mudam, quando a renda pessoal disponível agregada muda ou quando os dois variam. O estoque de dívida e o peso dos pagamentos estão relacionados, mas respondem a perguntas diferentes.
O que entra no DSR atual
O método atual do Federal Reserve estima os pagamentos obrigatórios de hipotecas, empréstimos ao consumidor — como financiamento estudantil e automotivo — e linhas de crédito. Ele usa informações mensais de pagamentos programados registradas nos birôs de crédito e amplia a amostra para estimar as obrigações da população dos EUA representada pelos dados. O Consumer Credit Panel é uma amostra anonimizada de adultos com histórico de crédito; não é um censo de todas as contas ou pagamentos em dinheiro de cada pessoa. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
A medida atual inclui pagamentos programados registrados tanto para contas em atraso quanto para contas adimplentes. No caso de cartões de crédito, o pagamento registrado é o mínimo obrigatório, não o saldo total nem o valor que cada titular escolhe pagar. Uma linha de crédito conjunta pode aparecer nos registros de mais de um tomador. O método ajusta esses registros para não contar a mesma obrigação duas vezes. Como a fonte registra obrigações programadas, o DSR não deve ser lido como o total direto de pagamentos que as famílias efetivamente conseguiram fazer em dinheiro. {source:fedHouseholdDebtServiceMethodologyNote}
O denominador é a renda pessoal disponível (DPI, na sigla em inglês) das contas nacionais dos EUA. O BEA define DPI como renda pessoal menos impostos correntes pessoais: a renda disponível para consumo ou poupança. É uma medida das contas nacionais para toda a economia, e não a renda líquida somente das pessoas endividadas na amostra dos birôs de crédito. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
O componente de hipotecas pode incluir imposto sobre a propriedade, seguro residencial e seguro hipotecário quando o administrador do financiamento os cobra por uma conta escrow e os informa junto com a prestação programada. Essa é uma característica do método atual baseado nos dados dos birôs de crédito. Por isso, a série atual não mede exatamente o mesmo conceito de pagamento da estimativa antiga, que se concentrava em principal e juros. {source:fedHouseholdDebtServiceMethodologyNote}
Um exemplo hipotético mostra o que o percentual significa
Suponha que, em um trimestre, os pagamentos obrigatórios estimados cobertos pela medida totalizem US$ 18 bilhões e que a renda pessoal disponível dos EUA seja US$ 450 bilhões. O DSR ilustrativo é:
US$ 18 bilhões ÷ US$ 450 bilhões = 0,04 = 4%
Esse cálculo diz que, naquele trimestre e sob as premissas indicadas, os pagamentos programados cobertos equivalem a 4% do DPI agregado. Não diz que cada família gasta 4% da própria renda com dívidas. Uma família pode não ter dívidas registradas, outra pode pagar uma prestação hipotecária elevada e muitas ficam entre essas situações. A razão entre totais mantém a escala da economia inteira, mas não descreve como as obrigações se distribuem entre as famílias.
Os componentes podem ser lidos da mesma forma. Se os pagamentos hipotéticos de hipotecas fossem US$ 12 bilhões e os de dívidas ao consumidor, US$ 6 bilhões, as razões em relação ao mesmo denominador de US$ 450 bilhões seriam cerca de 2,67% e 1,33%. Juntos, eles equivalem a 4% antes do arredondamento. Os números são inventados para explicar a conta; não são observações publicadas pelo Federal Reserve. A série publicada é trimestral e dessazonalizada. Ao trabalhar com observações reais, confira as unidades e as notas da publicação. {source:fedHouseholdDebtServiceRatioMethodology}
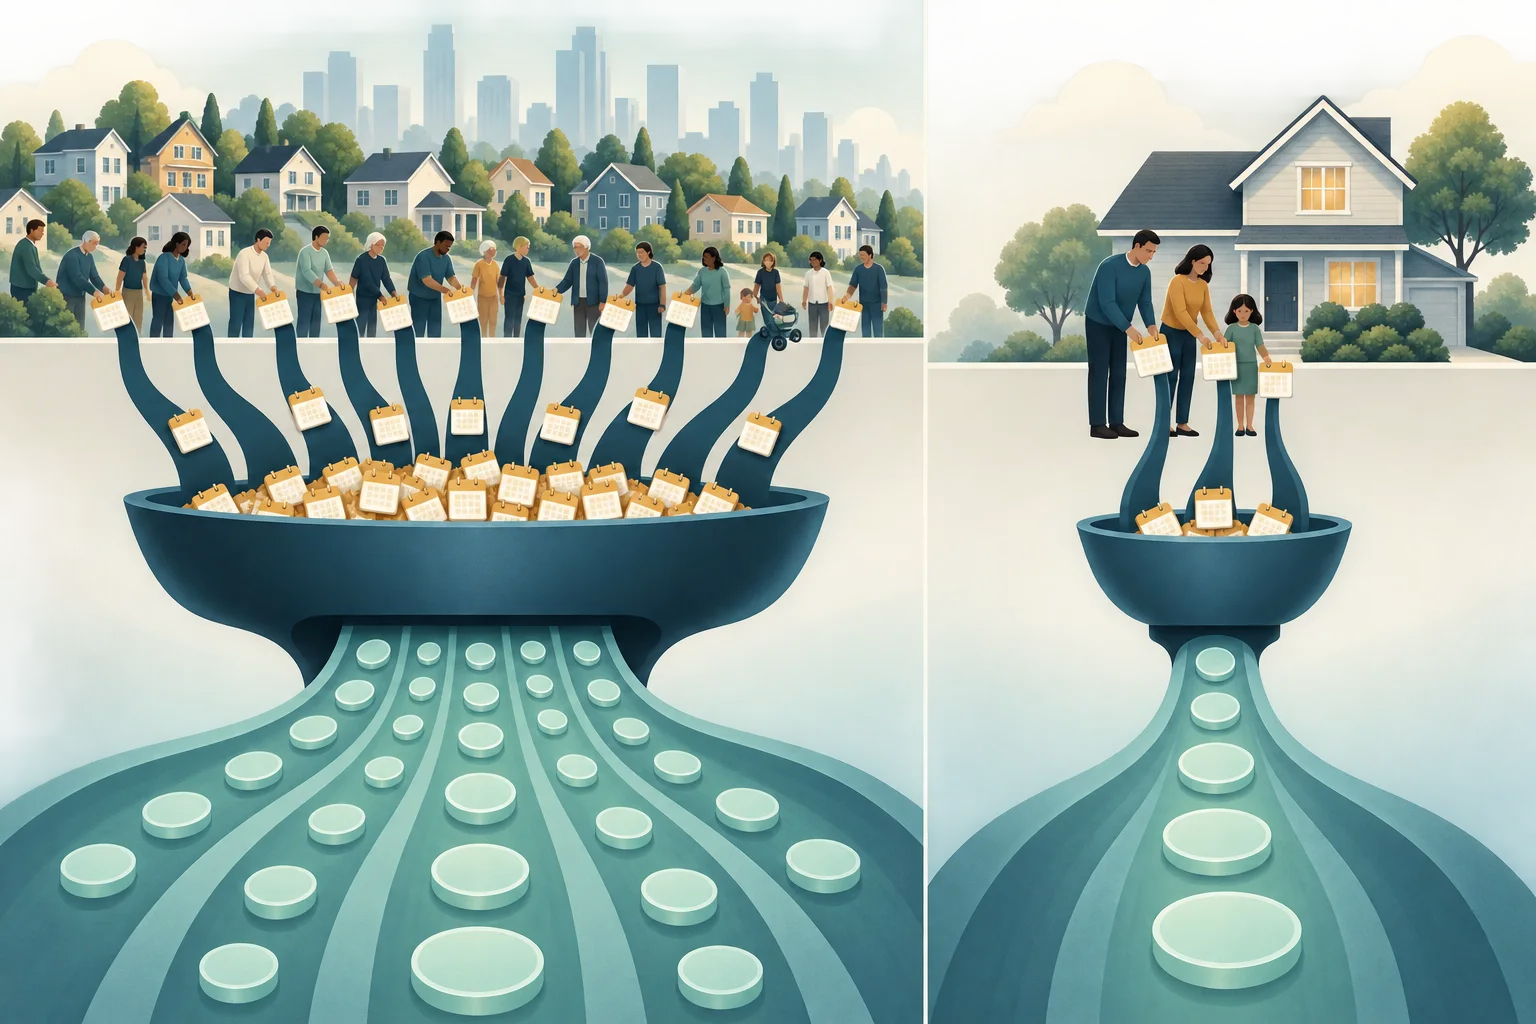
O DTI de uma pessoa responde a outra pergunta
A relação dívida/renda, ou DTI, costuma ser calculada para uma pessoa ou um pedido de crédito. O CFPB a descreve como os pagamentos mensais de dívida divididos pela renda bruta mensal. Instituições financeiras usam o DTI como um dos elementos para avaliar se a pessoa consegue administrar os pagamentos propostos. Os limites podem variar conforme a instituição e o produto de crédito. {source:cfpbDebtToIncomeRatio}
DTI da pessoa = pagamentos mensais de dívida dessa pessoa ÷ renda bruta mensal dessa pessoa
Por exemplo, suponha que alguém tenha US$ 2.000 em pagamentos mensais de dívida e renda bruta mensal de US$ 6.000. O DTI é de aproximadamente 33,3%. Numerador e denominador se referem à mesma pessoa e ao mesmo mês. A instituição pode ter regras próprias sobre quais dívidas e custos habitacionais previstos entram na conta. Para um pedido específico, siga as instruções dessa instituição. O exemplo é apenas um cálculo, não uma recomendação de empréstimo nem um limite universal de aprovação.
O DSR do Federal Reserve difere em vários aspectos:
- O numerador é uma estimativa dos pagamentos obrigatórios agregados da população dos EUA representada pelos dados, não as obrigações de uma pessoa.
- O denominador é a renda pessoal disponível agregada após os impostos correntes pessoais, não a renda bruta mensal de um tomador.
- É uma estatística macroeconômica trimestral, enquanto o DTI costuma ser calculado com dados mensais durante a análise de crédito.
- Ele acompanha o peso dos pagamentos no país, não a decisão de uma instituição sobre a aprovação de uma pessoa específica.
Um analista não deve comparar um DSR agregado de 4% com o DTI de 33,3% de uma pessoa como se estivesse comparando o tomador com a média nacional na mesma escala. O escopo e os denominadores diferentes fazem parte do que cada medida se propõe a captar.
A mudança metodológica de 2024 cria uma quebra na série
A partir da divulgação do segundo trimestre de 2024, o Federal Reserve adotou a metodologia de DSR baseada em dados dos birôs de crédito. No método antigo, o Board estimava os pagamentos usando saldos em aberto, taxas de juros médias e prazos de vencimento presumidos, reunidos de várias fontes. O método atual usa registros de pagamentos programados da amostra dos birôs de crédito. Também inclui determinados custos de escrow ligados à hipoteca quando estão agrupados no pagamento informado. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
A série do método atual começa em 2005, quando os dados dos birôs passaram a cobrir os tipos de conta necessários. A série do método anterior vai de 1980 a 2024 e continua disponível como arquivo, mas não recebe novas atualizações. As duas séries podem contar histórias gerais parecidas e ainda assim diferir em nível ou movimento, pois estimam pagamentos de formas diferentes e cobrem conceitos de pagamento um pouco distintos. O período em que se sobrepõem ajuda a entender a transição, mas não justifica uni-las como se formassem uma série contínua sem quebra. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
Ao montar um gráfico de longo prazo, identifique qual método vale para cada observação. Se a comparação atravessar o segundo trimestre de 2024, mostre a transição de forma explícita ou use linhas separadas para cada método. Se um gráfico começa em 1980 e muda silenciosamente para o método novo em 2005 ou 2024, parte da variação aparente pode vir da medição, e não do comportamento das famílias. Confira a data, as unidades, o ajuste sazonal e a nota metodológica da versão baixada.
O DSR é mais estreito do que todas as obrigações da família
O DSR cobre pagamentos de dívidas específicos; não é um orçamento doméstico completo. Despesas recorrentes como aluguel, contas de serviços, supermercado, cuidado infantil e gastos médicos não são todas pagamentos de serviço da dívida no numerador do DSR. Alguns impostos ou seguros ligados à hipoteca podem entrar quando são pagos por escrow e aparecem junto da prestação informada, mas isso não transforma a série em uma medida completa dos custos de moradia ou de vida. {source:fedHouseholdDebtServiceMethodologyNote}
O leitor também pode encontrar o Financial Obligations Ratio (FOR) do Federal Reserve, uma série separada e mais ampla que historicamente ajustava o DSR para incluir outras obrigações recorrentes. O Fed deixou de publicar o FOR após o terceiro trimestre de 2023 por não ter dados de alta qualidade sobre seguro residencial e imposto sobre a propriedade. O FOR histórico pode servir de contexto, mas não é um substituto atualizado do DSR. {source:fedFinancialObligationsRatioDiscontinuation}
Essa distinção também explica por que um DSR menor não significa automaticamente que todas as famílias tenham mais dinheiro para gastos discricionários. O numerador agregado e o denominador DPI não mostram diferenças de aluguel, poupança, outros gastos domésticos ou quais famílias carregam as obrigações. Além disso, a definição de impostos correntes pessoais dentro do DPI não corresponde a todos os custos tributários ou familiares que uma pessoa paga.
O que uma mudança no DSR pode e não pode dizer
Um DSR em alta significa que os pagamentos obrigatórios estimados cresceram em relação ao DPI agregado. A razão pode subir porque os pagamentos programados aumentaram, porque a renda disponível agregada caiu ou porque os dois movimentos ocorreram. Uma queda pode refletir pagamentos obrigatórios menores, renda agregada mais forte ou ambos. Para explicar a variação, observe os componentes de hipotecas e crédito ao consumidor e compare numerador e denominador, em vez de atribuí-la somente às taxas de juros.
A medida é útil para descrever um peso amplo de pagamentos e sua mudança ao longo do tempo. Ela não revela o DTI da família mediana, a parcela de tomadores inadimplentes, quem está perto do default, se um novo empréstimo é acessível para uma pessoa ou se as famílias se sentem financeiramente seguras. Essas perguntas exigem distribuições no nível do tomador, dados de atraso ou saldo e informações de gastos e ativos. O método inclui pagamentos programados tanto de contas em atraso quanto de contas adimplentes; portanto, não deve ser tratado como medida de pagamentos efetivamente realizados com sucesso. {source:fedHouseholdDebtServiceMethodologyNote}
A relação entre dívida e economia também pode funcionar nos dois sentidos. Mais empréstimos podem aumentar os pagamentos programados futuros; o crescimento da renda pode tornar o mesmo fluxo de pagamentos menor em relação ao DPI; e mudanças nos termos ou na composição dos empréstimos podem alterar os pagamentos sem uma mudança equivalente na dívida total. Esses são canais possíveis, não explicações causais que se possam deduzir apenas do DSR. Use a razão para descrever a relação entre pagamento e renda e consulte outros dados antes de afirmar uma causa.
As mudanças nas taxas de juros também podem chegar aos pagamentos programados em momentos diferentes. Um empréstimo com taxa fixa pode manter a mesma prestação obrigatória até ser refinanciado ou ter o contrato alterado; um novo empréstimo ou uma revisão da taxa variável pode afetar os pagamentos antes. Portanto, uma mudança na taxa básica, por si só, não informa qual componente do DSR vai mudar nem quando. Antes de atribuir uma variação à política monetária, compare as séries de hipotecas e crédito ao consumidor com dados de taxas de empréstimos, crédito e renda.
Como ler uma observação de DSR publicada
Comece pela data da divulgação e pelo trimestre. A página de DSR do Federal Reserve apresenta a série atual, seus componentes de hipotecas e crédito ao consumidor e a descrição metodológica. Confirme se a observação usa o método dos birôs de crédito e se o gráfico também inclui a série antiga arquivada. Se um artigo ou gráfico informar um valor, guarde a versão dos dados, pois estimativas estatísticas podem ser revisadas. {source:fedHouseholdDebtServiceRatioMethodology}
Depois, defina qual pergunta você quer responder. Para o peso nacional dos pagamentos programados, o DSR é adequado. Para comparar a dívida de um solicitante com a renda, calcule o DTI dessa pessoa segundo as definições da instituição. Para comparar o estoque de dívida das famílias com o tamanho da economia, use uma medida de estoque, como a relação dívida/PIB. A definição do BEA citada acima explica o denominador de renda usado pelo DSR.
Os nomes são próximos, mas a interpretação não é intercambiável: o DSR descreve pagamentos obrigatórios agregados em relação à renda pessoal disponível agregada após impostos; o DTI descreve os pagamentos mensais de dívida de uma pessoa em relação à renda bruta. Ao publicar qualquer um dos números, indique população, denominador, período e método.
Perguntas frequentes
Q1Um DSR baixo significa que uma família típica tem pouca pressão da dívida?
Não por si só. O DSR é uma razão entre totais nacionais e não mostra como os pagamentos se distribuem entre as famílias. Algumas podem enfrentar um peso elevado mesmo quando a razão agregada é baixa.
Q2O DSR atual do Federal Reserve pode ser comparado diretamente com a série antiga?
É preciso ter cautela. O método atual usa pagamentos programados informados nos dados dos birôs de crédito e começa em 2005; o método antigo estimava pagamentos a partir de saldos, taxas de juros e prazos e hoje está arquivado. Identifique a mudança metodológica ao comparar os períodos.
Q3O DSR inclui aluguel e todas as contas das famílias?
Não. O numerador cobre pagamentos de dívidas especificados. O Financial Obligations Ratio, mais amplo, era uma série histórica separada e não é mais atualizado; despesas comuns de vida não fazem todas parte do DSR.
Q4Posso usar o DSR do Fed para calcular se vou conseguir um financiamento imobiliário?
Não. A instituição avalia a pessoa segundo suas próprias regras de análise de crédito e informações individuais. O DSR é uma estatística macroeconômica nacional, não um teste pessoal de capacidade de pagamento nem um limite universal de aprovação.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é o denominador do DSR das famílias do Federal Reserve?
Escolha uma resposta para ver a explicação
Glossário de opções
Processo em que a obrigação de cumprir o contrato, após um aviso de exercício, é atribuída ao vendedor e pode criar entrega ou compra de ações.
Ler o guia completoDiferença entre ofertas de compra e vendaDiferença entre a melhor oferta de compra e a melhor oferta de venda de um contrato. Essa diferença é um custo implícito para entrar e sair da posição e pode aumentar quando a liquidez é baixa.
Ler o guia completo