

Proof of Reserves em cripto: árvores de Merkle, passivos e limites
Entenda o que um proof of reserves de uma exchange de criptoativos pode verificar, como funcionam as provas de inclusão de Merkle e por que um snapshot, por si só, não comprova solvência nem saques futuros.
Neste guiaO que mostra um proof of reserves de uma exchange de criptoativos
Resumo breve
O proof of reserves de uma exchange de criptoativos pode fornecer evidências sobre determinados ativos e saldos de contas em um snapshot informado. Uma prova de Merkle pode mostrar que um registro específico de saldo foi incluído em um conjunto de dados comprometido. Nenhum desses fatos, isoladamente, comprova que o conjunto de dados abrange todas as obrigações, que os ativos estão livres de ônus ou que a plataforma conseguirá atender a todos os saques futuros.
O que mostra um proof of reserves de uma exchange de criptoativos
Proof of reserves, frequentemente abreviado como PoR, é um rótulo para procedimentos que tentam demonstrar uma ou ambas destas coisas: que uma organização controla determinados endereços de ativos digitais e que os saldos de clientes foram incluídos em um conjunto de dados de saldos. Um relatório pode comparar esses ativos com os créditos de clientes que abrange. A expressão não identifica um método universal, padrão contábil, escopo de ativos, definição de passivo nem calendário de revisão.
Por isso, a primeira pergunta é mais útil do que um índice em destaque: o que exatamente foi contado, para qual pessoa jurídica, em que momento e segundo qual procedimento? Uma exchange pode publicar saldos de carteiras, um terceiro pode examinar um snapshot e uma pessoa usuária pode verificar uma folha de sua conta em uma árvore de Merkle. São evidências relacionadas, mas respondem a perguntas diferentes.
O comunicado do Office of the Investor Advocate da PCAOB alerta que relatórios de proof of reserves têm limitações significativas. O comunicado reflete as opiniões da equipe do Office of the Investor Advocate, que não são necessariamente as do Conselho do PCAOB ou de outros funcionários da PCAOB, e não é uma regra, política ou declaração do Conselho do PCAOB. Ele diz que esses procedimentos não são auditorias segundo os padrões da PCAOB e podem não abordar passivos, direitos de clientes, ativos tomados emprestados, controles ou o que acontece depois do snapshot. Leia esse alerta como um limite das evidências, e não como uma afirmação de que todo processo de PoR é igual.
Ativos e passivos precisam ser contabilizados em bases compatíveis
Um índice de cobertura geralmente divide um valor declarado de ativos por um valor declarado de passivos com clientes. Se um relatório lista 1.020 BTC de ativos dentro do escopo contra 1.000 BTC de saldos de clientes incluídos, o índice simples é 102%. Essa conta só é significativa depois que numerador e denominador são definidos. Ambos estão em BTC? Foram medidos no mesmo momento? O valor dos ativos inclui apenas endereços que a entidade consegue controlar? O valor dos saldos inclui cada conta, produto e crédito que a entidade deve?
Um índice acima de 100% não representa automaticamente um balanço completo. Um relatório pode se concentrar nos saldos de criptoativos de clientes e deixar de fora outras dívidas da empresa, impostos, custos operacionais, reivindicações legais ou obrigações com credores. Esses itens podem importar para a solvência geral, mesmo que estejam fora da pergunta mais restrita sobre se um conjunto selecionado de saldos de clientes parece coberto por um conjunto selecionado de ativos on-chain.
A avaliação também muda o que o índice significa. Se um relatório converte vários tokens em dólares, o resultado depende das fontes de preço, dos horários usados e do tratamento de ativos com pouca negociação ou cotados com desconto. A quantidade de tokens pode permanecer igual enquanto o valor em dólares muda. Sempre que possível, compare primeiro quantidades do mesmo ativo e depois leia as regras de conversão para moeda fiduciária e o horário utilizado. Não compare o saldo atual de uma carteira com um snapshot de passivos de outro bloco ou dia como se descrevessem o mesmo estado simultâneo.
O que uma prova de inclusão de Merkle verifica
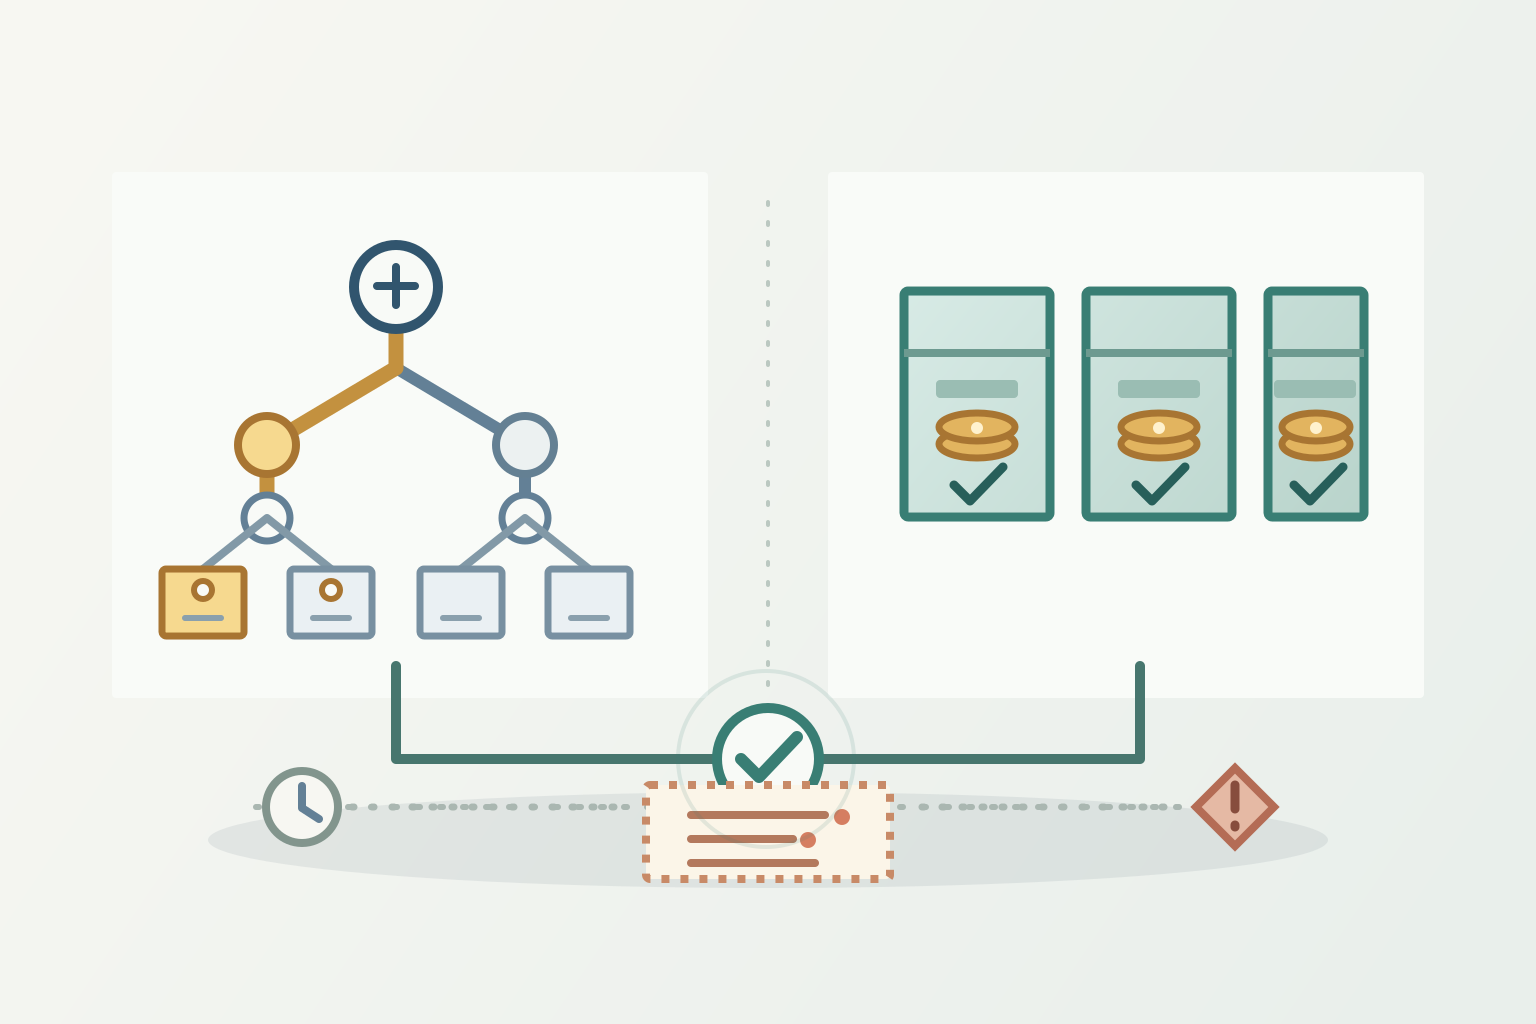
Uma árvore de Merkle agrupa registros por meio de hashes repetidos. Em um esquema comum de saldo de contas, um registro é convertido em uma folha que representa um identificador de conta e um ou mais saldos. Hashes vizinhos são combinados em hashes-pai, e o processo continua até chegar a uma única raiz que resume o conjunto de dados comprometido. A pessoa usuária pode receber sua folha e os hashes irmãos ao longo do caminho até a raiz e, então, recalcular esse caminho por conta própria.
A RFC 9162 da IETF define provas de inclusão para registros de Certificate Transparency: se o hash da árvore reconstruída corresponder à raiz publicada, a prova estabelece que a folha fornecida está presente naquela árvore comprometida. Exchanges usam formatos de dados e sistemas de prova próprios, então a RFC explica a ideia criptográfica de forma geral, mas não especifica o PoR de todas as exchanges.
Por exemplo, a Binance descreve sua árvore de Merkle e seu processo de zk-SNARK como formas de as pessoas verificarem se os registros de conta contribuem para o total informado, limitando a divulgação de dados de outras contas. A Kraken descreve a inclusão de saldos de contas e evidências de controle de endereços em seu processo próprio de PoR. Essas são descrições de cada provedor. O limite geral é o mesmo: verificar sua folha comprova que o registro está no conjunto de dados comprometido. Isso não comprova que a operadora tenha começado com uma lista completa e correta de todas as obrigações com clientes.
Controle do endereço é diferente de propriedade e disponibilidade dos ativos
Um explorador de blockchain pode mostrar que um endereço tinha determinada quantidade em um bloco específico. Essa observação não identifica quem pode assinar pelo endereço. Uma assinatura separada ou outro procedimento de controle pode fornecer evidência de que uma organização consegue autorizar uma mensagem usando uma chave. Por exemplo, a descrição do processo da Binance diz que verifica se as carteiras usadas como evidência de reservas pertencem à Binance; a Kraken informa que seu contador verifica assinaturas digitais de endereços com saldos visíveis publicamente.
Mesmo uma assinatura válida não é uma conclusão jurídica ou econômica completa. Ela mostra controle de uma chave para o endereço ou a mensagem testados. Por si só, não estabelece que os ativos pertencem legalmente à exchange em vez de serem mantidos para outra parte, que estão livres de gravames ou penhoras, que podem ser transferidos imediatamente ou que estão disponíveis para satisfazer um crédito específico de cliente. A carteira também pode conter ativos emprestados no momento do snapshot. O aviso do Office of the Investor Advocate da PCAOB observa especificamente que um snapshot pode não revelar empréstimos usados para fazer as reservas parecerem maiores.
A lista de endereços também importa. Uma exchange pode usar hot wallets, cold wallets, custodiantes, carteiras omnibus ou endereços compartilhados por vários produtos. O relatório deve explicar como identifica os endereços incluídos no escopo e como trata ativos mantidos por meio de outro custodiante. Se um endereço for omitido, controlado por uma entidade relacionada ou contado duas vezes, o numerador publicado pode retratar algo diferente dos ativos disponíveis para a entidade avaliada.
O escopo das contas altera o total de passivos
O denominador pode incluir coisas diferentes conforme o provedor e a data do relatório. Saldos à vista são apenas uma categoria possível. Uma metodologia também pode ajustar saldos por posições de margem, garantias de futuros, staking, transferências pendentes, empréstimos internos ou lucros e perdas não realizados. O saldo mostrado para o cliente nem sempre é a mesma quantidade usada na árvore de passivos do relatório.
A página atual de metodologia da Kraken descreve tratamentos separados para saldos à vista, staking, margem e futuros, incluindo alguns ajustes específicos de cada produto. A página também diz que a inclusão da conta reflete ativos dentro do escopo no snapshot e não inclui transações posteriores nem ativos fora do escopo. Esse é um exemplo de por que os rótulos de escopo importam; não é uma fórmula universal aplicável a outras plataformas.
Verifique quais empresas operacionais estão cobertas. Um grupo pode ter várias pessoas jurídicas, marcas, regiões, subsidiárias ou custodiantes. Um relatório sobre uma empresa ou um conjunto de carteiras não cobre automaticamente todos os produtos exibidos no mesmo aplicativo. Pergunte também se saques pendentes, saldos negativos, empréstimos, créditos de derivativos e ativos de clientes mantidos em afiliadas estão incluídos ou são compensados. A resposta muda o significado do denominador.
Um registro útil, portanto, inclui mais do que uma data no canto. Ele identifica o período revisado, o horário do snapshot e as alturas dos blocos, as entidades e os produtos cobertos, os ativos e saldos de contas incluídos, as exclusões, a fonte de avaliação, as regras de compensação e o método usado para testar o controle das carteiras. Sem esses detalhes, “100% lastreado” pode descrever um escopo bem mais restrito do que o leitor imagina.
O índice informado pode mudar quando o denominador muda
Suponha que um relatório hipotético liste 1.020 BTC em ativos e 1.000 BTC em passivos de clientes. O índice exibido é 1.020 ÷ 1.000 = 102%. Agora suponha que o conjunto de dados tenha omitido 50 BTC em créditos de clientes. O total completo de passivos com clientes seria 1.050 BTC, e a cobertura seria 1.020 ÷ 1.050 = 97,14%. A diferença sem cobertura seria de 30 BTC, antes de considerar outras dívidas ou mudanças de avaliação.
O valor dos ativos não mudou neste exemplo. A conclusão mudou porque mudou a população de passivos. A prova de Merkle de um cliente ainda pode ser verificada corretamente se a folha desse cliente estiver incluída; ela não consegue revelar se o crédito omitido de outro cliente está ausente da árvore. Por isso, prova de inclusão e revisão de completude são verificações diferentes.
Um segundo exemplo hipotético mostra por que ativos emprestados precisam de um passivo correspondente. Imagine que uma entidade tenha US$ 980.000 em ativos próprios livres de ônus e tome mais US$ 200.000 emprestados, que ainda estão em suas carteiras no momento do snapshot. As carteiras visíveis contêm US$ 1,18 milhão. Se os créditos de clientes totalizam US$ 1 milhão e o relatório omite a obrigação de US$ 200.000 do empréstimo, a comparação exibida é de 118%. Inclua o crédito de US$ 200.000 do credor e as obrigações totais passam a US$ 1,2 milhão; US$ 1,18 milhão dividido por US$ 1,2 milhão é 98,33%, uma insuficiência de US$ 20.000. O exemplo pressupõe valores equivalentes no mesmo momento e ignora outros ativos, tarifas e detalhes legais. Ele ilustra por que um snapshot de ativos, sozinho, não resolve a questão dos passivos.
Em janeiro de 2026, a Binance anunciou uma mudança na apresentação de seu PoR, após dizer que o escopo anterior de saldos líquidos de contas omitia ativos da plataforma e produzia um índice de reservas inflado. Essa é uma declaração sobre a metodologia e a atualização da própria Binance, não uma evidência de que todas as exchanges usavam o mesmo cálculo. É um lembrete prático para ler o que um índice publicado inclui e conferir se o método mudou entre relatórios.
Um relatório de terceiros não é automaticamente uma auditoria financeira
A palavra “auditoria” pode aparecer no marketing de uma plataforma ou no nome de um relatório, mas o escopo do trabalho e os padrões aplicados continuam sendo importantes. O aviso do Office of the Investor Advocate da PCAOB diz que trabalhos de PoR não são realizados segundo os padrões de auditoria da PCAOB nem estão sujeitos à inspeção da PCAOB. Também observa que os provedores usam procedimentos e padrões diferentes e que, em alguns trabalhos, a administração pode escolher os procedimentos acordados.
Um relatório de procedimentos acordados geralmente relata constatações de etapas especificadas; ele não necessariamente expressa uma opinião de que o conjunto de procedimentos foi suficiente, de que os passivos são completos ou de que a empresa é financeiramente estável. Trabalhos de asseguração limitada também são diferentes. Leia o relatório: quem contratou o provedor, o que pediu que fosse testado, quais evidências foram examinadas, quais ativos e passivos foram incluídos, quais exceções foram encontradas e qual conclusão o provedor realmente apresentou.
Uma auditoria separada das demonstrações financeiras pode cobrir uma pessoa jurídica e passivos mais amplos, mas tem sua própria data de reporte, estrutura contábil, materialidade e escopo. Não conclua que uma exchange passou por esse tipo de auditoria apenas porque um relatório de PoR menciona uma firma de contabilidade. Por outro lado, os limites do PoR não significam que toda declaração específica sobre reservas seja falsa; significam que as evidências sustentam apenas as conclusões efetivamente testadas pelos procedimentos.
Como revisar um proof of reserves publicado
Comece pela data do relatório e pela entidade exata. Confirme o horário do snapshot, as alturas de bloco relevantes, os contratos de token cobertos, os endereços de carteira, os produtos de conta e se ativos mantidos por custodiantes estão incluídos. Se uma plataforma publicar um índice de reservas, procure a fórmula e o denominador em vez de tratar o percentual como uma avaliação que se explica sozinha.
Em seguida, separe as evidências em duas colunas. Para os ativos, pergunte o que comprova o saldo do endereço, o controle do endereço, a avaliação e a ausência de empréstimos, gravames, penhoras ou contagem duplicada. Para os créditos de clientes, pergunte como o snapshot das contas foi produzido, quais saldos são compensados, como saldos negativos e transações não liquidadas são tratados e se todas as contas e entidades relevantes estão incluídas. Depois, examine o escopo, os padrões, a independência, as exceções e a conclusão exata do terceiro.
Se houver uma prova pessoal de inclusão, verifique se o saldo da sua conta dentro do escopo reconstrói a raiz publicada usando o método informado pelo provedor e a data correta do relatório. Mantenha a prova privada porque identificadores de conta ou registros de saldo podem ser sensíveis. Uma verificação bem-sucedida informa que o registro recebido está no conjunto de dados comprometido. Ela não informa que todos os outros registros estão presentes, que não há reivindicações concorrentes sobre os ativos ou que saques serão processados em um evento futuro de estresse.
Por fim, considere o que acontece entre snapshots. Uma verificação pontual não monitora continuamente empréstimos, movimentações de carteiras, mudanças em contas, decisões de governança ou falhas operacionais depois do horário de corte. Leia junto com o PoR as condições de saque, os acordos de custódia, as divulgações das pessoas jurídicas e eventuais demonstrações financeiras mais amplas. Para uma visão relacionada sobre a diferença entre custódia e local de negociação, consulte o guia de perpétuos em CEX e DEX. Para entender propriedade de chaves e carteiras hospedadas, consulte o guia de recuperação de carteiras de criptoativos.
O que um proof of reserves não pode prometer
O PoR pode tornar certas evidências mais transparentes e oferecer às pessoas uma forma de verificar se um registro aparece em um conjunto de dados comprometido. Isso é útil. Não é uma garantia de solvência, segregação legal, seguro, resgate ao valor nominal, saques ininterruptos nem proteção contra fraude, ataques, falhas de governança ou processos de insolvência. Essas questões dependem de passivos, direitos legais, operações, custódia e das regras aplicáveis na jurisdição de quem usa a plataforma.
Não confunda um relatório de ativos de clientes de uma exchange com um relatório de lastro de um emissor de stablecoin. O primeiro geralmente diz respeito a ativos mantidos ou controlados por uma plataforma para fazer frente a créditos de contas de clientes; o segundo trata das reservas e dos termos de resgate de um arranjo de token. Os mecanismos podem se sobrepor, mas os créditos legais, as entidades incluídas e os caminhos de saída são diferentes. O guia sobre perda de paridade e resgate de stablecoins explica por que o preço de mercado de um token, as reservas do emissor e o valor de resgate para quem detém o ativo são medidas distintas.
Uma conclusão sólida é restrita e datada: “Este relatório mostra estes ativos e estes saldos incluídos, segundo este método informado e neste snapshot, e o registro da minha conta foi incluído.” Se o relatório não consegue sustentar claramente nem essa frase, o índice em destaque não basta para preencher as lacunas. Este guia explica evidências e mecanismos de custódia; não recomenda uma exchange nem diz onde alguém deve manter seus ativos.
Perguntas frequentes
Q1Se verifiquei minha prova de Merkle, todos os meus fundos estão seguros?
Não. Você verificou que um registro específico foi incluído em um conjunto de dados comprometido. Não verificou todos os passivos, ônus sobre ativos, créditos legais, controles ou saques futuros.
Q2Um índice de reservas acima de 100% prova que uma exchange é solvente?
Não. Ele pode comparar ativos selecionados com saldos de clientes selecionados em um snapshot. Outras entidades, passivos, empréstimos, mudanças de avaliação ou riscos operacionais podem ficar fora dessa comparação.
Q3Com que frequência devo consultar um relatório de proof of reserves?
Não existe uma frequência universal que torne um relatório conclusivo. Confira o snapshot e a metodologia mais recentes, mas lembre-se de que mesmo um relatório recente é uma evidência de um único momento. Leia também os termos atuais de saque, custódia e os documentos legais.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que uma prova válida de inclusão de Merkle estabelece?
Escolha uma resposta para ver a explicação