

Ryzyko rozliczenia FX: co chroni mechanizm payment-versus-payment
Poznaj różnicę między ryzykiem kwoty głównej, kosztem transakcji zastępczej i płynnością oraz dowiedz się, czym PvP różni się od nettingu.
W tym przewodnikuUzgodniony kurs nie kończy wymiany walut
Krótkie podsumowanie
Ryzyko rozliczenia FX pojawia się, gdy nie można już z pewnością odwołać płatności sprzedawanej waluty, a kupowana waluta nie została jeszcze ostatecznie otrzymana. Mechanizm payment-versus-payment (PvP) wiąże ostateczne transfery obu walut. Ogranicza ryzyko kwoty głównej dla objętych nim instrukcji, ale nie gwarantuje terminowego rozliczenia ani nie usuwa wszystkich innych ryzyk finansowych.
Uzgodniony kurs nie kończy wymiany walut
Załóżmy, że firma kupuje milion euro po 1,10 dolara za euro z określonym terminem waluty. Ma zapłacić 1,1 mln USD i otrzymać 1 mln EUR. Cena jest ustalona, ale waluty trzeba jeszcze przekazać. Potwierdzenie transakcji zapisuje uzgodnione warunki; nie dowodzi, że obie płatności zostały ostatecznie rozliczone.
Analiza ryzyka rozliczeniowego BIS opisuje sposoby rozliczania transakcji z dostawą walut. Kluczowe pytanie brzmi, czy płatność wychodząca może stać się ostateczna niezależnie od płatności przychodzącej. Jednoczesne wysłanie dwóch komunikatów nie przesądza sprawy: mogą one trafiać do systemów o różnych godzinach pracy i zasadach prawnych.
Kontrakt terminowy może ustalić kurs, ale obowiązek przekazania walut w dniu zapadalności pozostaje. Punkty forwardowe dotyczą ceny przyszłej wymiany, a ryzyko rozliczenia — rzeczywistego otrzymania walut. Firma może potrzebować zarówno zabezpieczenia kursu, jak i euro dostępnych na czas zapłaty dostawcy.
Ryzyko kwoty głównej, koszt zastąpienia i płynność
Wszystkie poniższe liczby są hipotetyczne, nie uwzględniają opłat ani odsetek i dotyczą pojedynczej transakcji bez nettingu. Jeśli firma nieodwołalnie zapłaciła 1,1 mln USD, ale nie dostała euro, zagrożona jest przekazana kwota główna. Nie chodzi jedynie o spread ani niewielką zmianę kursu. Późniejsza odzyskana część należności może zmniejszyć ostateczną stratę; ekspozycja nie jest prognozą końcowej straty.
Rozważmy inny scenariusz: kontrahent nie wykonuje zobowiązania przed którąkolwiek płatnością, a firma może z pewnością anulować własną instrukcję. Milion euro nadal jest potrzebny. Przy nowym kursie 1,12 USD za euro zakup kosztuje 1 000 000 × 1,12 = 1 120 000 USD, czyli o 20 000 USD więcej niż pierwotne 1 100 000 USD. To uproszczony przykład kosztu transakcji zastępczej, a nie utraty całej kwoty głównej.
To alternatywne scenariusze; kwot nie należy automatycznie sumować. Wytyczne Komitetu Bazylejskiego rozróżniają ryzyko kwoty głównej, koszt zastąpienia i ryzyko płynności. Nawet bez straty kwoty głównej firma może potrzebować euro, zanim rozliczy transakcję zastępczą. Koszt pilnego finansowania zależy od dostępnego kredytu, czasu i rynku.
Ekspozycja może zacząć się przed widocznym obciążeniem rachunku
Przy rozliczeniu bez PvP trzeba ustalić ostatni moment, w którym płatność wychodzącą można jednostronnie i z pewnością anulować. Gdy ta możliwość znika, zaczyna się ekspozycja na kwotę główną i trwa do ostatecznego otrzymania kupionej waluty. Ważne jest też uzgodnienie wpływu: upływ przewidywanej godziny nie dowodzi, że pieniądze dotarły.
Przykładowa, hipotetyczna oś czasu w jednej strefie: gwarancja anulowania kończy się o 09:00, obciążenie pojawia się o 10:00, wpływ staje się ostateczny o 15:00, a uzgodnienie go potwierdza o 15:30. Ekonomiczna ekspozycja trwa sześć godzin, od 09:00 do 15:00. Liczenie od widocznego obciążenia pomija pierwszą godzinę. Monitoring operacyjny powinien też uwzględnić niepewność do potwierdzenia o 15:30.
To nie są terminy CLS ani uniwersalne godziny bankowe. Sama data waluty nie określa okna ryzyka. Wpływają na nie święta obu walut, godziny systemów płatniczych, banki korespondenci i zasady anulowania. Nieuzgodniony wpływ trzeba zbadać, ale sam w sobie nie dowodzi trwałej straty.
PvP uzależnia od siebie ostateczne transfery
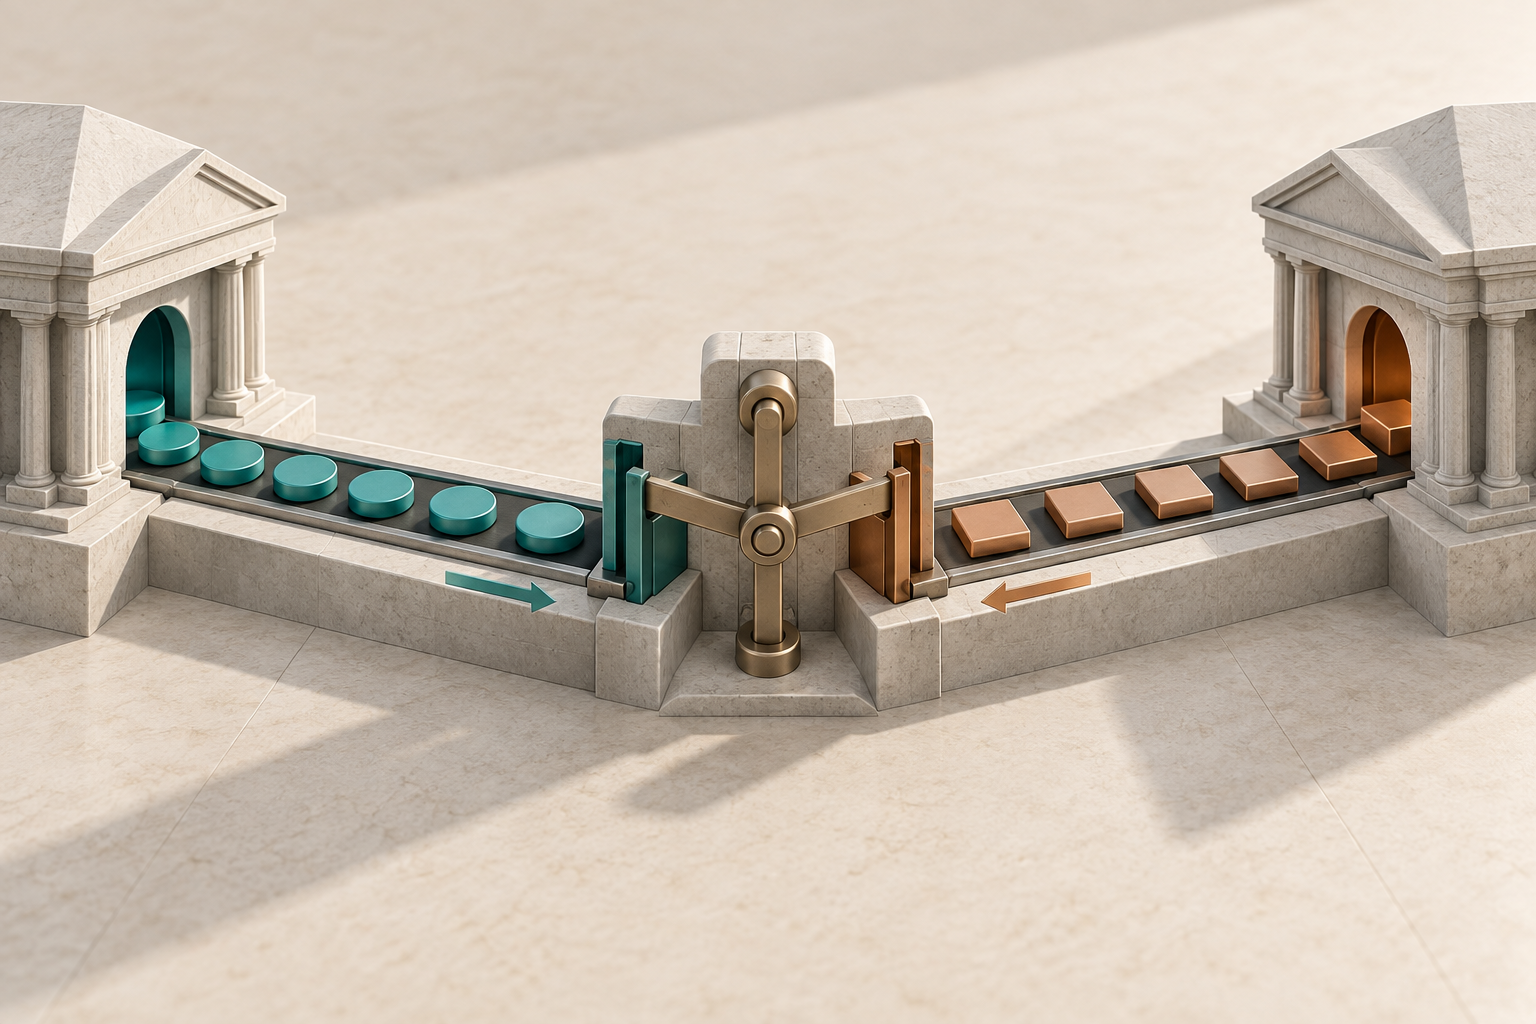
W PvP ostateczny transfer jednej waluty zachodzi wtedy i tylko wtedy, gdy zachodzi ostateczny transfer drugiej. To więcej niż obietnica zapłaty albo widok dwóch wysłanych instrukcji. Liczy się powiązanie ostateczności rozrachunku, a nie identyczne znaczniki czasu na ekranach.
W objętej mechanizmem wymianie EUR/USD jedna waluta nie powinna zostać ostatecznie rozliczona niezależnie od drugiej. Jeśli warunki nie są spełnione, wymiana może nie dojść do skutku. Firma może uniknąć jednostronnego przekazania kwoty głównej, a mimo to nie otrzymać euro na czas dla dostawcy.
Raport CPMI o upowszechnianiu PvP omawia korzyści i bariery dostępu. Rysunek połączonych bram jest koncepcyjny; nie przedstawia rachunków, procedur niewypłacalności ani harmonogramu konkretnego systemu. Prefinansowanie i roszczenia wobec dostawcy usługi należy analizować osobno od ochrony instrukcji rozliczenia FX.
PvP nie jest tym samym co rozliczenie przez centralnego kontrahenta. CCP staje pomiędzy stronami i przejmuje zobowiązania zgodnie ze swoimi zasadami; PvP opisuje powiązanie transferów walut. System może łączyć funkcje, ale sam skrót PvP nie oznacza gwarancji CCP dla transakcji.
Netting zmniejsza kwoty, a PvP wiąże waluty
Załóżmy, że te same strony mają kwalifikujące się zobowiązania w tej samej walucie i dacie: A ma zapłacić B 1,1 mln USD, a B ma zapłacić A 0,9 mln USD. Jeśli prawnie egzekwowalna umowa dopuszcza netting zobowiązań płatniczych, A pozostaje do zapłaty 1,1 mln − 0,9 mln = 0,2 mln USD na rzecz B.
Pozostałe 0,2 mln USD to zobowiązanie płatnicze, a nie zysk ani oszczędność na stracie z transakcji. Nie dowodzi też, że płatność w euro zależy od płatności dolarowej. Netting może zmniejszyć przekazywaną kwotę główną, a PvP wiąże rozliczenia między walutami. Nie można odejmować euro od dolarów tak, jakby były tą samą jednostką.
Wewnętrzny arkusz kalkulacyjny sam nie ustanawia prawnego nettingu. Potrzeba finansowania netto może współistnieć z instrukcjami brutto. Netting zamknięcia po niewypłacalności, kompensowanie zobowiązań przed płatnością i operacyjne obliczanie finansowania służą różnym celom. Ich skuteczność zależy od umów i właściwego prawa.
CLS ma warunki dostępu i kwalifikowalności
CLS opisuje CLSSettlement jako usługę PvP z wielostronnym nettingiem. W opisie publicznym sprawdzonym 26 września 2026 r. wskazano 18 kwalifikujących się walut. To deklarowany wówczas zakres usługi, a nie stwierdzenie, że każda transakcja w tych walutach automatycznie z niej korzysta.
Konkretna transakcja musi się kwalifikować, a instrukcje muszą być prawidłowe. Firma korzystająca z usługi przez bank powinna oddzielić uczestnictwo banku od ścieżki własnej transakcji: które instrukcje są objęte, jak raportowany jest status, jakie finansowanie jest nadal potrzebne i co dzieje się z instrukcją, która nie przejdzie planowanej ścieżki?
Ochrona kwoty głównej nie jest gwarancją depozytu ani zabezpieczeniem przed każdą awarią dostawcy. Nie dowodzi też ochrony salda u detalicznego brokera. Artykuł dotyczy dostawy walut; NDF, CFD rozliczane gotówkowo i kontrakty giełdowe mają inne mechanizmy płatności i rozliczania. Przewodnik futures a Forex daje kontekst, nie utożsamiając tych produktów.
Jakie ryzyka pozostają?
Powiązanie rozrachunku nie ustala kursu wymiany zastępczej. Waluta może podrożeć, a brak wpływu może wymagać tymczasowego finansowania. Błędne instrukcje, awaria systemu i spór prawny również mogą zakłócić proces.
Jeśli dostawca potrzebuje euro w południe, a wymiana zakończy się później, firma może nie dotrzymać terminu handlowego, mimo że nie straciła kwoty głównej. Potrzebna waluta musi być dostępna w odpowiednim miejscu i czasie. Posiadanie dolarów nie daje automatycznie dostępu do euro w danej chwili.
Sama zmiana kursu nie jest natomiast błędem rozliczenia. Jeśli obie uzgodnione płatności dotarły ostatecznie, transakcja może zostać prawidłowo rozliczona, nawet gdy późniejszy kurs wydaje się korzystniejszy. Ryzyko ceny, wykonanie płatności i termin biznesowy należy ewidencjonować oddzielnie.
O jakie informacje powinna poprosić skarbówka?
Dla transakcji zapisz waluty, kwoty, prawnego kontrahenta, datę waluty i miejsce docelowe płatności. Ustal termin anulowania, przewidywaną ostateczność wpływu i potwierdzenie odbioru; przy każdej godzinie podaj strefę czasową. Ścieżka przypisana tej konkretnej transakcji jest bardziej przydatna niż ogólna deklaracja banku.
Przy PvP sprawdź kwalifikowalność, dopasowanie instrukcji, terminy finansowania i wyjątki. Przy nettingu ustal, jakie zobowiązania obejmuje i czy zmienia dług prawny, czy tylko potrzebę finansowania. Przygotuj obsługę braku wpływu, transakcji zastępczej i tymczasowego finansowania waluty. To pytania pomagające zrozumieć usługę, nie uniwersalna lista prawna.
Wynik powinien jasno wskazywać, które transfery kwoty głównej są powiązane, kiedy kupioną walutę można wykorzystać i jaka ekspozycja pozostaje poza tym mechanizmem. Korzystny kurs, ustalony forward ani mała kwota finansowania netto same tego nie wyjaśniają.
Częste pytania
Q1Czy forward usuwa ryzyko rozliczenia?
Może ustalić kurs, ale forward z dostawą zachowuje obowiązki płatnicze. Ochrona zależy od mechanizmu rozliczenia.
Q2Czy PvP usuwa każde ryzyko?
Nie. Dotyczy kwoty głównej objętych instrukcji; opóźnienia, zastąpienie, płynność i kwestie operacyjne lub prawne pozostają odrębne.
Q3Czy bank będący członkiem CLS rozlicza tam każdą moją transakcję?
Samo członkostwo nie wystarczy. Znaczenie mają kwalifikowalność, instrukcje, warunki usługi i ustalenia z bankiem.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Kiedy bez PvP zaczyna się ryzyko kwoty głównej?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie