

Zo werken cryptoleningen in DeFi: onderpand, LTV, health factor en liquidatie
Lees hoe crypto-onderpand een DeFi-lening ondersteunt, waarom LTV verschilt van de liquidatiedrempel, hoe Aave de health factor berekent en waardoor een positie vóór liquidatie kan veranderen.
In deze gidsHoe een DeFi-lening met onderpand werkt
Korte samenvatting
Bij een DeFi-lening met onderpand zet de lener ondersteunde cryptoactiva vast in een protocol en leent daar een ander activum tegen. Een positie kan riskant worden zonder dat de lener een nieuwe transactie doet: de onderpandprijs kan dalen, de schuld kan door rente oplopen of protocolparameters kunnen veranderen. LTV, liquidatiedrempels en health-factorregels zijn protocolspecifiek. Een getal op een dashboard is daarom alleen betekenisvol als je weet hoe de betreffende markt het definieert.
Hoe een DeFi-lening met onderpand werkt
Bij een lening met overcollateralisatie stort de lener een geschikt activum bij een leenprotocol en ontvangt die een ander activum als schuld. Zolang de schuld openstaat, valt het onderpand onder de regels van het protocol. Het kan doorgaans niet vrij worden opgenomen als daardoor te weinig waarde overblijft om de lening te ondersteunen. Zodra de schuld en opgebouwde rente zijn terugbetaald, kan de lener onderpand opnemen dat niet meer nodig is om een andere openstaande positie te dekken.
Dit verschilt van een ongedekte lening: het protocol vertrouwt niet alleen op een belofte om terug te betalen. Het vertrouwt op onderpand dat volgens de liquidatieregels kan worden verkocht, ingenomen of anderszins gebruikt als de rekening niet meer aan de vereisten voldoet. Aave beschrijft zijn leenmodel in V3 als overgedekt en vereist dat gebruikers eerst onderpand storten. Compound III accepteert ook ondersteunde onderpandactiva om de leencapaciteit vast te stellen, maar gebruikt andere factoren voor de administratie en liquidatie.
Een protocol telt niet automatisch elk saldo in een wallet als onderpand. Het activum moet in de specifieke markt worden ondersteund en de rekening moet het mogelijk als onderpand inschakelen. Netwerk, markt, tokencontract en protocolversie zijn allemaal relevant. Een token met dezelfde ticker op een andere chain kan een ander activum zijn of andere risicoparameters hebben. De introductie tot Aave V3 beschrijft hoe storten en lenen werkt; de gids voor de onderpandstatus legt uit dat een gestort saldo voor gebruik als onderpand kan worden in- of uitgeschakeld.
De LTV van een positie is niet hetzelfde als de protocolgrens
Loan-to-value (LTV) vergelijkt de schuld met de waarde van het onderpand. Een eenvoudige beschrijving van een positie is:
LTV van de positie = huidige schuldwaarde ÷ waarde van geschikt onderpand
Heeft een rekening 1.000 USD schuld tegenover 2.000 USD aan geschikt onderpand, dan is de LTV 50%. Blijft de schuld gelijk en daalt het onderpand naar 1.500 USD, dan stijgt de LTV naar ongeveer 66,7%. Ook de schuldwaarde kan veranderen als de prijs van het geleende activum beweegt.
De LTV-parameter van een protocol is vaak een leenlimiet die geldt wanneer een lening wordt geopend of verhoogd. Als een hypothetische markt bijvoorbeeld toestaat om tot 75% van 2.000 USD aan geschikt onderpand te lenen, is de rekenkundige bovengrens 1.500 USD voordat andere limieten worden toegepast. Dat is geen aanbevolen leenbedrag en biedt geen garantie dat de positie veilig blijft wanneer prijzen bewegen.
De termen verschillen per protocol. Aave maakt onderscheid tussen LTV, dat de leencapaciteit begrenst, en een liquidatiedrempel die in de health-factorberekening wordt gebruikt. Compound III documenteert een collateral factor voor lenen en een aparte collateral factor voor liquidatie. De documentatie waarschuwt ook dat niet meer voldoen aan de leencapaciteit op zichzelf niet betekent dat een rekening liquideerbaar is. Bekijk de specifieke regels in de leengids van Aave en de documentatie van Compound III over onderpand en lenen.
Wat een positie na het lenen kan veranderen
De waarde van onderpand en schuld kan onafhankelijk veranderen. Een dalende onderpandprijs verlaagt de waarde die de lening ondersteunt. Een stijgende prijs van het geleende activum kan de schuldwaarde verhogen wanneer die in een gemeenschappelijke rekeneenheid wordt gemeten. Rente kan het verschuldigde bedrag eveneens verhogen, ook als de lener niets extra heeft geleend. Bij meerdere onderpandactiva kan het protocol per activum andere risicowegingen of toelatingsregels toepassen.
De prijsfeeds van het protocol zijn belangrijk, omdat het contract niet noodzakelijk de laatste prijs gebruikt die een exchange of wallet toont. Een markt kan een oraclewaarde gebruiken, activumspecifieke regels toepassen of prijzen volgens een schema bijwerken. Bij sterke volatiliteit kunnen de getoonde gegevens afwijken van de waarde die het contract gebruikt. De status van de rekening kan daardoor tussen controles of transacties veranderen.
Sommige interfaces tonen één getal voor de “gezondheid”; andere tonen collateral factors, accountliquiditeit of een leenlimiet. Die labels betekenen niet hetzelfde. Een positie kan niet verder kunnen lenen en toch nog niet liquideerbaar zijn. Omgekeerd kan een indicator die bij een bepaalde prijs comfortabel lijkt, verslechteren wanneer de onderpandwaarde daalt of rente oploopt.
Bij meerdere onderpandactiva geven de tokenaantallen bij elkaar optellen geen beeld van het risico van de rekening. Aave gebruikt in de formule voor de health factor een gewogen gemiddelde liquidatiedrempel. In een hypothetisch voorbeeld met twee activa die elk 1.000 USD waard zijn, met drempels van respectievelijk 80% en 70%, is het gewogen gemiddelde 75% omdat de onderpandwaarden gelijk zijn. De voor de drempel gecorrigeerde onderpandwaarde in de formule is dan 2.000 USD × 75%, oftewel 1.500 USD, voordat die met de schuld wordt vergeleken. De werkelijke activaparameters en erkende waarden zijn marktspecifiek; een ander protocol kan anders rekenen.
Een hypothetische berekening van de health factor
Aave definieert de health factor als de onderpandwaarde vermenigvuldigd met de gewogen gemiddelde liquidatiedrempel, gedeeld door de totale leenwaarde. Neem als voorbeeld met één onderpandactivum een rekening die 2 eenheden van een token stort tegen een hypothetische prijs van 1.000 USD per stuk en 1.000 USD van een ander activum leent. Alleen ter illustratie nemen we een aanvankelijke LTV-parameter van 75% en een liquidatiedrempel van 80% aan. Dit zijn verzonnen invoerwaarden, geen actuele parameters voor een genoemde markt.
Het onderpand is 2.000 USD waard, dus de LTV van de positie begint op 50%. De maximale lening die volgt uit de aangenomen LTV van 75% zou 1.500 USD zijn, vóór andere marktbeperkingen. Bij de aangenomen liquidatiedrempel van 80% is de health factor:
(2.000 USD × 0,80) ÷ 1.000 USD = 1,60
Stel nu dat de onderpandprijs met 35% daalt, waardoor het onderpand nog 1.300 USD waard is, terwijl opgebouwde rente de schuld verhoogt tot 1.010 USD. De health factor wordt dan ongeveer 1,03:
(1.300 USD × 0,80) ÷ 1.010 USD ≈ 1,03
Daalt de prijs verder naar 620 USD per eenheid, dan is de totale waarde 1.240 USD en komt dezelfde illustratieve berekening uit op ongeveer 0,98:
(1.240 USD × 0,80) ÷ 1.010 USD ≈ 0,98
Die laatste waarde ligt onder 1. De actuele hulppagina van Aave beschrijft een health factor onder 1 als een liquidatierisico voor Aave-posities. Het voorbeeld voorspelt niet wanneer een echte transactie wordt uitgevoerd: marktprijzen, oplopende schuld, protocolregels, oracle-updates en de volgorde van transacties spelen allemaal mee. De uitleg van Aave over health factor en liquidaties geeft de formule van het protocol en vermeldt dat er geen universeel veilige health-factorwaarde bestaat.
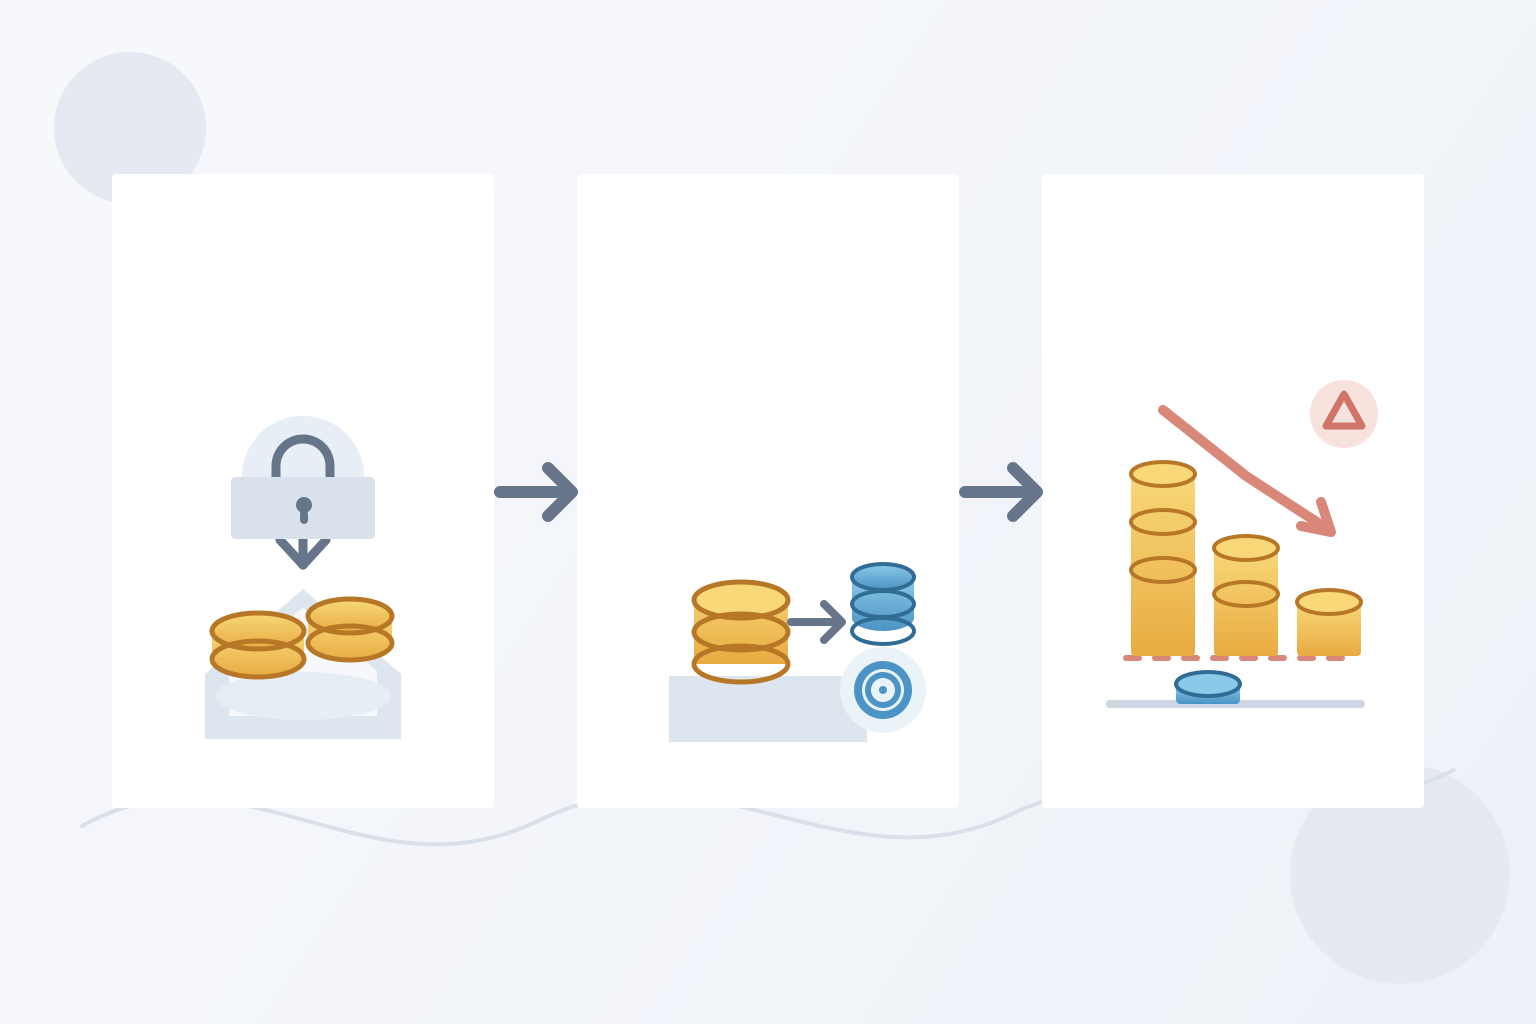
Wat liquidatie met onderpand kan doen
Liquidatie is een reactie die het protocol bepaalt wanneer een rekening een grens voor liquidatiegeschiktheid overschrijdt. In veel leenmarkten betaalt een liquidator een deel of de volledige schuld terug en ontvangt die onderpand volgens een bonus, korting of boete die het protocol vastlegt. De lener kan meer onderpandwaarde verliezen dan het bedrag van de afgeloste schuld. Of de liquidatie gedeeltelijk of volledig is, hoeveel kan worden terugbetaald en welke kosten gelden, hangt af van protocol, activum, markt en de huidige configuratie.
Aave beschrijft toegestane liquidaties als permissionless: een netwerkdeelnemer kan er een indienen als de health factor van de rekening onder de protocolgrens ligt. De regels bepalen welk bedrag kan worden terugbetaald en welk onderpand wordt overgedragen, inclusief eventuele liquidatiebonus. Compound III gebruikt een ander ontwerp. De documentatie maakt onderscheid tussen de collateral factor voor lenen en die voor liquidatie, en beschrijft een absorb-proces waarbij het protocol het onderpand van een rekening met onvoldoende dekking overneemt en de schuld met protocolreserves aflost; de voormalige lener ontvangt waarde volgens de liquidatiefactorregels van Compound. Zie de liquidatiedocumentatie van Compound III.
Dit zijn voorbeelden van de manier waarop twee protocollen leenmechanismen uitvoeren, niet een universele beschrijving van alle DeFi-leningen. Sommige protocollen kunnen activiteiten pauzeren, risicoparameters via governance wijzigen, andere liquidatieroutes gebruiken of afhankelijk zijn van externe keepers en interfaces. Lees de regels voor de specifieke chain en markt waarvan het contract het onderpand bewaart.
Rente kan de schuld verhogen zonder een nieuwe lening
Over geleende saldi wordt doorgaans rente opgebouwd. Afhankelijk van protocol en activum kan de rente voor een bepaalde periode vaststaan, in de tijd veranderen of reageren op het marktgebruik. Aave zegt dat leenrentes dynamisch worden bepaald door factoren zoals gebruik en governanceparameters. Naarmate rente oploopt, kan het schulddeel van een onderpandratio of health-factorberekening stijgen terwijl de onderpandprijs gelijk blijft.
Als een schuld van 1.000 USD bijvoorbeeld oploopt tot 1.020 USD terwijl geschikt onderpand 1.500 USD waard blijft, stijgt de LTV van de positie van ongeveer 66,7% naar 68%. Deze berekening veronderstelt geen bepaalde jaarlijkse rente of periode. De werkelijke renteopbouw hangt af van het rentemodel van het contract, het tijdstip van transacties, de precisie van het activum en de marktomstandigheden. De leengids van Aave zegt dat rentes met het gebruik kunnen veranderen en dat rente begint op te lopen na de leenverrichting.
Onderpand kan ook opportuniteitskosten of praktische beperkingen hebben. Een gestort activum is mogelijk niet opneembaar zolang het een schuld dekt. Compound III vermeldt dat zijn onderpandactiva binnen het protocol zelf geen rente opleveren; andere protocollen kunnen onderpand anders behandelen. Ga er niet van uit dat onderpand rendement oplevert, dat het geleende activum een vaste waarde behoudt of dat verwacht rendement hoger is dan de leenkosten.
Risico’s die de ratio niet laat zien
LTV of health factor vat een selectie van prijs- en schuldgegevens samen; het meet niet alle manieren waarop een lening mis kan gaan. Bugs in smart contracts, wijzigingen in machtigingen of governance, uitval van oracles, netwerkcongestie, problemen met bridges of wrapped tokens en verlies van de verwachte waarde van een onderpand- of schuldtoken kunnen de uitkomst beïnvloeden. Een stablecoin die als schuld wordt gebruikt kan van zijn doelprijs afwijken; een onderpandtoken kan juist minder liquide worden wanneer veel leners tegelijk moeten terugbetalen of verkopen.
Ook de uitvoering vormt een risico. Een lener moet mogelijk aflossen of onderpand toevoegen voordat een grens wordt overschreden, maar netwerkkosten, toegang tot een wallet, onvoldoende saldo of een drukke chain kunnen de transactie vertragen. Een waarschuwing op een dashboard garandeert niet dat de transactie op tijd wordt opgenomen. Omgekeerd kan een interface verouderd of onbereikbaar zijn terwijl het on-chain-contract zijn regels blijft toepassen.
Leverage vergroot ook de gevolgen van een prijsbeweging. Lenen tegen een volatiel token om meer van hetzelfde token te kopen kan zowel de blootstelling als de gevoeligheid voor liquidatie vergroten. Een ander activum lenen tegen een activum als onderpand kan een mismatch veroorzaken: het onderpand kan dalen terwijl het schuldactivum stijgt. Een hoge getoonde health factor of een groot onderpandbedrag neemt smart-contract-, markt- of operationele risico’s niet weg.
Lees de marktregels voordat je een lening opent
Controleer vóór het storten van onderpand of het aangaan van een lening het exacte protocol, de chain, de markt en de assetcontracten. Bevestig dat het activum wordt ondersteund en als onderpand is ingeschakeld, hoe het protocol leencapaciteit en liquidatiegeschiktheid definieert, welke prijsbron het gebruikt en of de getoonde maatstaf actueel is. Lees de leenrente en hoe die kan veranderen, minimale en maximale positielimieten, opnamebeperkingen, liquidatiebonus of -boete en eventuele governanceprocedure waarmee parameters kunnen worden aangepast.
Gebruik een hypothetische prijsdaling en schuldstijging om te begrijpen hoe de positie verandert; behandel de maximale lening van het protocol niet als een doel. Bekijk wat aflossen of onderpand toevoegen in de praktijk vereist, waaronder toegang tot het geleende activum, netwerkkosten en de tijd om een transactie in te dienen. Controleer de actuele documentatie opnieuw, want parameters kunnen per activum en markt verschillen en na governancebesluiten veranderen.
Deze gids legt leenmechanismen uit, niet of een lening geschikt is voor iemand of hoeveel die zou moeten lenen. Voor de aparte werking van op exchanges verhandelde perpetualposities lees je de gids over liquidatie van crypto-perpetuals. Bekijk voor de tokentoestemmingen die nodig kunnen zijn bij het storten of terugbetalen van activa de uitleg over crypto-token-goedkeuringen en allowances.
Veelgestelde vragen
Q1Is LTV de liquidatiedrempel?
Nee. LTV bepaalt vaak hoeveel een positie kan lenen, terwijl een liquidatiedrempel bepaalt wanneer een protocol die positie mag liquideren. Protocollen kunnen andere termen en berekeningen gebruiken; controleer daarom de definities van de specifieke markt.
Q2Betekent een health factor onder 1 dat de liquidatie al heeft plaatsgevonden?
Niet noodzakelijk. Volgens de documentatie van Aave komt een positie met een health factor onder 1 in aanmerking voor liquidatie; een liquidator moet nog steeds een transactie indienen die aan de protocolregels voldoet. De uitvoeringstijd en het geliquideerde bedrag hangen af van de markt en de huidige configuratie.
Q3Kan een lening riskanter worden als ik niets doe?
Ja. Onderpandprijzen kunnen dalen, rente kan de schuld verhogen en wijzigingen in governance of oracles kunnen de positie beïnvloeden. Monitoren is nuttig, maar een dashboard kan niet garanderen dat een aflossing of toevoeging van onderpand vóór liquidatie wordt uitgevoerd.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat vergelijkt de LTV van een positie?
Kies een antwoord om de uitleg te zien