

CAViaR uitgelegd: conditionele autoregressieve Value at Risk
Leer hoe CAViaR recursief een conditioneel VaR-kwantiel voorspelt, de dynamiek schat met kwantielverlies, asymmetrische rendementsschokken verwerkt en verschilt van GARCH en Expected Shortfall.
In deze gidsCAViaR modelleert rechtstreeks een conditioneel verlieskwantiel
Korte samenvatting
CAViaR modelleert een conditioneel staartkwantiel rechtstreeks op basis van informatie die beschikbaar is voordat het volgende rendement bekend is. Een recursieve vergelijking voert het kwantiel door; kwantielregressieverlies schat de parameters zonder dat een volledig model voor de rendementsdichtheid nodig is. De recursie, staartkans, initialisatie en informatieset op het prognosemoment bepalen de prognose. CAViaR levert een VaR-kwantiel op, maar op zichzelf geen Expected Shortfall, volledige verliesverdeling of handelssignaal.
CAViaR modelleert rechtstreeks een conditioneel verlieskwantiel
Neem \(L_t=-r_t\) als portefeuilleverlies, zodat een verlies positief is en een winst negatief. Voor betrouwbaarheidsniveau \(\alpha\) is de VaR-prognose voor één periode het conditionele bovenkwantiel \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] waarbij \(\mathcal F_{t-1}\) alle informatie bevat die beschikbaar is voordat het verlies in periode \(t\) wordt waargenomen. Bij \(\alpha=0.99\) is het doel een drempel die door ongeveer \(1-\alpha=1\%\) van toekomstige verliezen wordt overschreden als het conditionele kwantiel goed is gespecificeerd. Het gerealiseerde verlies kan de VaR met elk bedrag overschrijden; VaR is geen maximale verlieslimiet.
CAViaR staat voor Conditional Autoregressive Value at Risk en specificeert recursief hoe dit kwantiel in de tijd verandert. In plaats van de volledige conditionele verdeling te schatten en daar achteraf één punt uit de staart uit te halen, modelleert het dat punt rechtstreeks. Engle en Manganelli introduceerden deze modelklasse en schatten de parameters met kwantielregressie (hun artikel uit 2004). Het gekozen kwantielniveau is van belang: modellen voor 95% en 99% kunnen verschillende dynamiek hebben en geen van beide beschrijft de volledige staart.
Een recursieve specificatie voert de kwantieltoestand door
Een algemene vorm voor één periode is \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] waarbij \(X_{t-1}\) andere toegestane voorspellers bevat en \(\beta\) een te schatten parametervector is. Het vertraagde kwantiel geeft de prognose geheugen; vertraagde verliezen of voorspellers laten nieuwe informatie de drempel aanpassen. Dit lijkt op een volatiliteitsrecursie, omdat eerdere omstandigheden van belang zijn, maar de bijgewerkte toestand is een kwantiel en geen conditionele variantie.
Een symmetrische absolute-waardespecificatie (SAV) is bijvoorbeeld \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Deze reageert op de grootte van de vorige beweging, maar behandelt winsten en verliezen symmetrisch via de absolute waarde. De autoregressieve term laat de prognose na een schok voortduren en vervolgens afnemen wanneer latere invoer verandert. Persistentie is iets om te schatten en te toetsen; een vloeiende lijn bewijst niet dat het kwantiel goed gekalibreerd is.
CAViaR kent ook andere varianten, zoals een adaptieve update die afhangt van de vraag of de vorige waarneming de vorige drempel overschreed, en een indirecte GARCH-vorm met een variantieachtige recursie. Dit zijn alternatieve specificaties, geen onderling verwisselbare benamingen. De functionele vorm bepaalt welke historische informatie het kwantiel kan verschuiven en welke respons het geschatte model kan weergeven.
Een recursie met asymmetrische hellingen geeft winsten en verliezen aparte effecten
Om opwaartse en neerwaartse waarnemingen verschillend te laten doorwerken in het volgende verlieskwantiel, definiëren we de positieve grootheden \(L^+=\max(L,0)\) en \(L^-=\max(-L,0)\). Een vorm met asymmetrische hellingen is \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Een positief portefeuilleverlies komt binnen via \(L^+\); een winst via \(L^-\). De geschatte hellingen hoeven niet gelijk te zijn. Als het model is opgesteld voor rendementen en een onderste rendementskwantiel in plaats van positieve verliezen, verandert de tekenconventie. Een artikel of implementatie moet daarom precies aangeven wat de afhankelijke variabele is en wat met de positieve en negatieve delen wordt bedoeld.
Deze flexibiliteit bewijst niet dat markten een asymmetrisch hefboomeffect hebben. Ze laat het gekozen conditionele kwantiel verschillend reageren op de twee componenten, gegeven de gekozen recursie en steekproef. De coëfficiënten zijn schattingen, geen bekende constanten; teken en grootte hangen af van eenheden en parametrisering. Vergelijk deze vorm met een symmetrische referentie en beoordeel beide buiten de schattingssteekproef.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
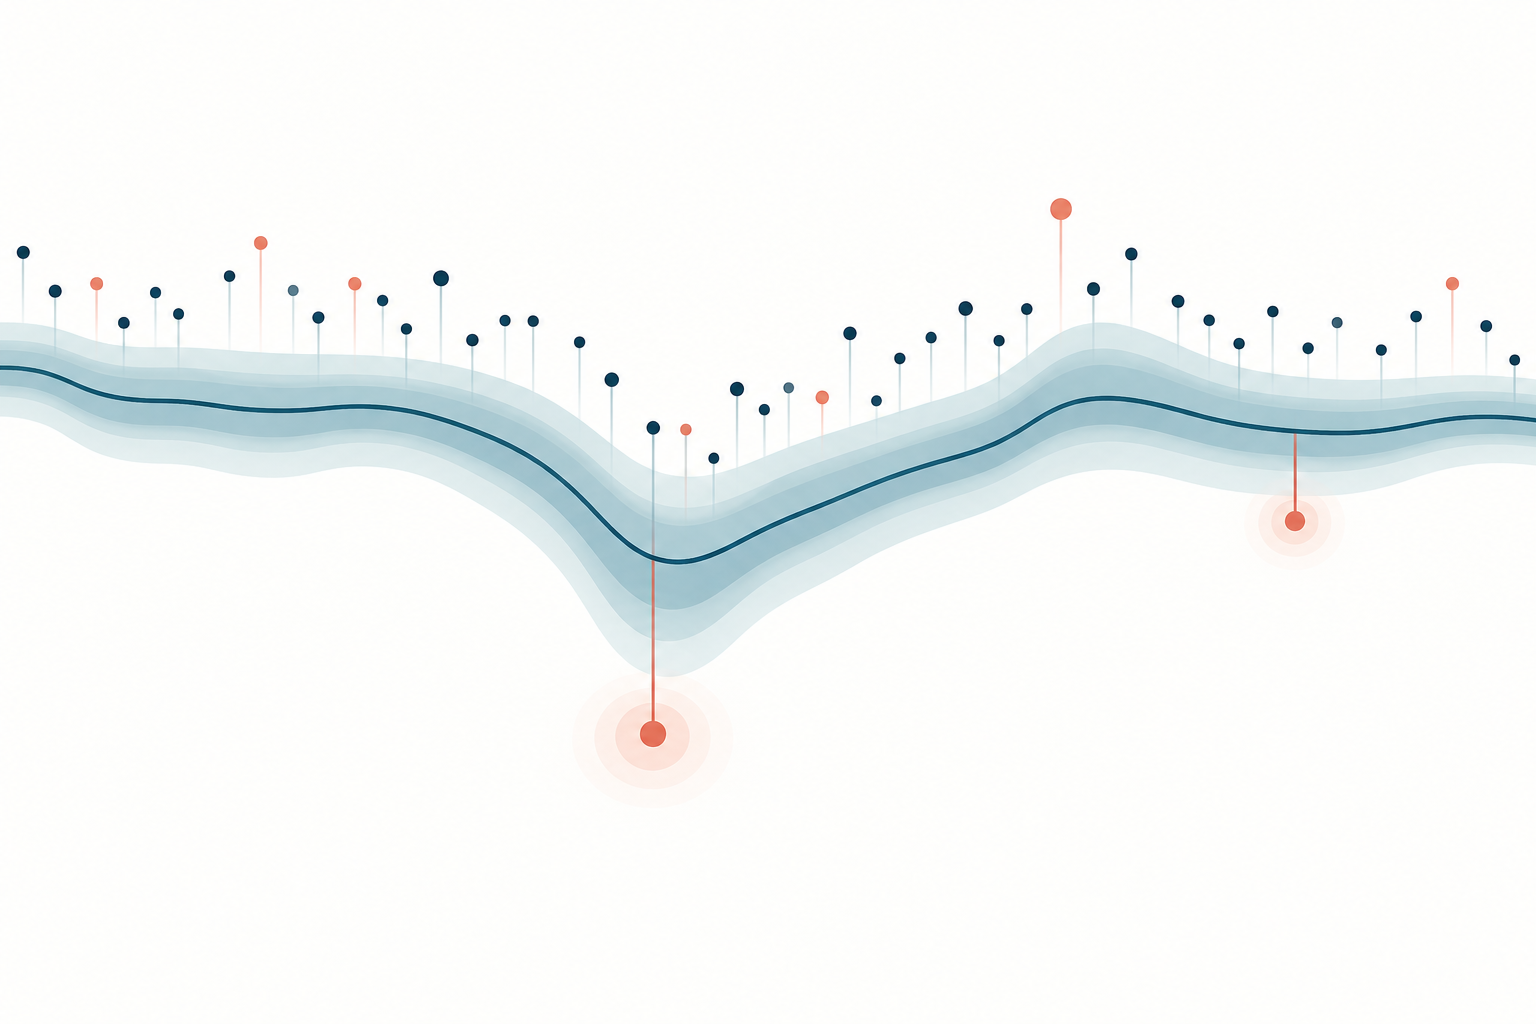
Kwantielverlies schat de gekozen staart en niet het conditionele gemiddelde
Bereken voor kandidaatparameters \(\beta\) eerst het volledige recursieve pad \(v_t^\alpha(\beta)\). Minimaliseer daarna het kwantielverlies, ook wel checkverlies: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Bij een bovenkwantiel van verliezen krijgt een onderschatting met \(u>0\) gewicht \(\alpha\), en een overschatting met \(u<0\) gewicht \(1-\alpha\). Bij \(\alpha=0.99\) bestraft de verliesfunctie een gemist groot verlies zwaarder dan een buffer van dezelfde omvang. Het is geen kwadratisch verlies en de coëfficiënten worden niet gekozen om het conditionele gemiddelde te schatten.
Dit is het idee van kwantielregressie van Koenker en Bassett (artikel uit 1978), toegepast op een recursief gegenereerd kwantielpad. Lineaire kwantielregressie heeft een nuttige convexe structuur, maar de niet-lineaire recursies van CAViaR kunnen de optimalisatie gevoelig maken voor startwaarden en lokale minima. Leg bij een praktische schatting de doelfunctie, parameterrestricties, optimalisatieprocedure, convergentiecontroles en alternatieve startwaarden vast. Gewone kleinste-kwadratenuitvoer is geen vervanging voor inferentie bij kwantielregressie.
Initialisatie en stabiliteit horen bij het geschatte model
De eerste recursieve waarde \(v_0^\alpha\) moet worden opgegeven of geschat. Een transparante keuze is het empirische bovenkwantiel van verliezen in een voorafgaande steekproefperiode die vóór de evaluatieperiode eindigt. Andere implementaties schatten de beginwaarde gezamenlijk of gebruiken een gedocumenteerde opwarmperiode. Pas de gekozen regel consistent toe op de kandidaatvormen en vermeld hoeveel waarnemingen voor de initialisatie worden gebruikt. Bij een persistente vertraagde coëfficiënt kan de beginwaarde veel latere prognoses beïnvloeden.
Recursieve kwantielmodellen kunnen niet-lineair zijn in hun parameters, ook als de getoonde vergelijking eenvoudig lijkt. Verschillende startvectoren kunnen naar verschillende lokale oplossingen convergeren; convergentie betekent alleen dat aan de numerieke stopregel is voldaan. Gebruik zo nodig meerdere redelijke startwaarden en bekijk de resulterende paden. Maak onderscheid tussen een numerieke restrictie, zoals een niet-negatieve verliesdrempel eisen, en een economisch feit. Er is geen enkele coëfficiëntgrens die voor elke CAViaR-specificatie stabiliteit garandeert. De voorwaarden hangen af van de vorm, identificatie en het gedrag van het invoerproces; ook de asymptotische resultaten in het oorspronkelijke artikel steunen op expliciete aannames en sluiten explosieve gevallen uit.
Ook onzekerheid telt. Staartwaarnemingen zijn schaars, vooral op het 99%-niveau, en de conditionele dichtheid rond het doelkwantiel beïnvloedt de precisie van de schatter. Standaardfouten voor niet-lineaire recursieve kwantielen vereisen methoden die voor die context zijn onderbouwd, zoals geschikte asymptotische schatters of een zorgvuldig ontworpen bootstrap. Een nauwkeurig ogende aangepaste lijn bewijst niet dat het staartrisico precies bekend is.
Gegevens op het prognosemoment moeten stoppen vóór het voorspelde verlies
Schat op prognosemoment \(t-1\) de parameters en genereer \(v_t^\alpha\) uitsluitend met rendementen en covariaten die op dat moment beschikbaar zijn. Vergelijk de prognose met \(L_t\) nadat de periode is afgelopen. Als je het model opnieuw schat met een rollend of groeiend venster, moet elk venster eindigen op het opgegeven prognosemoment. Gebruik van \(L_t\) om \(v_t^\alpha\) te vormen, of van herziene gegevens die toen nog niet beschikbaar waren, lekt toekomstige informatie naar de prognose.
Stem het doel af op de feitelijke portefeuille en horizon. Een dagelijkse VaR voor een portefeuille met vaste gewichten is niet automatisch een VaR voor een rekening waarvan de posities intraday veranderen. Een kwantiel voor één dag is evenmin een meerdaagse risicoprognose. Rapporteer de rendementsconstructie, valuta, horizon, marktsluiting, herbalancering en het beschikbaarheidstijdstip van elke voorspeller. Transformaties, bedrijfsacties, verouderde koersen en ontbrekende sessies kunnen de informatieset en kwantieldynamiek veranderen.
De gebruikelijke recursie is van nature één stap vooruit, omdat \(v_t\) het waargenomen \(L_{t-1}\) gebruikt. Voor een meerstapsprognose zijn latere verliezen nog onbekend. De vergelijking itereren met gerealiseerde toekomstige verliezen zou look-ahead zijn. Een VaR over meerdere perioden vereist een expliciete aanpak voor het onbekende toekomstige pad, zoals simulatie of een afzonderlijk gespecificeerd model voor meerdere horizons; de aannames daarvan moeten apart worden beoordeeld.
Een rekenvoorbeeld laat zien hoe een eerdere schok de volgende drempel verandert
Stel dat een hypothetische dagelijkse verlies-VaR op 99% de bovenstaande recursie met asymmetrische hellingen volgt. Verliezen en \(v\) zijn uitgedrukt in procentpunten; de illustratieve, niet geschatte parameters zijn \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) en \(\beta_3=0.10\). Als de vorige prognose \(2.00\%\) was en het verlies gisteren \(3.00\%\) bedroeg, dan geldt \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] In dit voorbeeld verhoogt het grotere verlies de drempel van vandaag. Als de portefeuille gisteren in plaats daarvan \(3.00\%\) had gewonnen, dan is \(L_{t-1}=-3.00\%\) en geeft de andere component \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Deze coëfficiënten dienen alleen om de recursie te laten zien; een andere steekproef of parametrisering kan een andere respons opleveren.
Als het gerealiseerde verlies vandaag \(3.20\%\) is, overschrijdt dit de prognose van \(2.75\%\) en is de indicator voor een uitzondering één. Eén uitzondering bewijst niet dat het model slecht is, net zomin als een dag zonder uitzondering het model valideert. Bij correcte conditionele kalibratie is het conditionele gemiddelde van de uitzonderingsindicator, gegeven de informatie op het prognosemoment, \(1-\alpha\). Over een lange steekproef hoort het gemiddelde ongeveer dat percentage te zijn, rekening houdend met steekproefvariatie.
CAViaR voorspelt VaR en is geen GARCH of Expected Shortfall
VaR is de risicomaatstaf: een conditioneel verlieskwantiel bij een opgegeven kans. CAViaR is een methode om die maatstaf te voorspellen. Expected Shortfall beantwoordt een andere vraag: het gemiddelde verlies in de gekozen staart voorbij de VaR, volgens de relevante definitie. Het kwantielpad van CAViaR alleen bepaalt dat staartgemiddelde of de vorm van verliezen boven de drempel niet. De gids over VaR en Expected Shortfall vergelijkt de maatstaven.
GARCH modelleert recursief een conditionele variantie of volatiliteit. Daarna is een verdelingsaanname voor gestandaardiseerde innovaties nodig om de variantie in een VaR-kwantiel om te zetten. ARCH en GARCH zijn verbonden met Engles ARCH-model en Bollerslevs GARCH-uitbreiding90063-1). CAViaR modelleert het kwantiel rechtstreeks en vereist geen volledige conditionele dichtheid, al maakt het wel aannames via de gekozen dynamiek. De indirecte GARCH-CAViaR-specificatie vormt een bijzondere brug tussen de aanpakken en bewijst niet dat alle CAViaR-modellen GARCH zijn. Zie ook de aparte gids over GARCH en volatiliteitsclustering.
Beoordeel kalibratie en beperkingen verder dan het verlies binnen de steekproef
Een laag kwantielverlies binnen de steekproef is geen garantie voor risico buiten de steekproef. Reserveer een chronologische evaluatieperiode, maak elke prognose uitsluitend met eerdere informatie en rapporteer zowel het uitzonderingspercentage als of uitzonderingen clusteren of voorspelbaar zijn uit eerdere informatie. Een toets op onvoorwaardelijke frequentie zoals die van Kupiec (1995) en een toets op conditionele dekking zoals die van Christoffersen (1998) beantwoorden verschillende vragen. De dynamische-kwantieltoets van Engle en Manganelli onderzoekt geselecteerde restricties op gecentreerde uitzonderingen en gekozen instrumenten. Geen van deze toetsen controleert elke mogelijke misspecificatie. De gids over VaR-backtesting behandelt toetsen op uitzonderingsreeksen. Wil je twee kwantielprognoses vergelijken, scoor ze dan op dezelfde datums met hetzelfde checkverlies en vergelijk het afhankelijke verliesverschil met een Diebold–Mariano-toets. Die toetst relatief prognoseverlies, geen VaR-kalibratie of handelswinst.
Uitkomsten kunnen veranderen met de staartkans, recursie, initialisatie, schattingsvenster, portefeuille en evaluatiedatums. Een model dat bij één kwantiel past, kan bij een ander slecht passen, en onafhankelijk geschatte kwantielen kunnen elkaar kruisen. Structurele breuken, geclusterde extremen, schaarse staartgegevens, veranderende posities, marktgaten, liquiditeit en uitvoeringskosten worden niet opgelost door een recursieve VaR-vergelijking. VaR zegt bovendien niets over de omvang van verliezen na een uitzondering. Beschouw de uitkomst als een modelgebaseerde risicodrempel die toezicht vereist, niet als verliesplafond, winstprognose of zelfstandige handelsregel.
Veelgestelde vragen
Q1Is CAViaR hetzelfde als VaR?
Nee. VaR is een conditioneel verlieskwantiel voor een opgegeven horizon en kans. CAViaR is een familie recursieve modellen om dat kwantiel te voorspellen.
Q2Schat CAViaR ook Expected Shortfall?
Niet op zichzelf. De kwantielprognose bepaalt niet het gemiddelde verlies voorbij dat kwantiel; Expected Shortfall vereist aanvullende staartinformatie of een afzonderlijk gezamenlijk model.
Q3Is CAViaR gewoon een andere naam voor GARCH?
Nee. Standaard-GARCH modelleert de conditionele variantie en gebruikt een innovatiedistributie om een kwantiel af te leiden. CAViaR modelleert het kwantiel rechtstreeks, hoewel één specificatie een GARCH-achtige recursie gebruikt.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat specificeert een CAViaR-model rechtstreeks?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Lees de uitgebreide gidsGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Lees de uitgebreide gidsCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lees de uitgebreide gids