

Cash sweep bij brokers: bankdeposito’s, geldmarktfondsen en SIPC
Vergelijk bank sweeps, geldmarktfondsen en brokertegoeden en bekijk FDIC- en SIPC-bescherming, rendement en opnametermijnen.
In deze gidsEen cash sweep verandert wat een onbelegd saldo vertegenwoordigt
Korte samenvatting
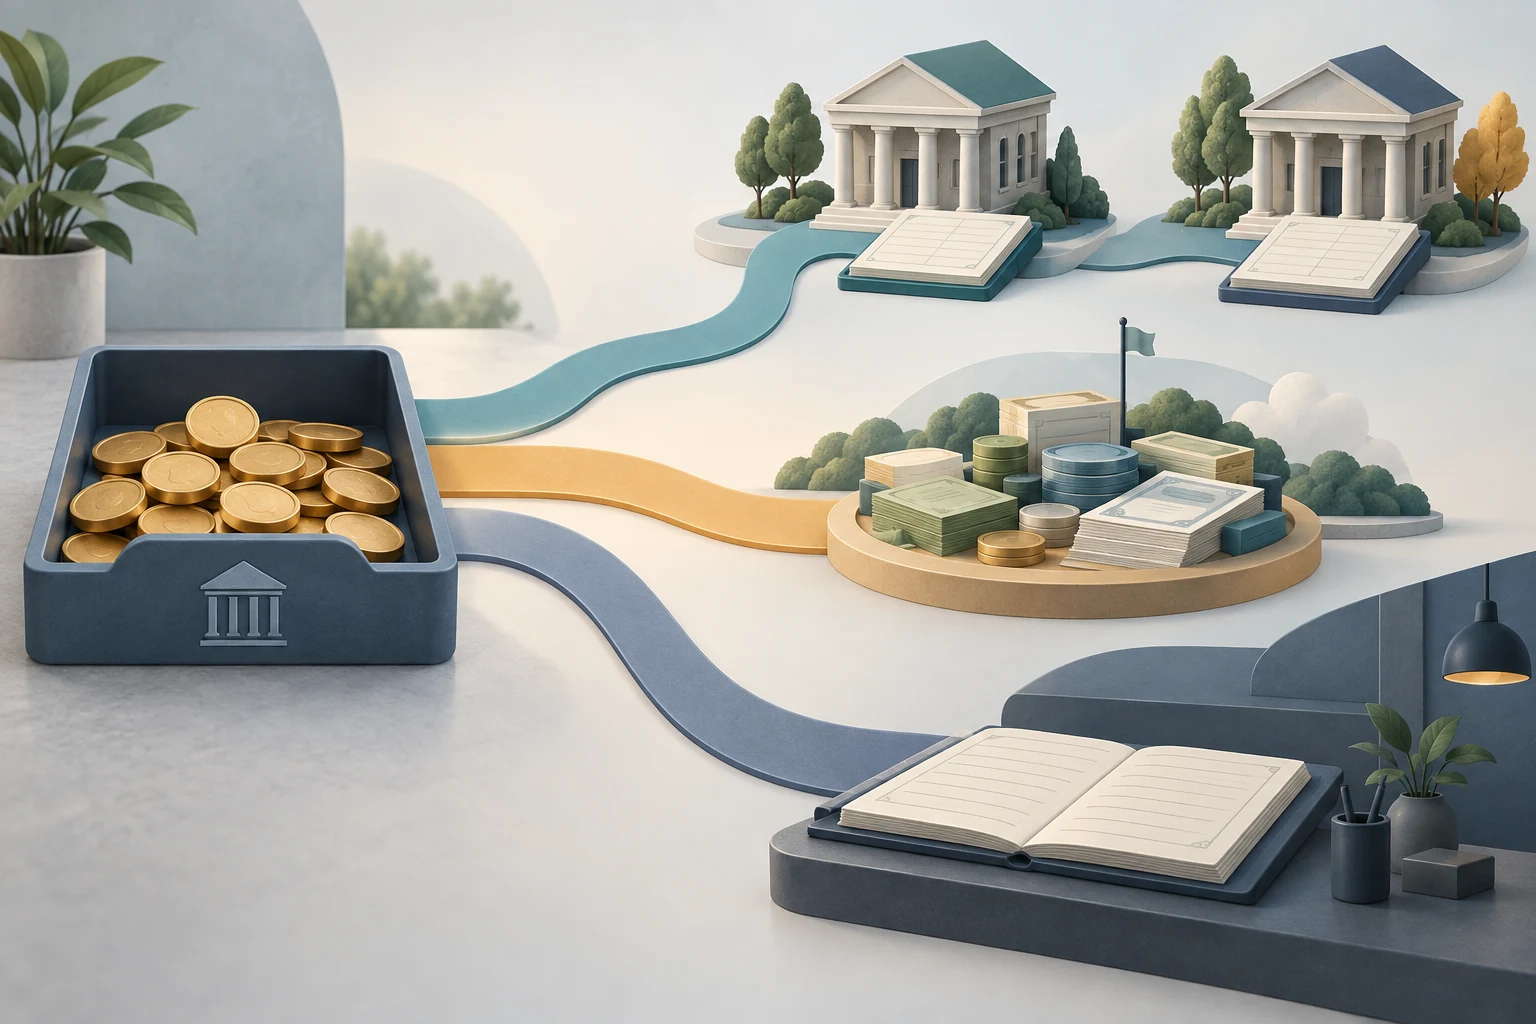
Geld dat overblijft na een storting, verkoop, dividend of aflossing van een obligatie blijft niet altijd onbelegd. Een cash-sweepprogramma kan het naar bankdeposito’s verplaatsen, aandelen van een geldmarktfonds kopen of het als creditsaldo laten staan dat de broker aan u verschuldigd is. De juridische aanspraak, bescherming, opbrengst en toegang verschillen per optie. Deze gids gaat over Amerikaanse brokerrekeningen. De vertaling breidt Amerikaanse FDIC- of SIPC-regels niet uit naar andere landen; de rekeningovereenkomst en het fondsprospectus bepalen de concrete voorwaarden.
Een cash sweep verandert wat een onbelegd saldo vertegenwoordigt
Een sweep-programma of rekeninginstructie bepaalt wat er gebeurt met cash die niet in effecten is belegd. Het kan gaan om stortingen, verkoopopbrengsten, rente en uitkeringen of geld dat op herbelegging wacht. Bij het openen van een rekening kan de broker een standaardoptie instellen: bankdeposito, geldmarktfonds of een creditsaldo bij de broker. De SEC adviseert beschikbare opties, de standaardkeuze en de wijzigingsmethode te controleren (SEC-beleggersbulletin over cash sweeps).
Het woord “cash” op het scherm kan een saldo of koopkracht beschrijven, niet het juridische bezit erachter. Na de sweep kan uw recht een deposito bij een genoemde bank, een fondsdeelneming of een vordering op de broker zijn. Stel vóór een rentevergelijking vast wie u het geld verschuldigd is en wat u volgens het rekeningoverzicht bezit.
Een banksweep spreidt deposito’s over deelnemende banken
Bij een banksweep plaatst de broker cash op deposito bij een of meer deelnemende banken. De ontvangende bank is de schuldenaar van het deposito, ook als de broker één gecombineerd saldo toont. De programmavoorwaarden moeten de juridische banknamen, toewijzing, eventuele uitsluiting en behandeling bij het bereiken van limieten beschrijven (SEC-bulletin).
De standaard FDIC-dekking is doorgaans $250.000 per deposant, verzekerde bank en eigendomscategorie. Andere kwalificerende deposito’s in dezelfde categorie bij die bank worden bij het sweepbedrag opgeteld. Voorbeeld: $180.000 op een individuele spaarrekening bij Bank A plus $90.000 sweep in dezelfde categorie is illustratief $270.000; $20.000 ligt boven de standaardlimiet als aan de voorwaarden is voldaan. Een ander merk of filiaal is niet automatisch een andere verzekerde bank. Controleer de juridische naam en actuele FDIC-tools (FDIC-gids voor depositoverzekering).
Als een broker of agent deposito’s voor klanten aanhoudt, hangt pass-through-dekking af van de bekendgemaakte agentrelatie en administratie die iedere eigenaar en diens belang identificeert. Een app-saldo of marketingzin “FDIC insured sweep” vervangt die controle niet. FDIC dekt kwalificerende deposito’s bij het falen van een verzekerde bank, niet de broker, het fonds of elk bedrag dat als cash wordt aangeduid.
Een geldmarktfonds-sweep koopt fondsdeelnemingen
Deze optie belegt de cash in aandelen van een beleggingsfonds met kortlopende effecten. Government-, prime- en belastingvrije fondsen kunnen verschillende activa houden. Sommige government-fondsen streven naar een stabiele prijs, vaak $1 per aandeel; institutionele prime-fondsen gebruiken een variabele NAV. Een stabiele koersdoelstelling is een waarderings- en boekhoudconventie, geen belofte dat verlies onmogelijk is. Lees het SEC-bulletin over geldmarktfondsen.
Fondsdeelnemingen zijn geen bankdeposito’s en zijn niet FDIC-verzekerd. “Government” betekent niet dat de Amerikaanse overheid de aandelen garandeert. Het fonds kan overheidsobligaties en repo’s bezitten, maar blijft een belegging met operationele, liquiditeits- en marktrisico’s. Controleer het actuele prospectus op fondstype, aandelenklasse, kosten, minimum, aflossing en mogelijke liquiditeitsvergoedingen. Verwar het fonds niet met een bankrekening voor geldmarktd deposito’s (FDIC over depositoverzekering).
Een vrij creditsaldo is een verplichting van de broker
Sommige brokers laten cash als vrij creditsaldo staan in plaats van het naar een bank of fonds te verplaatsen. De broker is dat bedrag dan op grond van de rekeningovereenkomst aan u verschuldigd. Het saldo kan onbetaald blijven; de voorwaarden bepalen bewaring, gebruik en beschikbaarheid. De SEC adviseert te vragen of het saldo rente oplevert en of alternatieve sweeps bestaan (SEC-bulletin).
SIPC kan helpen ontbrekende klantcash of effecten terug te krijgen als een SIPC-lid faalt en wordt geliquideerd. Dit is geen FDIC-verzekering en vergoedt geen waardedaling van een geldmarktfonds. Of een specifiek saldo of aandeel in aanmerking komt, hangt af van rekening, bezit en claim. Zie het SIPC-logo niet als waardegarantie; lees wat SIPC beschermt.
FDIC en SIPC behandelen verschillende soorten falen
Bepaal eerst welke instelling u geld verschuldigd is of het bezit bewaart. FDIC kan kwalificerende deposito’s bij een verzekerde bank beschermen volgens eigendoms- en aggregatieregels. SIPC kan ontbrekend klantvermogen helpen herstellen bij de liquidatie van een lidbroker, binnen wettelijke grenzen en voorwaarden. Geen van beide garandeert de marktwaarde van een belegging; SIPC vervangt FDIC niet bij falen van een partnerbank. FDIC sluit fondsdeelnemingen uit van depositoverzekering en SIPC beschermt niet tegen waardedalingen (FDIC-gids; SIPC-bescherming).
Splits bij een fondssweep twee vragen: kan de waarde van de aandelen dalen, en kunnen aandelen ontbreken als de broker faalt? Een SIPC-claim kan de tweede vraag betreffen, niet de eerste. Controleer bij een banksweep of een kwalificerend deposito bij een verzekerde bank is geregistreerd en uw belang identificeerbaar is. Lees bij een creditsaldo de informatie over cash en klantvermogen. “Beschermd” is onvolledig zonder instelling, gebeurtenis, bezit en limiet.
Vergelijk bedragen over uw werkelijke beleggingsduur
Een hoger getal op het scherm betekent niet automatisch een beter vergelijkbaar rendement. Een bank kan APY tonen; een fonds kan een zevendaags rendement tonen dat recente inkomsten annualiseert. Rentes veranderen, het netto fondsresultaat kan een tijdelijke kostenkwijtschelding bevatten en kosten verlagen wat u ontvangt. De gids voor zevendaags rendement behandelt die maatstaf; hier gaat het om de bestemming van sweepcash.
Alleen ter illustratie: stel dat $25.000 30 dagen blijft staan tegen een constante hypothetische jaarrente van 0,40% bij de bank of 4,00% in het fonds. Een eenvoudige 30/365-schatting geeft circa $8,22 en $82,19, een verschil van ongeveer $73,97 vóór belasting en kosten. Dit zijn verzonnen tarieven, geen actuele aanbiedingen. De berekening maakt APY en zevendaags rendement niet gelijk, modelleert geen dagelijkse samengestelde rente en voorspelt geen uitkering; rente en saldo kunnen veranderen.
Noteer datum, rentetype, aandelenklasse, bruto- of nettobasis, einde van een kostenkwijtschelding, minimum, rekeningkosten en verwachte looptijd. Als cash maar enkele dagen blijft staan, kan een annualiseerd cijfer het werkelijke dollarverschil overdrijven. Bij grote bedragen telt ook de bankverdeling en wat gebeurt wanneer een programmalimiet wordt benaderd.
Liquiditeit hangt af van deadlines, afwikkeling en fondsregels
Een bankdeposito, fondsaflossing en brokersaldo kunnen in de app even beschikbaar lijken, maar volgen verschillende processen. Koopkracht, cash dat naar een bank kan worden opgenomen en afgewikkelde cash zijn niet altijd hetzelfde. Controleer cut-off, weekenden en bankfeestdagen, transferblokkades, minima en wanneer aflossingsopbrengsten beschikbaar zijn. De brokerovereenkomst en het prospectus gelden voor de specifieke rekening (SEC-bulletin).
Ook fondsregels tijdens stress zijn relevant. De SEC-hervormingen van 2023 verwijderden de oude tijdelijke gates die aan liquiditeitsdrempels waren gekoppeld en wijzigden het fee-kader. Institutionele prime- en belastingvrije fondsen moeten doorgaans een fee opleggen wanneer dagelijkse netto-redemptions boven 5% van nettovermogen komen, behoudens een uitzondering voor verwaarloosbare liquiditeitskosten; niet-governmentfondsen hebben ook een discretionair fee-kader. De actuele regels en fondsdocumenten bepalen de toepassing. Ga er niet van uit dat elk fonds kosten oplegt of dat een drempel automatisch opnames blokkeert (SEC-hervormingen; SEC-beleggersbulletin).
Controleer de standaardkeuze vóór de volgende cashperiode
Open de cashbeheerpagina, sweep-openbaarmaking en meest recente rekeningoverzicht. Noteer de standaardoptie, juridische naam van bank of fonds, rendementsbasis, minimum en kosten, transfertijd en wijzigingsprocedure. Tel bij bankprogramma’s de sweep-toewijzing op bij uw deposito’s per bank en eigendomscategorie. Controleer bij een fonds type, portefeuille, klasse, kosten, aflossing en prospectus. Controleer bij een brokersaldo rente en informatie over klantbescherming.
Vergelijk voorwaarden met het doel van het geld en ga er niet van uit dat één optie voor iedereen het beste is. Voor looptijdplanning is er de Treasury bill ladder-gids. De Bankdepositobèta legt uit hoe beleidsrentes doorwerken in bankrentes. De vergelijking van commercial paper en Treasury bills vergelijkt uitgevers, looptijden, liquiditeit en rendement van kortlopende schuldinstrumenten. Deze gidsen beschrijven mechanismen, geen persoonlijke geschiktheid of actueel aanbod.
Veelgestelde vragen
Q1Is cash in een brokersweep FDIC-verzekerd?
Alleen als het als kwalificerend deposito bij een verzekerde bank wordt geplaatst en eigendoms- en administratievereisten zijn vervuld. De limiet geldt per deposant, bank en categorie, inclusief andere deposito’s bij die bank.
Q2Verzekert SIPC de koers van een geldmarktfonds?
Nee. SIPC kan ontbrekende effecten helpen herstellen bij een kwalificerende brokerliquidatie, maar beschermt niet tegen een daling van de marktwaarde.
Q3Kan ik de standaard sweepoptie van mijn broker wijzigen?
Sommige firma’s bieden alternatieven; voorwaarden, minima, kosten en procedures verschillen. Bekijk de openbaarmaking en rekeningovereenkomst of vraag wanneer de wijziging ingaat.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat koopt een sweep naar een geldmarktfonds doorgaans?
Kies een antwoord om de uitleg te zien