

Hutang Luar Kasar: Pemastautin, Mata Wang dan Perkara yang Dikira
Ketahui maksud hutang luar kasar, sebab status pemastautin menentukan pengelasan, dan bezanya daripada hutang awam, hutang mata wang asing dan NIIP.
Dalam panduan iniApakah yang diukur oleh hutang luar kasar
Ringkasan ringkas
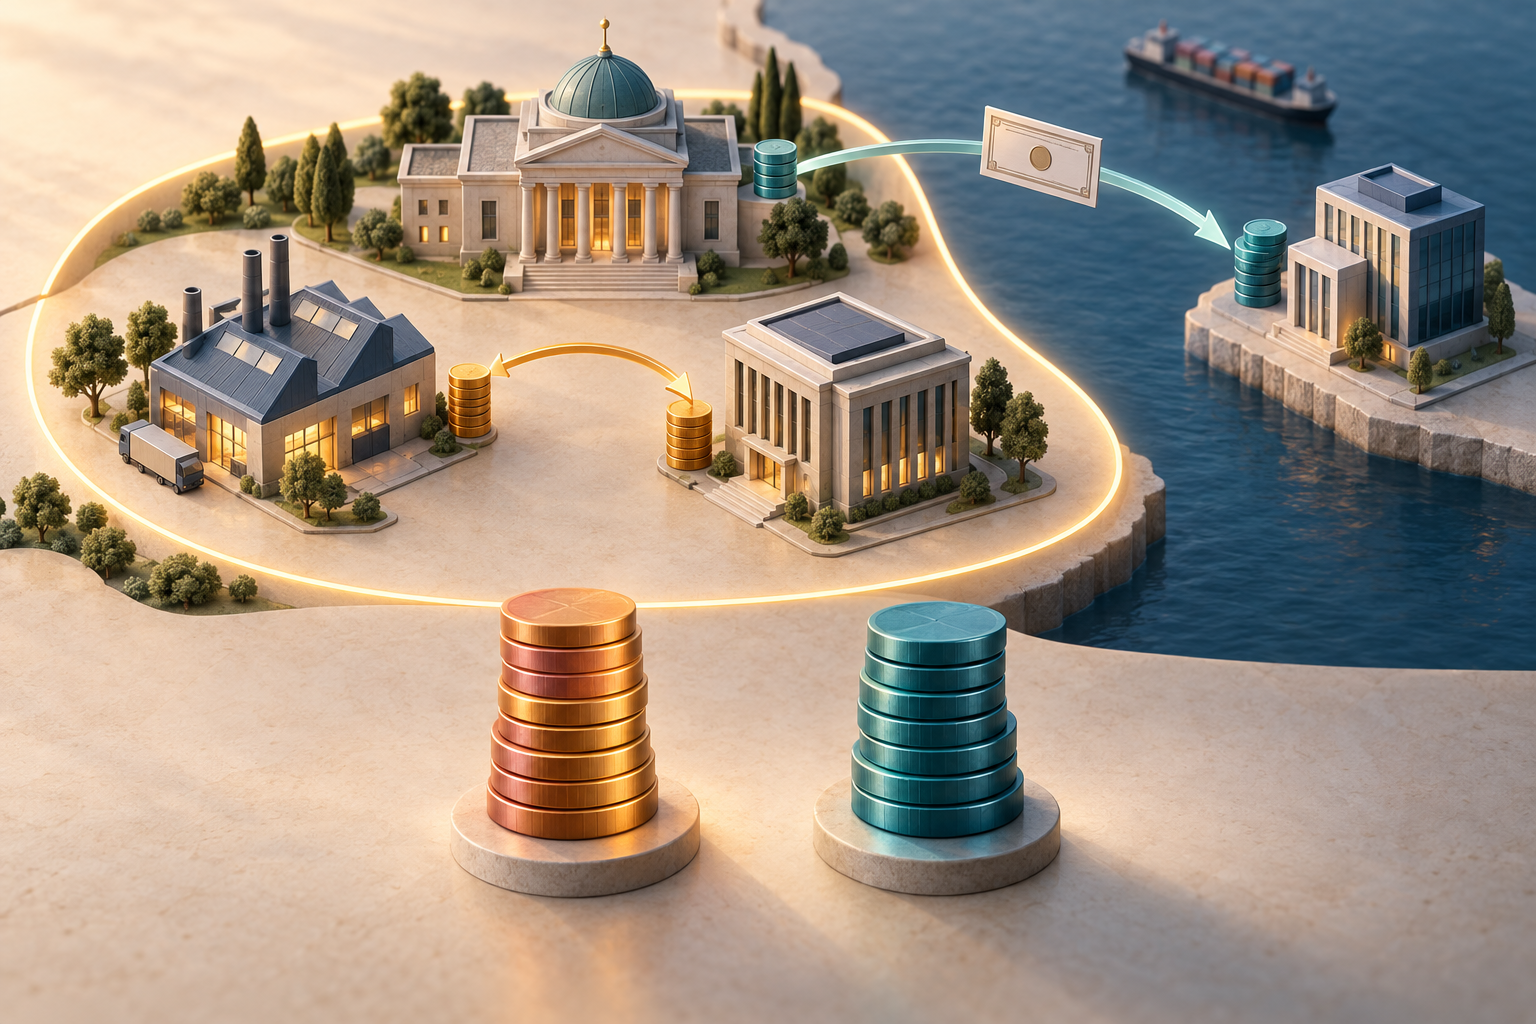
Hutang luar kasar ialah jumlah liabiliti hutang pemastautin kepada bukan pemastautin yang masih wujud pada tarikh tertentu. Takrif IMF merangkumi kewajipan sebenar, semasa dan bukan luar jangka yang memerlukan bayaran pokok atau faedah. Aset luar tidak ditolak; status luar ditentukan oleh tempat pemastautin penghutang dan pemiutang, bukan mata wangnya.
Apakah yang diukur oleh hutang luar kasar
Angka ini ialah stok pada tarikh rujukan, bukannya jumlah semua pinjaman baharu sepanjang setahun atau aliran wang yang merentasi sempadan. Di bawah takrif statistik IMF, pemastautin berhutang kepada bukan pemastautin dan kewajipan itu memerlukan pembayaran pokok atau faedah pada masa hadapan. Istilah “kasar” bermaksud aset seperti rizab dan deposit di luar negara tidak digunakan untuk mengurangkan jumlah liabiliti hutang. {source:imfExternalDebtCh2}
“Semasa” dalam takrif tersebut tidak bermakna bayaran sudah lewat. Hutang yang belum matang masih berada dalam stok pada tarikh laporan walaupun bayaran terakhir dijadualkan beberapa tahun kemudian. Tunggakan juga kekal sebagai hutang; kelewatan membayar tidak menjadikannya hilang daripada akaun. Sebaliknya, kemudahan pinjaman yang diluluskan tetapi belum dikeluarkan belum menjadi baki hutang sebenar.
Syarat bayaran ialah pokok atau faedah. Pinjaman tanpa faedah masih boleh dikira jika pokoknya perlu dibayar balik. Instrumen kekal juga boleh termasuk jika ia mewajibkan bayaran faedah. Nama produk kewangan sahaja tidak mencukupi: lihat obligasi kontrak dan peraturan statistik yang digunakan.
Mengapa tempat pemastautin lebih penting daripada mata wang
“Luar” merujuk kepada hubungan antara unit institusi yang menjadi pemastautin sesebuah ekonomi dengan pihak yang bukan pemastautin. Pemastautin statistik tidak semestinya ditentukan oleh kewarganegaraan, lokasi ibu pejabat kumpulan syarikat, bursa tempat sekuriti disenaraikan, undang-undang kontrak atau laluan wang dipindahkan. Bab 2 panduan IMF menerangkan sempadan pemastautin serta hubungan penghutang-pemiutang. {source:imfExternalDebtCh2}
Bon kerajaan pemastautin yang diterbitkan dalam mata wang negara sendiri tetap hutang luar jika pemegangnya bukan pemastautin. Sebaliknya, pinjaman dolar AS kepada syarikat pemastautin daripada bank yang juga pemastautin bukan hutang luar hanya kerana mata wangnya dolar. Bon mata wang asing yang dimiliki pemastautin juga tidak menjadi hutang luar disebabkan denominasi itu.
Aliran tunai yang melalui akaun di luar negara pun tidak menentukan pengelasan secara automatik. Kenal pasti unit yang mempunyai liabiliti dan unit yang memegang tuntutan. Anak syarikat setempat bagi kumpulan asing boleh dianggap pemastautin ekonomi berkenaan, manakala sekutu di luar negara ialah unit lain. Semak nota statistik tentang cara pemiutang dan penghutang ditentukan.
Instrumen yang dikira sebagai hutang
Hutang luar boleh meliputi pinjaman, sekuriti hutang, wang tunai dan deposit, kredit perdagangan dan pendahuluan, akaun belum bayar lain, peruntukan Hak Pengeluaran Khas (SDR), serta hutang antara syarikat berkaitan dalam hubungan pelaburan langsung. Oleh itu, istilah ini bukan sekadar bon kerajaan atau pinjaman bank. Bab 4 panduan IMF menerangkan jenis instrumen dan cara liabiliti dikelaskan. {source:imfExternalDebtCh4}
Pegangan ekuiti bukan hutang kerana ia tidak mewujudkan kewajipan kontrak untuk membayar semula pokok seperti liabiliti hutang. Nilai nosional derivatif juga bukan baki hutang luar. Derivatif kewangan dan opsyen saham pekerja tidak termasuk dalam takrif tersebut. Komitmen pinjaman yang belum dikeluarkan, jaminan yang belum dituntut dan liabiliti luar jangka yang belum menjadi kewajipan sebenar turut dikecualikan. Jika jaminan dikuatkuasakan lalu pemastautin benar-benar menanggung hutang, pengelasan boleh berubah.
Nilai yang dilaporkan bergantung pada instrumen dan asas pengukuran. Bab 4 membezakan bentuk tuntutan; semak sama ada jadual menggunakan nilai muka, cara tunggakan dilaporkan, dan sama ada hutang antara syarikat berkaitan ditunjukkan secara berasingan. {source:imfExternalDebtCh4}
Sektor awam dan swasta sama-sama boleh berhutang
Penghutang boleh datang daripada sektor awam atau swasta: kerajaan am, bank pusat, bank dan institusi kewangan lain, syarikat bukan kewangan atau sektor lain. Statistik mungkin membezakan hutang awam, hutang yang dijamin kerajaan, hutang swasta tanpa jaminan dan pinjaman antara syarikat pelaburan langsung. Perincian yang tersedia bergantung pada pengumpulan dan pelaporan data. {source:imfExternalDebtCh3}
Istilah “hutang awam” juga mempunyai sempadan. Sesetengah ukuran hanya meliputi kerajaan pusat; ukuran lain turut merangkumi kerajaan negeri atau tempatan dan syarikat awam. Pinjaman luar oleh syarikat swasta pemastautin boleh menaikkan jumlah hutang luar negara tanpa mengubah hutang kerajaan. Pinjaman kerajaan daripada bank domestik pula boleh menjadi hutang awam tetapi bukan hutang luar.
Jumlah negara sahaja tidak menunjukkan sektor yang perlu membayar atau pihak yang memegang rizab. Syarikat mungkin mempunyai pendapatan eksport atau perlindungan risiko mata wang, sedangkan institusi lain tidak. Jika data sektor dan instrumen tersedia, gunakan pecahannya dan jangan anggap satu angka agregat mewakili semua penghutang dengan cara yang sama.
Hutang luar kasar, hutang awam dan NIIP berbeza
Hutang luar kasar menjumlahkan liabiliti hutang pemastautin kepada bukan pemastautin. Hutang awam meliputi kewajipan entiti kerajaan di bawah takrif fiskal, termasuk hutang kepada pemiutang domestik. Hutang mata wang asing menerangkan mata wang kontrak dan boleh juga melibatkan pemiutang pemastautin. NIIP menolak liabiliti kewangan luar daripada aset kewangan luar dan merangkumi beberapa tuntutan bukan hutang seperti ekuiti. Lihat kedudukan pelaburan antarabangsa bersih (NIIP) untuk ukuran bersih tersebut.
Sebagai contoh rekaan, katakan pemastautin berhutang $500 bilion kepada bukan pemastautin dan memegang aset luar $480 bilion. NIIP ialah −$20 bilion, tetapi hutang luar kasar kekal $500 bilion. Aset itu mungkin dipegang oleh sektor berlainan, dalam mata wang lain atau tidak boleh dicairkan apabila bayaran matang. Kedudukan bersih kecil tidak memadamkan jumlah kasar yang perlu dibiayai semula.
Nisbah hutang kepada KDNK pula membandingkan ukuran hutang dengan aliran pengeluaran tahunan. Skopnya perlu diperiksa: sama ada hutang awam atau hutang luar, stok kasar atau ukuran lain. Nisbah itu bukan ukuran tunai yang tersedia untuk memenuhi bayaran dalam masa terdekat.
Tempoh matang asal dan baki tempoh matang
Tempoh matang asal ialah jangka masa dari mula kewajipan diwujudkan hingga bayaran akhir menurut kontrak. Baki tempoh matang pula mengira masa yang tinggal dari tarikh laporan hingga bayaran perlu dibuat. Pinjaman yang pada awalnya berjangka panjang boleh menghampiri tarikh matang lalu kelihatan sebagai hutang jangka pendek mengikut baki tempoh. Kedua-dua ukuran memotong stok dari sudut masa yang berbeza. {source:imfExternalDebtCh6}
Sempadan antara jangka pendek dan panjang perlu dibaca daripada nota siri dan piawaian yang dirujuk; jangan menganggap satu had tahun terpakai kepada semua jadual. Hutang jangka pendek mengikut tempoh asal dan jumlah bayaran dalam tempoh terdekat mengikut baki tempoh menjawab soalan berlainan tentang tumpuan pembayaran dan pembiayaan semula.
Untuk menilai kecairan, lihat tempoh matang bersama mata wang, kadar faedah, sektor penghutang, aliran tunai dan aset yang tersedia. Jumlah yang ditukar kepada dolar tidak cukup untuk membuktikan wujudnya ketidakpadanan mata wang. Panduan tentang bon kerajaan mata wang tempatan atau mata wang utama melihat kesan mata wang dari sudut pelabur; nisbah khidmat hutang (DSR) pula menghubungkan bayaran dalam satu tempoh dengan pendapatan.
Mengapa angka QEDS dan IDS boleh berbeza
Quarterly External Debt Statistics (QEDS) Bank Dunia mengumpulkan data suku tahunan dalam format antarabangsa, tetapi penyertaan adalah sukarela dan perincian yang diterbitkan berbeza mengikut ekonomi. Di bawah General Data Dissemination System, penerbitan hutang luar awam dan dijamin awam dinyatakan dalam rangka keperluan; pelaporan hutang swasta tanpa jaminan digalakkan tetapi bukan mandatori. Medan kosong tidak membuktikan bahawa hutang tiada. {source:worldBankQeds} {source:worldBankQedsFaq}
International Debt Statistics (IDS) ialah himpunan tahunan dengan skop negara, sektor, petunjuk dan proses pengumpulan yang berlainan. QEDS dan IDS bukan semestinya siri yang sama dengan kekerapan kemas kini berbeza. Liputan swasta, kaedah dan tarikh rujukan boleh berubah. Bank Dunia mengingatkan pembaca supaya menyemak definisi dan liputan setiap pangkalan data sebelum membuat perbandingan. {source:worldBankIdsVsQeds}
Jika dua angka untuk negara yang sama tidak sepadan, catat nama siri, tarikh rujukan, kekerapan, sektor, asas penilaian, kaedah, versi dan nota liputan. Semakan data atau perbezaan laporan mungkin menjelaskan jurang tanpa pinjaman baharu.
Cara membaca hutang luar tanpa ambang krisis sejagat
Mulakan dengan mengenal pasti pemastautin yang berhutang dan bukan pemastautin yang memberi pinjaman, instrumen dan sektor dalam liputan, tarikh baki diukur serta asas tempoh matang. Kemudian padankan angka kasar itu dengan jadual bayaran, mata wang pendapatan, aset cair dan akses pembiayaan semula. Jumlah sahaja tidak menerangkan kemampuan membayar.
Tiada satu nisbah hutang luar yang menjadi bukti automatik bahawa krisis akan berlaku. Jumlah yang sama boleh lebih mudah diurus apabila bayaran tersebar dan aliran tunai sepadan, tetapi lebih rapuh jika banyak bayaran terkumpul dalam masa singkat dan aset sukar dicairkan. Penilaian memerlukan data sektor, mata wang, tempoh dan andaian yang dinyatakan.
Asingkan jumlah kewajipan kasar kepada bukan pemastautin, baki bersih selepas aset luar diambil kira, dan bayaran yang benar-benar perlu dibuat dalam sesuatu tempoh. Setiap ukuran ada kegunaan tersendiri, namun menjawab soalan yang berlainan. Sebelum membandingkan negara atau membuat kesimpulan tentang kemampanan, semak metadata dan jangan tuntut lebih daripada yang ditunjukkan oleh data.
Soalan lazim
Q1Adakah hutang luar kasar hanya hutang kerajaan?
Tidak. Statistik boleh meliputi penghutang swasta pemastautin seperti syarikat dan bank, bergantung pada skop laporan. Hutang awam ialah pengelasan lain.
Q2Adakah semua hutang mata wang asing merupakan hutang luar?
Tidak. Hutang antara pemastautin tidak menjadi hutang luar hanya kerana mata wangnya asing. Bon mata wang tempatan yang dipegang bukan pemastautin pula boleh menjadi hutang luar.
Q3Adakah aset luar ditolak daripada hutang luar kasar?
Tidak. Penolakan itu menghasilkan ukuran bersih seperti NIIP. Hutang luar kasar kekal sebagai jumlah liabiliti hutang yang diliputi, dan aset mungkin milik pihak lain atau tidak cair pada tarikh bayaran.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Bukan pemastautin memegang bon kerajaan pemastautin dalam mata wang tempatan. Adakah ini hutang luar?
Pilih jawapan untuk melihat penjelasan