

Risiko penyelesaian FX: perkara yang dilindungi oleh payment-versus-payment
Fahami perbezaan antara risiko prinsipal, kos penggantian dan kecairan, serta cara PvP berbeza daripada netting.
Dalam panduan iniKadar yang dipersetujui belum menyelesaikan pertukaran
Ringkasan ringkas
Risiko penyelesaian FX berlaku apabila pembayaran mata wang yang dijual tidak lagi boleh dibatalkan dengan pasti sedangkan mata wang yang dibeli belum diterima secara muktamad. Payment-versus-payment (PvP) menghubungkan pemindahan muktamad kedua-dua mata wang. Mekanisme ini menangani risiko prinsipal bagi arahan yang diliputi, tetapi tidak menjamin penyelesaian tepat pada masanya atau menghapuskan semua risiko lain.
Kadar yang dipersetujui belum menyelesaikan pertukaran
Bayangkan sebuah syarikat membeli EUR 1 juta pada kadar USD 1.10 bagi setiap euro untuk tarikh nilai tertentu. Syarikat itu perlu membayar USD 1.1 juta dan menerima EUR 1 juta. Harganya tetap, tetapi mata wang masih perlu diserahkan. Pengesahan dagangan merekodkan persetujuan; ia tidak membuktikan kedua-dua pembayaran telah dimuktamadkan.
Analisis BIS tentang risiko penyelesaian membezakan cara penyelesaian transaksi FX yang melibatkan penyerahan mata wang. Soalan utamanya: bolehkah pembayaran keluar dimuktamadkan tanpa bergantung pada pembayaran masuk? Menghantar dua mesej serentak tidak semestinya mencukupi kerana sistem pembayaran berbeza mungkin mempunyai waktu operasi dan peraturan undang-undang yang berlainan.
Kontrak hadapan boleh menetapkan kadar pertukaran sementara kewajipan pembayaran pada tarikh matang kekal. Mata hadapan FX menerangkan harga pertukaran masa hadapan; risiko penyelesaian pula berkaitan penerimaan mata wang sebenar. Syarikat mungkin perlu mengunci kadar dan mempunyai euro untuk membayar pembekal tepat pada waktunya.
Risiko prinsipal, kos penggantian dan kecairan
Semua angka berikut bersifat hipotesis, tidak termasuk fi dan faedah, dan pada mulanya mengandaikan satu dagangan tanpa netting. Jika syarikat telah membayar USD 1.1 juta secara tidak boleh batal tetapi tidak menerima euro, prinsipal yang dibayar terdedah kepada risiko. Risikonya bukan sekadar spread atau perubahan kecil kadar tukaran. Pemulihan kemudian selepas proses insolvensi boleh mengurangkan kerugian akhir; amaun terdedah bukan ramalan kerugian muktamad.
Dalam senario berbeza, pihak lawan gagal sebelum mana-mana mata wang dibayar dan syarikat masih boleh membatalkan arahannya dengan pasti. EUR 1 juta masih diperlukan. Pada kadar baharu USD 1.12 bagi setiap euro, pembelian gantian memerlukan 1,000,000 × 1.12 = USD 1,120,000, iaitu USD 20,000 lebih daripada harga asal USD 1,100,000. Ini contoh ringkas kos penggantian, bukan kerugian prinsipal USD 1.1 juta.
Kedua-dua senario ini berbeza dan amaunnya tidak boleh terus dijumlahkan. Panduan BCBS membezakan risiko prinsipal, kos penggantian dan kecairan. Walaupun prinsipal tidak hilang, euro mungkin diperlukan sebelum dagangan gantian selesai. Kos mendapatkan dana segera bergantung pada kemudahan kredit, masa dan keadaan pasaran.
Pendedahan boleh bermula sebelum debit kelihatan
Tanpa PvP, tentukan saat terakhir pembayaran keluar boleh dibatalkan secara unilateral dengan pasti. Pendedahan prinsipal bermula apabila keupayaan itu tamat dan berterusan sehingga mata wang yang dibeli diterima secara muktamad. Rekonsiliasi juga penting: masa jangkaan penerimaan yang berlalu tidak membuktikan dana telah tiba.
Contoh hipotesis dalam satu zon waktu: jaminan pembatalan tamat pada 09:00, debit dipaparkan pada 10:00, penerimaan mata wang lawan dimuktamadkan pada 15:00 dan rekonsiliasi mengesahkannya pada 15:30. Pendedahan ekonomi berlangsung selama enam jam, dari 09:00 hingga 15:00. Mengiranya dari masa debit kelihatan akan terlepas satu jam pertama. Pemantauan operasi juga perlu mengurus ketidakpastian sehingga pengesahan pada 15:30.
Masa ini bukan waktu CLS atau had universal bank. Tarikh nilai sahaja tidak menentukan tempoh risiko. Cuti bagi kedua-dua mata wang, waktu sistem pembayaran, bank koresponden dan peraturan pembatalan boleh mengubahnya. Penerimaan yang belum direkonsiliasi perlu disiasat, tetapi keadaan itu sahaja tidak membuktikan kerugian kekal.
PvP menjadikan pemindahan muktamad saling bersyarat
Dalam PvP, pemindahan muktamad satu mata wang berlaku jika dan hanya jika pemindahan muktamad mata wang satu lagi turut berlaku. Ini lebih kukuh daripada janji membayar atau dua arahan yang dipaparkan. Perkara penting ialah kaitan pemuktamadan, bukannya cap masa yang sama pada dua skrin.
Bagi pertukaran EUR/USD yang diliputi, satu mata wang tidak seharusnya dimuktamadkan secara berasingan daripada mata wang yang satu lagi. Jika syarat yang diperlukan tidak dipenuhi, pertukaran mungkin tidak selesai. Syarikat mungkin terlindung daripada menyerahkan prinsipal secara unilateral tetapi masih belum menerima euro untuk membayar pembekal tepat pada masanya.
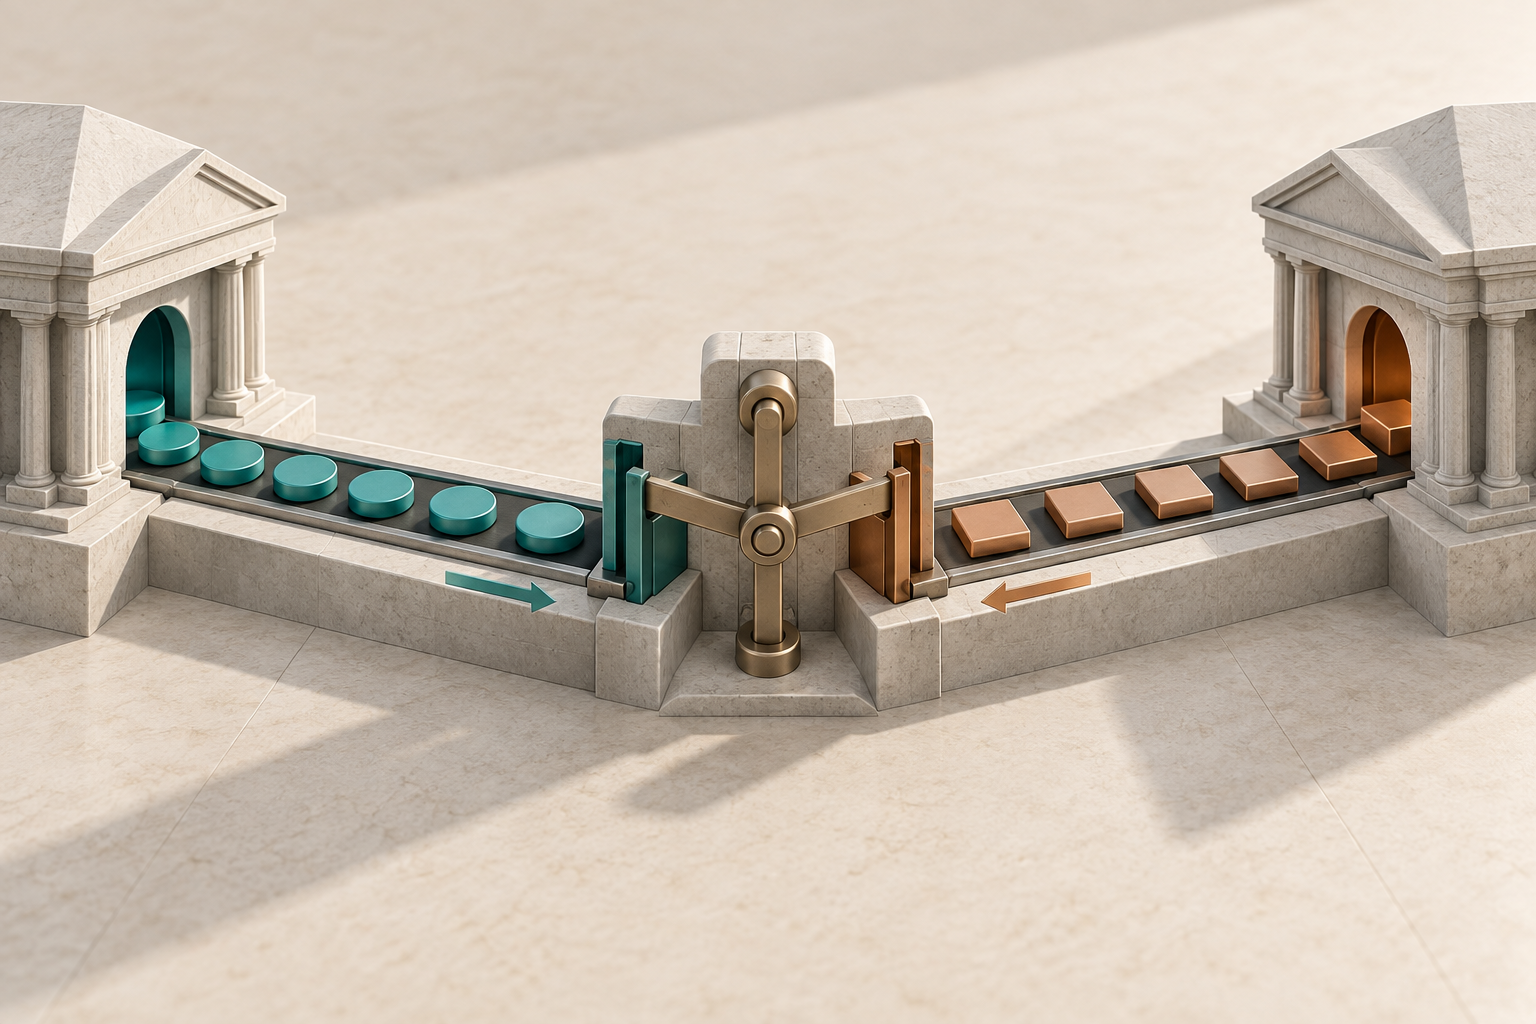
Laporan CPMI tentang penggunaan PvP membincangkan manfaat dan halangan penggunaan yang lebih luas. Ilustrasi dua pintu yang berkait menerangkan konsep pertukaran bersyarat, bukannya akaun sebenar, prosedur kegagalan atau jadual sistem tertentu. Pembiayaan awal dan tuntutan terhadap penyedia perkhidmatan perlu dinilai berasingan daripada perlindungan arahan penyelesaian FX.
PvP juga berbeza daripada penjelasan berpusat. Central counterparty (CCP) berada di antara pihak dagangan dan mengambil alih kewajipan menurut peraturannya; PvP menerangkan kaitan pemindahan mata wang. Sesuatu aturan boleh menggabungkan fungsi, tetapi label PvP sahaja tidak membuktikan adanya jaminan CCP untuk dagangan itu.
Netting mengurangkan amaun; PvP menghubungkan mata wang
Katakan kewajipan yang layak melibatkan pihak yang sama, mata wang dan tarikh yang sama: A perlu membayar USD 1.1 juta kepada B, manakala B perlu membayar USD 0.9 juta kepada A. Jika perjanjian yang boleh dikuatkuasakan dari segi undang-undang membenarkan netting kewajipan pembayaran, A hanya perlu membayar baki 1.1 juta − 0.9 juta = USD 0.2 juta kepada B.
USD 0.2 juta ialah kewajipan pembayaran yang masih ada, bukannya keuntungan atau penjimatan kerugian dagangan. Ia juga tidak membuktikan pembayaran euro bersyarat pada pembayaran dolar. Netting boleh mengurangkan prinsipal yang dipindahkan; PvP menghubungkan penyelesaian antara mata wang. Euro tidak boleh ditolak daripada dolar seolah-olah unitnya sama.
Hamparan dalaman tidak dengan sendirinya mewujudkan netting yang sah di sisi undang-undang. Keperluan pembiayaan bersih boleh wujud serentak dengan arahan penyelesaian kasar. Close-out netting selepas kegagalan, netting kewajipan sebelum pembayaran, dan pengiraan pembiayaan operasi mempunyai tujuan berbeza. Kesan sebenar bergantung pada perjanjian dan undang-undang yang terpakai.
CLS mempunyai syarat akses dan kelayakan
CLS menerangkan CLSSettlement sebagai perkhidmatan PvP dengan netting berbilang pihak. Penerangan awam yang disemak pada 26 September 2026 menyenaraikan 18 mata wang yang layak. Itu skop perkhidmatan yang dinyatakan pada tarikh semakan, bukannya dakwaan bahawa setiap dagangan dalam mata wang itu menggunakan perkhidmatan secara automatik.
Transaksi khusus perlu layak dan arahannya mesti betul. Syarikat yang menggunakan perkhidmatan melalui bank perlu membezakan penyertaan bank daripada laluan transaksi sendiri: arahan mana yang diliputi, bagaimana status dilaporkan, pembiayaan apa yang masih diperlukan dan apa berlaku jika arahan tidak dapat melalui laluan yang dirancang?
Perlindungan prinsipal bukan jaminan deposit atau perlindungan terhadap semua kegagalan penyedia. Ia juga tidak membuktikan baki broker runcit dilindungi. Artikel ini membincangkan pembayaran dengan penyerahan mata wang. NDF, CFD penyelesaian tunai dan niaga hadapan bursa mempunyai struktur pembayaran serta penjelasan yang berbeza. Panduan niaga hadapan berbanding Forex memberi konteks tanpa menyamakannya.
Risiko apa yang masih ada?
Pautan antara penyelesaian tidak menetapkan kadar untuk dagangan gantian. Mata wang mungkin lebih mahal, dan penerimaan yang tertangguh mungkin memerlukan pembiayaan sementara. Arahan yang salah, gangguan sistem dan pertikaian undang-undang juga boleh menjejaskan operasi.
Jika pembekal memerlukan euro pada tengah hari tetapi pertukaran selesai kemudian, syarikat boleh terlepas tarikh akhir komersial walaupun tidak kehilangan prinsipal. Mata wang yang betul perlu tersedia di tempat dan pada masa yang diperlukan. Memegang dolar tidak secara automatik memberi akses kepada euro ketika itu.
Sebaliknya, perubahan kadar tukaran semata-mata bukan kegagalan penyelesaian. Jika kedua-dua pembayaran kontrak diterima secara muktamad, dagangan boleh selesai dengan jayanya walaupun kadar pasaran kemudian kelihatan lebih baik. Risiko harga, pelaksanaan pembayaran dan jadual komersial hendaklah direkodkan secara berasingan.
Maklumat apa yang patut diminta oleh perbendaharaan?
Mulakan dengan mata wang, amaun, pihak lawan dari segi undang-undang, tarikh nilai dan destinasi pembayaran. Kenal pasti had pembatalan, jangkaan pemuktamadan penerimaan dan bukti penerimaan, berserta zon waktu masing-masing. Laluan penyelesaian transaksi tertentu lebih berguna daripada kenyataan promosi umum bank.
Bagi PvP, semak kelayakan, padanan arahan, tarikh akhir pembiayaan dan pengendalian pengecualian. Bagi netting, pastikan kewajipan yang diliputi dan sama ada perjanjian mengubah hutang undang-undang atau hanya keperluan pembiayaan. Sediakan proses menyiasat penerimaan yang gagal, menggantikan dagangan dan mendapatkan pembiayaan mata wang sementara. Ini soalan untuk memahami perkhidmatan, bukan senarai semak undang-undang sejagat.
Hasilnya patut menjelaskan pemindahan prinsipal mana yang dihubungkan, bila mata wang yang dibeli boleh digunakan, dan pendedahan apa yang berada di luar kaitan itu. Kadar yang menarik, harga forward tetap atau keperluan pembiayaan bersih yang kecil sahaja tidak menjawabnya.
Soalan lazim
Q1Adakah kontrak forward menghapuskan risiko penyelesaian?
Kontrak itu boleh menetapkan kadar tetapi forward dengan penyerahan masih mempunyai kewajipan pembayaran. Perlindungannya bergantung pada aturan penyelesaian.
Q2Adakah PvP menghapuskan semua risiko?
Tidak. Ia menangani prinsipal bagi arahan yang diliputi; kelewatan, penggantian, kecairan dan masalah operasi atau undang-undang kekal berasingan.
Q3Adakah bank ahli CLS menyelesaikan semua dagangan saya melalui CLS?
Keahlian sahaja tidak mencukupi. Kelayakan, arahan, syarat perkhidmatan dan aturan bank menentukan laluannya.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Bilakah risiko prinsipal bermula tanpa PvP?
Pilih jawapan untuk melihat penjelasan