

Proof of Reserves Kripto: Pokok Merkle, Liabiliti dan Batasannya
Ketahui perkara yang boleh disahkan oleh proof of reserves bursa kripto, cara bukti kemasukan Merkle berfungsi, dan sebab snapshot tidak dengan sendirinya membuktikan kesolvenan atau pengeluaran pada masa hadapan.
Dalam panduan iniPerkara yang ditunjukkan oleh proof of reserves bursa kripto
Ringkasan ringkas
Proof of reserves bursa kripto boleh memberikan bukti tentang aset tertentu dan baki akaun pada snapshot yang dinyatakan. Bukti Merkle boleh menunjukkan bahawa rekod baki tertentu dimasukkan dalam set data yang telah dikomit. Kedua-dua fakta itu sahaja tidak membuktikan bahawa set data tersebut merangkumi semua obligasi, bahawa aset itu bebas daripada beban, atau bahawa platform mampu memenuhi setiap pengeluaran kemudian.
Perkara yang ditunjukkan oleh proof of reserves bursa kripto
Proof of reserves, yang sering dipendekkan sebagai PoR, ialah istilah bagi prosedur yang cuba menunjukkan satu atau gabungan dua perkara: sesebuah organisasi mengawal alamat aset digital tertentu, dan baki pelanggan dimasukkan ke dalam set data baki. Laporan boleh membandingkan aset tersebut dengan tuntutan pelanggan yang diliputinya. Istilah itu tidak merujuk kepada satu kaedah sejagat, piawaian perakaunan, skop aset, takrif liabiliti atau jadual semakan tertentu.
Oleh itu, soalan pertama yang lebih berguna daripada melihat nisbah tajuk ialah: apakah yang sebenarnya dikira, untuk entiti undang-undang yang mana, pada waktu bila dan mengikut prosedur apa? Bursa mungkin menerbitkan baki dompet, pihak ketiga mungkin memeriksa snapshot, dan pengguna mungkin mengesahkan daun akaunnya dalam pokok Merkle. Semua ini ialah bukti yang berkaitan, tetapi menjawab soalan yang berbeza.
Nasihat Office of the Investor Advocate PCAOB memberi amaran bahawa laporan proof of reserves mempunyai batasan yang ketara. Nasihat itu mencerminkan pandangan kakitangan Office of the Investor Advocate, yang tidak semestinya mewakili Lembaga PCAOB atau kakitangan PCAOB yang lain; nasihat itu bukan peraturan, dasar atau kenyataan Lembaga PCAOB. Ia menyatakan bahawa prosedur ini bukan audit di bawah piawaian PCAOB dan mungkin tidak menangani liabiliti, hak pelanggan, aset yang dipinjam, kawalan atau perkara yang berlaku selepas snapshot. Baca amaran itu sebagai sempadan bukti, bukan sebagai dakwaan bahawa semua proses PoR adalah sama.
Aset dan liabiliti perlu dikira berasaskan terma yang sepadan
Nisbah liputan biasanya membahagikan jumlah aset yang dinyatakan dengan jumlah liabiliti pelanggan yang dinyatakan. Jika laporan menyenaraikan 1,020 BTC aset dalam skop berbanding 1,000 BTC baki pelanggan yang disertakan, nisbah mudahnya ialah 102%. Pengiraan itu hanya bermakna selepas pengangka dan penyebut ditakrifkan. Adakah kedua-duanya dalam BTC? Adakah kedua-duanya diukur pada waktu yang sama? Adakah angka aset hanya meliputi alamat yang boleh dikawal oleh entiti itu? Adakah angka baki merangkumi setiap akaun, produk dan tuntutan yang terhutang oleh entiti itu?
Nisbah melebihi 100% tidak secara automatik menjadi penyata kewangan yang lengkap. Laporan boleh tertumpu pada baki kripto pelanggan sambil mengecualikan hutang syarikat yang lain, cukai, kos operasi, tuntutan undang-undang atau obligasi kepada pemberi pinjaman. Perkara tersebut boleh mempengaruhi kesolvenan keseluruhan walaupun tidak termasuk dalam soalan sempit sama ada sekumpulan baki pelanggan tertentu kelihatan diliputi oleh sekumpulan aset dalam rantaian tertentu.
Penilaian juga mengubah maksud nisbah. Jika laporan menukar beberapa token kepada dolar, hasilnya bergantung pada sumber harga, cap masa dan cara aset yang kurang cair atau didagangkan pada diskaun dikendalikan. Kuantiti token boleh kekal sama sedangkan nilainya dalam dolar berubah. Jika boleh, bandingkan kuantiti aset yang sama dahulu, kemudian baca peraturan penukaran fiat dan waktu yang digunakan. Jangan bandingkan baki dompet semasa dengan snapshot liabiliti daripada blok atau hari yang berlainan seolah-olah kedua-duanya menggambarkan keadaan serentak.
Perkara yang disahkan oleh bukti kemasukan Merkle
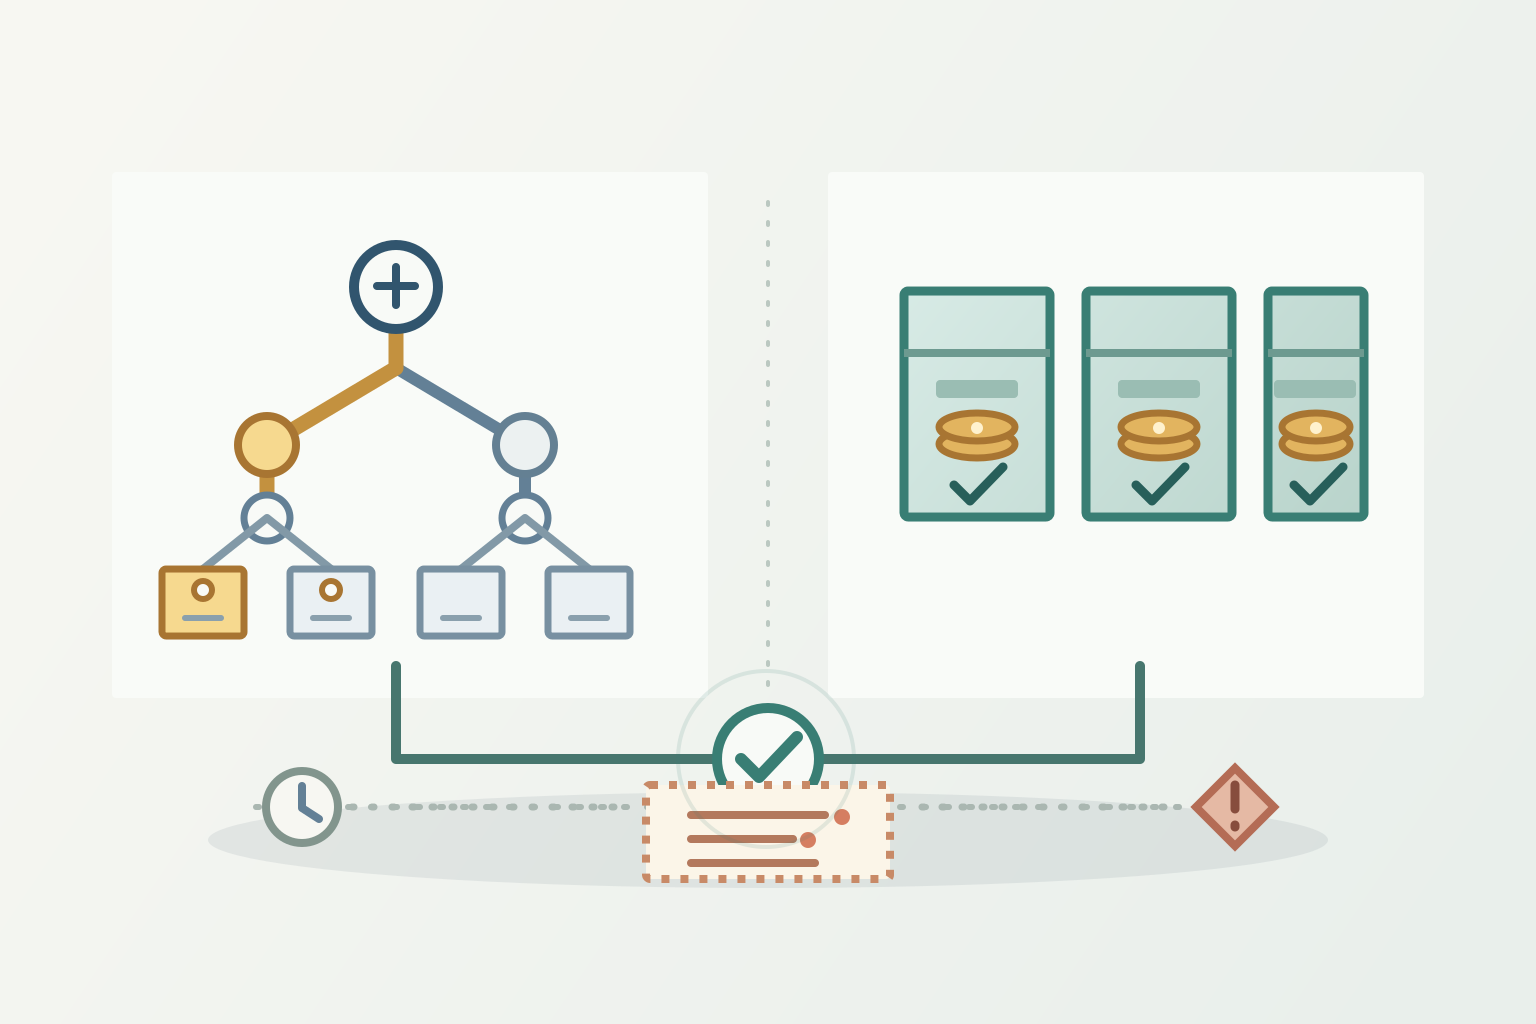
Pokok Merkle mengumpulkan rekod melalui proses pencincangan berulang. Dalam skema baki akaun yang lazim, rekod ditukar menjadi daun yang mewakili pengecam akaun dan satu atau lebih baki. Hash yang bersebelahan digabungkan menjadi hash induk, dan proses diteruskan sehingga satu akar merumuskan set data yang telah dikomit. Pengguna boleh menerima daun mereka bersama hash saudara di sepanjang laluan ke akar, kemudian mengira semula laluan itu secara sendiri.
RFC 9162 IETF mentakrifkan bukti kemasukan untuk log Certificate Transparency: jika hash pokok yang dibina semula sepadan dengan akar yang diterbitkan, bukti itu menetapkan bahawa daun yang diberikan hadir dalam pokok yang dikomit tersebut. Bursa menggunakan format data dan sistem bukti masing-masing, jadi RFC itu menerangkan idea kriptografi secara umum dan bukannya spesifikasi PoR setiap bursa.
Sebagai contoh, Binance menerangkan proses pokok Merkle dan zk-SNARK sebagai cara pengguna menyemak sama ada rekod akaun menyumbang kepada jumlah yang dilaporkan sambil mengehadkan pendedahan data akaun pengguna lain. Kraken menerangkan bukti kemasukan baki akaun dan kawalan alamat dalam proses PoR mereka sendiri. Ini ialah penerangan khusus penyedia. Batas umum yang utama tetap sama: mengesahkan daun anda membuktikan bahawa rekod itu terdapat dalam set data yang dikomit. Ia tidak membuktikan bahawa pengendali bermula dengan senarai lengkap dan tepat bagi setiap obligasi pelanggan.
Kawalan alamat berbeza daripada pemilikan dan ketersediaan aset
Penjelajah rantaian blok boleh menunjukkan bahawa sesuatu alamat memegang jumlah tertentu pada blok tertentu. Pemerhatian itu tidak mengenal pasti siapa yang boleh menandatangani bagi alamat tersebut. Tandatangan berasingan atau prosedur kawalan lain boleh memberikan bukti bahawa organisasi mampu membenarkan mesej menggunakan sesuatu kunci. Sebagai contoh, penerangan proses Binance menyatakan bahawa Binance menyemak sama ada dompet yang digunakan sebagai bukti rizab ialah milik Binance; Kraken menyatakan akauntannya menyemak tandatangan digital untuk alamat yang baki awamnya boleh dilihat.
Tandatangan yang sah sekalipun bukan kesimpulan undang-undang atau ekonomi yang lengkap. Ia menunjukkan kawalan terhadap kunci bagi alamat atau mesej yang diuji. Dengan sendirinya, ia tidak menetapkan bahawa aset itu dimiliki secara sah oleh bursa dan bukannya disimpan bagi pihak lain, bebas daripada lien atau cagaran, boleh dipindahkan serta-merta, atau tersedia untuk memenuhi tuntutan pelanggan tertentu. Dompet itu juga mungkin memegang aset yang dipinjam pada waktu snapshot. Nasihat kakitangan PCAOB secara khusus menyebut bahawa snapshot mungkin tidak mendedahkan pinjaman yang digunakan untuk menjadikan rizab kelihatan lebih besar.
Senarai alamat juga penting. Bursa boleh menggunakan hot wallet, cold wallet, penjaga aset, dompet omnibus atau alamat yang dikongsi merentas produk. Laporan patut menerangkan cara alamat dalam skop dikenal pasti dan cara aset yang disimpan melalui penjaga lain dikendalikan. Jika alamat tertinggal, dikawal oleh entiti berkaitan atau dikira dua kali, pengangka yang diterbitkan boleh memberikan gambaran berbeza daripada aset yang tersedia kepada entiti yang sedang dinilai.
Skop akaun mengubah jumlah liabiliti
Penyebut boleh merangkumi perkara yang berbeza antara penyedia dan tarikh laporan. Baki spot hanya satu kategori yang mungkin. Metodologi juga boleh melaraskan baki bagi posisi margin, cagaran niaga hadapan, staking, pemindahan tertunda, pinjaman dalaman atau untung rugi belum direalisasi. Baki pelanggan yang dipaparkan tidak semestinya kuantiti yang digunakan dalam pokok liabiliti laporan.
Halaman metodologi semasa Kraken menerangkan layanan berasingan bagi baki spot, staking, margin dan niaga hadapan, termasuk beberapa pelarasan khusus produk. Halaman itu turut menyatakan bahawa kemasukan akaun mencerminkan aset dalam skop pada waktu snapshot dan tidak merangkumi urus niaga kemudian atau aset di luar skop. Ini contoh sebab label skop penting, bukannya formula sejagat yang terpakai kepada platform lain.
Semak syarikat operasi yang diliputi. Sesebuah kumpulan mungkin mempunyai beberapa entiti undang-undang, jenama, rantau, anak syarikat atau penjaga aset. Laporan tentang satu syarikat atau satu set dompet tidak secara automatik meliputi setiap produk yang dipaparkan dalam aplikasi yang sama. Tanyakan juga sama ada pengeluaran tertunda, baki akaun negatif, pinjaman, tuntutan derivatif dan aset pelanggan yang dipegang oleh entiti gabungan disertakan atau dinetkan. Jawapannya mengubah maksud penyebut.
Oleh itu, rekod yang berguna mengandungi lebih daripada tarikh di penjuru halaman. Rekod itu mengenal pasti tempoh semakan, waktu snapshot dan ketinggian blok, entiti serta produk yang diliputi, aset dan baki akaun yang disertakan, pengecualian, sumber penilaian, peraturan netting dan kaedah menguji kawalan dompet. Tanpa butiran tersebut, “disokong 100%” mungkin menggambarkan skop yang jauh lebih sempit daripada tanggapan pembaca.
Nisbah yang dilaporkan boleh berubah apabila penyebut berubah
Katakan satu laporan hipotetikal menyenaraikan 1,020 BTC aset dan 1,000 BTC liabiliti pelanggan. Nisbah yang dipaparkan ialah 1,020 ÷ 1,000 = 102%. Sekarang andaikan set data itu tertinggal 50 BTC tuntutan pelanggan. Jumlah liabiliti pelanggan yang lengkap menjadi 1,050 BTC, lalu liputannya ialah 1,020 ÷ 1,050 = 97.14%. Perbezaan yang tidak diliputi ialah 30 BTC, sebelum mengambil kira hutang lain atau perubahan penilaian.
Angka aset tidak bergerak dalam contoh ini. Kesimpulannya berubah kerana populasi liabiliti berubah. Bukti Merkle bagi seorang pelanggan masih boleh disahkan dengan betul jika daun pelanggan itu disertakan; bukti tersebut tidak dapat menunjukkan sama ada tuntutan pelanggan lain yang tertinggal daripada pokok itu memang tidak dimasukkan. Itulah sebabnya bukti kemasukan dan semakan kelengkapan merupakan pemeriksaan yang berasingan.
Contoh hipotetikal kedua menunjukkan sebab aset yang dipinjam perlu dipadankan dengan liabiliti yang sepadan. Bayangkan sesebuah entiti mempunyai aset sendiri yang bebas daripada beban bernilai $980,000 dan meminjam lagi $200,000 yang masih berada dalam dompetnya pada waktu snapshot. Dompet yang kelihatan mengandungi $1.18 juta. Jika tuntutan pelanggan berjumlah $1 juta dan laporan itu meninggalkan obligasi pinjaman $200,000, perbandingan yang dipaparkan ialah 118%. Masukkan tuntutan pemberi pinjaman sebanyak $200,000, maka jumlah obligasi menjadi $1.2 juta; $1.18 juta dibahagi $1.2 juta ialah 98.33%, dengan kekurangan $20,000. Contoh ini mengandaikan nilai yang setara pada waktu yang sama serta mengabaikan aset lain, fi dan butiran undang-undang. Ia menunjukkan sebab snapshot aset sahaja tidak menyelesaikan persoalan liabiliti.
Pada Januari 2026, Binance mengumumkan perubahan pada paparan PoR selepas menyatakan skop baki akaun bersih sebelum ini meninggalkan aset platform dan menghasilkan nisbah rizab yang terlebih tinggi. Itu ialah kenyataan tentang metodologi dan kemas kini Binance sendiri, bukannya bukti bahawa setiap bursa menggunakan pengiraan yang sama. Ini peringatan praktikal untuk membaca perkara yang dimasukkan dalam nisbah yang diterbitkan serta menyemak sama ada kaedahnya berubah antara laporan.
Laporan pihak ketiga bukan secara automatik audit kewangan
Perkataan “audit” mungkin muncul dalam pemasaran platform atau nama laporan, tetapi skop tugasan dan piawaiannya tetap penting. Nasihat kakitangan PCAOB menyatakan bahawa tugasan PoR tidak dijalankan di bawah piawaian pengauditan PCAOB dan tidak tertakluk pada pemeriksaan PCAOB. Nasihat itu juga menyebut bahawa penyedia menggunakan prosedur dan piawaian yang berbeza, dan pihak pengurusan mungkin memilih prosedur yang dipersetujui dalam sesetengah tugasan.
Laporan prosedur yang dipersetujui biasanya melaporkan penemuan daripada langkah khusus; laporan itu tidak semestinya memberikan pendapat bahawa set prosedur tersebut mencukupi, liabiliti lengkap atau syarikat stabil dari segi kewangan. Tugasan jaminan terhad juga berbeza. Baca laporan itu sendiri: siapa yang melantik penyedia, apa yang diminta untuk diuji, bukti apa yang diperiksa, aset dan liabiliti mana yang disertakan, pengecualian apa yang ditemukan, serta kesimpulan sebenar yang dinyatakan penyedia.
Audit penyata kewangan yang berasingan mungkin meliputi entiti undang-undang dan liabiliti yang lebih luas, tetapi audit itu mempunyai tarikh pelaporan, rangka kerja perakaunan, kematerialan dan skop tersendiri. Jangan membuat kesimpulan bahawa sesebuah bursa mempunyai audit sedemikian hanya kerana laporan PoR menamakan firma perakaunan. Sebaliknya, batasan PoR tidak bermaksud setiap kenyataan rizab tertentu adalah palsu; maksudnya bukti hanya menyokong kesimpulan yang benar-benar diuji oleh prosedurnya.
Cara menilai proof of reserves yang diterbitkan
Mulakan dengan tarikh laporan dan entiti yang tepat. Sahkan waktu snapshot, ketinggian blok berkaitan, kontrak token yang diliputi, alamat dompet, produk akaun dan sama ada aset yang dipegang melalui penjaga aset disertakan. Jika platform menerbitkan nisbah rizab, cari formula dan penyebutnya dan bukannya menganggap peratusan itu sebagai penarafan yang jelas dengan sendirinya.
Seterusnya, asingkan bukti kepada dua lajur. Untuk aset, tanyakan bukti apa yang menunjukkan baki alamat, kawalan alamat, penilaian dan ketiadaan pinjaman, lien, cagaran atau kiraan berganda. Untuk tuntutan pelanggan, tanyakan cara snapshot akaun dihasilkan, baki mana yang dinetkan, cara baki negatif dan urus niaga belum selesai dikendalikan, dan sama ada setiap akaun serta entiti berkaitan disertakan. Kemudian teliti skop, piawaian, kebebasan, pengecualian dan kesimpulan tepat pihak ketiga.
Jika bukti kemasukan peribadi tersedia, sahkan bahawa baki dalam skop milik anda membina semula akar yang diterbitkan menggunakan kaedah penyedia yang dinyatakan dan tarikh laporan yang betul. Simpan bukti itu secara peribadi kerana pengecam akaun atau rekod baki mungkin sensitif. Pemeriksaan yang berjaya memberitahu anda bahawa rekod yang diterima berada dalam set data yang dikomit. Ia tidak memberitahu bahawa setiap rekod lain disertakan, bahawa tiada tuntutan bersaing terhadap aset, atau bahawa pengeluaran akan diproses semasa tekanan pada masa hadapan.
Akhir sekali, lihat perkara yang berlaku antara snapshot. Semakan pada satu titik masa tidak dapat memantau pinjaman, pergerakan dompet, perubahan akaun, keputusan tadbir urus atau kegagalan operasi selepas waktu tutup secara berterusan. Baca terma pengeluaran, aturan jagaan, pendedahan entiti undang-undang dan penyata kewangan yang lebih luas bersama PoR. Untuk gambaran berkaitan tentang perbezaan jagaan dan tempat dagangan, lihat panduan perpetual CEX berbanding DEX. Untuk pemilikan kunci dan perbezaan dompet hos, lihat panduan pemulihan dompet kripto.
Perkara yang tidak boleh dijanjikan oleh proof of reserves
PoR boleh menjadikan bukti terpilih lebih telus dan memberikan pengguna cara untuk menyemak sama ada rekod muncul dalam set data yang dikomit. Itu berguna. Namun, ia bukan jaminan kesolvenan, pengasingan undang-undang, insurans, penebusan pada nilai tara, pengeluaran tanpa gangguan atau perlindungan daripada penipuan, penggodaman, kegagalan tadbir urus dan prosiding ketidaksolvenan. Soalan tersebut bergantung pada liabiliti, hak undang-undang, operasi, jagaan dan peraturan yang terpakai di bidang kuasa pengguna.
Jangan kelirukan laporan aset pelanggan bursa dengan laporan sandaran aset penerbit stablecoin. Laporan pertama biasanya berkaitan dengan aset yang dipegang atau dikawal platform bagi menghadapi tuntutan akaun pelanggan; laporan kedua berkaitan dengan rizab aturan token dan syarat penebusannya. Mekanismenya mungkin bertindih, tetapi tuntutan undang-undang, entiti yang disertakan dan laluan keluar adalah berbeza. Panduan depeg dan penebusan stablecoin menerangkan sebab harga pasaran token, rizab penerbit dan nilai penebusan pemegang merupakan ukuran yang berasingan.
Kesimpulan yang wajar adalah terhad dan bertarikh: “Laporan ini menunjukkan aset dan baki yang disertakan ini mengikut kaedah yang dinyatakan pada snapshot ini, dan rekod akaun saya disertakan.” Jika laporan itu tidak dapat menyokong ayat tersebut dengan jelas, nisbah utama sahaja tidak cukup untuk mengisi kekosongan. Panduan ini menerangkan bukti dan mekanisme jagaan; panduan ini tidak mengesyorkan bursa atau menentukan tempat seseorang patut menyimpan aset.
Soalan lazim
Q1Jika saya mengesahkan bukti Merkle saya, adakah semua dana saya selamat?
Tidak. Anda mengesahkan bahawa satu rekod tertentu dimasukkan dalam satu set data yang dikomit. Anda belum mengesahkan setiap liabiliti, beban terhadap aset, tuntutan undang-undang, kawalan atau pengeluaran pada masa hadapan.
Q2Adakah nisbah rizab melebihi 100% membuktikan bahawa bursa itu solven?
Tidak. Nisbah itu mungkin membandingkan aset terpilih dengan baki pelanggan terpilih pada satu snapshot. Entiti, liabiliti, pinjaman, perubahan penilaian atau risiko operasi lain mungkin berada di luar perbandingan tersebut.
Q3Berapa kerap saya patut menyemak laporan proof of reserves?
Tiada jadual sejagat yang menjadikan laporan itu konklusif. Semak snapshot dan metodologi terkini, tetapi ingat bahawa laporan yang paling baharu sekalipun masih bukti pada satu titik masa. Baca juga terma pengeluaran, jagaan dan undang-undang semasa.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang ditetapkan oleh bukti kemasukan Merkle yang sah?
Pilih jawapan untuk melihat penjelasan