

CAViaR: Value at Risk bersyarat autoregresif
Ketahui cara CAViaR meramal kuantil VaR bersyarat secara rekursif, menganggar dinamikanya menggunakan kerugian kuantil, mengendalikan kejutan pulangan tidak simetri, dan berbeza daripada GARCH serta Expected Shortfall.
Dalam panduan iniCAViaR memodelkan kuantil kerugian bersyarat secara langsung
Ringkasan ringkas
CAViaR memodelkan kuantil ekor bersyarat secara langsung berdasarkan maklumat yang tersedia sebelum pulangan seterusnya. Persamaan rekursif meneruskan kuantil dari satu tempoh ke tempoh berikutnya, manakala kerugian regresi kuantil menganggar parameternya tanpa memerlukan model ketumpatan pulangan yang lengkap. Rekursi, kebarangkalian ekor, pemulaan dan set maklumat pada masa ramalan menentukan hasilnya. CAViaR menghasilkan kuantil VaR; dengan sendirinya, ia bukan Expected Shortfall, taburan kerugian penuh atau isyarat dagangan.
CAViaR memodelkan kuantil kerugian bersyarat secara langsung
Biarkan \(L_t=-r_t\) mewakili kerugian portfolio, supaya kerugian bernilai positif dan keuntungan bernilai negatif. Pada aras keyakinan \(\alpha\), VaR satu tempoh ialah kuantil atas bersyarat \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] dengan \(\mathcal F_{t-1}\) mengandungi maklumat yang tersedia sebelum kerugian tempoh \(t\) diperhatikan. Pada \(\alpha=0.99\), sasarannya ialah ambang yang patut dilepasi oleh kira-kira \(1-\alpha=1\%\) daripada kerugian akan datang jika kuantil bersyarat ditentukan dengan betul. Kerugian sebenar boleh melebihi VaR sebanyak apa pun; VaR bukan had kerugian maksimum.
CAViaR ialah singkatan bagi Conditional Autoregressive Value at Risk dan menetapkan secara rekursif bagaimana kuantil ini berubah mengikut masa. Daripada menganggar seluruh taburan bersyarat lalu mengambil satu titik ekor, model ini terus memodelkan titik tersebut. Engle dan Manganelli memperkenalkan kelas ini serta menganggar parameternya menggunakan regresi kuantil (makalah mereka pada 2004). Aras kuantil yang dipilih penting: model 95% dan 99% boleh mempunyai dinamik yang berlainan, dan kedua-duanya tidak menggambarkan seluruh ekor.
Spesifikasi rekursif meneruskan keadaan kuantil
Bentuk umum satu tempoh ialah \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] dengan \(X_{t-1}\) mengandungi peramal lain yang dibenarkan dan \(\beta\) ialah vektor parameter yang perlu dianggar. Kuantil tertangguh memberi ramalan itu ingatan; kerugian atau peramal tertangguh membolehkan maklumat baharu mengubah ambang. Bentuk ini menyerupai rekursi turun naik kerana keadaan lalu penting, tetapi keadaan yang dikemas kini ialah kuantil, bukannya varians bersyarat.
Contohnya, spesifikasi nilai mutlak simetri (SAV) ialah \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Ia bertindak balas terhadap saiz pergerakan terdahulu, tetapi nilai mutlak menyebabkan keuntungan dan kerugian dilayan secara simetri. Istilah autoregresif membolehkan ramalan berterusan selepas kejutan dan kemudian beransur surut apabila input berikutnya berubah. Kegigihan perlu dianggar dan dinilai; trajektori yang kelihatan lancar sahaja tidak menunjukkan bahawa kuantil itu ditentukur dengan baik.
CAViaR turut merangkumi pilihan lain seperti kemas kini adaptif yang bergantung pada sama ada cerapan terdahulu melepasi ambang sebelumnya, serta bentuk GARCH tidak langsung yang menerapkan rekursi menyerupai varians. Semua ini ialah spesifikasi alternatif, bukannya label yang boleh saling ditukar. Bentuk fungsi menentukan maklumat sejarah yang boleh mengubah kuantil dan jenis tindak balas yang boleh diwakili model terpasang.
Rekursi kecerunan tidak simetri membezakan kesan keuntungan dan kerugian
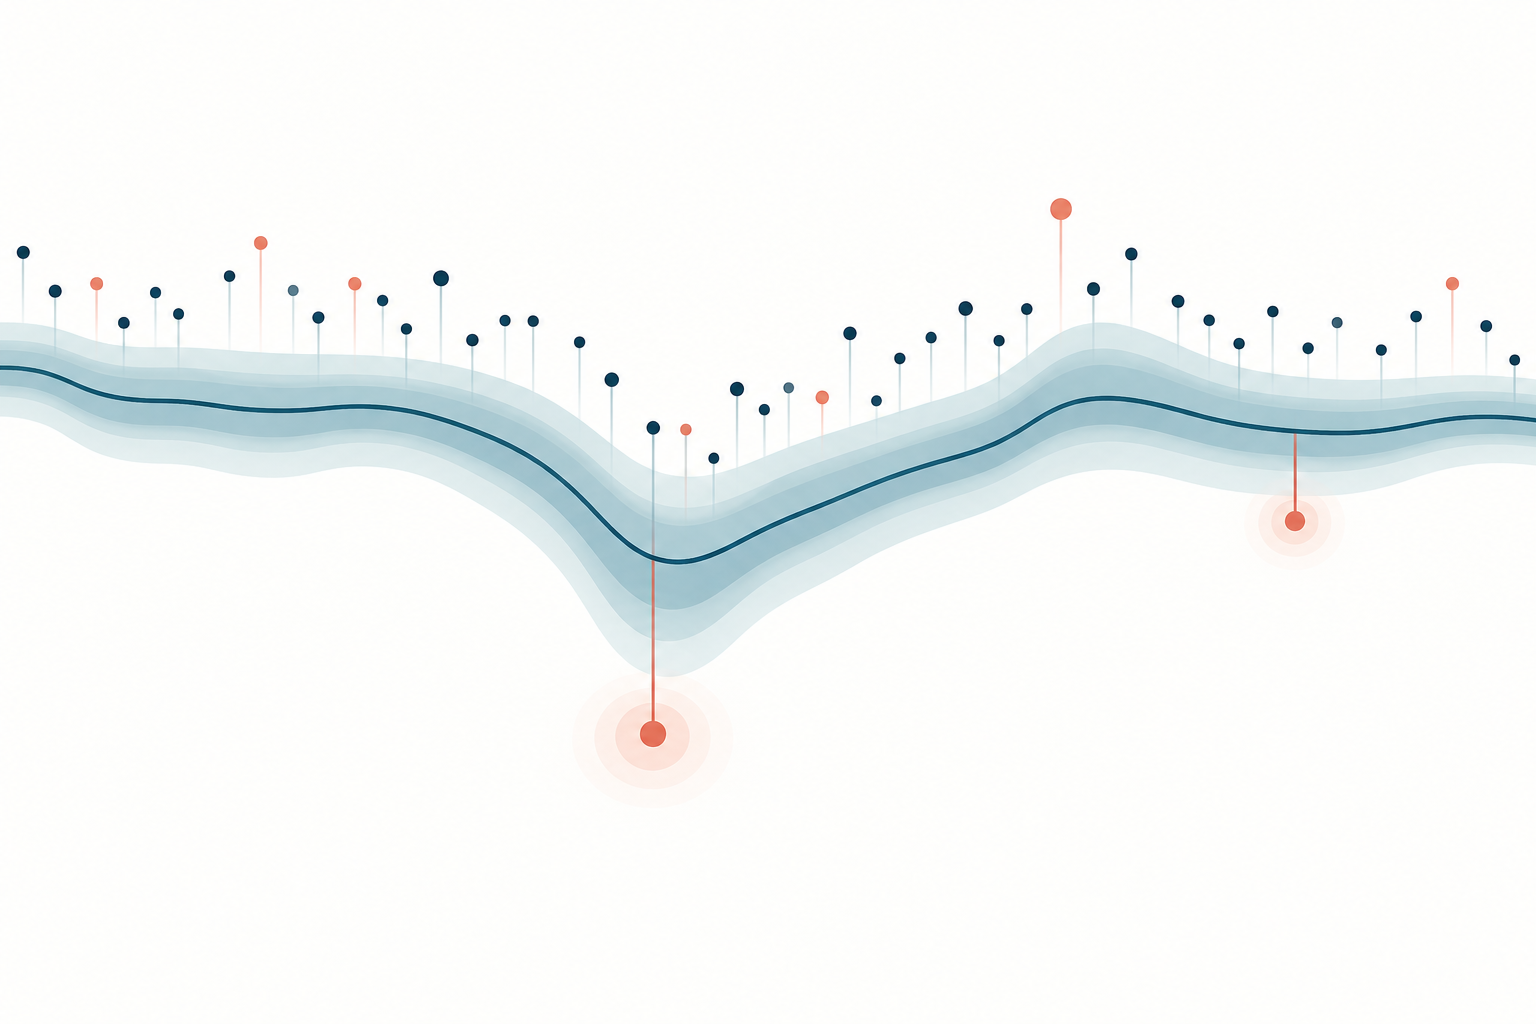
Untuk membolehkan cerapan penurunan dan kenaikan mempengaruhi kuantil kerugian seterusnya secara berbeza, takrifkan magnitud positif \(L^+=\max(L,0)\) dan \(L^-=\max(-L,0)\). Salah satu bentuk kecerunan tidak simetri ialah \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Kerugian portfolio yang positif masuk melalui \(L^+\), manakala keuntungan masuk melalui \(L^-\). Kedua-dua kecerunan anggaran tidak semestinya sama. Jika model ditulis untuk pulangan dan kuantil bawah pulangan, bukannya kerugian positif, konvensyen tanda akan berubah. Oleh itu, makalah atau pelaksanaan perlu menyatakan pemboleh ubah bersandar serta maksud bahagian positif dan negatif dengan tepat.
Kelenturan ini tidak membuktikan bahawa pasaran mempunyai kesan leveraj tidak simetri. Ia membolehkan kuantil bersyarat yang dipilih bertindak balas secara berbeza terhadap dua komponen itu, tertakluk pada rekursi dan sampel yang dipilih. Pekali dianggar dan bukannya pemalar yang diketahui; tanda dan magnitudnya bergantung pada unit serta pemparameteran. Bandingkan bentuk ini dengan penanda aras simetri dan nilai kedua-duanya di luar sampel anggaran.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
Kerugian kuantil menganggar ekor pilihan, bukannya min bersyarat
Bagi parameter calon \(\beta\), mula-mula jana keseluruhan laluan rekursif \(v_t^\alpha(\beta)\). Kemudian minimumkan kerugian kuantil, atau kerugian check: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Bagi kuantil atas kerugian, ramalan terkurang dengan \(u>0\) menerima pemberat \(\alpha\), manakala ramalan berlebihan dengan \(u<0\) menerima pemberat \(1-\alpha\). Pada \(\alpha=0.99\), fungsi kerugian mengenakan kos yang lebih besar terhadap kerugian besar yang terlepas berbanding penampan lebihan dengan magnitud yang sama. Ini bukan kerugian ralat kuasa dua dan pekalinya tidak dipilih untuk memadankan min bersyarat.
Inilah idea regresi kuantil yang dikembangkan oleh Koenker dan Bassett (makalah 1978), yang digunakan pada laluan kuantil terjana secara rekursif. Regresi kuantil linear mempunyai struktur cembung yang berguna, tetapi bentuk rekursif bukan linear CAViaR boleh menjadikan pengoptimuman sensitif terhadap nilai permulaan dan minimum setempat. Anggaran praktikal patut merekodkan fungsi objektif, kekangan parameter, tatacara pengoptimuman, semakan penumpuan dan hasil daripada nilai permulaan alternatif. Output kuasa dua terkecil biasa bukan pengganti inferens regresi kuantil.
Pemulaan dan kestabilan ialah sebahagian daripada model terpasang
Nilai rekursif pertama \(v_0^\alpha\) mesti diberikan atau dianggar. Satu pilihan yang telus ialah kuantil atas empirikal kerugian dalam tetingkap prampel yang berakhir sebelum tempoh penilaian. Pelaksanaan lain menganggar nilai permulaan bersama-sama atau menggunakan tempoh pemanasan yang didokumenkan. Gunakan peraturan yang dipilih secara konsisten merentas bentuk calon dan nyatakan bilangan cerapan untuk memulakan rekursi. Jika pekali tertangguh berterusan, pemulaan awal boleh mempengaruhi banyak ramalan seterusnya.
Anggaran kuantil rekursif boleh menjadi bukan linear terhadap parameternya walaupun persamaan yang dipaparkan kelihatan mudah. Vektor permulaan berbeza boleh menumpu kepada penyelesaian setempat yang berlainan; penumpuan hanya bermaksud peraturan henti berangka telah dipenuhi. Gunakan beberapa nilai permulaan yang munasabah jika sesuai dan periksa laluan yang terhasil. Bezakan kekangan berangka—seperti mensyaratkan ambang kerugian tidak negatif—daripada fakta ekonomi. Tiada satu had pekali yang menjamin kestabilan bagi semua spesifikasi CAViaR. Syaratnya bergantung pada bentuk, pengenalpastian dan tingkah laku proses input; hasil asimptotik dalam makalah asal juga berasaskan andaian nyata dan mengecualikan kes meletup.
Ketidakpastian juga penting. Cerapan ekor jarang berlaku, terutamanya pada aras 99%, dan ketumpatan bersyarat berhampiran kuantil sasaran mempengaruhi kejituan penganggar. Ralat piawai untuk kuantil rekursif bukan linear memerlukan kaedah yang wajar bagi konteks tersebut, seperti penganggar asimptotik yang sesuai atau bootstrap yang direka dengan teliti. Garis terpasang yang kelihatan tepat tidak membuktikan bahawa risiko ekor diketahui dengan tepat.
Data pada masa ramalan mesti berakhir sebelum kerugian yang diramal
Pada masa ramalan \(t-1\), anggar parameter dan jana \(v_t^\alpha\) hanya dengan pulangan serta kovariat yang tersedia sehingga masa itu. Bandingkan ramalan dengan \(L_t\) selepas tempoh berakhir. Jika model dianggar semula menggunakan tetingkap bergulir atau berkembang, setiap tetingkap mesti berakhir pada masa ramalan yang dinyatakan. Penggunaan \(L_t\) untuk membentuk \(v_t^\alpha\), atau data semakan yang belum tersedia pada masa itu, membocorkan maklumat masa depan ke dalam ramalan.
Selaraskan sasaran dengan portfolio dan ufuk sebenar. VaR harian bagi portfolio berwajaran tetap tidak semestinya VaR untuk akaun yang pegangannya berubah dalam sehari; kuantil sehari juga bukan ramalan risiko berbilang hari. Laporkan pembinaan pulangan, mata wang, ufuk, penutupan pasaran, pengimbangan semula portfolio serta masa setiap peramal tersedia. Transformasi peramal, tindakan korporat, harga lapuk dan sesi yang hilang boleh mengubah set maklumat dan dinamik kuantil.
Rekursi lazimnya memang untuk satu langkah ke hadapan kerana \(v_t\) menggunakan \(L_{t-1}\) yang telah diperhatikan. Bagi ramalan berbilang langkah, kerugian seterusnya belum diketahui. Mengulang persamaan dengan memasukkan kerugian masa depan yang telah direalisasikan bermakna menggunakan maklumat masa depan. VaR berbilang tempoh memerlukan tatacara nyata bagi laluan masa depan yang belum diketahui—seperti simulasi atau model berbilang ufuk yang ditentukan secara berasingan—dan andaian tersebut perlu dinilai secara berasingan.
Contoh menunjukkan cara kejutan terdahulu mengubah ambang seterusnya
Andaikan VaR harian hipotetikal bagi kerugian pada aras 99% mengikut rekursi kecerunan tidak simetri di atas. Kerugian dan \(v\) diukur dalam mata peratusan, manakala parameter ilustrasi—bukan anggaran—ialah \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) dan \(\beta_3=0.10\). Jika ramalan terdahulu ialah \(2.00\%\) dan kerugian semalam \(3.00\%\), maka \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] Dalam contoh ini, kerugian lebih besar menaikkan ambang hari ini. Jika portfolio sebaliknya memperoleh keuntungan \(3.00\%\) semalam, maka \(L_{t-1}=-3.00\%\), dan komponen yang satu lagi memberikan \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Pekali ini dipilih semata-mata untuk menunjukkan rekursi; sampel atau pemparameteran lain boleh menghasilkan tindak balas yang berbeza.
Jika kerugian sebenar hari ini ialah \(3.20\%\), nilainya melebihi ramalan \(2.75\%\), maka penunjuk pengecualian bernilai satu. Satu pengecualian tidak membuktikan model itu lemah, sebagaimana satu hari tanpa pengecualian tidak mengesahkannya. Dengan kalibrasi bersyarat yang betul, min bersyarat penunjuk pengecualian berdasarkan maklumat pada masa ramalan sepatutnya \(1-\alpha\). Dalam sampel yang panjang, puratanya sepatutnya menghampiri kadar tersebut, tertakluk pada variasi pensampelan.
CAViaR meramal VaR, bukannya GARCH atau Expected Shortfall
VaR ialah kuantiti risiko: kuantil kerugian bersyarat pada kebarangkalian yang ditentukan. CAViaR ialah salah satu kaedah untuk meramal kuantiti itu. Expected Shortfall menjawab soalan yang berbeza: purata kerugian dalam ekor terpilih selepas VaR, mengikut takrif yang berkenaan. Laluan kuantil CAViaR sahaja tidak menentukan purata ekor itu atau bentuk kerugian yang melebihi ambang. Panduan VaR berbanding Expected Shortfall membandingkan kedua-dua ukuran.
GARCH memodelkan varians atau turun naik bersyarat secara rekursif; andaian taburan bagi inovasi piawai kemudian diperlukan untuk menukarkan varians kepada kuantil VaR. ARCH dan GARCH dikaitkan dengan model ARCH Engle dan lanjutan GARCH Bollerslev90063-1). CAViaR memodelkan kuantil secara langsung tanpa memerlukan ketumpatan bersyarat penuh, walaupun andaian tetap dibuat melalui dinamik yang dipilih. Spesifikasi GARCH tidak langsung dalam CAViaR ialah jambatan khas antara kedua-dua pendekatan, bukannya bukti bahawa semua model CAViaR ialah GARCH. Lihat juga panduan berasingan tentang pengelompokan turun naik GARCH.
Nilai kalibrasi dan batasan di luar kerugian dalam sampel
Kerugian kuantil dalam sampel yang rendah bukan pengesahan risiko luar sampel. Asingkan tempoh penilaian mengikut kronologi, hasilkan setiap ramalan menggunakan maklumat lampau sahaja dan laporkan kadar pengecualian serta sama ada pengecualian berkumpul atau boleh diramal daripada maklumat terdahulu. Ujian kekerapan tanpa syarat seperti Kupiec (1995) dan ujian liputan bersyarat seperti Christoffersen (1998) menjawab soalan berlainan. Ujian kuantil dinamik Engle dan Manganelli memeriksa kekangan terpilih pada pengecualian terpusat dan instrumen pilihan. Tiada satu pun menguji setiap kemungkinan salah spesifikasi. Panduan ujian belakang VaR menerangkan ujian jujukan pengecualian. Untuk membandingkan dua ramalan kuantil, nilai kedua-duanya menggunakan kerugian check yang sama pada tarikh sepadan dan bandingkan perbezaan kerugian bersandar dengan ujian Diebold–Mariano; ujian itu menilai kerugian ramalan relatif, bukannya kalibrasi VaR atau keuntungan dagangan.
Hasil boleh berubah mengikut kebarangkalian ekor, rekursi, pemulaan, tetingkap anggaran, portfolio dan tarikh penilaian. Model yang sesuai untuk satu kuantil mungkin kurang sesuai untuk kuantil lain, dan kuantil yang dianggar secara berasingan boleh bersilang. Perubahan struktur, ekstrem yang berkumpul, data ekor yang terhad, pegangan yang berubah, jurang pasaran, kecairan dan kos pelaksanaan tidak diselesaikan oleh persamaan VaR rekursif. VaR juga tidak menerangkan tahap kerugian selepas pengecualian. Anggap hasilnya sebagai ambang risiko berasaskan model untuk dipantau, bukannya had kerugian, ramalan keuntungan atau peraturan dagangan kendiri.
Soalan lazim
Q1Adakah CAViaR sama dengan VaR?
Tidak. VaR ialah kuantil kerugian bersyarat pada ufuk dan kebarangkalian tertentu. CAViaR ialah keluarga model rekursif untuk meramal kuantil tersebut.
Q2Adakah CAViaR turut menganggar Expected Shortfall?
Tidak dengan sendirinya. Ramalan kuantilnya tidak menentukan purata kerugian selepas kuantil tersebut; Expected Shortfall memerlukan maklumat ekor tambahan atau model bersama yang berasingan.
Q3Adakah CAViaR sekadar nama lain bagi GARCH?
Tidak. GARCH standard memodelkan varians bersyarat dan menggunakan taburan inovasi untuk mendapatkan kuantil. CAViaR memodelkan kuantil secara langsung, walaupun satu spesifikasinya menggunakan rekursi mirip GARCH.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang ditentukan secara langsung oleh model CAViaR?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Baca panduan terperinciGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan terperinciCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan terperinci