

すべてのオプションガイド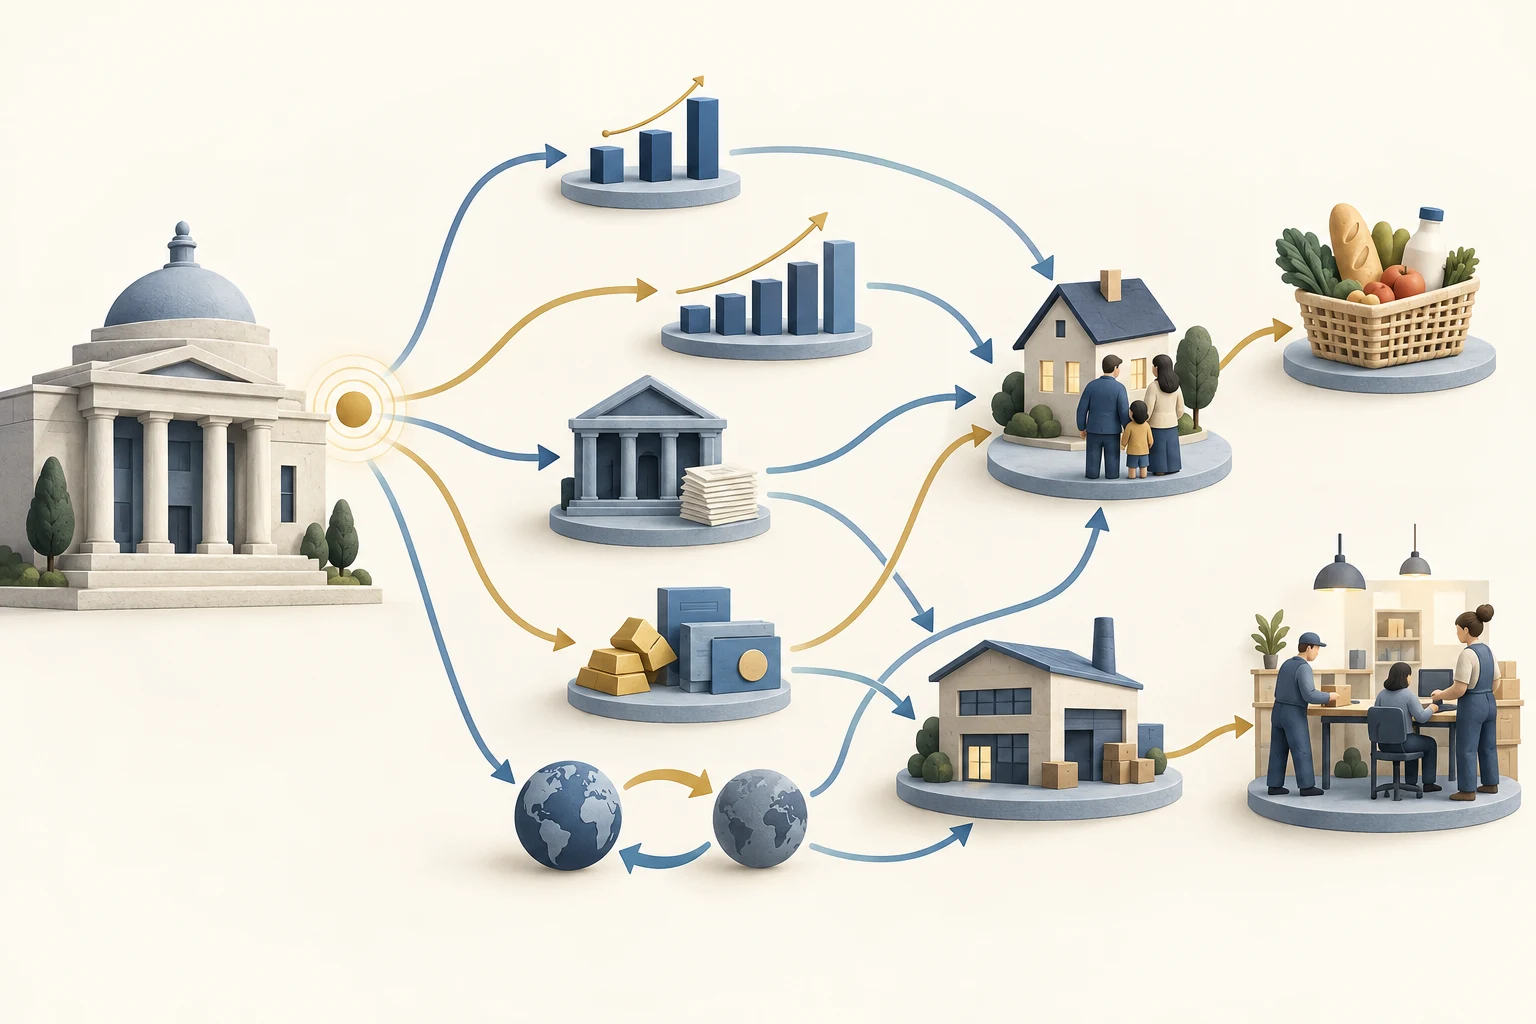
概念図では、柱の建物が棒のまとまり、小さな建物と白紙、金色の塊と青い箱、二つの地球儀、家と家族、買い物かご、職場につながっています。矢印は起こりうる波及経路を示すもので、どの経済にも共通する方向や測定済みの効果を示すものではありません 問題 1 / 3
政策が経済に伝わる経路10分で読めます
金融政策はどう経済に届くのか:金利から物価まで
中央銀行の決定が市場金利、銀行融資、支出、雇用、物価へどう伝わるかをたどり、影響に差が生じ時間がかかる理由を解説します。
このガイドの内容金融政策の波及とは何か
短い要約
**金融政策の波及経路(トランスミッション・メカニズム)**とは、中央銀行の政策決定が金融環境、経済活動、物価に影響するまでの複数の経路を指します。政策金利の変更は出発点となるシグナルであり、あらゆる融資金利や家計の購入、価格をただちに一律に変える命令ではありません。その後の動きには、市場の予想、銀行、契約、資産価格、支出の判断が関わります。影響が表れるまでには時間がかかることがあり、経済や人によっても異なります。{source:ecbMonetaryPolicyTransmission}
金融政策の波及とは何か
中央銀行は通常、短期の金融環境に働きかけ、最終的に経済目標を達成するため、政策手段を変更します。手段には、目標金利や付利金利、資産購入、貸出制度、将来の政策に関する情報発信などがあります。利用できる手段や運用方法は中央銀行ごとに異なります。たとえば米連邦準備制度(FRB)の政策概要は、政策決定が金融環境や経済全体にどう影響するかを説明しています。この記事では金利決定の波及に焦点を当て、中央銀行が目標金利をどう選ぶかや、特定の国の法制度は扱いません。{source:fedMonetaryPolicyTransmission}
この流れは、政策決定や情報発信が将来の金融環境の予想を変え、市場や金融機関が金利や融資の利用可能性を調整し、家計や企業が貯蓄、借入、支出、投資を見直す連鎖として捉えられます。そうした判断が総需要、雇用、賃金、インフレに影響します。ただし、流れは一方向ではありません。金融環境や経済の結果は予想にフィードバックし、後の政策決定にも影響します。
波及メカニズムは、結果が必ず決まる一つの公式ではありません。市場がすでに何を予想していたか、契約金利がいつ見直されるか、銀行と借り手の健全性、同時に起きている他の経済ショックなどにより、同じ政策変更でも影響は異なります。欧州中央銀行(ECB)による波及メカニズムの概要は、政策金利から短期金融市場、貸出・預金金利、期待、資産価格、信用、支出、物価へ至る経路を説明しています。{source:ecbMonetaryPolicyTransmission}
政策決定から金融環境へ
最初の段階では、翌日物の短期金融市場金利を支える、または強く左右する短期金利が変更されることが一般的です。こうした金利は金融市場で使われ、短期借入の価格にも影響します。米国では、FRBがフェデラルファンド金利の変更が他の短期借入金利や変動金利ローンにどう影響するかを説明しています。これはFRBの運用例であり、別の中央銀行は異なる手段や運用枠組みを使うことがあります。{source:fedMonetaryPolicyTransmission}
金融市場は先を見て動きます。政策決定によって将来の政策金利の見通しが変わると、長期国債利回り、為替レート、その他の資産価格が動くことがあります。市場が決定を予想していれば、発表前から調整が進む場合もあります。声明が後の決定に関する予想を変えれば、現在の政策金利が据え置かれても長期金利が動くことがあります。現在の政策金利は、借り手や投資家が直面する資金調達環境を決める要素の一つにすぎません。{source:boeMonetaryPolicyTransmission2024}
政策金利がすべての金利を直接決めるわけではありません。銀行融資の金利には、基準金利、金融機関自身の資金調達コスト、借り手の信用リスク、担保、競争、契約上の金利見直し条件が反映されます。長期の市場利回りには、将来の短期金利の予想に加え、期間プレミアムやリスクプレミアムが含まれることがあります。これらの要素は、それぞれ異なる幅や方向に動き得ます。イングランド銀行(BoE)の解説は、政策金利から金融環境への比較的速い第一段階と、実体経済やインフレへの後続の影響を分けています。これは有用な整理ですが、すべての市場で同じ日程になるという約束ではありません。{source:boeMonetaryPolicyTransmission2024}
金利、期待、実質的な借入コスト
金利の経路は、借入コストと貯蓄の見返りを通じて働きます。金利が上がれば、新たな借入が高くなり、変動金利の既存債務の一部も予定された見直し時に金利が変わる可能性があります。家計は大きな買い物を先延ばしにするかもしれず、企業は期待収益が資金調達コストを下回る投資を延期するかもしれません。金利が下がれば、判断は逆の方向に傾く場合があります。これはあくまで誘因であり、自動的な反応ではありません。所得、信頼感、信用へのアクセス、物価、個別の計画も関係します。
人や企業が将来の支払いの購買力を気にするため、予想インフレ率も重要です。名目金利だけでは、実質的な借入条件が厳しくなったかどうかは分かりません。名目金利の上昇と同時に予想インフレ率も変われば、予想実質借入コストの変化は名目金利より小さくも大きくもなり得ます。実質金利と名目金利の計算は実質金利と名目金利の解説で扱います。ここでは、インフレ期待が政策の波及の仕方を左右する点が重要です。
そのため、実際の金利変更に加えて中央銀行の情報発信も影響します。中央銀行への信認が高ければ、発表は将来のインフレ率や金利の予想を変えることがあります。価格や賃金を決める企業、長期の融資条件を決める貸し手も、その見通しに反応する可能性があります。ECBは、期待が中長期金利や価格設定に影響する経路を説明するとともに、波及の遅れは長く、変動し、不確実だと強調しています。{source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
図は、中央銀行の政策シグナルが金利、銀行融資、資産価格、為替レートなど複数の経路に伝わる様子を示します。各経路は家計や企業の判断、需要、雇用、物価につながり、重なり合ったり異なる速さで進んだりします。実測された影響や予測ではなく、概念を整理した図です。
銀行、信用、計算例
銀行などの貸し手は、信用の価格や利用可能性を変えることで政策の波及を助けます。銀行の資金調達コスト、バランスシート、競争環境、借り手のリスク評価は、金利と貸出姿勢の両方に影響します。金融引き締めは担保価値や借り手の返済能力にも影響し、貸し手が表面金利に加えて融資額、スプレッド、審査基準を変えることがあります。ノンバンクや資本市場の動きが、銀行の反応を強めたり相殺したりする場合もあります。FRBがまとめた研究では、政策サイクルによって銀行の資金調達コストへの反応が異なります。これは、すべての貸し手や借り手に同じ金利変化が適用されることを意味しません。{source:fedMonetaryPolicyBankFundingCosts2025}
同じ国の中でも、家計への影響は異なります。変動金利ローンの借り手は、固定金利ローンの借り手より早く返済額が見直される可能性があります。預金者は預金金利の上昇を受ける場合がありますが、市場金利と同じ幅や速さで上がるとは限りません。ECBによる2026年のユーロ圏家計への波及レビューは、金利の転嫁が不完全で一様ではないことや、家計のバランスシート、信用へのアクセス、住宅市場の構造による差を説明しています。これらはユーロ圏についての知見であり、どの国にも当てはまる推定値として扱うべきではありません。{source:ecbHouseholdTransmission2026}
架空の経済を想定した、意図的に単純化した例を考えます。ある家計は、年利5.00%の変動金利ローンで20,000通貨単位を借りています。中央銀行が政策金利を1パーセントポイント引き上げたとします。次の金利見直し時に、貸し手がこのローンの金利を5.00%から5.60%へ、0.60パーセントポイント引き上げると仮定します。この0.60ポイントの転嫁幅は作為的に置いた仮定で、一般的なローンの反応を推定したものではありません。
元本を一定とし、手数料も返済もない1年間の単利計算では、利息は20,000 × 5.00% = 1,000単位から20,000 × 5.60% = 1,120単位に増えます。年間の追加利息は120単位です。この計算は一つのキャッシュフロー経路だけを取り出したものです。実際の予定返済額には、元本の償却、金利見直しの時期、契約、その他の費用も影響します。固定金利ローンはこの見直し時に金利が変わらないことがありますが、新規融資や借り換えの金利は変わる可能性があります。
この例は、家計や経済への影響全体を示すものではありません。借り手は支出を減らしたり、貯蓄を使ったり、別の計画を変えたりするかもしれません。預金者の利息収入が変わることもあり、企業、資産市場、為替レートが同時に反応する可能性があります。金利変更は、一家計の利息負担に単純に乗じられるのではなく、多数のバランスシートを通じて伝わります。{source:ecbHouseholdTransmission2026}
資産価格、資産効果、担保
金利変化は、債券、株式、不動産などの資産価値に影響することがあります。他の条件が同じなら、割引率の上昇は将来の一定のキャッシュフローの現在価値を下げます。ただし実際の市場では、予想キャッシュフロー、リスクプレミアム、供給、投資家の予想も変わり得ます。そのため、政策発表のたびに資産価格が一方向へ決まって動くとは限りません。
資産価格は支出や信用にもフィードバックします。資産が増えたと感じる家計は支出に前向きになることがあり、担保価値が高まった企業は借入しやすくなる可能性があります。資産価格の下落はこうした効果を弱めたり、貸し手を慎重にしたりします。この資産効果と担保の経路は、金利や信用供給と相互に作用するもので、独立して完全に測定できるレバーではありません。FRBの政策概要は、金利、資産価格、家計と企業のバランスシート、支出を通じた経路を説明しています。{source:fedMonetaryPolicyTransmission}
為替レートと輸入物価
開放経済では、金融政策が為替レートにも影響することがあります。金利見通しの相対的な変化は、異なる通貨建て資産の魅力を変える可能性がありますが、為替レートはリスク、成長見通し、貿易など多くの要因にも反応します。したがって、政策金利の引き上げが通貨高を保証するわけではなく、為替経路の重要性も経済によって異なります。
通貨の変動は、輸入品や輸入投入財の自国通貨建てコストに影響し、外国の買い手が国内輸出品に支払う価格を変えることがあります。消費者物価への転嫁は、何を輸入するか、企業がどう価格を付けるか、契約、より広い市場環境によって異なります。ECBの概要は為替レートの経路と輸入物価への影響の可能性を説明しています。貿易ウェイトと相対価格が通貨指標にどう反映されるかは[実質実効為替レートの解説](/learn/ja/real-effective-exchange-rate-trade-weighted-index-explained)を参照してください。{source:ecbMonetaryPolicyTransmission}
金融環境から需要、雇用、物価へ
借入コスト、信用へのアクセス、資産効果、為替レートの変化は、消費や投資に影響します。多くの家計や企業の判断が変わると、財やサービスへの総需要は、経済の供給能力に対して増減することがあります。企業は生産、採用、賃金、価格を変えて対応する可能性があります。それぞれの段階の方向や大きさは、経済の出発点や需要・供給に影響する他の要因によって異なります。
単純化すると、金融環境の引き締まりによって一部の借入、支出、投資が減り、需要の弱まりが時間をかけて企業の生産能力や価格への圧力を和らげる、という経路が考えられます。ただし金融政策は、財を生産したり、サプライチェーンを修復したり、エネルギーショックを直接巻き戻したりはしません。供給の混乱でコストが上がる一方、産出が落ちる場合、政策は需要やインフレの持続性に影響しても、供給をただちに回復させるわけではありません。FRBは金融環境と信用コストを通じた雇用・インフレへの影響を説明する一方、つながりは直接的でも即時でもなく、多くの要因が関わるとしています。{source:fedMonetaryPolicyTransmission}
国内需要の長い連鎖を経ずに、物価へ届く影響もあります。為替レートは輸入価格を変え、安定したり変動したりするインフレ期待は価格や賃金の設定に影響し得ます。経路は重なり合うことがあります。支出の弱まりが採用や賃金に影響する一方、為替レートや信用スプレッドの変化が企業コストを変えることもあります。全体の結果は、それぞれ独立した一定の乗数を足したものではなく、複数の反応が組み合わさったものです。{source:ecbMonetaryPolicyTransmission}
影響が異なる理由と政策金利決定の読み方
政策決定からインフレまでの普遍的な遅れはなく、政策金利の変更が銀行にどれだけ転嫁されるかも一定ではありません。期待が変わると市場価格はすぐに調整することがありますが、貸出・預金金利の調整はより遅く、家計の予算、投資計画、雇用、物価はさらに長く、重なり合う期間で反応する場合があります。ECBはこの遅れを長く、変動し、不確実なものと説明しています。BoEも、政策金利から金融環境への波及が有効に働くかどうかに金融安定が関わると強調しています。{source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
波及の道筋は、変動金利と固定金利の借入割合、家計・企業の債務、銀行の資金調達や自己資本、金融市場の構造、競争、通貨制度、ショックの原因などに左右されます。ECBの家計レビューは、ユーロ圏で借り手、預金者、国ごとの状況に差があると示しています。単一の家計例が経済全体を代表できない理由を理解する手がかりになります。過去の平均やモデルの結果を、新たな政策変更に対する確実な反応とみなしてはいけません。{source:ecbHouseholdTransmission2026}
政策金利決定に関する主張を評価するときは、どの政策手段が変わり、市場が何を予想していたか、どの市場金利・融資金利・預金金利が実際に動いたか、その金利が名目か予想インフレ率で調整したものか、契約の見直し条件や信用条件は何か、産出・雇用・物価をどの期間で比較しているかを確認します。また、政策変更と他のショックを分け、その主張が状況の説明、因果効果の推定、予測のいずれなのかを見極めます。時系列だけでは、その後の変化すべてが政策変更によって起きたとは証明できません。
関連するテーマとして、テイラー・ルールが政策金利の決定をどう整理するか、フェデラルファンド金利とプライムレートの違い、預金金利がFRBの金利と同じ幅では動かない理由、FRBが利下げした後に長期米国債利回りが上がることがある理由も参照してください。これらの記事では、金利決定の枠組みと米国の具体的な金利波及例を詳しく扱います。
よくある質問
Q1中央銀行はあらゆる借入金利を直接決めるのですか?
いいえ。中央銀行は政策手段や短期金融市場の環境を設定、または誘導します。長期の市場金利や個別の融資・預金金利は、将来金利の予想、リスク、貸し手の資金調達、競争、資産価格、契約条件にも左右されます。
Q2金融政策がインフレに影響するまで、どのくらいかかりますか?
どの経済や政策変更にも当てはまる単一の期間はありません。新しい情報に金融市場がすぐ反応する一方、ローン金利の見直し、支出、採用、価格設定にはもっと時間がかかることがあります。他のショックで道筋が変わるため、過去の平均は新たな決定に対する正確な時計ではありません。
Q3金利を上げれば、必ずインフレは下がりますか?
いいえ。金融引き締めは時間をかけて需要を抑えることがありますが、インフレには供給の混乱、為替レート、期待、その他の要因も影響します。金利変更がただちに供給を増やすわけではなく、観測された動きだけでは、政策変更がなかった場合にインフレがどうなったかは分かりません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
金融政策の波及メカニズムが説明するものは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
コール、プット、オプションチェーンから IV、グリークス、建玉、マックスペインまで、主要用語を正確に解説します
オプション用語集を見る関連ガイド
金融政策テイラー・ルールとは?インフレ率と需給ギャップが政策金利に与える影響テイラー・ルールがインフレ率と需給ギャップをどのように政策金利の目安に結びつけるか、計算例とともに解説します。中央銀行が機械的に従う規則ではない理由も確認します。米国金利の基礎フェデラルファンド金利とプライムレートの違い:誰が決め、ローンではどう使われるかFOMCのフェデラルファンド金利の誘導目標、銀行が決めるプライムレート、変動APRが指数と上乗せ幅から決まる仕組みを解説します。預金金利が政策変更に遅れて動くことがある理由預金金利がFRBの利上げ・利下げと同じ幅で動かない理由預金ベータの意味、預金金利がFRBの変更に遅れる理由、競争や銀行の資金調達ニーズが金利改定に及ぼす影響を解説します。米国債利回りとFRBの金融政策FRBが利下げしても長期米国債利回りが上がるのはなぜ?FRBが利下げしても、なぜ10年米国債利回りは上がるのか。将来の短期金利予想と期間プレミアムから解説します。マクロ経済金融政策はインフレ、雇用、借入にどう影響する?中央銀行の政策金利や将来の方針が、ローン、信用、支出、雇用、為替、物価へ伝わる流れを解説します。固定・変動金利の違い、期待実質金利や信用経路、物価反応の時間差と不確実性を、仮定を明示した計算例とともに紹介します。また、借り手ごとの金利反応を断定しない見方や、市場ごとの差も示します。