

すべてのオプションガイド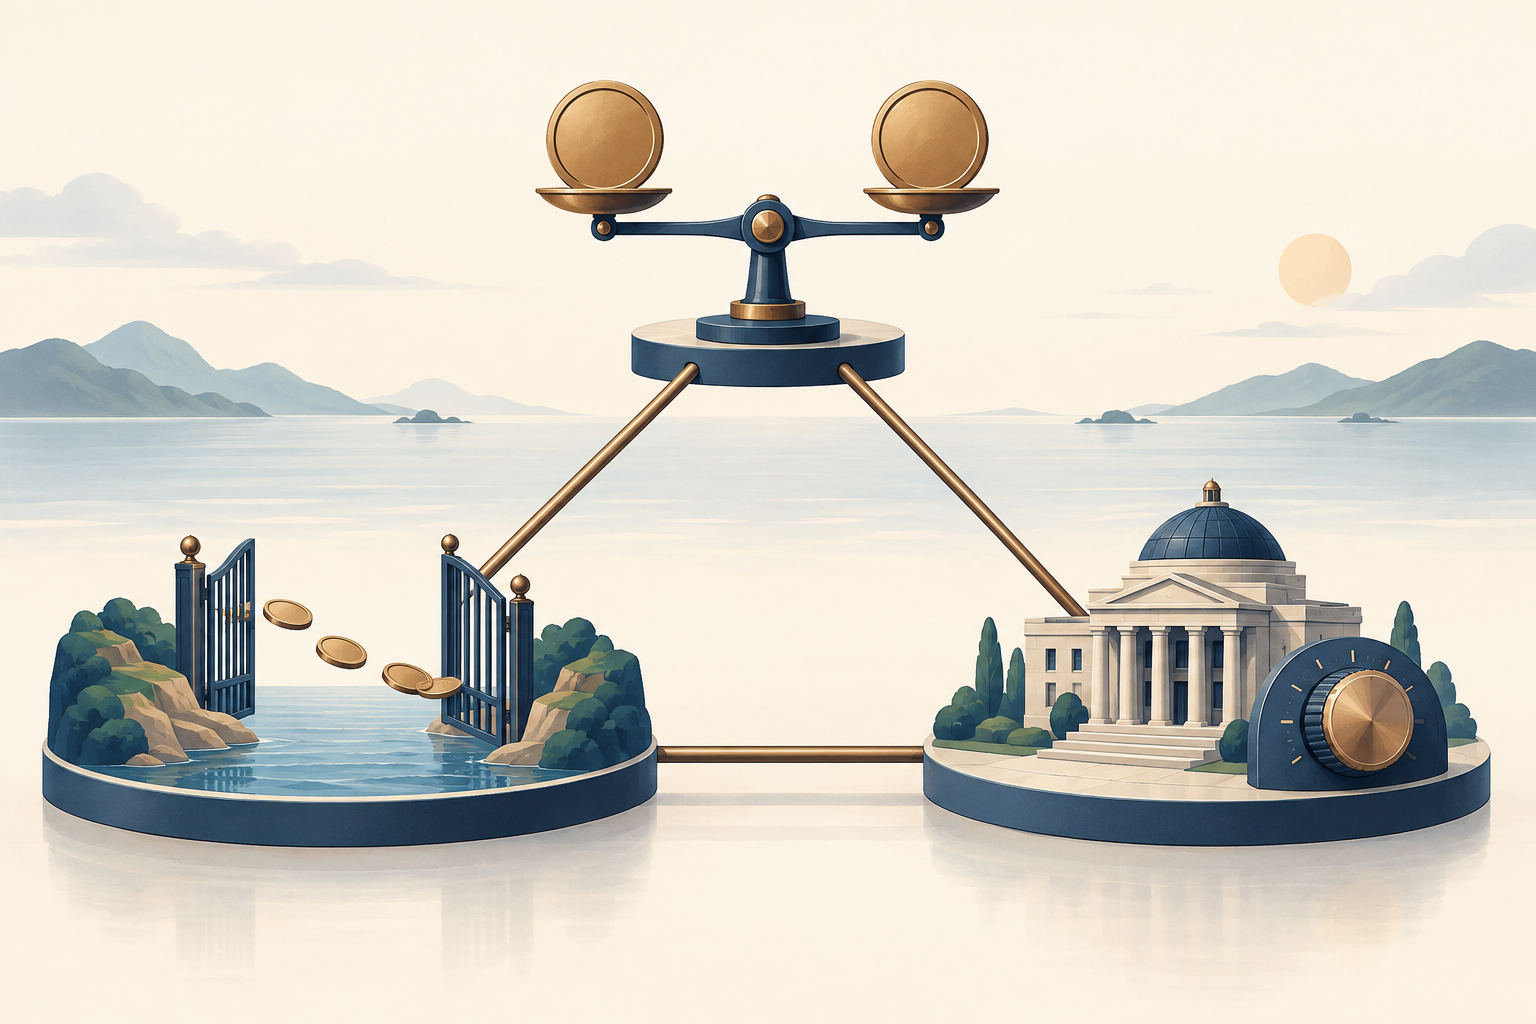
三つの目標は連動し、二つを優先すると残る一つに制約が生じます 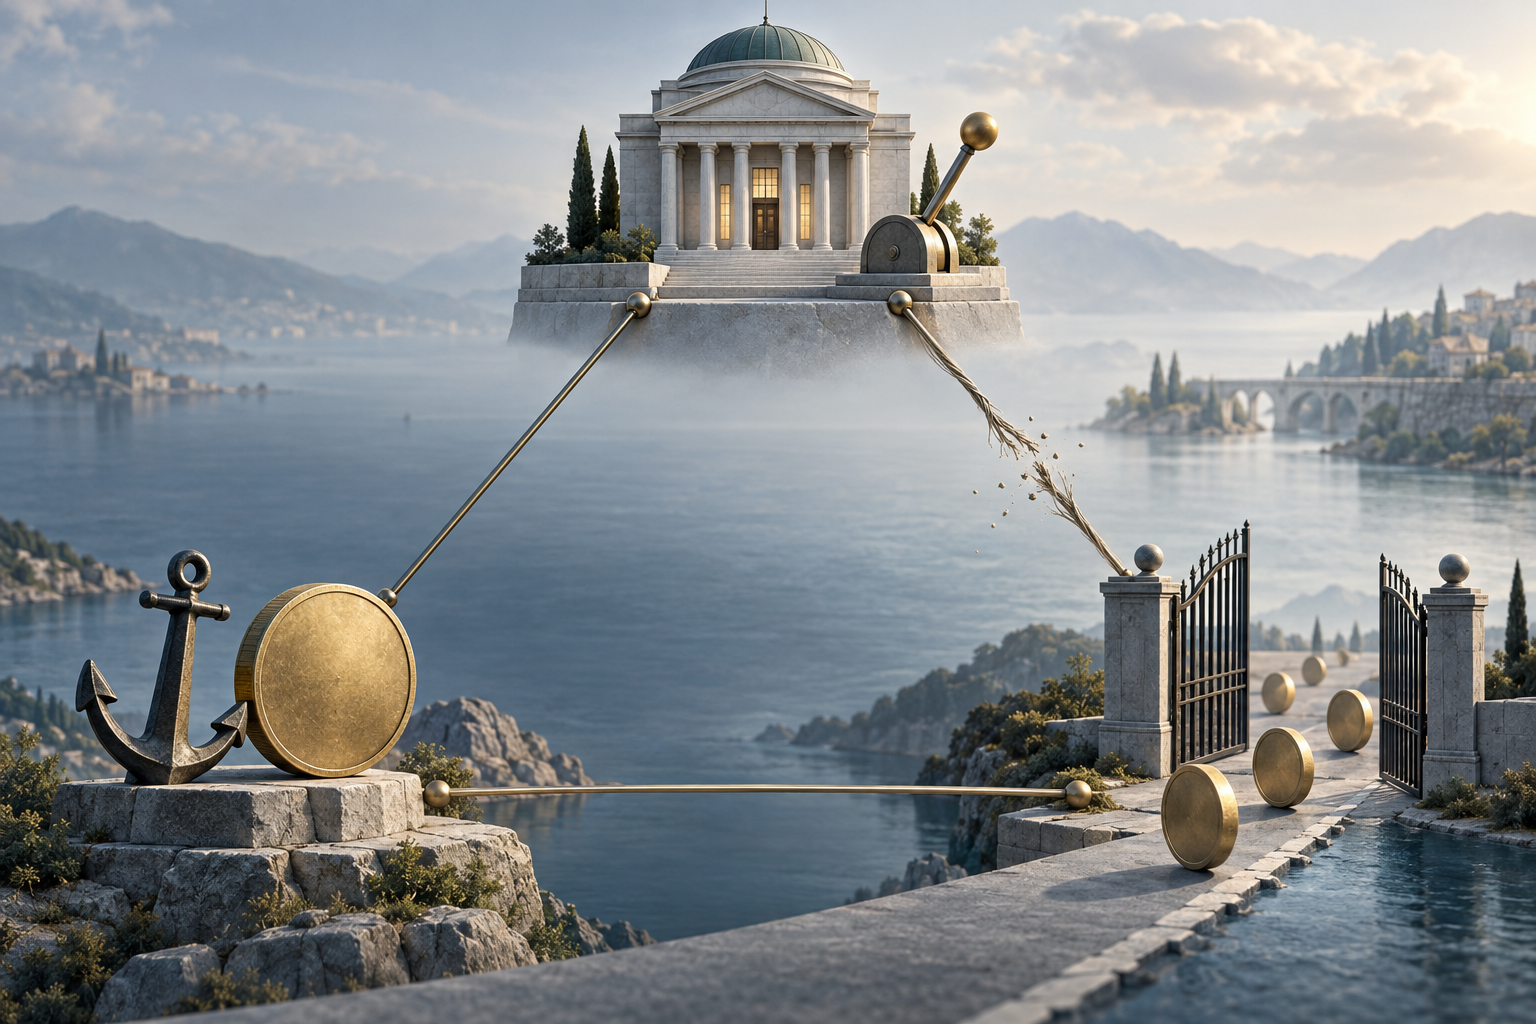
概念図です。為替の安定、自由な資本移動、独立した金融政策の三つにはトレードオフがあります。特定の国のデータを示すものでも、政策助言でもありません。 問題 1 / 3
開放経済のマクロ経済学読了12分
国際金融のトリレンマ:為替相場・資本移動・金融政策
為替相場の安定、開かれた資本市場、金融政策の自律性がなぜトレードオフになるのか、三つの組み合わせと枠組みの限界を解説します。
このガイドの内容不可能な三位一体は何を示すのでしょうか?
短い要約
不可能な三位一体、または金融のトリレンマは、為替相場の安定、国境を越える資本移動、国内の状況に合わせた金融政策という三つの政策目標の間にある制約を表します。標準的な枠組みでは、経済は三つすべてを同時に完全には実現できません。実際の制度はトレードオフのさまざまな位置にあり、この枠組みは仕組みを理解する手がかりであって、どの国も文字どおり二つの箱のどちらかに分類されるという規則ではありません。
不可能な三位一体は何を示すのでしょうか?
不可能な三位一体は、開放経済のマクロ経済政策における選択を整理する枠組みです。三つの頂点は為替相場の安定、資本が国境を越えて移動できること、金融政策の自律性です。マンデル=フレミングの基本的な洞察は、固定相場制、資本の自由な移動、独立した金融政策を無制限に組み合わせることはできない、というものです。国際決済銀行(BIS)は、この三つの目標の間にあるよく知られた制約として説明しています。 {source:bisImpossibleTrinityMundellFleming2016}
「不可能」という言葉は、実務上の主張よりも絶対的に聞こえることがあります。この枠組みは、為替が少しでも動けば直ちに危機になる、政策目標の一つを完全に放棄しなければならない、またはすべての国が常に同じ制約に直面する、と述べているわけではありません。モデルの仮定の下で、資本の自由な移動を認めながら為替相場を厳格に固定しようとすると、国内目標に応じて金利を独自に設定する余地が狭まる、という意味です。為替相場の変動をより許容する、資本フローに影響する措置を使う、または金融政策の独立性をより小さく受け入れることで、制約を緩和できる場合があります。
「トリレンマ」は、三つの目標を同じ価値で採点する表ではありません。政府が、貿易価格の予見可能性、国際金融へのアクセス、国内のインフレや産出に反応する政策金利を重視する理由はそれぞれ異なります。この枠組みは目標同士が衝突し得ることを明らかにしますが、どの組み合わせが最善かを決めたり、選択ごとの厚生費用を定量化したり、各国固有の分析に代わったりするものではありません。診断の道具として、ショックによって三つの目標の一つが別の方向へ引かれたとき、政策の組み合わせに緊張が生じる理由を説明します。
三つの政策目標とは何でしょうか?
為替相場の安定とは、自国通貨の価値が基準通貨または通貨バスケットに対してどれほど動くかを抑えることです。正式な固定平価、狭い変動幅、または変動を和らげるためのより緩やかな取り組みなどがあります。これらの制度は同じではありません。ハードペッグは管理フロートよりも狭い変動経路を約束し、表明された制度と実際に許容される為替の動きが異なることもあります。政策目標が定めるのは望ましい為替の動きであって、ある一週間にたまたま相場が安定していたかどうかではありません。
資本移動とは、居住者と非居住者が金融上の請求権を国境を越えて取得、売却、移転できる程度を指します。資本勘定が大きく開かれていると、投資家、銀行、企業、家計はリターンや認識されたリスクに応じて資金を移しやすくなります。「開かれている」とは、あらゆる取引に費用がかからない、または資金が瞬時に動くという意味ではありません。法的制限、決済システム、税、バランスシート上の制約、市場の厚み、リスク認識の変化は、フローを妨げたり別の方向へ導いたりします。トリレンマはこうした細部の多くを捨象し、国境を越えるポートフォリオ選択が及ぼす力に焦点を当てます。
金融政策の自律性とは、政策金利が為替相場へのコミットメントや海外の金融環境に大きく左右されるのではなく、インフレや経済活動などの国内目標に応じて金融環境を設定できる能力です。中央銀行が世界経済の影響を受けないという意味ではありません。変動相場制でも、貿易、借入コスト、資産価格を通じて海外金利が伝わることがあります。自律性は程度の問題です。中央銀行は別の約束を損なわずに、どれほど政策スタンスを変更できるのでしょうか。
これらの定義は三つの頂点を区別するうえでも役立ちます。為替相場の安定は物価水準の安定と同じではありません。資本移動は大幅な経常収支黒字または赤字と同じではありません。金融政策の自律性は政策目標の達成を保証しません。選択の対象は政策制度とその制約であり、実際の結果は制度、ショック、民間のバランスシート、企業や家計の判断にも左右されます。IMFの為替相場制度に関する議論では、為替制度、金融政策の枠組み、外国為替取引、資本フロー措置を、より広い政策設計の相互に関連する要素として扱っています。 {source:imfChoiceOfExchangeRateArrangement2022}
ペッグ制では、なぜ資本フローが中央銀行を制約するのでしょうか?
基準通貨に対する信頼できる固定相場を維持し、大規模な国境を越える投資を認める経済を考えてみましょう。投資家が自国通貨建て資産と基準通貨建て資産の間を比較的小さな費用で移れるなら、リスク調整後の期待リターンに持続的な差があると、資金を移す動機が生まれます。比較するのは公表された二つの金利だけではありません。予想される通貨変動、信用リスクと流動性リスク、税、取引費用、その他の摩擦も関係します。ペッグへの信頼が厚ければ予想減価は小さいかもしれませんが、必ずゼロになるわけではなく、リスク調整もなくなるとは限りません。
国内中央銀行が短期金利を、同等の基準通貨建て資産のリターンより大幅に低く引き下げると、資産保有者の一部は資金を海外へ移すことを選ぶかもしれません。その動きで基準通貨への需要が高まり、ペッグに圧力がかかります。平価を守るため、通貨当局は外貨準備を売って自国通貨を買うことができます。この取引は国内の流動性を吸収する場合があり、それが相殺されなければ短期市場金利が上昇し、為替へのコミットメントと整合する水準へ金融環境を戻す方向に働きます。中央銀行が政策金利を直接調整することもあります。いずれにしても、ペッグと資本移動によって、国内金利が長く乖離できる幅は制約されます。
逆方向もあり得ます。国内金利が比較可能な海外のリターンを十分に上回ると、資本が流入して通貨高圧力を生むことがあります。ペッグの下で当局は外貨を買い、自国通貨を供給できます。その流動性が管理されなければ、国内の金融環境は緩和する可能性があります。フローの規模とタイミングはリスク、期待、金融商品、市場の摩擦によって変わります。単純化した仕組みの説明は、金利差が1ポイント生じるたびに一定量の資本が動くという主張ではありません。
これが中心となる衝突です。資本移動が活発で為替相場を厳格に守る場合、国内金利の決定によってフローが誘発され、中央銀行が介入を迫られたり、市場金利がペッグと整合する水準へ戻ったりすることがあります。IMFの運用指針は、固定相場制度の下で資本移動が自由なら金融政策の自律性は限られ、為替へのコミットメントから独立して政策を運営できないと説明しています。 {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
目標の各組み合わせは何を意味するのでしょうか?
三つの組み合わせを比べると、枠組みの実務上の意味が分かります。ここで示すのは制約を受ける余地であり、普遍的な三つの制度類型ではありません。
為替相場の安定と資本移動:最も強く制約されるのは金融政策の自律性です。信頼できるペッグと開かれた国際金融を組み合わせると、金利を独自に設定する余地が小さくなります。国内政策金利は基準通貨の金融環境に追随する必要が生じる場合があり、または中央銀行が市場金利や流動性をフローに応じて調整させる必要があります。国内の景気後退が利下げを求める一方、ペッグを守るには引き締めが必要なら、二つの目標は衝突する可能性があります。IMFのペッグ運用指針は、この組み合わせが金融政策の自律性を制限すると明示しています。 {source:imfOperationalizePeg2026}
資本移動と金融政策の自律性:通常、為替相場がより大きな調整を引き受ける必要があります。資金が自由に動ける状況で中央銀行が国内インフレや経済活動のために金利を変えると、期待リターンやポートフォリオ需要の変化に応じて為替相場が反応することがあります。変動相場制や、より柔軟な相場はこの調整余地を与えます。だからといって為替が政策に無関係になるわけではありません。通貨安は自国通貨建ての輸入コストを押し上げ、外貨建て債務の借り手に影響し、インフレ期待を動かすこともあります。調整の間、中央銀行が固定平価を維持すると約束していないという意味です。
為替相場の安定と金融政策の自律性:国境を越えるフローへの規制や摩擦を強めると、国内金利が基準金利から乖離したとき、為替へのコミットメントにかかる直接の圧力を弱められる場合があります。単純化された枠組みでは、資本移動を制限することによって、為替を安定させながら国内の金利政策を追求する余地が生まれます。実際の措置は適用範囲も効果もさまざまです。規制は取引を別の経路へ向かわせ、回避の誘因を生み、コストをもたらすことがあります。したがって、この組み合わせは単に「規制を加えれば完全な自律性を得られる」という話ではありません。別の方法では金利差をフローへ伝えることになる経路を示しています。
現実の政策制度では、中間的な選択がよく見られます。通貨はバンドの範囲で動くことがあり、一部の資本取引には制限があっても、ほかの取引は開かれている場合があります。中央銀行は国内情勢に反応しつつ為替圧力も考慮するかもしれません。こうした選択は、安定性、開放性、自律性を部分的な程度で組み合わせます。ある国が第三の頂点を完全に捨ててちょうど二つを選んだと断定するより、各コミットメントの強さと、ショックが来た際にどの余地が変化するかを考えるほうが有用です。
仮想の基準金利ショックは、トレードオフをどう試すのでしょうか?
基準通貨に対して自国通貨を非常に狭い変動幅に保つ、架空の経済「ハーバー」を考えましょう。ハーバーは大半のポートフォリオ資金の移動を認めています。条件と数値は仕組みを具体的にするために作ったもので、実際の国を表すものではありません。基準通貨の中央銀行が予想外に政策金利を3%から5%に引き上げたとします。ハーバーの中央銀行は、国内需要が弱まったため、自国金利を4%から2%に引き下げる予定でした。
この金利変更だけで特定のフローが機械的に予測できるわけではありません。それでも、投資家が基準通貨建て資産についてリスク調整後のリターンが高いと見なし、ペッグが維持されると期待すれば、ハーバー通貨建て資産から乗り換える投資家が出るかもしれません。そのポートフォリオの変化は基準通貨への需要を高める可能性があります。為替を狭いバンド内に保つため、ハーバー当局は自国通貨と引き換えに準備資産を売る、短期の流動性を引き締める、または政策金利をペッグと整合しやすい水準に近づけることがあります。こうした対応によって、国内を緩和する計画を完全に実行することは難しくなります。
ハーバーには別の解決方法もあります。通貨がバンドを超えて下落するのを認め、為替の柔軟性を重視して国内情勢に合わせて金利を設定する余地を多く残せます。特定の国境を越えるフローに関する規則を厳しくしたり変更したりして、資本移動の度合いを変えることもできます。または、バンドを守り続け、自国金利の経路が基準通貨の金利経路により強く影響されると受け入れる方法もあります。各選択肢が変える余地は異なり、どれにもコストが伴います。トリレンマだけでは、どの対応が望ましいかは決まりません。
ここで前提を一つ変えてみます。投資家がペッグは近いうちに修正されるかもしれないと考えるなら、予想減価が国内金利上昇を相殺し、関連するリターン比較は政策金利差だけでは決まりません。あるいは、金利上昇が信用リスクの認識悪化を反映しているとします。投資家がより大きな損失も予想していれば、表示利回りが高くても資金を引きつけないかもしれません。こうした例から、トリレンマは方向性を考える枠組みであって、二つの政策金利を入力すれば確実な資本フローが出る計算表ではないと分かります。
外国為替介入と準備は制約を取り除けるのでしょうか?
介入は調整のタイミングと経路に影響します。ペッグへの圧力がかかるとき、準備を売って自国通貨を買えば、外貨需要に応えられる場合があります。外貨の買い入れは通貨高圧力を相殺することがあります。準備は一時的な市場の混乱を管理する助けになり、当局が取引できる能力を示すこともあります。しかし、外貨を無制限に供給するものではなく、持続的な政策の不整合をそれだけでなくすこともありません。
バランスシートへの影響も重要です。中央銀行が外貨を売って自国通貨を受け取ると、別の取引で相殺しない限り、国内の流動性は縮小する傾向があります。外貨を買い、自国通貨を支払えば、吸収しない限り流動性は拡大する傾向があります。こうした操作は、別途設定した国内金利目標の達成を難しくする場合があります。中央銀行は国内資産の調整や流動性操作を通じて介入を不胎化できますが、金利と為替の約束が不整合なままなら、繰り返し不胎化しても投資家が資金を移す根本的な誘因は消えません。
したがって、介入は時間を稼ぎ、一時的な変動を和らげ、選択した制度を運用する助けになります。特定の経路を維持できるかどうかは、コミットメントの信頼性、フローの規模と持続性、準備へのアクセス、政策の枠組み、関係するバランスシートによって決まります。準備の数字だけからペッグが安全か破綻するかを判断することはできません。また、一度の介入だけで金融政策の自律性が失われたとは限りません。重要なのは、政策のパターンと、時間を通じて利用できる調整余地です。
外国為替介入は運用枠組みの一部にすぎません。ペッグには平価または変動幅、基準に使う通貨、流動性を供給または吸収する方法、海外のリターンやリスクの変化に対する当局の対応を明確にすることも必要です。IMFの運用指針は、ペッグの金利決定と外国為替・金融操作を、準備額だけの計算ではなく、相互に関連する問題として扱っています。 {source:imfOperationalizePeg2026}
トリレンマが説明しないことは何でしょうか?
古典的な図は、複雑な金融システムを三つの政策目標に圧縮しています。前提を明らかにすると最も役立ちます。最も単純な形では、資本が十分に移動でき、投資家が資産同士を代替でき、為替へのコミットメントが信頼されていると想定します。実際の市場では、資産ごとに信用リスク、流動性、税制、法的保護、通貨エクスポージャーが異なります。投資家がそうした差に対する補償を求めたり、取引に摩擦があったりするため、金利差が続くことがあります。したがって、金利差だけで、ある国が固定された数学的等式に違反したとは言えません。
ペッグの防衛方法も単純化されています。中央銀行が使える手段は、運用制度、銀行構造、準備の状況、外貨資金調達へのアクセス、民間部門の負債の構成と満期によって異なります。通貨のミスマッチがあると、より柔軟な為替が政策余地を与える場合でも、為替変動が企業や銀行に大きなコストをもたらすことがあります。そのバランスシートへの損害を避けようとして、正式には変動相場制でも政策担当者が海外金利や為替圧力に反応することがあります。こうした金融安定への影響は、三つの頂点を描く図には含まれません。
トリレンマは、特定の為替制度が持続可能か、資本フロー措置が適切か、ペッグと変動相場のどちらを選ぶべきかを教えてくれるわけではありません。その判断には、貿易・金融の構造、その経済が直面しやすいショック、制度、信頼性、利用できる政策手段、政策担当者が責任を負う目標を考慮する必要があります。IMFの為替制度選択に関する指針は、制度選択を金融政策の枠組みやほかの政策を含む、より広い設計上の問題として扱っています。後の運用資料は、ペッグの維持に関わる追加の制度条件も論じています。 {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
さらに、一部の研究者は「不可能な二項対立」と呼ばれる拡張を提案しています。変動相場制でも、世界的な金融環境が金融政策の自律性を制限し得るという見方です。これは元のトリレンマとは別の関連する主張であり、確立した合意として扱うべきではありません。古典的なモデルの三つの頂点の定義を変えるものではなく、追加の制約があり得るという論点です。 {source:imfChoiceOfExchangeRateArrangement2022}
最後に、トリレンマはすべての為替変動や資本フローを説明する理論ではありません。経常収支の会計を説明せず、為替変動が消費者物価をどれだけ変えるかを計算せず、実質為替レートを測るものでもありません。政策上の制約を整理するためにこの概念を使い、別の問いにはその問いに合った証拠を参照してください。経常収支と貿易収支では、財、サービス、所得、移転の越境取引を区別しています。実質実効為替レートは通貨の競争力を加重平均で捉える指標を説明し、為替レートのインフレへの波及は為替変動から国内価格に至る経路の一つをたどります。
国の政策の組み合わせをどう読み取ればよいでしょうか?
まず三つの目標を分けて考えます。当局が望むと表明する為替の経路は何で、通貨は実際にどのように動いているでしょうか。どの国境を越える取引が自由に行え、どの取引には実質的な制限や費用があるでしょうか。中央銀行は国内目標をどう説明し、国内情勢と基準通貨の国の情勢が異なる方向を示すとき、政策金利をどう動かすでしょうか。制度のラベルだけでは三つの問いにすべて答えられないことがあります。
次に、圧力が生じたとき何が調整するかを見ます。海外金利が上がった際、国内金利は追随するでしょうか。為替が動くでしょうか。資本フローの規則が変わるでしょうか。それとも中央銀行は準備を使って取引するでしょうか。公表された政策金利だけでなく、市場金利と国内流動性の動きも確認してください。ペッグを掲げていてもバンド内で市場が動くことはあります。安定を望むと表明していても、為替に柔軟性を認めることはあります。一日だけの動きや一度の介入で制度を分類することはできません。
リターンの比較にも文脈が必要です。可能であれば満期や金融商品が近い金利同士を比べ、予想される通貨変動、信用・流動性リスク、規制、取引費用も考慮します。国内の政策金利が基準国より低いというだけでは、資金流出が差し迫っている証拠になりません。投資家がリスクをどう評価しているか、フローがどれほど反応しやすいか、当局がどの調整を約束しているかを調べる手がかりです。反対に、観察された為替相場が安定しているからといって、別のショックの下でも制度が安定し続けるとは限りません。
この読み取り方によって、トリレンマはラベルではなく実用的な問いの集まりになります。強いペッグと柔軟な制度、広い資本開放と制限された経路、形式上の金融政策の自律性と実際に独立して政策を使う能力を区別する助けになります。また、政策上の制約を診断することと、国が何を選ぶべきかを勧めることも切り分けられます。
よくある質問
Q1不可能な三位一体とは、どの国も三つの目標から必ず二つだけ選ぶという意味ですか?
いいえ。「三つのうち二つ」という言い方は、単純化した仮定の下での基本モデルを表します。実際の国では、為替相場の安定をある程度保ち、資本への制限も一部に設けながら、一定の金融政策の自律性を組み合わせることがよくあります。重要なのは各目標をどの程度追求し、圧力がかかったときにどの余地が調整するかです。
Q2固定相場制では金利が同じにならなければなりませんか?
必ずしもそうではありません。ペッグの下でも、投資家が予想為替変動、信用・流動性リスク、税、市場の分断、取引費用を考慮するため、金利は異なる場合があります。この枠組みが示すのは、資本移動が開かれ、ペッグが信頼されると、長期にわたって金利を独自に設定する余地が制約されるということです。すべての市場利回りが同じ数値になるという意味ではありません。
Q3準備があれば、中央銀行は望む金利を設定しながらペッグを永久に守れますか?
準備と介入は圧力を管理し、調整のタイミングを変える助けになります。しかし、ペッグ、開かれた資本移動、国内金利の経路の間にある持続的な衝突を自動的に解消するわけではありません。結果はコミットメント、フロー、準備へのアクセス、制度、流動性や金利の反応によって異なります。 ---
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
標準的な不可能な三位一体の枠組みで、信頼できる固定相場と大きな資本移動を組み合わせる場合の主な制約は何でしょうか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明しますオプションの基礎プット・オプションとは?プットの買い手が持つ売却権、売り手の義務、権利行使価格の意味を基礎から説明しますオプションの仕組みオプションの満期日とは?満期日が時間的価値、権利行使、割当て、ポジション管理にどう関わるかを説明しますオプションの仕組みオプションの契約乗数とは?プレミアム表示を実際の金額に換算する契約乗数と、契約条件を確認すべき理由を説明します