

すべてのオプションガイド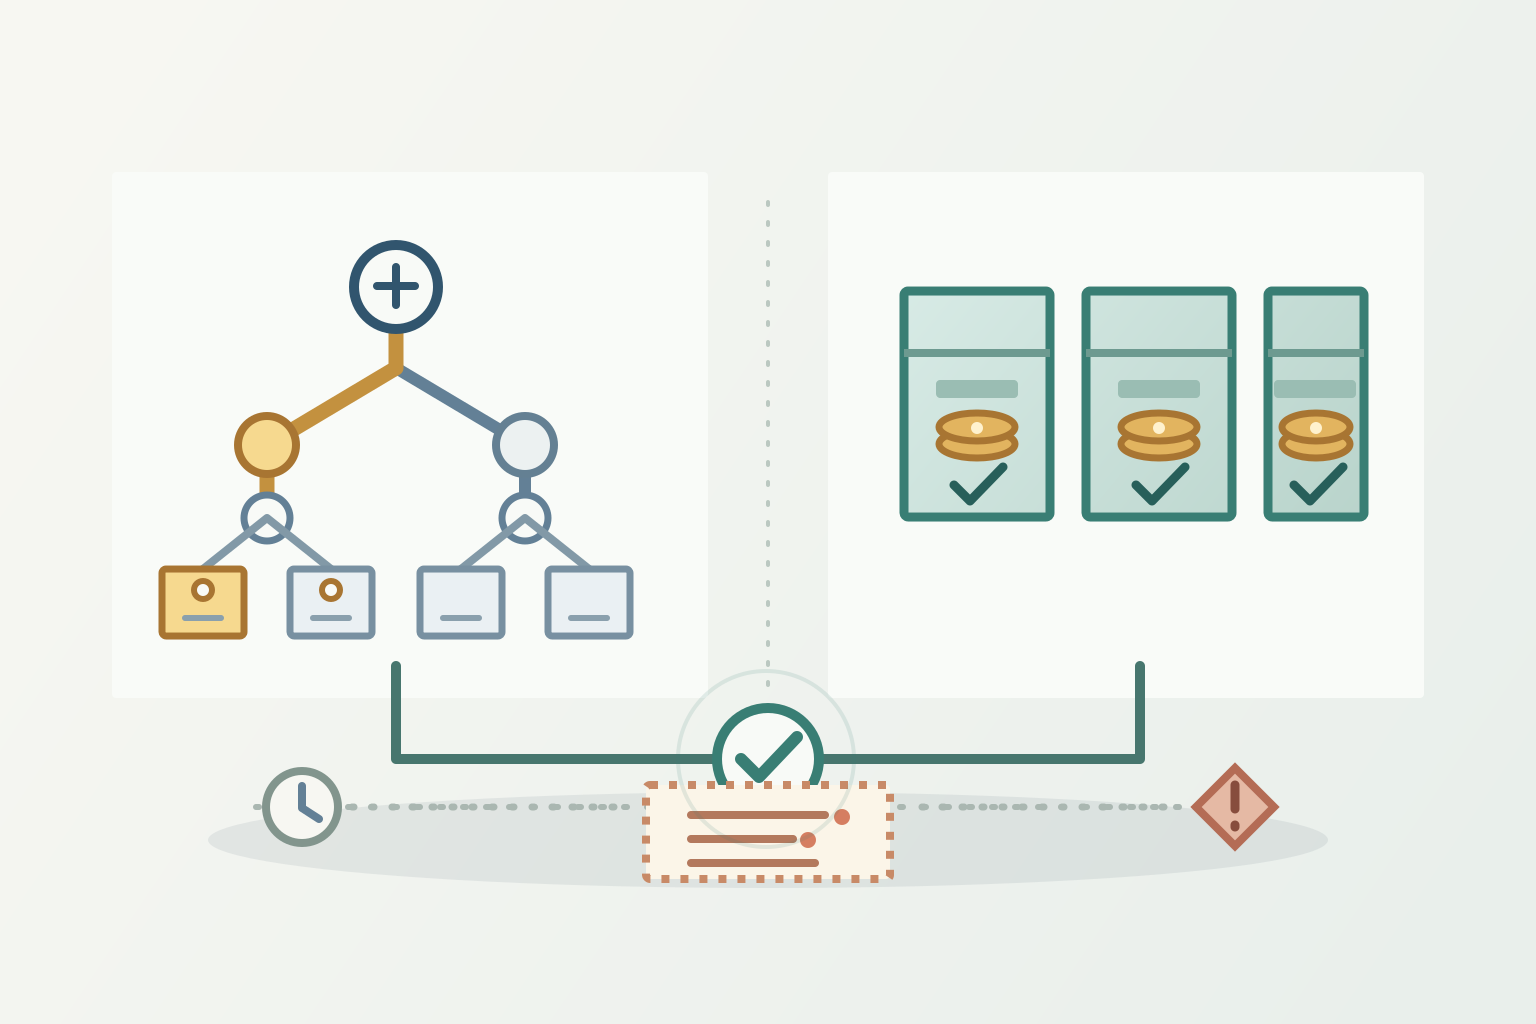
アドレス管理と口座記録の包含は限定的な証拠です。負債の完全性、資産に対する他の権利の有無、スナップショット後の状況は別途確認する必要があります 問題 1 / 3
暗号資産のカストディ12分で読めます
暗号資産のProof of Reservesを解説:マークルツリー、負債、限界
暗号資産取引所のProof of Reservesで確認できること、マークル包含証明の仕組み、そしてスナップショットだけでは支払能力や将来の出金を証明できない理由を説明します。
このガイドの内容暗号資産取引所のProof of Reservesで分かること
短い要約
暗号資産取引所のProof of Reservesは、明示されたスナップショット時点における特定の資産と口座残高について証拠を示すことがあります。マークル証明は、特定の残高記録がコミットされたデータセットに含まれていることを示せます。しかし、そのどちらも、データセットがすべての債務を含むこと、資産に担保などの負担がないこと、プラットフォームが後日のすべての出金に応じられることを単独で証明するものではありません。
暗号資産取引所のProof of Reservesで分かること
Proof of ReservesはPoRと略されることが多く、組織が特定のデジタル資産アドレスを管理していることと、顧客残高が残高データセットに含まれていることのうち、一方または両方を示そうとする手続きの総称です。レポートでは、その資産を対象範囲に含まれる顧客の請求権と比較することがあります。この名称だけでは、共通の手法、会計基準、資産範囲、負債の定義、確認頻度は分かりません。
そのため、見出しの比率を見るより先に、次のように問う方が有用です。何を、どの法人について、いつ、どの手続きで数えたのか。取引所がウォレット残高を公表し、第三者がスナップショットを調べ、利用者がマークルツリーのアカウントリーフを検証することがあります。これらは互いに関係する証拠ですが、それぞれが答える問いは異なります。
PCAOBの投資家擁護室による注意喚起は、Proof of Reservesレポートには重要な限界があると警告しています。この注意喚起はOffice of the Investor Advocate職員の見解を示すもので、理事会や他のPCAOB職員の見解を必ずしも示すものではなく、理事会の規則・方針・声明でもありません。これらの手続きはPCAOB基準に基づく監査ではなく、負債、顧客の権利、借入資産、内部統制、スナップショット後の状況を扱わない場合があると説明しています。この警告は証拠の範囲を示すものとして読み、すべてのPoR手続きが同一だという意味に捉えないでください。
資産と負債は比較できる条件で数える必要がある
カバー率は通常、示された資産額を示された顧客負債額で割って計算します。対象資産が1,020 BTC、含まれる顧客残高が1,000 BTCとレポートに記載されていれば、単純な比率は102%です。この計算に意味があるのは、分子と分母の定義が明確な場合に限られます。両方ともBTC建てでしょうか。測定時点は同じでしょうか。資産の数値には、その法人が管理できるアドレスだけが含まれるでしょうか。残高の数値には、法人が負うすべての口座、商品、請求権が含まれるでしょうか。
比率が100%を超えていても、完全な貸借対照表を示すとは限りません。レポートが顧客の暗号資産残高を対象にしながら、会社のその他の債務、税金、運営費、法的請求、貸し手への債務を除外していることがあります。これらは、選ばれた顧客残高が選ばれたオンチェーン資産でカバーされているかという限定的な問いの外にあっても、全体的な支払能力に影響する可能性があります。
評価方法によっても比率の意味は変わります。複数のトークンをドルに換算するレポートなら、その結果は価格の参照元、取得時刻、流動性が低い資産やディスカウントで取引される資産の扱いに左右されます。トークンの数量が同じでも、ドル換算価値は変わり得ます。可能であれば同じ資産の数量を先に比べ、そのうえで法定通貨への換算ルールと時点を確認してください。現在のウォレット残高と、別のブロックや別の日付の負債スナップショットを、同一時点の状態であるかのように比較しないでください。
マークル包含証明が検証すること
マークルツリーは、ハッシュ計算を繰り返して記録をまとめる仕組みです。一般的な口座残高方式では、口座識別子と一つ以上の残高を表す記録をリーフに変換します。隣り合うハッシュを親ハッシュにまとめる処理を続け、コミットされたデータセット全体を要約する一つのルートに到達します。利用者は自分のリーフと、ルートまでの経路にある兄弟ハッシュを受け取り、その経路を自分で再計算できます。
IETFのRFC 9162はCertificate Transparencyログにおける包含証明を定義しています。再構築したツリーハッシュが公開されたルートと一致すれば、提示されたリーフがそのコミット済みツリーに含まれることを証明します。取引所ごとにデータ形式と証明システムは異なるため、このRFCは暗号技術の一般的な考え方を説明するもので、すべての取引所のPoR仕様ではありません。
例えば、Binanceはマークルツリーとzk-SNARKの手順を、他の口座データの開示を抑えながら、口座記録が報告総額に寄与しているかを利用者が確認する方法として説明しています。Krakenは独自のPoR手続きにおける口座残高の包含とアドレス管理の証拠を説明しています。どちらも各事業者固有の説明です。一般的な限界は同じです。自分のリーフを検証すれば、その記録がコミットされたデータセットにあることは確認できます。しかし、運営者が最初からすべての顧客債務を網羅した正確な一覧を用意したことまでは証明できません。
アドレスの管理、資産の所有権、利用可能性は別の問い
ブロックチェーンエクスプローラーを使えば、特定のブロック時点にアドレスが保有していた数量を確認できます。しかし、その観察だけでは、誰がそのアドレスから署名できるかは分かりません。別の署名や管理確認手続きによって、組織が鍵を使ってメッセージを承認できるという証拠が得られることがあります。例えばBinanceは、自社の手続き説明で、準備金の証拠に使うウォレットがBinanceに属するかを確認するとしています。Krakenは、公開残高のあるアドレスについて会計士がデジタル署名を確認すると説明しています。
有効な署名であっても、法的または経済的な結論のすべてを示すものではありません。検証対象のアドレスやメッセージについて、鍵を管理していることを示すだけです。それだけでは、資産が第三者のために保管されているのではなく取引所に法的に帰属すること、担保権や質権がないこと、直ちに移転できること、特定の顧客請求を満たすために利用できることは確立されません。スナップショット時点でウォレットが借入資産を保有している可能性もあります。PCAOB職員の注意喚起は、準備資産を大きく見せるために利用した借入がスナップショットでは分からない場合があると明記しています。
アドレス一覧も重要です。取引所はホットウォレット、コールドウォレット、カストディアン、オムニバスウォレット、複数の商品で共有するアドレスを利用することがあります。レポートでは対象アドレスの特定方法や、別のカストディアンを通じて保管される資産の扱いを説明する必要があります。アドレスが除外されていたり、関連会社が管理していたり、二重に計上されていたりすれば、公表された分子は評価対象の法人が利用できる資産とは異なる状況を示すことがあります。
口座の対象範囲で負債総額が変わる
分母に含まれるものは、事業者やレポートの日付によって異なります。現物残高は考えられる区分の一つにすぎません。方法によっては、証拠金ポジション、先物担保、ステーキング、保留中の送金、内部貸付、未実現損益を調整する場合もあります。顧客画面に表示された残高が、レポートの負債ツリーに使われる数量と一致するとは限りません。
Krakenの現在の方法論ページは、現物、ステーキング、証拠金、先物残高を別々に扱い、商品固有の調整も一部説明しています。同ページでは、口座の包含はスナップショット時点の対象資産を反映し、その後の取引や対象外資産を含まないとも述べています。これは対象範囲のラベルが重要な理由を示す一例であり、他のプラットフォームにも当てはまる共通の計算式ではありません。
どの事業会社が対象なのか確認してください。企業グループには複数の法人、ブランド、地域、子会社、カストディアンがある場合があります。一社または一組のウォレットに関するレポートが、同じアプリに表示されるすべての商品を自動的にカバーするわけではありません。保留中の出金、口座のマイナス残高、貸付、デリバティブの請求、関連会社に保管された顧客資産が含まれるのか、相殺されるのかも確認してください。その答えによって分母の意味は変わります。
有用な記録には、隅に記された日付以上の情報が含まれます。確認対象期間、スナップショット時刻とブロック高、対象法人と商品、含まれる資産と口座残高、除外項目、評価元、相殺ルール、ウォレット管理を調べた方法が記載されます。詳細がなければ、「100%裏付け」という言葉は読者が想定するよりはるかに狭い範囲を指している可能性があります。
分母が変われば公表比率も変わる
仮にあるレポートが資産1,020 BTC、顧客負債1,000 BTCと示したとします。表示比率は1,020 ÷ 1,000 = 102%です。ここで、データセットに顧客の請求権50 BTC分が含まれていなかったとします。顧客負債の全額は1,050 BTCとなり、カバー率は1,020 ÷ 1,050 = 97.14%です。他の債務や評価額の変化を考える前でも、30 BTC分が不足します。
この例では資産額は動いていません。負債の対象集団が変わったため、結論が変わりました。ある顧客のリーフが含まれていれば、その顧客のマークル証明は正しく検証される可能性があります。それでも、別の顧客の請求権がツリーから抜けているかどうかは分かりません。包含証明と完全性の確認は別々の検査です。
借入資産には対応する負債が必要であることを示す、二つ目の仮定例を考えます。ある法人が自社の無担保資産$980,000を持ち、さらに$200,000を借り入れてスナップショット時点でもウォレットに保有しているとします。見えるウォレット残高は$1.18 millionです。顧客の請求権が$1 millionで、レポートが借入金$200,000の返済義務を除外していると、表示上の比較は118%になります。貸し手の請求権$200,000を含めれば、総債務は$1.2 millionです。$1.18 million ÷ $1.2 millionは98.33%で、$20,000の不足です。この例は同じ時点で比較可能な値を仮定し、その他の資産、手数料、法的詳細を無視しています。資産スナップショットだけでは負債の問題を解決できない理由を示しています。
2026年1月、BinanceはPoR表示の変更を発表しました。同社は、従来のネット口座残高の対象範囲がプラットフォーム資産を除外しており、準備比率を過大に表示していたと説明しました。これはBinance自身の方法論と更新に関する説明であり、すべての取引所が同じ計算をしていた証拠ではありません。公表比率に何が含まれるのかを読み、レポート間で手法が変わっていないか確認するための実務的な注意点です。
第三者レポートが自動的に財務諸表監査になるわけではない
「監査」という言葉は、プラットフォームの宣伝やレポート名に使われることがありますが、業務の範囲と基準は依然として重要です。PCAOB職員の注意喚起によれば、PoR業務はPCAOB監査基準に基づいて実施されず、PCAOBの検査対象でもありません。また、提供者ごとに手続きと基準が異なり、一部の業務では経営陣が合意された手続きを選ぶ場合があるとしています。
合意された手続きのレポートは、通常、指定された作業で見つかった事項を報告します。その手続き一式が十分か、負債が完全か、会社の財務が安定しているかについて、意見を表明するとは限りません。限定的保証業務も異なります。レポートそのものを読み、誰が提供者に依頼したのか、何を検証するよう求められたのか、どの証拠を調べたのか、どの資産と負債が対象なのか、例外は何か、提供者が実際にどの結論を述べているのかを確認してください。
別途実施される財務諸表監査は、より広い法人や負債を対象にすることがありますが、それにも独自の報告日、会計枠組み、重要性、範囲があります。PoRレポートに会計事務所の名前があるだけで、取引所にそのような監査があると推測しないでください。逆に、PoRに限界があるからといって、個別の準備資産の説明がすべて誤りということでもありません。手続きが実際に検証した結論だけを証拠が支えるという意味です。
公開されたProof of Reservesの確認方法
まずレポートの日付と対象法人を確認します。スナップショット時刻、該当するブロック高、対象のトークンコントラクト、ウォレットアドレス、口座商品、カストディアンを通じて保管される資産が含まれるかを確認してください。プラットフォームが準備比率を公表しているなら、その割合をそれだけで意味が分かる評価とみなさず、計算式と分母を探します。
次に、証拠を二つの列に分けます。資産については、アドレス残高、アドレス管理、評価、借入、担保権、質権、二重計上がないことを何が証明するのかを確認します。顧客請求権については、口座スナップショットをどう作成したか、どの残高を相殺したか、マイナス残高と未決済取引をどう扱ったか、関連するすべての口座と法人が含まれるかを確認します。その後、第三者の範囲、基準、独立性、例外、正確な結論を調べます。
自分の包含証明を利用できる場合は、提供者が示した方法と正しいレポート日を使って、対象範囲にある自分の残高から公表ルートを再構成できるかを確認します。口座識別子や残高記録は機微情報になり得るため、証明は非公開に保管してください。検証が成功すれば、受け取った記録がコミットされたデータセットに含まれていると分かります。他のすべての記録があること、資産側に競合する請求権がないこと、将来のストレス時にも出金が処理されることまでは分かりません。
最後に、スナップショットの間に起きることを考慮してください。一時点の確認では、締め切り後の借入、ウォレット移動、口座変更、ガバナンス判断、運用障害を継続的に監視できません。出金条件、カストディの取り決め、法人情報、より広い財務諸表があればPoRと併せて読みます。カストディと取引場所の違いについては、CEXとDEXの無期限先物ガイドを参照してください。鍵の所有権とホステッドウォレットの違いについては、暗号資産ウォレットの復旧ガイドをご覧ください。
Proof of Reservesが約束できないこと
PoRは特定の証拠をより透明にし、記録がコミット済みデータセットに含まれるかを利用者が確認する方法を提供できます。それには意味があります。しかし、支払能力、法的な分別管理、保険、額面での償還、中断のない出金、不正、ハッキング、ガバナンスの失敗、倒産手続きへの安全を保証するものではありません。これらの問いは、負債、法的権利、運営、カストディ、利用者の地域に適用される規則によって決まります。
取引所の顧客資産レポートと、ステーブルコイン発行体の裏付けレポートを混同しないでください。前者は一般に、顧客口座の請求権に対してプラットフォームが保有または管理する資産を扱います。後者は、トークンの取り決めにおける準備資産と償還条件を扱います。仕組みが重なることはあっても、法的請求権、対象となる法人、退出経路は異なります。ステーブルコインのデペッグと償還ガイドでは、トークンの市場価格、発行体の準備資産、保有者の償還価値が別の尺度である理由を説明しています。
妥当な結論は、限定され、日付が明確であるべきです。「このレポートは、このスナップショット時点で、記載された手法により、これらの資産と対象残高を示しており、自分の口座記録も含まれていた。」レポートがこの文さえ明確に裏付けられないなら、見出しの比率だけでは不足分を埋められません。このガイドは証拠とカストディの仕組みを説明するものであり、取引所を推奨したり、資産をどこに保管すべきか述べたりするものではありません。
よくある質問
Q1マークル証明を検証できたら、資金はすべて安全ですか?
いいえ。特定の記録が一つのコミット済みデータセットに含まれていることを検証しただけです。すべての負債、資産に対する権利、法的請求権、管理体制、将来の出金を検証したわけではありません。
Q2準備比率が100%を超えていれば、取引所の支払能力が証明されますか?
いいえ。スナップショット時点で、選ばれた資産と選ばれた顧客残高を比較している可能性があります。ほかの法人、負債、借入、評価額の変化、運用リスクがその比較の外にある場合があります。
Q3Proof of Reservesのレポートはどれくらいの頻度で確認すべきですか?
レポートを決定的なものにする共通の頻度はありません。最新のスナップショットと方法論を確認してください。ただし新しいレポートも一時点の証拠にすぎません。現在の出金、カストディ、法的条件も確認しましょう。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
有効なマークル包含証明が示すことは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
本当に異なる仕組みを比べるCEXとDEXの無期限先物を比較:資産管理・注文・出金経路カストディ型取引所とオンチェーン無期限先物プロトコルを、鍵の管理、注文処理、担保移動、アカウント復旧の観点から比較します。CEXやDEXという名称だけで安全性を判断しないための解説です。暗号資産ウォレットの復元ガイド暗号資産ウォレットのシードフレーズ:バックアップ・復元・パスフレーズシードフレーズと秘密鍵の関係、オフライン保管、復元時に異なるアドレスが表示される理由、パスフレーズの注意点を解説ステーブルコインの仕組みステーブルコインがペッグを外れる理由:償還、準備資産、保有者リスクステーブルコインの目標価格と市場価格の違い、償還にアクセスできる条件、準備資産・流動性・カストディ・チェーンのリスクが乖離を広げる仕組みを解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説します