

すべてのオプションガイド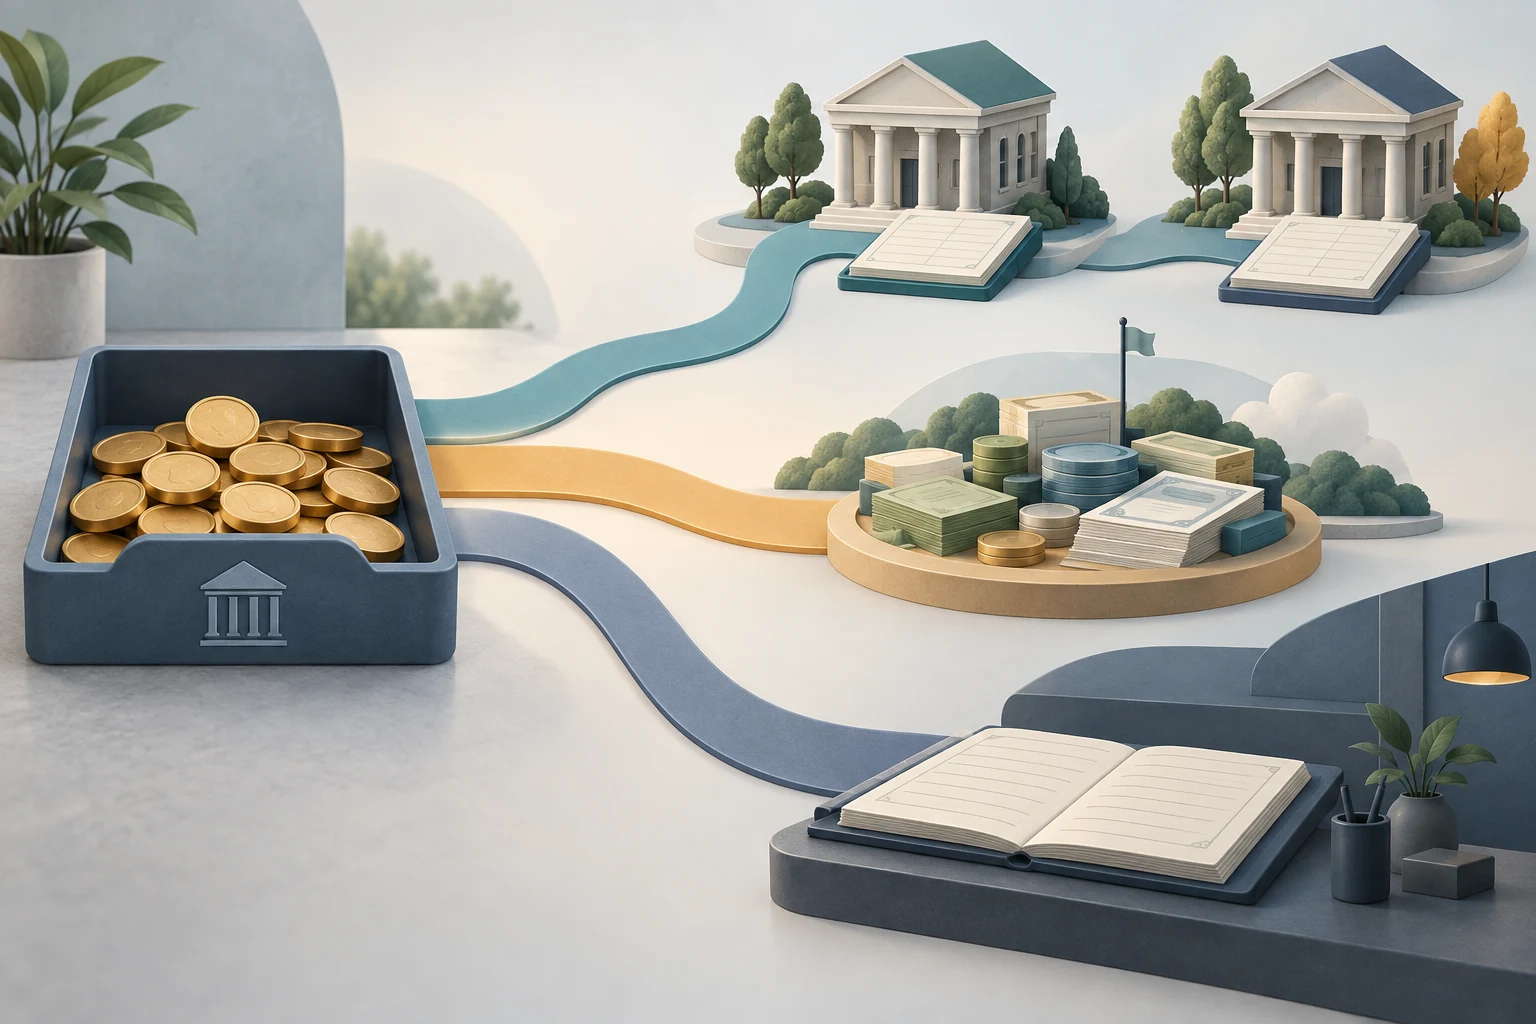
未投資の現金は銀行預金、MMFの受益証券、証券会社の信用残高になり得ます。それぞれ条件が異なります。 問題 1 / 3
米国の証券口座における現金管理10分で読めます
証券口座のキャッシュスイープ:銀行預金・MMF・SIPCの違い
証券口座の未投資資金が銀行預金、マネー・マーケット・ファンド、証券会社の預り金のどこに置かれるか、FDIC・SIPCの保護と出金条件を比較します。
このガイドの内容キャッシュスイープは未投資残高の性質を変える
短い要約
入金、売却、配当、債券の償還後に残った資金が、必ず未投資の現金のままとは限りません。証券会社のキャッシュスイープは、銀行預金へ移す、マネー・マーケット・ファンド(MMF)の持分を買う、または証券会社が返済義務を負う現金残高として置くことがあります。法的な請求権、保護、利回り、利用条件はそれぞれ異なります。 本稿は米国の証券口座の仕組みに限定しています。翻訳版が米国のFDIC・SIPC規則を他国に適用するわけではありません。個別の条件は口座契約とファンドの目論見書を確認してください。
キャッシュスイープは未投資残高の性質を変える
スイープは、証券に投資されていない資金の行き先を定める口座の指示やプログラムです。入金、売却代金、利息・分配金、再投資待ちの資金が対象になることがあります。口座開設時に銀行預金、MMF、証券会社への預け金などが初期設定される場合があります。SECは利用可能な選択肢、初期設定、変更方法の確認を勧めています(SECの現金スイープ投資家向け資料).
画面の「現金」は残高や買付余力を表すだけで、背後の法的資産までは示さないことがあります。スイープ後は、特定銀行への預金、ファンド持分、証券会社に対する債権のいずれかになり得ます。利率を比較する前に、誰が返済義務を負うか、取引明細に何を保有していると記載されるかを確認しましょう。
銀行スイープは参加銀行に預金を配分する
銀行スイープでは、証券会社が参加銀行の預金口座に資金を置きます。証券会社が合算残高を表示しても、預金債務を負うのは受入銀行です。プログラム資料で銀行の正式名称、配分方法、銀行を除外できるか、上限に達した場合の処理を確認してください(SECの投資家向け資料).
FDICの標準的な限度額は、預金者・保険対象銀行・所有カテゴリーごとに通常25万ドルです。同じ銀行・同じカテゴリーにある他の対象預金もスイープ残高に合算されます。例として、銀行Aの個人名義預金18万ドルに同じカテゴリーのスイープ9万ドルを加えると、仮定上27万ドルとなり、条件を満たしても2万ドルが標準限度を超えます。ブランド名や支店が違うだけでは別の保険対象銀行とは限りません。正式名称とFDICの最新ツールを確認してください(FDIC預金保険ガイド).
ブローカーや代理人が顧客のために預金を保有する場合、代理関係の開示と所有者・持分を特定する記録が、パススルー扱いに関係します。アプリの残高や「FDIC保険付き」という宣伝文句だけでは確認になりません。FDICは要件を満たす預金について保険対象銀行の破綻をカバーしますが、証券会社やファンド、現金表示のすべてを保険するものではありません。
MMFスイープはファンド持分を購入する
この方式では短期証券を保有する投資信託の持分を購入します。政府系、プライム、免税型では保有資産が異なることがあります。一部の政府系ファンドは通常1ドルの安定価格を目指しますが、機関投資家向けプライムファンドは変動NAVを用います。安定価格の目標は会計・評価上の仕組みであり、損失が起きない保証ではありません。SECのMMF投資家向け資料を確認してください。
MMF持分は銀行預金ではなく、FDIC保険の対象でもありません。「政府系」という名称も米国政府が持分を保証する意味ではありません。政府証券やレポを保有する場合でも、運用・流動性・市場リスクを伴う投資です。最新の目論見書でファンド種別、クラス、費用、最低額、解約条件、流動性手数料の可能性を確認しましょう。銀行のマネー・マーケット預金口座と混同しないでください(FDICの預金保険説明).
フリー・クレジット残高は証券会社の債務
証券会社によっては資金を銀行やファンドへ移さず、フリー・クレジット残高として残します。その場合、口座契約上、証券会社がその金額を顧客に返済する義務を負います。利息が付かないこともあり、保管・利用・出金条件は契約によります。SECは利息の有無や他のスイープ選択肢を証券会社に確認するよう勧めています(SEC資料).
SIPCは、会員証券会社が破綻して清算に入った際に不足する顧客資金や有価証券の回復を支援する制度です。FDIC保険とは異なり、MMFの価格下落を補償しません。特定の残高やファンド持分が対象かどうかは、口座、資産、請求内容によります。SIPCのロゴを価値保証とみなさず、SIPCの保護範囲を確認してください。
FDICとSIPCは異なる破綻を扱う
まず、どの機関が返済義務を負うか、または資産を保管するかを確認します。FDICは所有権と合算ルールに従い、保険対象銀行の適格預金を保護することがあります。SIPCは会員証券会社の清算で不足する顧客資産について、法定限度と要件の範囲で回復を支援することがあります。どちらも投資の市場価値を保証しません。FDICは投資信託持分を預金保険から除外し、SIPCは証券価格の下落を補償しません(FDICガイド、SIPCの保護)。
MMFスイープでは、「持分の価格が下がるか」と「証券会社破綻時に持分が不足するか」を分けて考えます。SIPCの請求は後者に関係する場合があり、前者には対応しません。銀行スイープでは、適格預金が保険対象銀行に記録され、顧客の持分が特定可能か確認してください。証券会社への預け金については、現金と顧客資産の保護に関する開示を読みましょう。「保護」という言葉だけでは、機関・事象・資産・限度額が分かりません。
実際の保有期間で金額を比較する
画面の数字が大きくても、そのまま比較できる利回りとは限りません。銀行はAPYを表示し、ファンドは直近の収益を年率換算した7日利回りを表示することがあります。金利は変化し、ファンドの純利回りに一時的な費用免除が含まれ、手数料が受取額を減らす場合があります。7日利回りガイドはその指標を説明し、本稿はスイープ資金の行き先を扱います。
規模感だけを示すため、2万5,000ドルを30日間置き、銀行の年率を仮に0.40%、ファンドを4.00%で固定するとします。単純な30/365計算では銀行は約8.22ドル、ファンドは約82.19ドル、差は税・手数料前で約73.97ドルです。これらは説明用の架空の金利で、現在の提示レートではありません。APYと7日利回りを同じ指標に変換したものでも、日次複利や分配の予想でもありません。金利と残高は期間中に変わります。
比較では基準日、金利の種類、クラス、総額・純額、費用免除の終了日、最低額、口座手数料、保有予定期間を記録してください。数日だけ置くなら年率表示は実際のドル差を大きく見せることがあります。大きな残高では銀行ごとの配分とプログラム上限に近づいた場合の処理も確認します。
流動性は締切、決済、ファンド規則に左右される
銀行預金、ファンド解約、証券会社の預け金はアプリ上で同じように使えそうでも手順が異なります。買付余力、銀行へ出金できる資金、決済済み資金は必ずしも一致しません。受付締切、週末・銀行休業日、送金保留、最低額、解約代金を引き出せる時点を確認してください。個別口座には契約と目論見書が適用されます(SEC資料).
次の待機資金が入る前に初期設定を確認する
現金管理画面、スイープ開示、最新の取引明細を開きます。初期設定、銀行・ファンドの正式名称、利率の基準、最低額・費用、送金時間、切替方法を記録してください。銀行プログラムでは、銀行・所有カテゴリーごとの預金に割当額を加えます。ファンドでは種類、保有資産、クラス、費用、解約、目論見書を確認します。証券会社残高では利息の有無と顧客資産保護の説明を確認します。
現金の用途に合わせて条件を比較し、誰にでも最適な選択肢が一つあると考えないでください。満期の計画には米国短期国債ラダーのガイド、銀行金利への波及には預金ベータのガイドをご覧ください。短期債務商品の発行体、満期、流動性、利回りの違いはコマーシャルペーパーと米国財務省短期証券の比較で比較できます。いずれも仕組みの説明であり、個別の適合性や現在のオファーを示すものではありません。
よくある質問
Q1証券会社のスイープ資金はFDIC保険の対象ですか?
FDIC保険対象銀行の適格預金として置かれ、所有関係と記録の要件を満たす場合に限られます。限度額は預金者・銀行・所有カテゴリー別で、同じ銀行の他の預金も合算します。
Q2SIPCはMMFの持分価格を保証しますか?
いいえ。適格な証券会社清算で不足する有価証券の回復を支援することはありますが、市場価値の下落は保護しません。
Q3証券会社が選んだ初期スイープを変更できますか?
代替を用意する会社もありますが、資格、最低額、費用、手続きは異なります。開示と口座契約を確認し、変更の適用時期を問い合わせてください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
MMFスイープが通常購入するものはどれですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国の現金運用と短期金融市場MMFの7日間利回りとは:示すものと示さないものMMFの7日間利回りの年率換算、短期保有額の概算方法、銀行預金と異なるファンド固有のリスクを解説します。米国財務省短期証券米国財務省短期証券のラダー運用:満期分散と再投資米国財務省短期証券の満期をずらすラダー運用を、単一証券の継続購入と比較し、資金需要、再投資、途中売却のリスクを整理します。預金金利が政策変更に遅れて動くことがある理由預金金利がFRBの利上げ・利下げと同じ幅で動かない理由預金ベータの意味、預金金利がFRBの変更に遅れる理由、競争や銀行の資金調達ニーズが金利改定に及ぼす影響を解説します。短期債務でも異なる支払約束コマーシャルペーパーと米国財務省短期証券:信用リスク・満期・利回り米国のCPと財務省短期証券を、発行体、信用リスク、満期、割引価格、利回り、流動性で比較します。オプション価格オプションの本質的価値と時間的価値とは?コールとプットの式、プレミアムの計算例、満期前に確認したい価格チェックリストで本質的価値と時間的価値を分けて説明します